
交叉相關函數
CCF 計算第一個序列與第二個序列在從 −k 到 +k 的每個落後期上的相關,並繪製為相關圖,近似 95% 限為 ±2/√(n − |lag|)。正落後期上的大值表示第一個變數領先。兩個序列都必須為數值、無遺漏且長度相等。共同趨勢會使所有落後期上的值虛高。
最後審閱
核心要點
交叉相關函數(CCF)度量一個時間序列相對於另一個時間序列平移若干期後兩者如何一起變動,顯示其中一個的變化是與另一個同時發生,還是領先於另一個。
用途
交叉相關函數(CCF)度量一個時間序列相對於另一個時間序列向任一方向平移 0、1、2 …… 期時,兩者如何一起變動。它顯示其中一個序列的變化是與另一個序列的變化發生在同一期,還是領先若干期。例如,在建立帶落後輸入的模型之前,可用它檢查輸入(進給速度、溫度、廣告)的變化是立即反映在輸出上,還是延遲反映。
主要功能
- 在從 −k 到 +k 的每個落後期上計算交叉相關,其中 k 為您選擇的落後期數,或根據序列長度確定的預設值。
- 相關圖(長條圖),帶有位於 ±2/√(n − |lag|) 處的虛線限。
- 圖上的說明指出方向含義:正落後期表示第一個變數領先於第二個變數。
- 各落後期交叉相關的表格。
統計方法
對於兩個長度同為 n 的序列 xₜ(First variable)和 yₜ(Second variable),落後 k 期的交叉相關是 xₜ 與 yₜ₊ₖ 的相關:rₓᵧ(k) = Σₜ (xₜ − x̄)(yₜ₊ₖ − ȳ) / (n·sₓ·sᵧ),使用整個序列的平均值和標準差,並且在每個落後期都除以 n(標準的、未經偏差調整的估計)。正落後 k 將 x 與 k 期之後的 y 比較,因此正落後期上的大值表示 x 領先於 y;負落後期上的大值表示 y 領先於 x。交換兩個變數會使圖形關於落後 0 映象對稱。
限值 ±2/√(n − |k|) 是兩個無關隨機序列交叉相關的近似 95% 限。超出該限的長條比偶然性所能產生的更大。Number of lags 留空時,工具使用 √n + 10(向下取整),且不超過 n − 1。兩欄都必須為數值、無遺漏且長度相同。
兩個序列如果都有趨勢或都遵循相同的季節性,即使彼此並不驅動對方,在幾乎每個落後期上也會呈現交叉相關。要找到真實的領先或落後,請尋找長條明顯高於相鄰落後期的落後期,或先對兩個序列做差分以消除共同的趨勢和季節性。高交叉相關並不證明因果關係。
輸入欄位和選項
欄位 | 說明 |
First variable | 必填。作為領先序列進行檢驗的數值序列:正落後期將其與晚相應期數的第二個變數比較。 |
Second variable | 必填。與之比較的數值序列;列數相同。 |
Number of lags | 可選,1 到 1000。每個方向上的最大平移期數。留空則使用 √n + 10。 |
Title | 圖上顯示的標題。預設為 Cross Correlation Function。 |
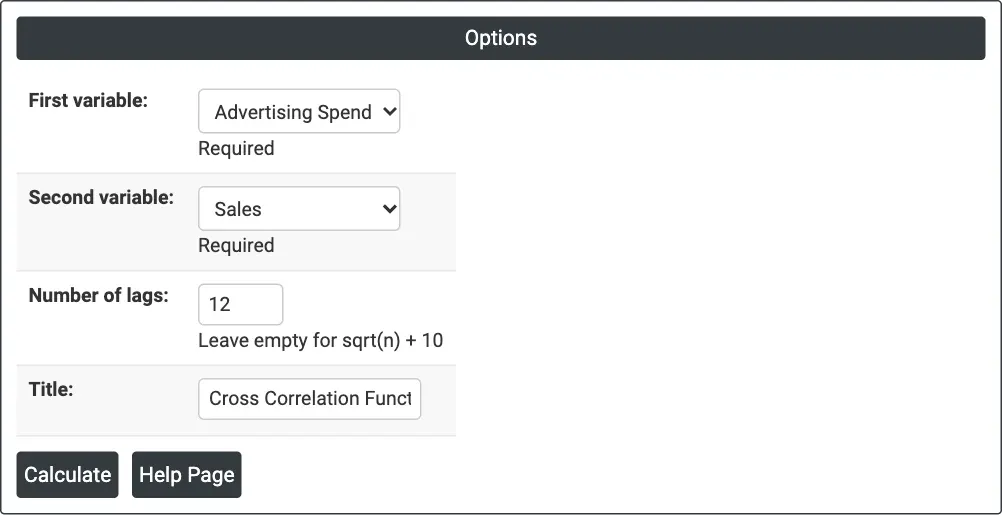
圖 1 — 以 Advertising Spend 作為第一個變數、Sales 作為第二個變數,每個方向 12 個落後期。
輸出說明
- Cross Correlation Function (graph)——從 −k 到 +k 的每個落後期一根長條,附虛線限,以及說明「Positive lag = <first variable> leads <second variable>」。
- Cross Correlation Function: <first variable>, <second variable> (table)——Lag 和 CCF。
- 透過 Download 匯出 PDF。
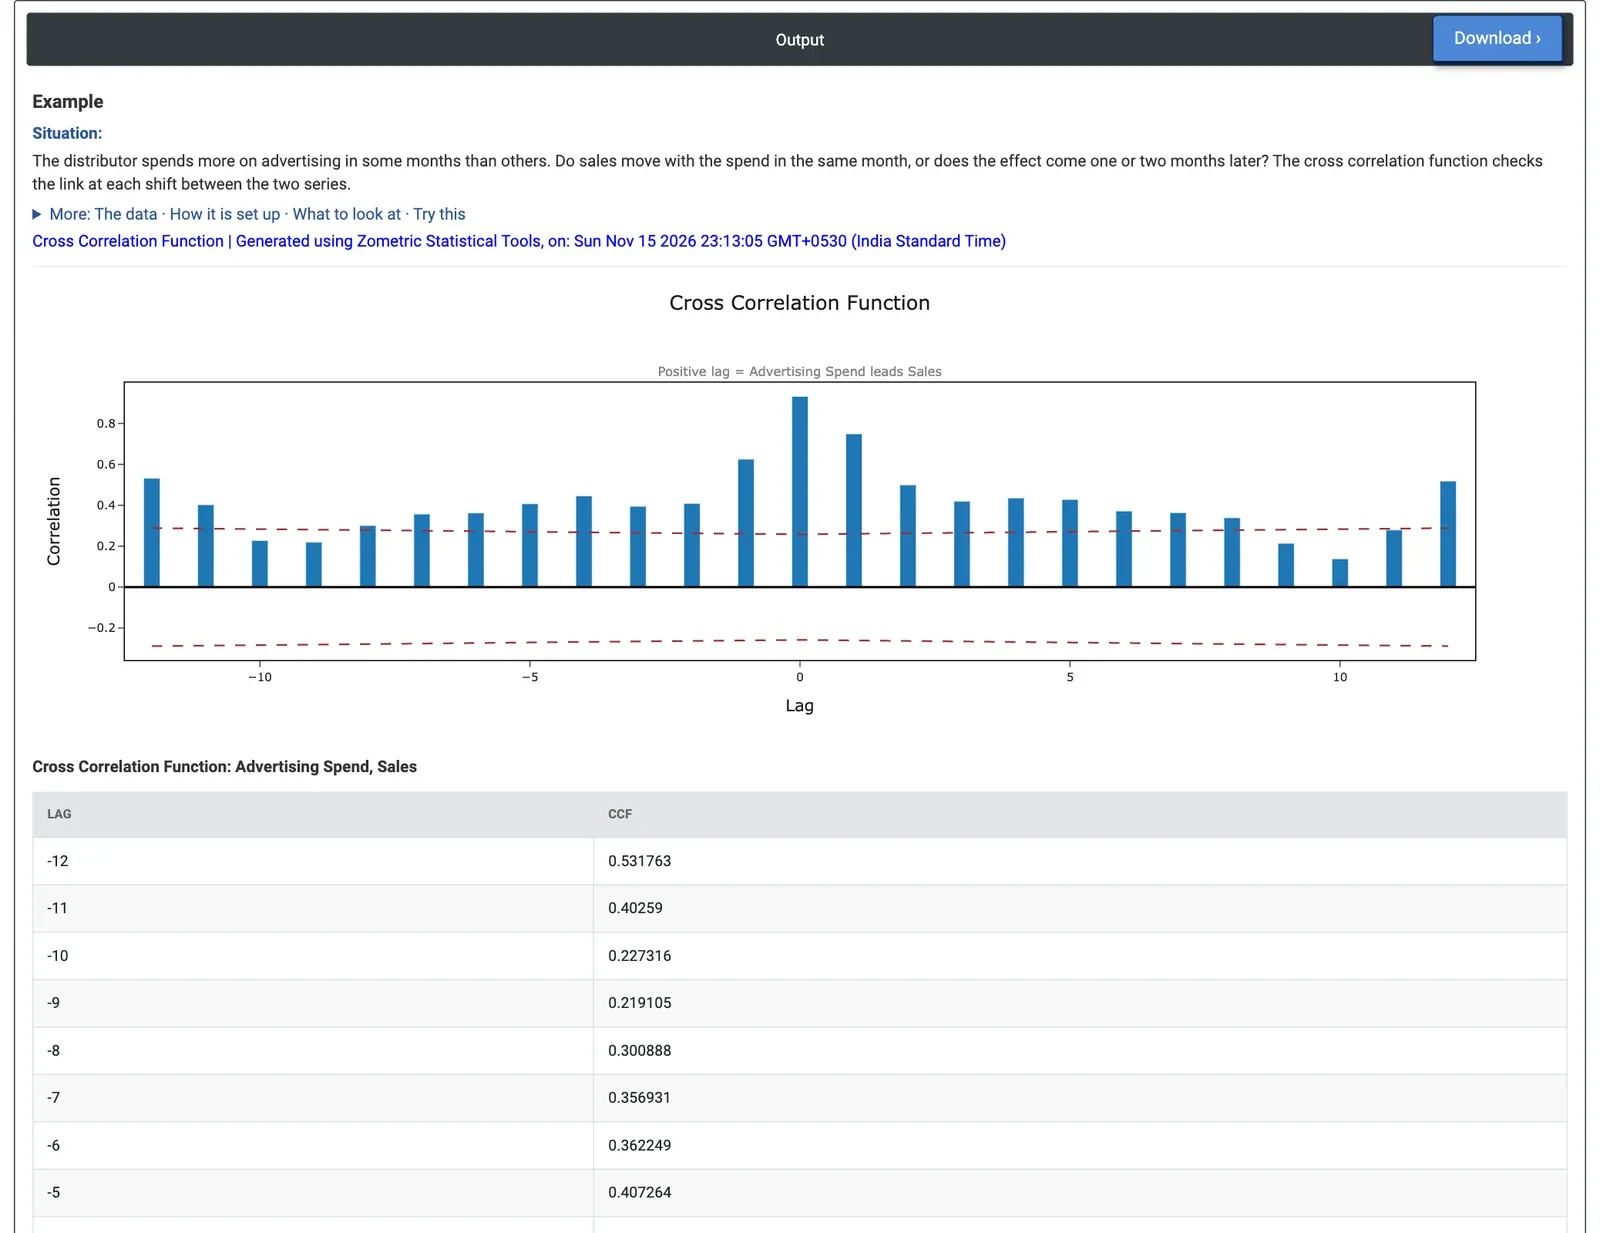
圖 2 — 廣告支出與銷量的交叉相關:最高的長條 0.93 位於落後 0。
計算範例
某消費電子產品經銷商有 60 個月的資料(2020 年 1 月至 2024 年 12 月):每月的銷量和廣告支出(千美元)。某些月份的支出高於其他月份。行銷經理想知道銷量是在當月反應,還是在一兩個月後反應。分析人員選擇 First variable = Advertising Spend、Second variable = Sales,Number of lags = 12。
最高的長條位於落後 0:0.93。銷量在當月隨支出變動。在落後 +1(支出先於銷量一個月)處,交叉相關為 0.75,在落後 −1(銷量先於支出一個月)處為 0.63。因此沒有跡象表明存在一兩個月後才累積的效應:二者的聯絡在當月內最強。大多數長條高於限值(約 ±0.26 至 ±0.29);只有落後 −10、−9、+9、+10 和 +11 落在限值之內。其值在遠至落後 −12 處仍高達 0.53,在落後 +12 處為 0.52,這是因為兩個序列共有上升趨勢和年末高峰。每個落後期上的這些高值來自共同的模式,而不是廣告提前一年起作用。
就決策而言,這意味著應首先以當月支出對銷量建模;增加落後的支出項收益甚微。如果交換 First variable 和 Second variable,圖形會映象對稱:此時落後 +1 的讀數為 0.63,落後 −1 的讀數為 0.75。若要在迴歸中檢驗延遲效應,可使用 Lag 工具將上月的支出構建為一欄。
常見問題
如何解讀交叉相關中的正落後和負落後?
正落後 k 將第一個變數與 k 期之後的第二個變數比較,因此正落後期上的大值表示第一個變數領先於第二個變數。負落後期上的大值表示第二個變數領先於第一個變數。交換兩個變數會使圖形關於落後 0 映象對稱。
CCF 圖上的虛線限是什麼意思?
限值 ±2/√(n − |lag|) 是兩個無關隨機序列交叉相關的近似 95% 限。超出該限的長條比偶然性所能產生的更大。Number of lags 留空時,工具使用 √n + 10,向下取整,且不超過 n − 1。
為什麼幾乎每個落後期上的交叉相關都很高?
兩個序列如果都有趨勢或都遵循相同的季節性,即使彼此並不驅動對方,在幾乎每個落後期上也會呈現交叉相關。要找到真實的領先或落後,請尋找長條明顯高於相鄰落後期的落後期,或先對兩個序列做差分以消除共同的趨勢和季節性。高交叉相關並不證明因果關係。
交叉相關函數需要什麼資料?
兩個長度相同且無遺漏的數值時間序列,分別作為第一個變數和第二個變數輸入。在計算範例中,60 個月的廣告支出和銷量得到的最高長條 0.93 位於落後 0,因此銷量是在當月隨支出變動,而不是在一兩個月後。