
雙指數平滑
Holt 法每期用權重 alpha 更新水準、用權重 gamma 更新趨勢,預測值為水準加 m 倍趨勢。權重可以指定,也可留空以使用 ARIMA(0,2,2) 的最佳權重,但最佳權重需做合理性檢查。輸出包括預測限逐漸變寬的預測值以及 MAPE、MAD 和 MSD。序列不得有遺漏,且至少有 4 個值。
最後審閱
核心要點
雙指數平滑(Holt 法)用水準和趨勢兩個分量平滑時間序列,因此預測值沿最新趨勢速率延續;適用於有穩定漂移且無季節性模式的序列。
用途
雙指數平滑(Holt 法)用水準和趨勢兩個滾動分量平滑時間序列,因此其預測值按最新趨勢速率持續上升或下降。可用於有穩定上升或下降漂移且無季節性模式的序列,例如累積磨損、逐月增長的需求或緩慢漂移的製程平均。對於有季節性的資料,請使用 Winters 法或分解。
主要功能
- 可指定水準權重(alpha)和趨勢權重(gamma);兩者均留空時,使用 ARIMA(0,2,2) 配適得到的最佳權重。
- 起始水準和趨勢取自資料,或使用您輸入的值。
- 沿最新趨勢給出預測值,預測限隨向前預測的期數逐期變寬,可從序列末尾或較早的某一列開始預測。
- MAPE、MAD 和 MSD 準確度度量,以及資料、配適值和預測值的圖。
- 可選的結果表(每期的水準、趨勢、預測值和誤差)和四合一殘差圖。
統計方法
每期更新水準和趨勢:Lₜ = α·yₜ + (1 − α)·(Lₜ₋₁ + Tₜ₋₁),Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁。第 t 期的配適值為 Lₜ₋₁ + Tₜ₋₁,起點之後第 m 期的預測值為 L + m·T,其中 L 和 T 為起點處的水準和趨勢。α 越大,水準越緊密地跟隨近期值;γ 越大,趨勢變化越快。
指定權重時,起始水準和趨勢為資料對時間的最小平方直線的截距和斜率。權重留空時,工具用最小平方法對二階差分配適 ARIMA(0,2,2) 模型並換算其係數:α = 1 + θ₂,γ = (2 − α − θ₁) / α;起始水準和趨勢由該配適反向推算。最佳權重可能落在 0 到 1 之外,應檢查其合理性。當 Starting values = User-specified 時,使用您輸入的 Initial level 和 Initial trend。
預測限為預測值 ± z × dₘ × MAD,其中 z 為所選信賴水準對應的常態分位數,MAD 為配適值的平均絕對誤差,dₘ 為隨向前預測期數 m 增大的係數(由 α 和 γ 中較大者算出),因此預測帶隨著時間向未來延伸而變寬。準確度:MAPE = 平均 |誤差 / 資料| × 100,MAD = 平均 |誤差|,MSD = 平均 誤差²。序列不得有遺漏,且至少有 4 個值。
輸入欄位和選項
欄位 | 說明 |
Variable (Y) | 必填。數值序列,按時間順序排列。 |
Level weight (alpha) / Trend weight (gamma) | 0.0001 到 1。兩者均留空則使用 ARIMA(0,2,2) 的最佳權重。 |
Starting values | From the data(預設):由 ARIMA 配適反向推算(最佳權重),或由資料對時間的迴歸得到(指定權重)。或 User-specified。 |
Initial level / Initial trend | 當 Starting values 為 User-specified 時使用;此時兩者均必填。 |
Number of forecasts | 預設值為 0(不預測),最多 1000。 |
Confidence level (%) for forecast interval | 預設值為 95。要求預測時有效。 |
Forecast origin (row) | 可選,要求預測時有效。預測從該列之後開始,使用截至該列的資料;留空表示序列末尾。 |
Results to display | Summary table(預設)或 Summary table and results table。 |
Residual plots (four in one) | 預設不勾選。常態機率圖、殘差對配適值圖、直方圖和殘差對順序圖。 |
Title | 輸出的標題。預設值為 Double Exponential Smoothing。 |
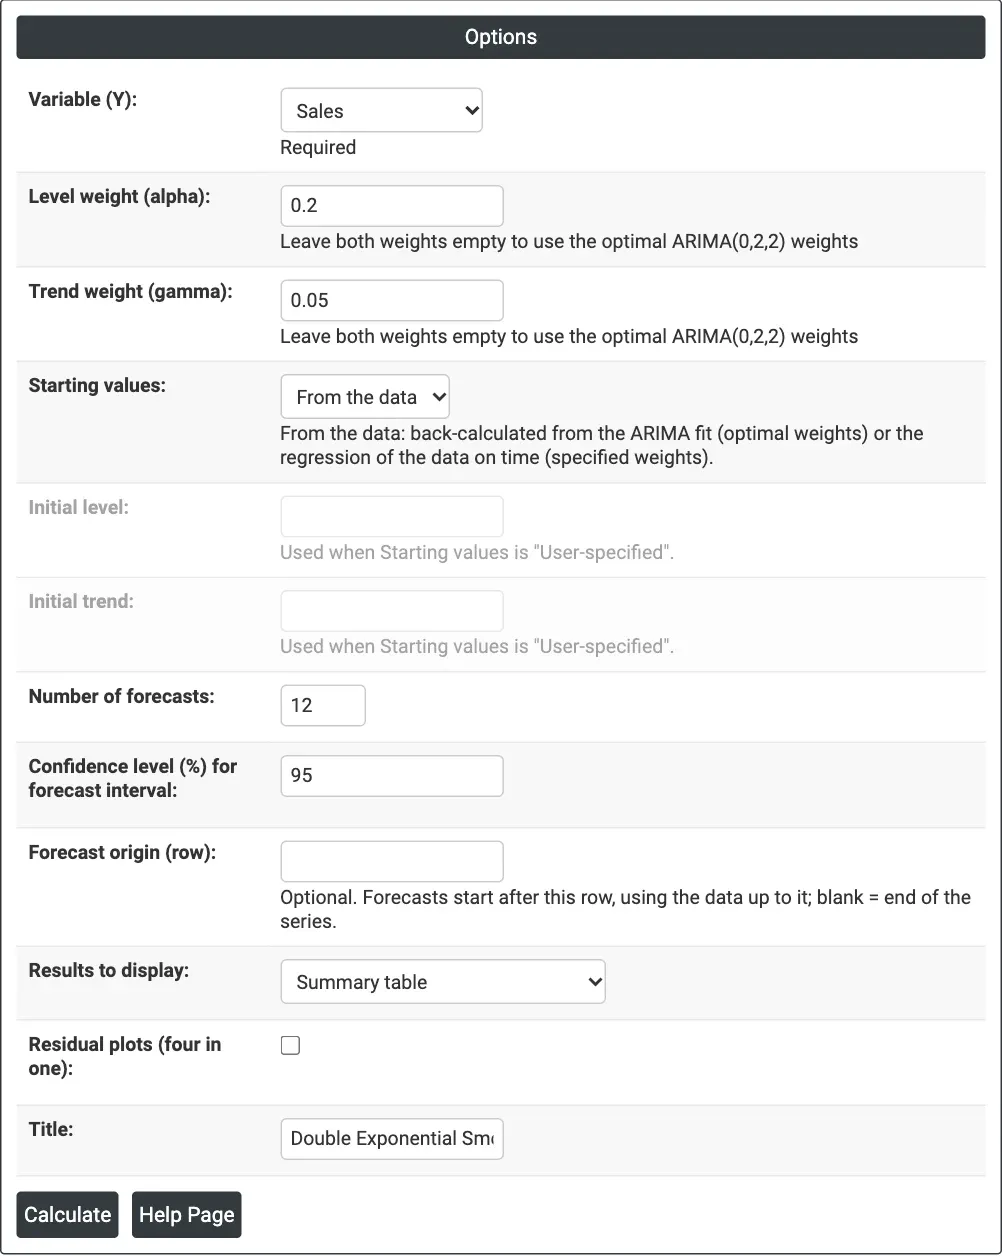
圖 1 — 月銷量,alpha = 0.2,gamma = 0.05,12 個預測值。
輸出說明
- Double Exponential Smoothing (graph) — 實際資料、配適值、預測值和預測帶,標題中給出 MAPE、MAD 和 MSD,圖上方給出所用權重。
- Method — 資料欄、長度,以及權重是指定的還是最佳的(設定了預測起點時還包括預測起點)。
- Smoothing Constants — α(水準)和 γ(趨勢)。
- Accuracy Measures — MAPE、MAD 和 MSD。
- Forecasts — 期數、預測值、下限和上限。
- Results — 選擇後顯示:每期的 Period、data、Level、Trend、Predict 和 Error。
- Residual Plots — 勾選後顯示。
- 透過 Download 匯出 PDF。
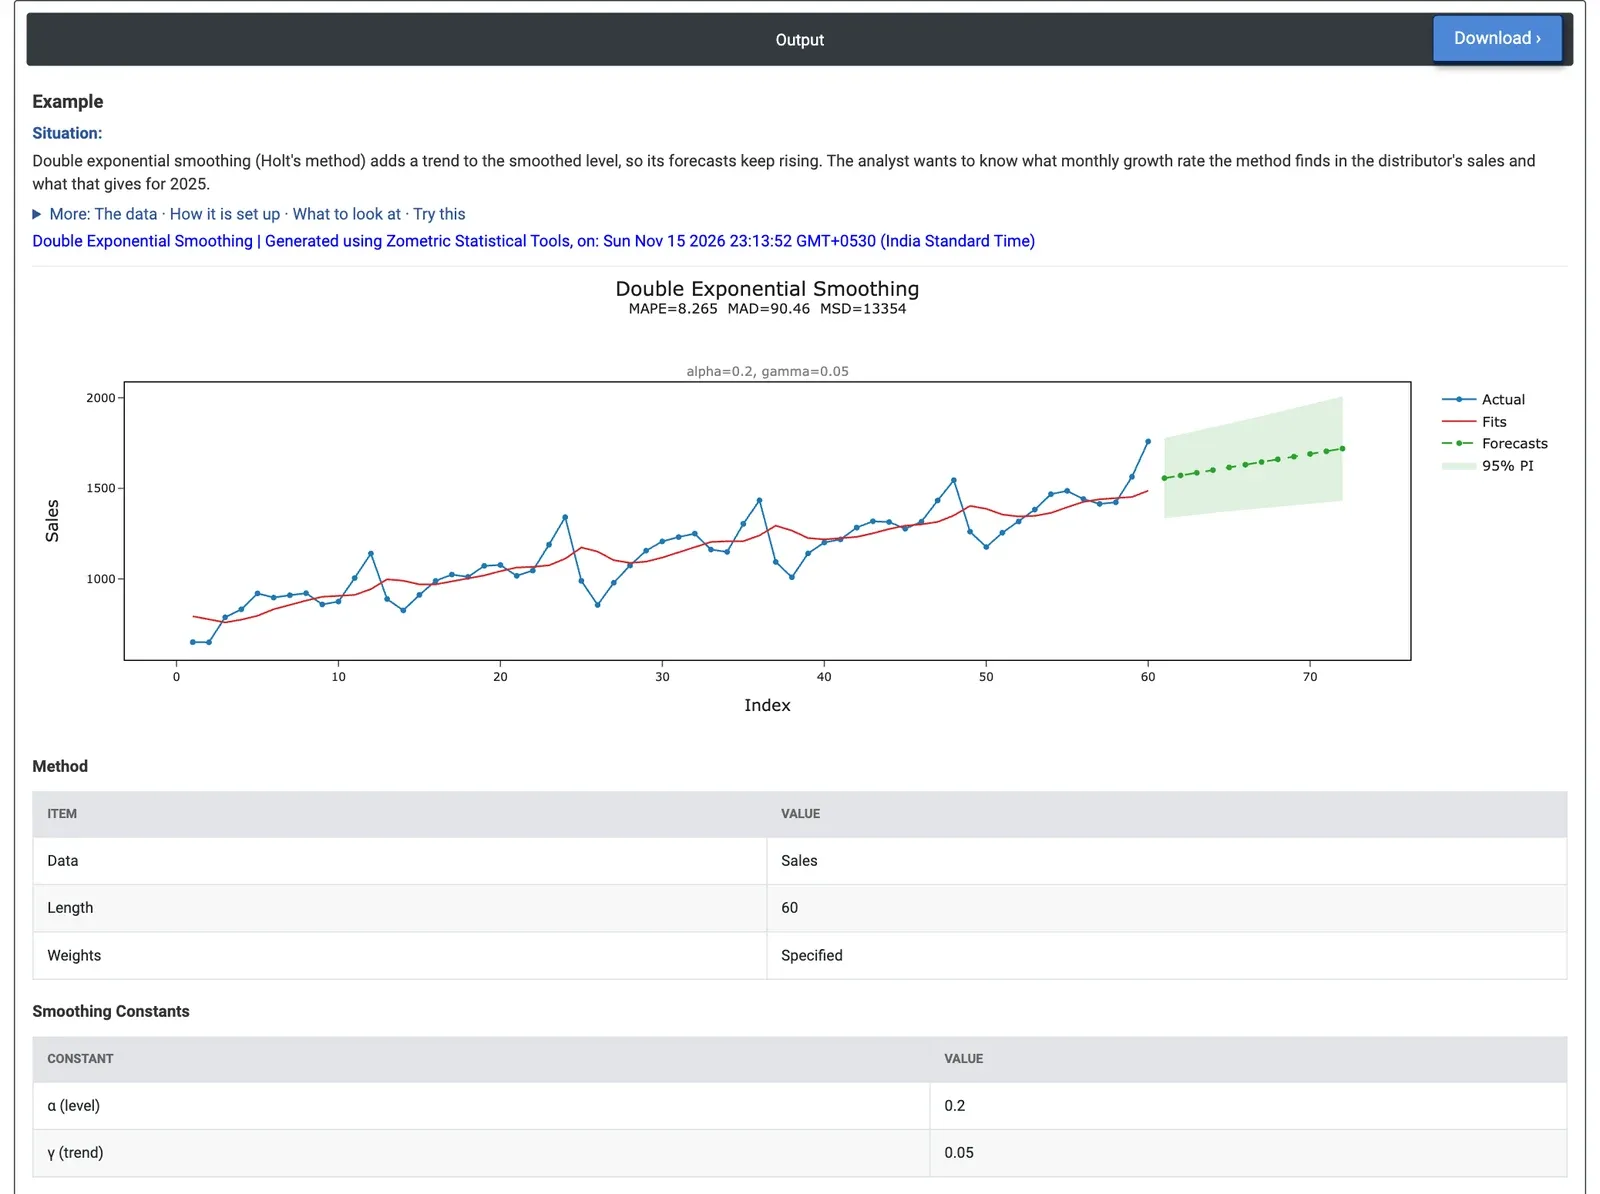
圖 2 — Holt 法用於月銷量:2025 年的預測值在逐漸變寬的 95% 預測帶內呈直線上升。
計算範例
某消費電子產品經銷商有 60 個月的銷售量(2020 年 1 月至 2024 年 12 月),逐年增長。銷售分析員想知道 Holt 法得出的月增長量是多少,以及它對 2025 年的預測結果。分析員選擇 Variable (Y) = Sales,輸入 Level weight (alpha) = 0.2 和 Trend weight (gamma) = 0.05(使水準平緩地跟隨資料、趨勢緩慢變化,避免季節性使趨勢大幅波動),並設定 Number of forecasts = 12。
2024 年底的趨勢為每月 14.85 件,因此預測值從 2025 年 1 月的 1,556 呈直線上升到 2025 年 12 月的 1,719。95% 區間隨向前預測的月數變寬:1 月為 1,334 至 1,778,12 月為 1,431 至 2,008。MAPE 為 8.3%(MAD 90.5),優於單指數平滑(9.4%),但遠遜於 Winters 法(4.2%)和分解(2.2%),因為該方法沒有季節性。1 月的預測值 1,556 可能偏高:每年銷量從 12 月到 1 月都會大幅下降(2024 年 12 月為 1,759,而 2024 年 1 月為 1,261)。
兩個權重均留空時,最佳 ARIMA 權重為 alpha 1.42 和 gamma 0.0001。配適幾乎沒有變化(MAPE 8.3%),但預測值攀升至 2025 年 12 月的 3,301,因為水準對 2024 年 12 月的峰值反應過度。最佳權重需做合理性檢查;此處季節性波動使其失準。結論:對無季節性的趨勢使用 Holt 法,對本資料使用 Winters 法。
常見問題
什麼情況下應使用雙指數平滑?
適用於有穩定上升或下降漂移且無季節性模式的序列,例如累積磨損、逐月增長的需求或緩慢漂移的製程平均。對於有季節性的資料,請使用 Winters 法或分解;在季節性銷量的計算範例中,Holt 法的 MAPE 為 8.3%,而 Winters 法為 4.2%。
alpha 和 gamma 權重有什麼作用?
Alpha 是水準權重:alpha 越大,水準越緊密地跟隨近期值。Gamma 是趨勢權重:gamma 越大,趨勢變化越快。指定的權重範圍為 0.0001 到 1。兩者均留空則使用 ARIMA(0,2,2) 配適得到的最佳權重,其值可能落在 0 到 1 之外。
為什麼 Holt 法的預測限會變寬?
預測限為預測值加減 z x dₘ x MAD,其中 z 為所選信賴水準對應的常態分位數,MAD 為配適值的平均絕對誤差,dₘ 為隨向前預測期數增大的係數。因此,預測帶隨著時間向未來延伸而變寬。
最佳平滑權重可信嗎?
最佳權重需做合理性檢查。在範例中,最佳權重為 alpha 1.42 和 gamma 0.0001;配適幾乎沒有變化,但預測值攀升至 2025 年 12 月的 3,301,因為水準對 2024 年 12 月的峰值反應過度。季節性波動使權重失準。