
移動平均
移動平均用最近 L 期的平均值代替時間序列的每個值,以揭示底層的水準或趨勢。將 L 設為一個完整的季節週期(如月度資料取 12),即可消除季節性。序列需要多於 L 個值且無遺漏。輸出包括平滑圖、帶 MAPE、MAD 和 MSD 的配適值,以及帶預測限的平坦預測。
最後審閱
核心要點
移動平均通過用最近若干期的平均值代替每個值來平滑時間序列,使短期雜訊或重複出現的季節性減弱,從而顯示底層的水準或趨勢。
用途
移動平均通過用最近若干期的平均值代替每個值來平滑時間序列,使短期雜訊或重複出現的季節性減弱,從而顯示底層的水準或趨勢。可在選擇預測模型之前,用它觀察序列的走向,例如月銷量、每週廢品量或每日產量。將長度設為一個完整的季節週期(有年度季節性的月度資料取 12),季節性即可消除。它還給出帶準確度度量的一步向前配適值和簡單的平坦預測,但對於有趨勢或季節性的序列,雙指數平滑、Winters 法或分解是更好的預測選擇。
主要功能
- 長度為 2 期及以上的任意長度移動平均。
- 中心化移動平均,置於其視窗的中間,從而與資料對齊;偶數長度使用 2×L 平均。
- 配適值(前 L 期的平均),附 MAPE、MAD 和 MSD 準確度度量。
- 按所選信賴水準(預設 95%)給出帶預測限的預測值,可從序列末尾或較早的某一列開始預測,以便在已知資料上檢驗該方法。
- 資料、配適值、移動平均和預測值的圖;可選的結果表和四合一殘差圖。
統計方法
對於長度 L,第 t 期的移動平均為 MAₜ = (yₜ + yₜ₋₁ + … + yₜ₋L₊₁) / L,即截至 t 的 L 個值的平均值;前 L − 1 期沒有移動平均。勾選 Center the moving averages 後,每個平均值移至其視窗的中間:L 為奇數時,它是 t 兩側各 (L − 1)/2 個值的平均值;L 為偶數時沒有中間期,工具使用 2×L 移動平均,兩端的兩個值權重為 1/(2L),兩者之間的 L − 1 個值權重為 1/L。此時前後各 L/2 期(向下取整數)沒有中心化平均。中心化只改變移動平均欄和圖上的虛線。
第 t 期的配適值始終是截至第 t − 1 期的未中心化移動平均,即提前一期本應做出的預測,誤差為 yₜ 減去該配適值。準確度在有配適值的各期上計算:MAPE = 平均 |誤差 / 資料| × 100,MAD = 平均 |誤差|,MSD = 平均 誤差²。每個預測值都等於預測起點之前最後一個未中心化移動平均,因此預測是平坦的。預測限為預測值 ± z × √MSD,其中 z 為所選信賴水準對應的標準常態分位數(95% 時為 1.96),向前預測的每一期寬度相同。序列需要多於 L 個值且無遺漏。
輸入欄位和選項
欄位 | 說明 |
Variable (Y) | 必填。數值序列,按時間順序排列。 |
MA length | 求平均的期數。預設值為 3,至少為 2。使用季節長度(例如月度資料取 12)可消除季節性。 |
Center the moving averages | 預設不勾選。將每個平均值置於其所在的中間時期,而不是視窗的末端。 |
Number of forecasts | 預設值為 0(不預測),最多 1000。 |
Confidence level (%) for forecast interval | 預設值為 95,範圍 1 到 99.99。要求預測時有效。預測限的水準。 |
Forecast origin (row) | 可選,要求預測時有效。預測從該列之後開始,使用截至該列的資料;留空表示序列末尾。必須不小於 MA length。 |
Results to display | Summary table(預設)或 Summary table and results table。 |
Residual plots (four in one) | 預設不勾選。常態機率圖、殘差對配適值圖、直方圖和殘差對順序圖。 |
Title | 輸出的標題。預設值為 Moving Average。 |
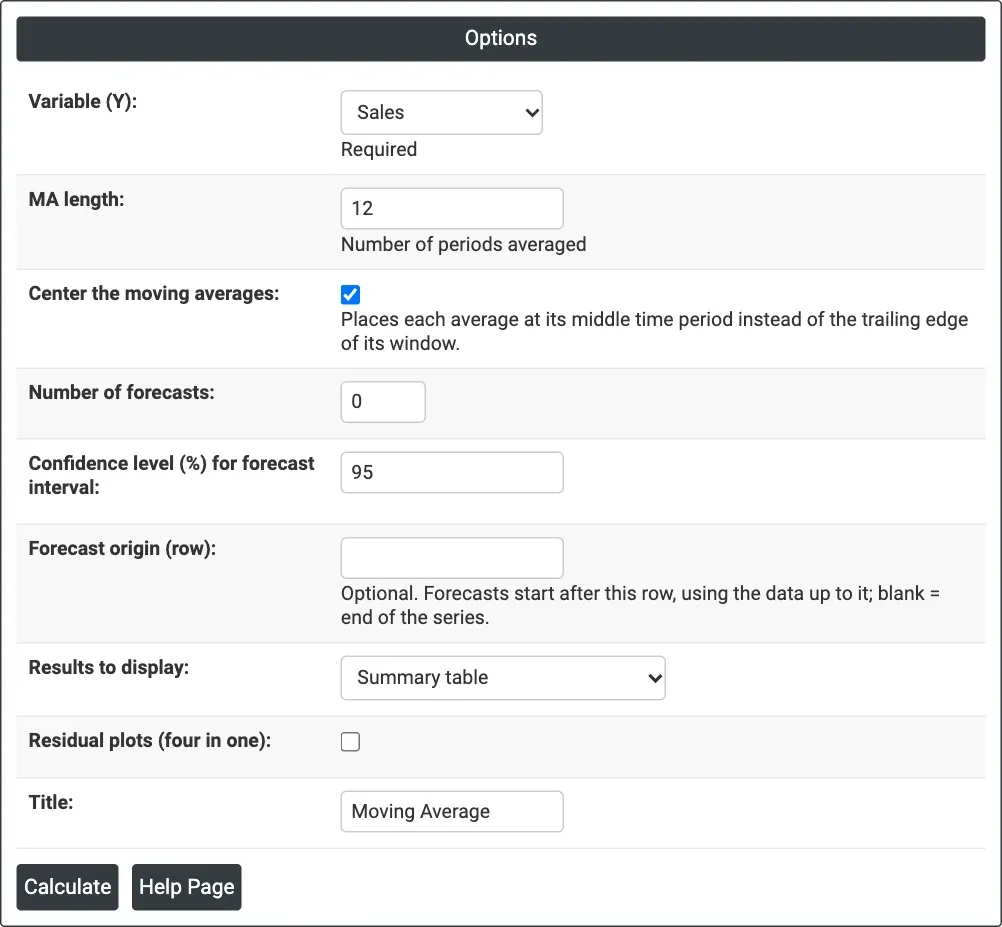
圖 1 — 月銷量,帶中心化 12 個月移動平均,無預測。
輸出說明
- Moving Average (graph) — 實際資料、配適值、移動平均(虛線)以及任何預測值及其預測限,標題下給出 MAPE、MAD 和 MSD。
- Method — 資料欄、序列長度、移動平均長度,以及適用時的 Centered = Yes 或預測起點。
- Accuracy Measures — 配適值的 MAPE、MAD 和 MSD。
- Forecasts — 要求預測時顯示:期數、預測值、下限和上限。
- Results — 選擇後顯示:每期的 Period、data、MA、Predict 和 Error(無值處顯示 *)。
- Residual Plots — 勾選後顯示。
- 透過 Download 匯出 PDF。
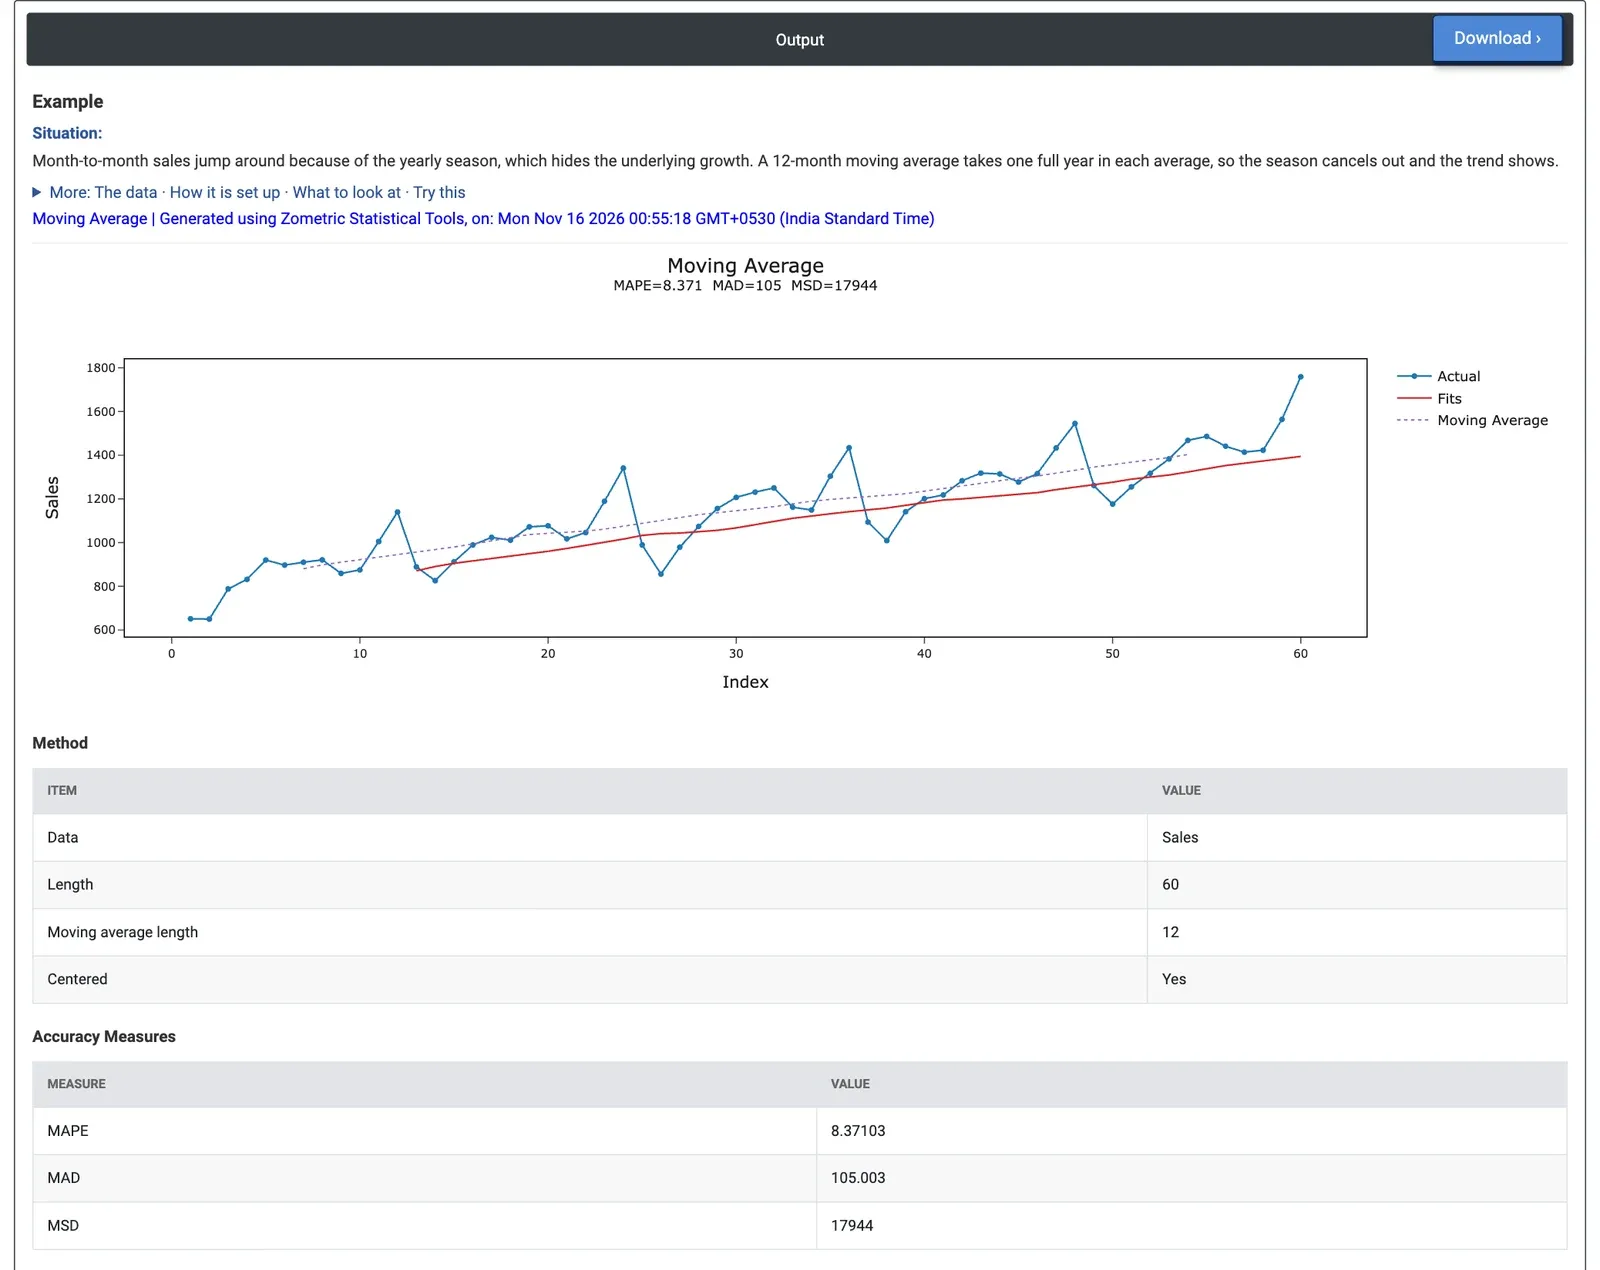
圖 2 — 中心化 12 個月平均值從 881 穩步攀升至 1,403,不再有季節性峰值;MAPE 8.37%,MAD 105。
計算範例
某消費電子產品經銷商有 2020 年 1 月至 2024 年 12 月共 60 個月的銷售量。銷量每年 12 月達到峰值、2 月降至低谷,這掩蓋了業務的增長速度。銷售分析員選擇 Variable (Y) = Sales,設定 MA length = 12,使每個平均值恰好覆蓋一整年,並勾選 Center the moving averages,使每個平均值位於其所在年份的中間。
虛線移動平均線上不再有 12 月的峰值或 2 月的低谷:它從 881 件(2020 年 7 月,前後有完整一年的第一個月)穩步攀升到 1,403 件(2024 年 6 月,最後一個月),約每月 11 件。前六個月和後六個月沒有中心化平均。這正是分析員想看到的、剔除季節性的增長。作為對下一個月的預測,12 個月平均值效果不佳:配適值落後於增長,且錯過了每個峰值,MAPE 為 8.37%,MAD 為 105 件,MSD 為 17,944。當 MA length = 3 時,曲線又隨季節波動,MAPE 升至 9.85%。
取消勾選 Center the moving averages 並設定 Number of forecasts = 12,則 2025 年每個月的預測值均為 1,412.25 件,即 2024 年銷量的平均值,95% 預測限為 1,149.7 至 1,674.8。這些預測既不含增長也不含季節性,因此分析員用移動平均向管理層展示趨勢,並用 Winters 法或分解等季節性方法制定 2025 年計畫。
常見問題
什麼是時間序列分析中的移動平均?
移動平均用截至該期的 L 個值的平均值代替每個值,使短期雜訊或重複出現的季節性減弱,從而顯示底層的水準或趨勢。可在選擇預測模型之前,用它觀察月銷量、每週廢品量或每日產量等序列的走向。
應使用多長的移動平均長度?
長度 L 是求平均的期數,最小為 2,預設值為 3。要消除季節性模式,請將長度設為一個完整的季節週期,例如有年度季節性的月度資料取 12,季節性即可消除。長度越短,曲線越緊密地跟隨資料及其季節性。
什麼是中心化移動平均?
中心化移動平均置於其視窗的中間,從而與資料對齊。長度為奇數時,它對該期兩側各 (L - 1)/2 個值求平均。長度為偶數時沒有中間期,使用 2xL 移動平均。此時前後各 L/2 期沒有中心化平均。
移動平均適合用於預測嗎?
移動平均的預測是平坦的:每個預測值都等於最後一個未中心化移動平均,預測限為預測值加減 z 乘以 MSD 的平方根。它們既不含趨勢也不含季節性,因此對於有趨勢或季節性的序列,雙指數平滑、Winters 法或分解是更好的選擇。