
偏自我相關函數(PACF)
PACF 顯示時間序列的哪些落後期在計入較短落後期之後仍攜帶自身的資訊。與 ACF 配合,用於選擇 ARIMA 模型的自迴歸階數,並可用於殘差以檢查是否殘留模式。序列必須按時間順序排列且無遺漏。輸出為帶顯著性界限的相關圖,以及 PACF 值和 T 統計量表。
最後審閱
核心要點
偏自我相關函數(PACF)度量序列與其 k 期之前自身的相關性(已剔除較短落後期的影響);與 ACF 配合,用於選擇 ARIMA 模型的 AR 階數。
用途
偏自我相關函數(PACF)度量序列與其 k 期之前自身的相關性,且已剔除較短落後期 1 … k − 1 的影響。當存在強烈的延續效應時,普通自我相關(ACF)顯示每個落後期都相關,而 PACF 則顯示哪些落後期攜帶自身的資訊。與 ACF 配合,用於選擇 ARIMA 模型的自迴歸(AR)階數,並可用於模型殘差,以檢查是否殘留模式。
主要功能
- 從 1 到所選落後期數的每個落後期的偏自我相關,或基於序列長度的預設值。
- 相關圖(條形圖),帶有約 ±2/√n 處的虛線顯著性界限。
- 每個落後期的 T 統計量,與 PACF 值並列顯示在表中。
- 適用於按時間順序排列的任何數值欄;序列不得有遺漏。
統計方法
工具首先計算樣本自我相關 r₁ … rₘ,然後透過 Durbin-Levinson 遞推計算偏自我相關 φₖₖ:φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ),其中 φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ。φₖₖ等於對自我相關配適的 AR(k) 模型的最後一個係數,因此它是落後期 k 的相關中未被落後期 1 至 k − 1 解釋的部分。
對於隨機序列,每個落後期的 PACF 的標準誤約為 1/√n。T 列為 φₖₖ·√n,顯著性界限為 ± t₀.₉₇₅,ₙ₋₁ / √n,各落後期相同。落在界限之外的條形在 5% 水準上不太可能是偶然。當 Number of lags 為空白時,工具使用 n/4 個落後期(n > 240 時為 √n + 45),且不超過 n − 1。
如何解讀模式:PACF 在落後期 p 之後截尾(落後期 1 … p 處的條形較大,之後較小),而 ACF 逐漸衰減,表明為 AR(p) 模型。在季節落後期(月度資料為 12)及其附近出現尖峰,表明存在季節項。PACF 逐漸衰減而 ACF 截尾,則表明應改用移動平均模型。
輸入欄位和選項
欄位 | 說明 |
Variable | 必填。包含序列的數值欄,按時間順序排列。 |
Number of lags | 可選,1 至 1000。顯示的最大落後期。空白時使用 n/4(n > 240 時為 √n + 45)。對於季節性資料,至少選擇兩個完整的季節,例如月度資料選擇 24。 |
Title | 圖上顯示的標題。預設為 Partial Autocorrelation Function。 |
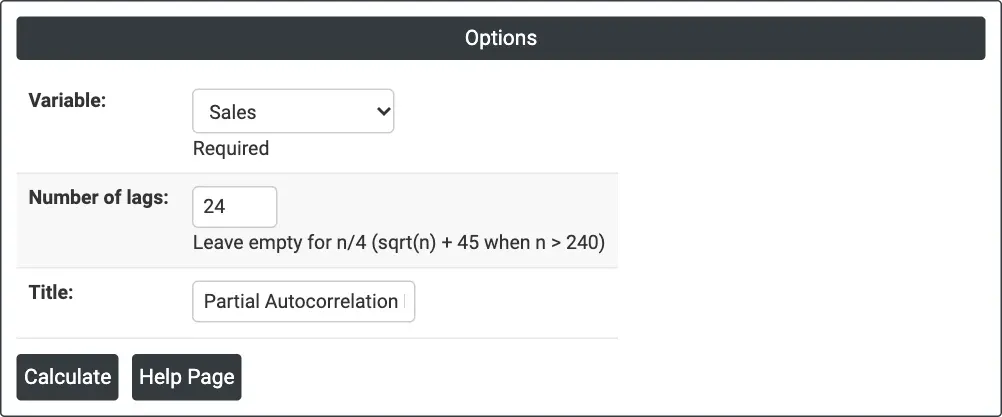
圖 1 — 月度 Sales 的 24 個落後期的偏自我相關。
輸出說明
- Partial Autocorrelation Function(圖)— 每個落後期一個條形,並帶有虛線顯著性界限。
- Partial Autocorrelation Function: <variable>(表)— 每個落後期的 Lag、PACF 和 T。
- 透過 Download 匯出 PDF。
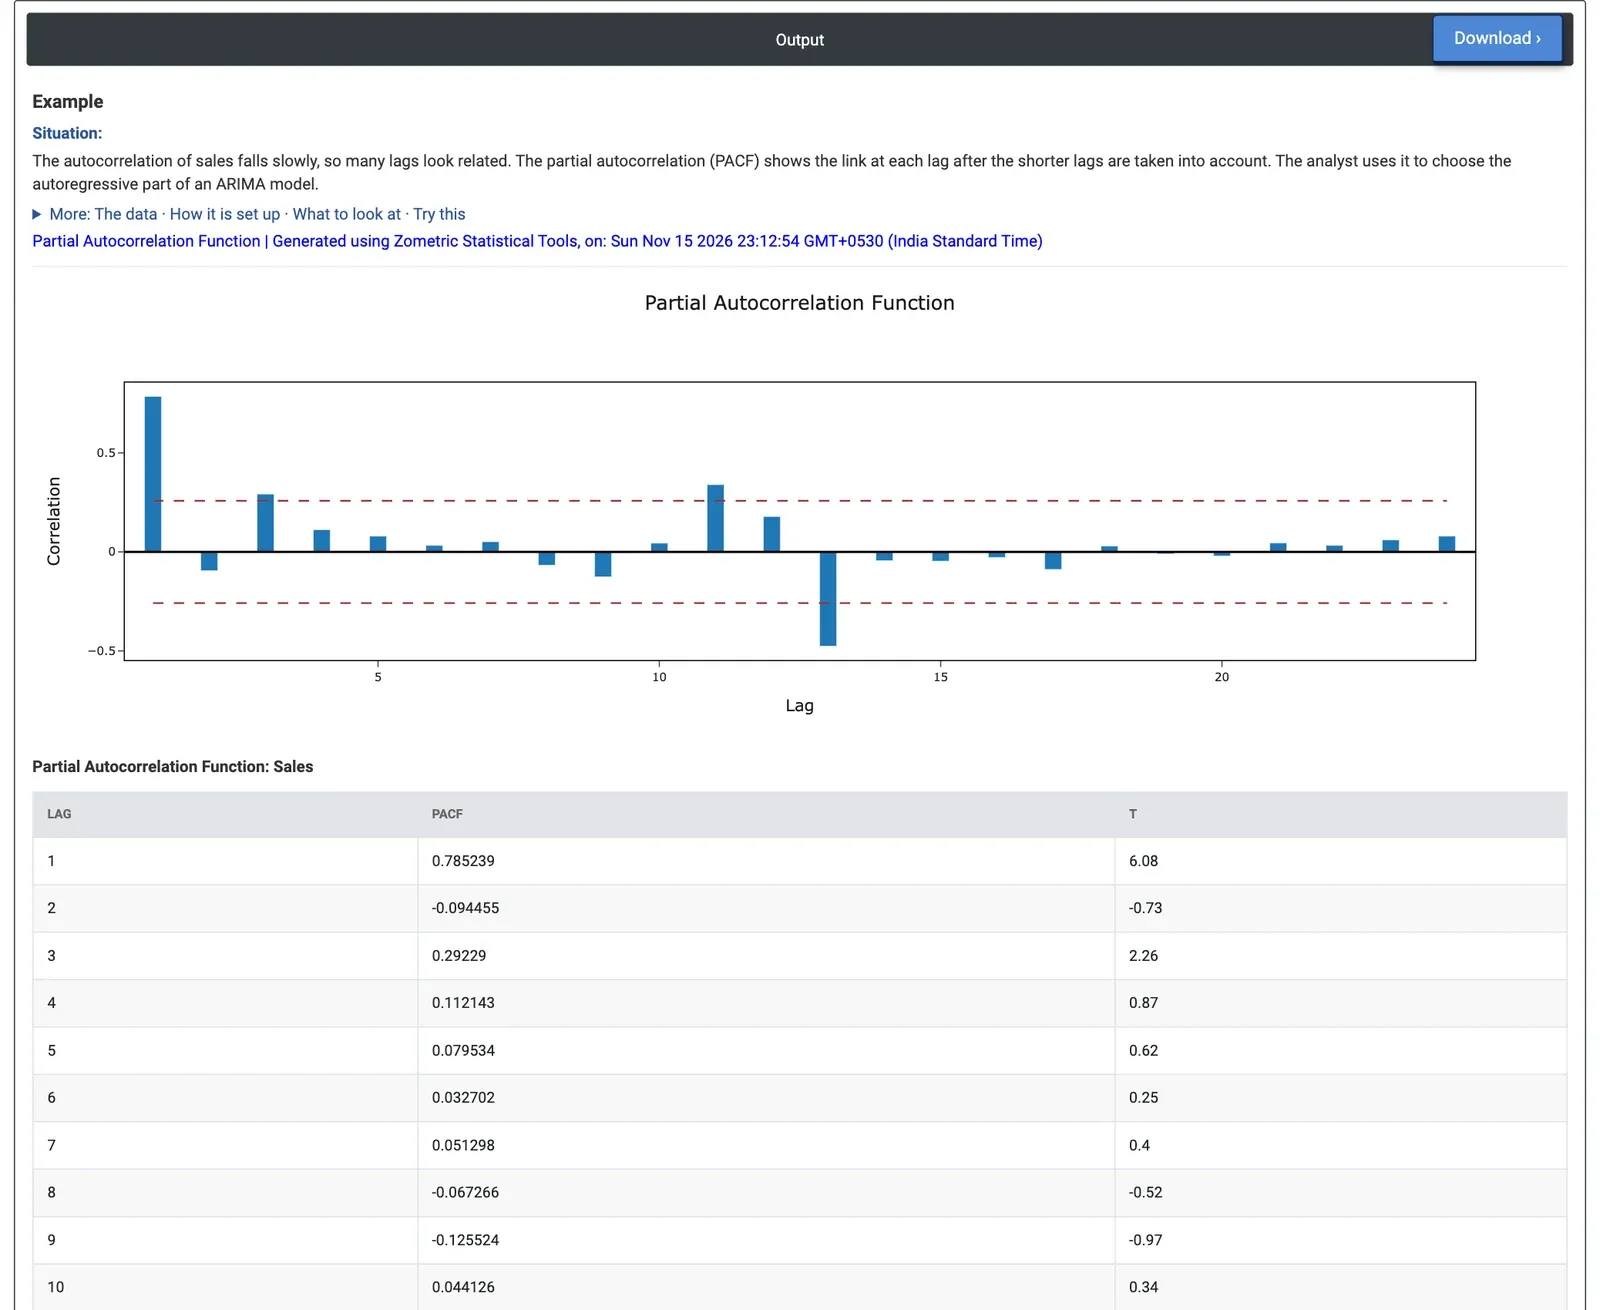
圖 2 — 月度銷售額的 PACF:落後期 1 處有一個大尖峰(0.79),落後期 11 和 13 處的尖峰圍繞年度季節。
計算範例
一家消費電子產品經銷商擁有 2020 年 1 月至 2024 年 12 月共 60 個月的單位銷量。自我相關下降緩慢,因此許多落後期看起來都相關。為了選擇 ARIMA 模型的 AR 部分,銷售分析師執行 PACF,設定 Variable = Sales 和 Number of lags = 24。
當 n = 60 時,顯著性界限為 ±0.26。落後期 1 有一個 0.79 的大尖峰(T 為 6.08):上個月的銷量攜帶了關於本月的大部分資訊,這是 AR(1) 項的標誌。落後期 2 較小(−0.09)。落後期 3 為 0.29(T 為 2.26),剛好位於界限之外,這是一個微弱的效應,容易被過度解讀。落後期 11 和 13 分別為 0.34(T 為 2.63)和 −0.48(T 為 −3.69),較為突出;落後期 12 附近的尖峰顯示年度季節,用季節差分或季節項處理比增加 AR 落後期更合適。
決策是採用一個 AR(1) 項加上一個季節部分,這正是 ARIMA 頁面所用的模型(AR 為 1,帶 12 個月的季節差分和一個季節 MA 項)。Advertising Spend 顯示出相同的組合:落後期 1(0.62)、11、12 和 13(−0.47)處有尖峰,即逐月延續效應加上年度日曆效應。
常見問題
什麼是偏自我相關函數?
偏自我相關函數(PACF)度量序列與其 k 期之前自身的相關性,且已剔除較短落後期 1 至 k - 1 的影響。當存在強烈的延續效應時,普通 ACF 顯示許多落後期都相關,而 PACF 則顯示哪些落後期攜帶自身的資訊。
ACF 與 PACF 有什麼區別?
ACF 給出每個落後期的整體相關,因此在存在強烈延續效應時,許多落後期看起來都相關。PACF 則剔除了較短落後期的影響。PACF 在落後期 p 之後截尾而 ACF 逐漸衰減,表明為 AR(p) 模型;PACF 逐漸衰減而 ACF 截尾,則表明為移動平均模型。
如何解讀 PACF 的顯著性界限?
顯著性界限約為正負 2 除以 n 的平方根,各落後期相同。落在界限之外的條形在 5% 水準上不太可能是偶然。在季節落後期(如月度資料的 12)及其附近出現的尖峰,表明存在季節項,而不是需要額外的 AR 落後期。
PACF 應使用多少個落後期?
如果 Number of lags 留空,則使用 n/4 個落後期;當 n 大於 240 時為 n 的平方根加 45,且不超過 n - 1。對於季節性資料,至少選擇兩個完整的季節,例如月度資料選擇 24 個落後期。