
趨勢分析
趨勢分析採用最小平方法,對時間序列配適四種趨勢模型之一(Linear、Quadratic、Exponential Growth 或 S-Curve),並將其外推以預測未來週期。適用於具有長期趨勢且沒有明顯季節性的序列。序列不得有遺漏,且至少有 4 個值。輸出包括配適方程、不含預測限的預測值,以及 MAPE、MAD 和 MSD。
最後審閱
核心要點
趨勢分析對時間序列配適線性、二次、指數增長或 S 曲線趨勢,並將其外推以預測未來週期,適用於具有長期趨勢且沒有明顯季節性模式的序列。
用途
趨勢分析對時間序列配適趨勢線或曲線,並將其外推以預測未來週期。它可回答諸如「需求每個月增長多快?」或「如果趨勢持續,這項磨損量測值六個月後會是多少?」之類的問題。適用於具有長期趨勢且沒有明顯季節性模式的序列,也可作為使用 Decomposition 或 Winters' Method 等季節性方法之前的初步觀察。
主要功能
- 四種趨勢模型:Linear、Quadratic、Exponential Growth 和 S-Curve。
- 配適的趨勢方程、任意週期數的預測值,以及 MAPE、MAD 和 MSD 精度度量。
- 時間軸按日期或時間戳記欄標註,或按列號標註。
- Forecast origin:從較早的某一列開始預測,並與已知資料比較。
- 加權趨勢分析:將先前配適的估計值與新的估計值混合。
- 可選的結果表(每個週期的趨勢值和去趨勢值)以及四合一殘差圖。
統計方法
時間索引為 t = 1, 2, … n(即列順序)。Linear 配適 Yt = b₀ + b₁·t,Quadratic 配適 Yt = b₀ + b₁·t + b₂·t²,兩者均採用最小平方法。Exponential Growth 透過對資料取對數後的最小平方直線配適 Yt = b₀·b₁ᵗ,因此 b₁ 是每個週期的增長因子(1.01 = 每週期增長 1%)。S-Curve 透過非線性最小平方法配適 Pearl-Reed 羅吉斯曲線 Yt = 10ᵃ / (b₀ + b₁·b₂ᵗ),該曲線最終趨於上限。Exponential Growth 和 S-Curve 要求所有值都大於零。
配適值即趨勢值,預測則將方程外推到 t = n + 1, n + 2 …(或從 Forecast origin 開始,使用截至該列資料配適的趨勢)。不給出預測限。精度:MAPE = |誤差 / 資料| 的平均值 × 100,MAD = |誤差| 的平均值,MSD = 誤差² 的平均值,其中誤差 = 資料 − 趨勢;結果表中的去趨勢值為 資料 − 趨勢(Exponential Growth 和 S-Curve 為 資料 / 趨勢)。
加權趨勢分析:將先前配適的估計值作為 Prior parameter values 輸入(b₀ b₁ …,按輸出順序)。每個混合估計值為 w × 新值 + (1 − w) × 先驗值,w 預設為 0.2,因此新一個週期的資料會溫和地更新已確立的趨勢,而不是取代它。序列不得有遺漏,且至少有 4 個值。
輸入欄位和選項
欄位 | 說明 |
Variable (Y) | 必填。數值型序列,按時間順序排列。 |
Time/stamp column | 可選。用於標註時間軸(例如月份欄);若留空,則使用列順序(Index)。它不會改變配適結果。 |
Model type | Linear(預設)、Quadratic、Exponential Growth 或 S-Curve。 |
Number of forecasts | 預設值 0(無),最多 1000。 |
Forecast origin (row) | 可選,在請求預測時有效。預測從該列之後開始,使用截至該列的資料;留空 = 序列末尾。 |
Prior parameter values | 可選。先前配適的估計值,按輸出順序(b0 b1 …),用於加權趨勢分析。 |
Weights for blending priors with new estimates | 輸入先驗值時有效。介於 0 和 1 之間,每個估計值一個;留空 = 各為 0.2。混合值 = w × 新值 + (1 − w) × 先驗值。 |
Results to display | Summary table(預設)或 Summary table and results table。 |
Residual plots (four in one) | 預設不勾選。常態機率圖、殘差與配適值圖、直方圖以及殘差與順序圖。 |
Title | 輸出的標題。預設為 Trend Analysis。 |
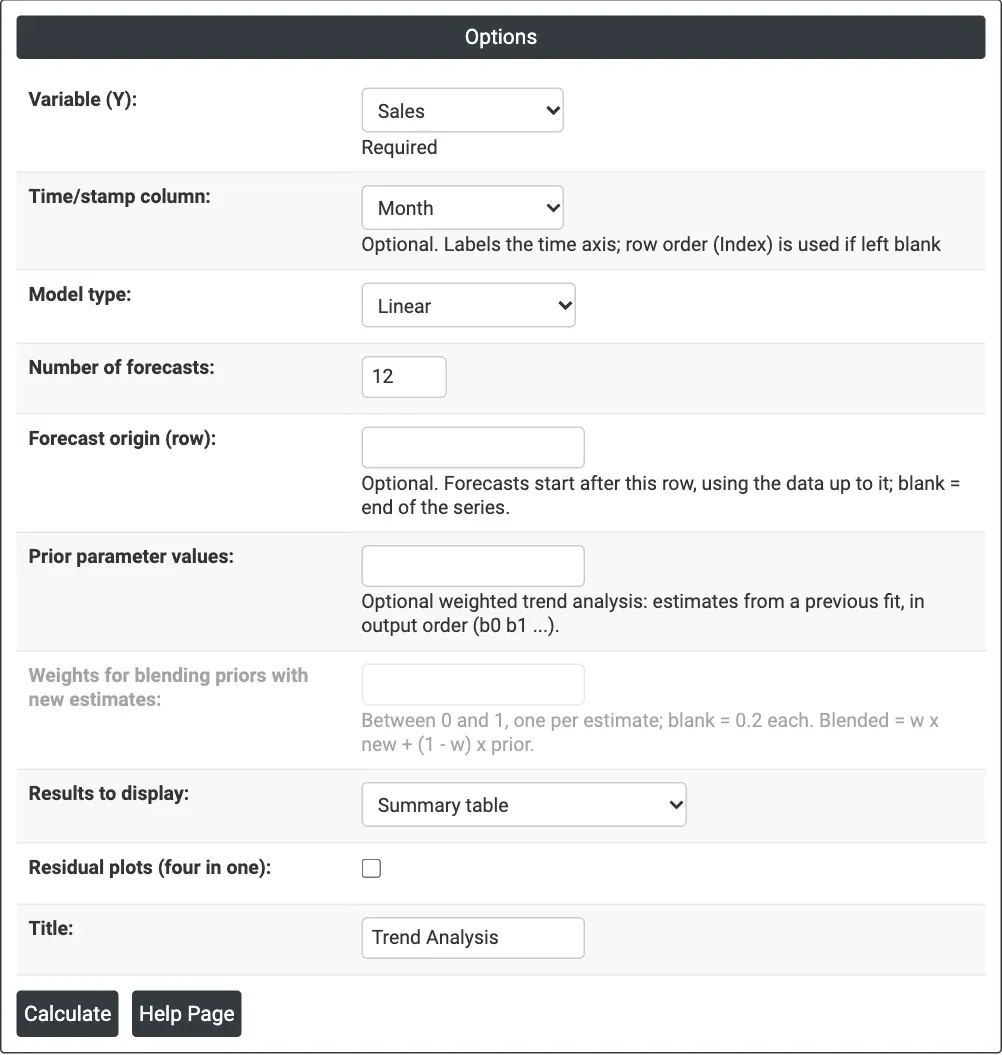
圖 1 — 月度 Sales 的線性趨勢,按 Month 標註,含 12 個預測值。
輸出說明
- Trend Analysis(圖形)— 實際資料、配適趨勢和預測值,標題中含 MAPE、MAD 和 MSD。
- Method — 資料欄、長度和模型類型(使用加權分析和 Forecast origin 時也會列出)。
- Fitted Trend Equation — 含估計值的方程。
- Weighted Estimates — 輸入先驗值時:Parameter、Prior、New、Weight 和 Blended。
- Accuracy Measures — MAPE、MAD 和 MSD。
- Forecasts — 週期和預測值。
- Results — 選擇時顯示:每個週期的 Period、資料、Trend 和 Detrend。
- Residual Plots — 勾選時顯示。
- 可透過 Download 匯出 PDF。
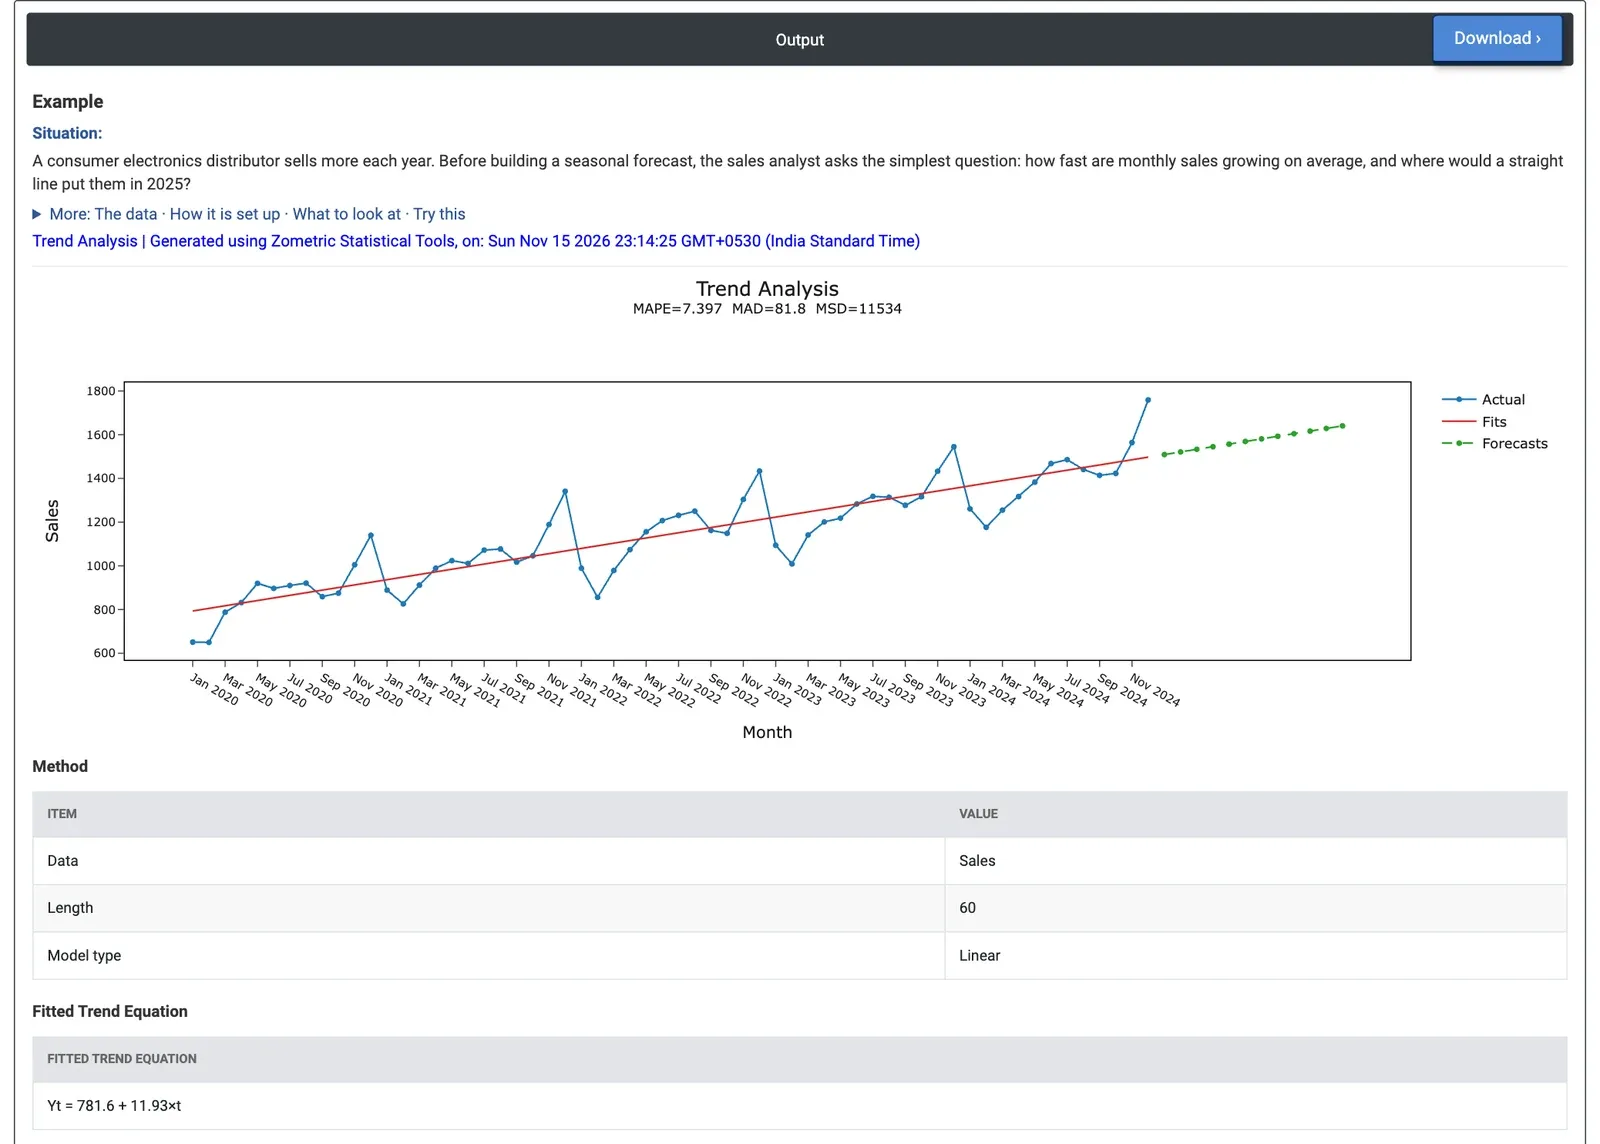
圖 2 — 穿過 60 個月銷量的一條直線:每月約增加 12 個單位。
計算範例
一家消費電子經銷商的銷量逐年增長。在建立季節性預測之前,銷售分析師提出最簡單的問題:月銷量平均增長多快?若用一條直線外推,2025 年會處於什麼水準?分析師擁有 60 個月的銷量資料(2020 年 1 月至 2024 年 12 月),並選擇 Variable (Y) = Sales、Time/stamp column = Month、Model type = Linear 和 Number of forecasts = 12。
配適的趨勢為 Yt = 781.6 + 11.93×t:銷量每月增長約 12 個單位,即每年約 143 個。直線預測 2025 年 1 月(第 61 期)為 1,509,到 2025 年 12 月(第 72 期)升至 1,641。MAPE 為 7.4%(MAD 為 81.8 個單位):各月平均偏離直線 7.4%,這主要是季節性造成的。每年 12 月都比直線高 191 至 273 個單位(2024 年 12 月:1,759 對 1,497),每年 2 月都比直線低 123 至 236 個單位。
就決策而言,這意味著直線給出了可靠的增長率,但會低估年底的高峰,並高估年初的低谷。Quadratic 模型的曲線項僅為 0.00093×t²,MAPE 相同(7.4%),因此增長接近直線;Exponential Growth(每月 1.08%)配適稍差,MAPE 為 7.6%。若要得到遵循季節性的月度預測,請對同一資料使用 Decomposition(MAPE 為 2.2%)或 Winters' Method。
常見問題
什麼情況下應使用趨勢分析?
對於具有長期趨勢且沒有明顯季節性模式的時間序列,應使用趨勢分析,例如瞭解需求每月增長多快,或在趨勢持續的情況下某項磨損量測值將達到多少。它也可作為使用 Decomposition 或 Winters' Method 等季節性方法之前有用的初步觀察。
有哪些可用的趨勢模型?
Linear 配適 Yt = b0 + b1·t,Quadratic 增加一個 b2·t² 項,兩者均採用最小平方法。Exponential Growth 配適 Yt = b0·b1^t,其中 b1 是每個週期的增長因子。S-Curve 配適 Pearl-Reed 羅吉斯曲線,該曲線最終趨於上限。Exponential Growth 和 S-Curve 要求所有值都大於零。
趨勢分析會給出預測區間嗎?
不會。預測值是將配適方程外推到未來週期,但不給出預測限。配適效果用 MAPE、MAD 和 MSD 來判斷,它們基於資料與趨勢之間的誤差。對季節性資料而言,較大的 MAPE 表明需要使用季節性方法。
什麼是加權趨勢分析?
加權趨勢分析將先前配適的估計值與新的估計值混合。每個混合估計值為 w 乘以新估計值,加上 (1 - w) 乘以先驗值,w 預設為 0.2,因此新一個週期的資料會溫和地更新已確立的趨勢,而不是取代它。