
Augmented Dickey-Fuller-toets
De Augmented Dickey-Fuller-toets onderzoekt een tijdreeks op een eenheidswortel (niet-stationariteit) tegen een stationair alternatief. Gebruik hem vóór ARIMA of andere modellen die stationariteit veronderstellen. Kies een constante, constante en trend, kwadratische trend of geen termen, en bepaal de lags via AIC, BIC, t-stat of een vast aantal. De reeks mag geen hiaten bevatten en moet minstens 6 waarden hebben. De uitvoer geeft de toetsingsgrootheid, p-waarde, lags en kritieke waarden.
Laatst beoordeeld
Belangrijkste conclusie
De Augmented Dickey-Fuller-toets (ADF) onderzoekt of een tijdreeks stationair is of een eenheidswortel heeft, zodat u kunt bepalen of u de ruwe gegevens, een trend of de gedifferentieerde reeks modelleert vóór ARIMA.
Op deze pagina
Doel
De Augmented Dickey-Fuller (ADF)-toets onderzoekt of een tijdreeks stationair is, dat wil zeggen of zij rond een vast gemiddelde (of een vaste trend) varieert of ronddwaalt zonder terug te keren. Veel voorspellingsmodellen, met name ARIMA, veronderstellen een stationaire reeks. Voer de toets uit voordat u zo'n model schat, om te beslissen of u de ruwe gegevens modelleert, een trend modelleert of de reeks eerst differentieert.
Belangrijkste mogelijkheden
- Toetst de nulhypothese van een eenheidswortel (niet-stationaire reeks) tegen een stationair alternatief.
- Vier vormen van de toetsregressie: rond een constante, een constante en lineaire trend, een constante met lineaire en kwadratische trend, of zonder een van beide.
- Kiest het aantal vertraagde verschillen automatisch op basis van AIC, BIC of de t-waarde van de laatste lag, of gebruikt een vast aantal dat u invoert.
- Rapporteert de toetsingsgrootheid, p-waarde, gebruikte lags en de kritieke waarden bij 1%, 5% en 10%, met een conclusie in gewone taal bij uw significantieniveau.
Statistische methoden
De toets schat de regressie Δyₜ = α + βt + γ·yₜ₋₁ + δ₁Δyₜ₋₁ + … + δₖΔyₜ₋ₖ + εₜ, waarbij Δyₜ = yₜ − yₜ₋₁. De constante α en de trend βt worden opgenomen of weggelaten afhankelijk van Regression type (de kwadratische optie voegt een t²-term toe). De toetsingsgrootheid is de t-ratio van γ. Als de reeks een eenheidswortel heeft, is γ = 0; een sterk negatieve toetsingsgrootheid betekent dat de reeks terugkeert naar haar gemiddelde of trend en dus stationair is. De toetsingsgrootheid volgt niet de gebruikelijke t-verdeling: de p-waarde gebruikt de benaderde verdeling van MacKinnon en de kritieke waarden komen uit de tabellen van MacKinnon, beide voor het gekozen regressietype.
De vertraagde verschillen Δyₜ₋ᵢ vangen autocorrelatie op korte termijn op. Maximum lag is standaard min(n/2 − 3, 12·(n/100)^¼), naar beneden afgerond. Bij AIC of BIC schat de tool elke lag van 0 tot het maximum en houdt hij die met het laagste criterium; bij t-stat begint hij bij het maximum en laat hij lags vallen tot de laatste lag |t| ≥ 1.645 heeft; bij Fixed gebruikt hij precies de maximale lag. N Observations is het aantal rijen dat in de regressie overblijft: n − gebruikte lags − 1. De berekening gebruikt adfuller van statsmodels. De reeks mag geen hiaten bevatten en moet minstens 6 waarden hebben.
Als de p-waarde onder het significantieniveau ligt, wordt de nulhypothese van een eenheidswortel verworpen en wordt de reeks als stationair beschouwd; anders is zij waarschijnlijk niet-stationair en is differentiëren (of een trendterm) nodig. Het significantieniveau verandert alleen deze conclusieregel; de kritieke waarden worden altijd getoond bij 1%, 5% en 10%.
Invoervelden en opties
Veld | Beschrijving |
Variable | Verplicht. De numerieke kolom met de reeks, in tijdsvolgorde. |
Regression type | Constant (toets op stationariteit rond een gemiddelde), de standaardwaarde; Constant and trend (toets op stationariteit rond een trend); Constant, linear, and quadratic trend; of None (geen constante, geen trend). |
Lag selection method | AIC (minimaliseer het Akaike Information Criterion), de standaardwaarde; BIC (minimaliseer het Bayesian Information Criterion); t-stat (laat lags vallen zolang de t-waarde van de laatste lag niet significant is); of Fixed (gebruik Maximum lag precies). |
Maximum lag | Optioneel. Bovengrens waarbinnen AIC, BIC en t-stat zoeken, of de exacte lag bij Fixed. Leeg gebruikt min(n/2 − 3, 12·(n/100)^¼). |
Significance level | Standaard 0.05 (0.001 tot 0.5). De p-waarde wordt hiermee vergeleken voor de conclusie. |
Title | Titel die in de uitvoer wordt getoond. |
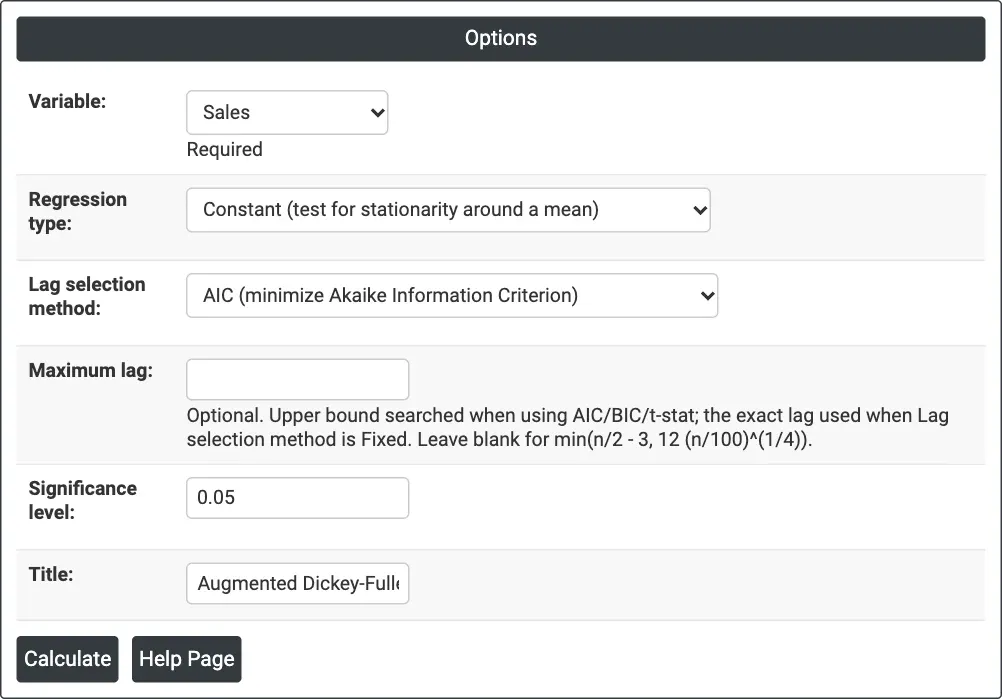
Figuur 1 — Toets van maandelijkse Sales met alleen een constante, lags gekozen via AIC, bij een significantieniveau van 0.05.
Beschrijving van de uitvoer
- Test — de variabele, de toetsingsgrootheid, p-waarde, het aantal gebruikte vertraagde verschillen, de maximaal doorzochte lag en het aantal waarnemingen in de toetsregressie.
- Critical Values — de kritieke waarden van de toetsingsgrootheid bij 1%, 5% en 10% voor het gekozen regressietype. De reeks is stationair op een niveau als de toetsingsgrootheid lager (negatiever) is dan de kritieke waarde.
- Conclusion — een zin die de p-waarde vergelijkt met het significantieniveau en aangeeft of de reeks waarschijnlijk stationair of niet-stationair is.
- PDF-export via Download.
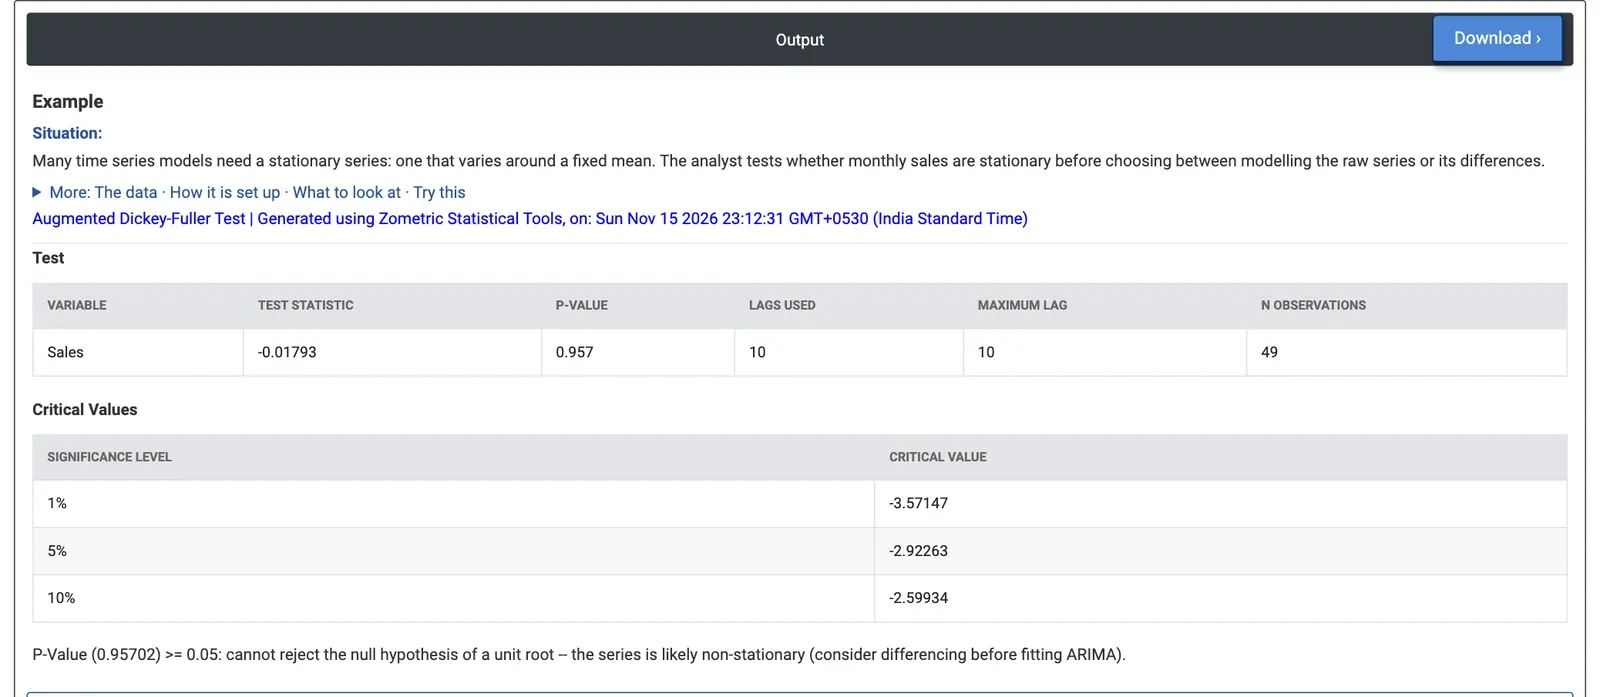
Figuur 2 — Maandelijkse verkoop getoetst rond een vast gemiddelde: toetsingsgrootheid −0.018, p-waarde 0.957, dus de reeks is niet stationair.
Uitgewerkt voorbeeld
Een verkoopanalist bij een distributeur van consumentenelektronica heeft 60 maanden aan verkochte aantallen (januari 2020 tot december 2024) en wil een ARIMA-voorspelling maken. Eerst toetst de analist of de verkoop stationair is. De analist kiest Variable = Sales en laat Regression type = Constant, Lag selection method = AIC en Significance level = 0.05 ongewijzigd.
De maximaal doorzochte lag is 10 en AIC houdt alle 10 aan, waardoor 49 waarnemingen in de toetsregressie overblijven. De toetsingsgrootheid is −0.018 met een p-waarde van 0.957; de kritieke waarde bij 5% is −2.92 en de toetsingsgrootheid ligt daar ver vandaan. De eenheidswortel kan niet worden verworpen: de verkoop varieert niet rond een vast gemiddelde, wat overeenkomt met de plot van de gegevens, waarin de verkoop elk jaar groeit.
Met Regression type = Constant and trend wordt de toetsingsgrootheid −7.78 tegenover een kritieke waarde van −3.50 bij 5% (p kleiner dan 0.001), met 9 gebruikte lags. Rond een rechte trend is de reeks stationair, dus de groei is gestaag. Voor het model betekent dit een trendterm of differentiëren; een seizoens-ARIMA met een verschil van 12 maanden en een constante, zoals op de ARIMA-pagina, vangt zowel de groei als het jaarpatroon op. De toets op Advertising Spend met een constante geeft hetzelfde beeld (toetsingsgrootheid 0.13, p-waarde 0.968).
Veelgestelde vragen
Wat zegt de Augmented Dickey-Fuller-toets u?
De ADF-toets vertelt u of een tijdreeks stationair is, dat wil zeggen of zij rond een vast gemiddelde of een vaste trend varieert, of ronddwaalt zonder terug te keren omdat zij een eenheidswortel heeft. De nulhypothese is een eenheidswortel. Veel voorspellingsmodellen, met name ARIMA, veronderstellen een stationaire reeks, dus de toets bepaalt of u de gegevens moet differentiëren of een trend moet modelleren.
Hoe interpreteert u de p-waarde van de ADF-toets?
Als de p-waarde onder het significantieniveau ligt, wordt de nulhypothese van een eenheidswortel verworpen en wordt de reeks als stationair beschouwd. Anders is zij waarschijnlijk niet-stationair en is differentiëren of een trendterm nodig. Gelijkwaardig: de reeks is stationair op een niveau als de toetsingsgrootheid lager, dus negatiever, is dan de kritieke waarde op dat niveau.
Welk regressietype kiest u voor de ADF-toets?
Kies Constant om stationariteit rond een vast gemiddelde te toetsen, Constant and trend om stationariteit rond een rechte trend te toetsen, een optie met kwadratische trend, of None voor geen constante en geen trend. In het verkoopvoorbeeld was de reeks niet stationair rond een gemiddelde (p = 0.957) maar wel stationair rond een trend (toetsingsgrootheid -7.78, p kleiner dan 0.001).
Hoe wordt het aantal lags in de ADF-toets gekozen?
Vertraagde verschillen vangen autocorrelatie op korte termijn op. Bij AIC of BIC wordt elke lag van 0 tot het maximum geschat en wordt die met het laagste criterium behouden; bij t-stat worden lags weggelaten tot de laatste een absolute t van minstens 1.645 heeft; bij Fixed wordt de maximale lag precies gebruikt. Het standaardmaximum is min(n/2 - 3, 12 x (n/100)^0.25).