
Autocorrelatiefunctie
De Autocorrelation Function berekent de correlatie van een reeks met zichzelf bij elke lag en tekent een correlogram met significantiegrenzen, plus T- en Ljung-Box Q-statistieken. Gebruik haar vóór het voorspellen om te beslissen over differentiëren en ARIMA-termen, en na het schatten om te controleren of de residuen geen tijdspatroon meer hebben. De reeks moet numeriek zijn, in tijdsvolgorde staan en geen hiaten bevatten.
Laatst beoordeeld
Belangrijkste conclusie
De autocorrelatiefunctie (ACF) meet hoe sterk een tijdreeks gecorreleerd is met zichzelf 1, 2, 3 of meer perioden eerder, en toont zo trend, seizoenspatroon of doorwerking vóór u een voorspelmodel kiest.
Op deze pagina
Doel
De Autocorrelation Function (ACF) meet hoe sterk een reeks gecorreleerd is met zichzelf 1, 2, 3 … perioden eerder. Het patroon van deze correlaties toont een trend, een seizoen of eenvoudige doorwerking van de ene periode op de volgende. Gebruik haar vóór het kiezen van een voorspelmodel, om te bepalen of de reeks gedifferentieerd moet worden en welke ARIMA-termen u kunt proberen, en na het schatten van een model, om te controleren of de residuen geen tijdspatroon meer vertonen.
Belangrijkste mogelijkheden
- Autocorrelatie bij elke lag van 1 tot het aantal lags dat u kiest, of een standaardwaarde op basis van de reekslengte.
- Correlogram (staafdiagram) met gestreepte significantiegrenzen die breder worden naarmate de lag toeneemt.
- T-statistiek voor elke lag en de cumulatieve Ljung-Box Q (LBQ)-statistiek, in één tabel.
- Werkt op elke numerieke kolom in tijdsvolgorde; de reeks mag geen hiaten bevatten.
Statistische methoden
Voor een reeks y₁ … yₙ met gemiddelde ȳ is de autocorrelatie bij lag k gelijk aan rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)², de standaard steekproef-ACF. De standaardfout gebruikt de formule van Bartlett, SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n), en groeit dus met de lag wanneer de eerdere autocorrelaties groot zijn. De kolom T is rₖ / SEₖ en de significantiegrenzen in de grafiek zijn ± t₀.₉₇₅,ₙ₋₁ × SEₖ (ongeveer ±2 standaardfouten). Een staaf buiten de grenzen is een correlatie die op het 5%-niveau waarschijnlijk geen toeval is.
De Ljung-Box-statistiek LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) toetst of de eerste k autocorrelaties gezamenlijk allemaal nul zijn. Voor een willekeurige reeks volgt zij bij benadering een chikwadraatverdeling met k vrijheidsgraden; een waarde die ruim boven de kritieke chikwadraatwaarde ligt, betekent dus dat de reeks een tijdspatroon heeft dat gemodelleerd moet worden. Als Number of lags leeg is, gebruikt de tool n/4 lags (√n + 45 wanneer n > 240), en nooit meer dan n − 1.
Zo leest u het patroon: correlaties die over veel lags langzaam afnemen wijzen op een trend (de reeks is niet stationair en moet gedifferentieerd worden); een piek bij de seizoenslag (12 voor maandgegevens) wijst op een seizoen; een scherpe afkapping na lag q wijst op een voortschrijdend-gemiddelde-term van orde q.
Invoervelden en opties
Veld | Beschrijving |
Variable | Verplicht. De numerieke kolom met de reeks, in tijdsvolgorde. |
Number of lags | Optioneel, 1 tot 1000. De hoogste getoonde lag. Leeg gebruikt n/4 (√n + 45 wanneer n > 240). Kies voor seizoensgegevens minstens twee volledige seizoenen, bijvoorbeeld 24 voor maandgegevens. |
Title | Titel die in de grafiek wordt getoond. Standaard Autocorrelation Function. |
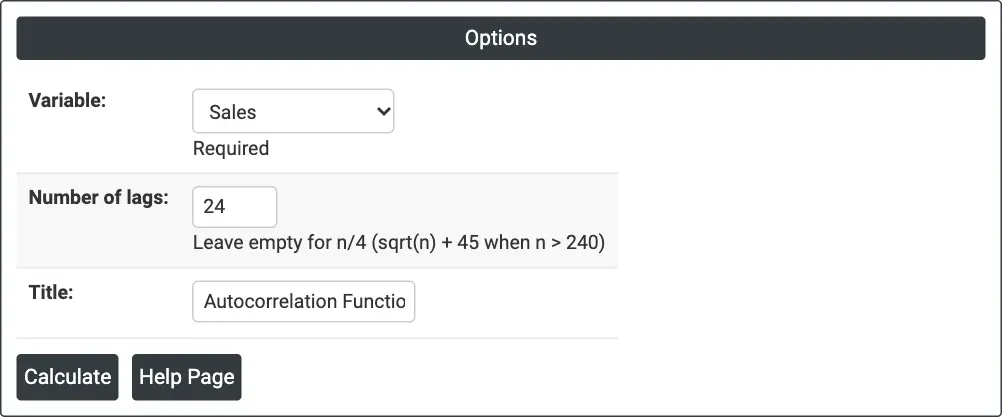
Figuur 1 — Autocorrelatie van maandelijkse Sales voor 24 lags (twee jaar).
Beschrijving van de uitvoer
- Autocorrelation Function (grafiek) — een staaf voor elke lag met de gestreepte significantiegrenzen.
- Autocorrelation Function: <variable> (tabel) — Lag, ACF, T en LBQ voor elke lag.
- PDF-export via Download.
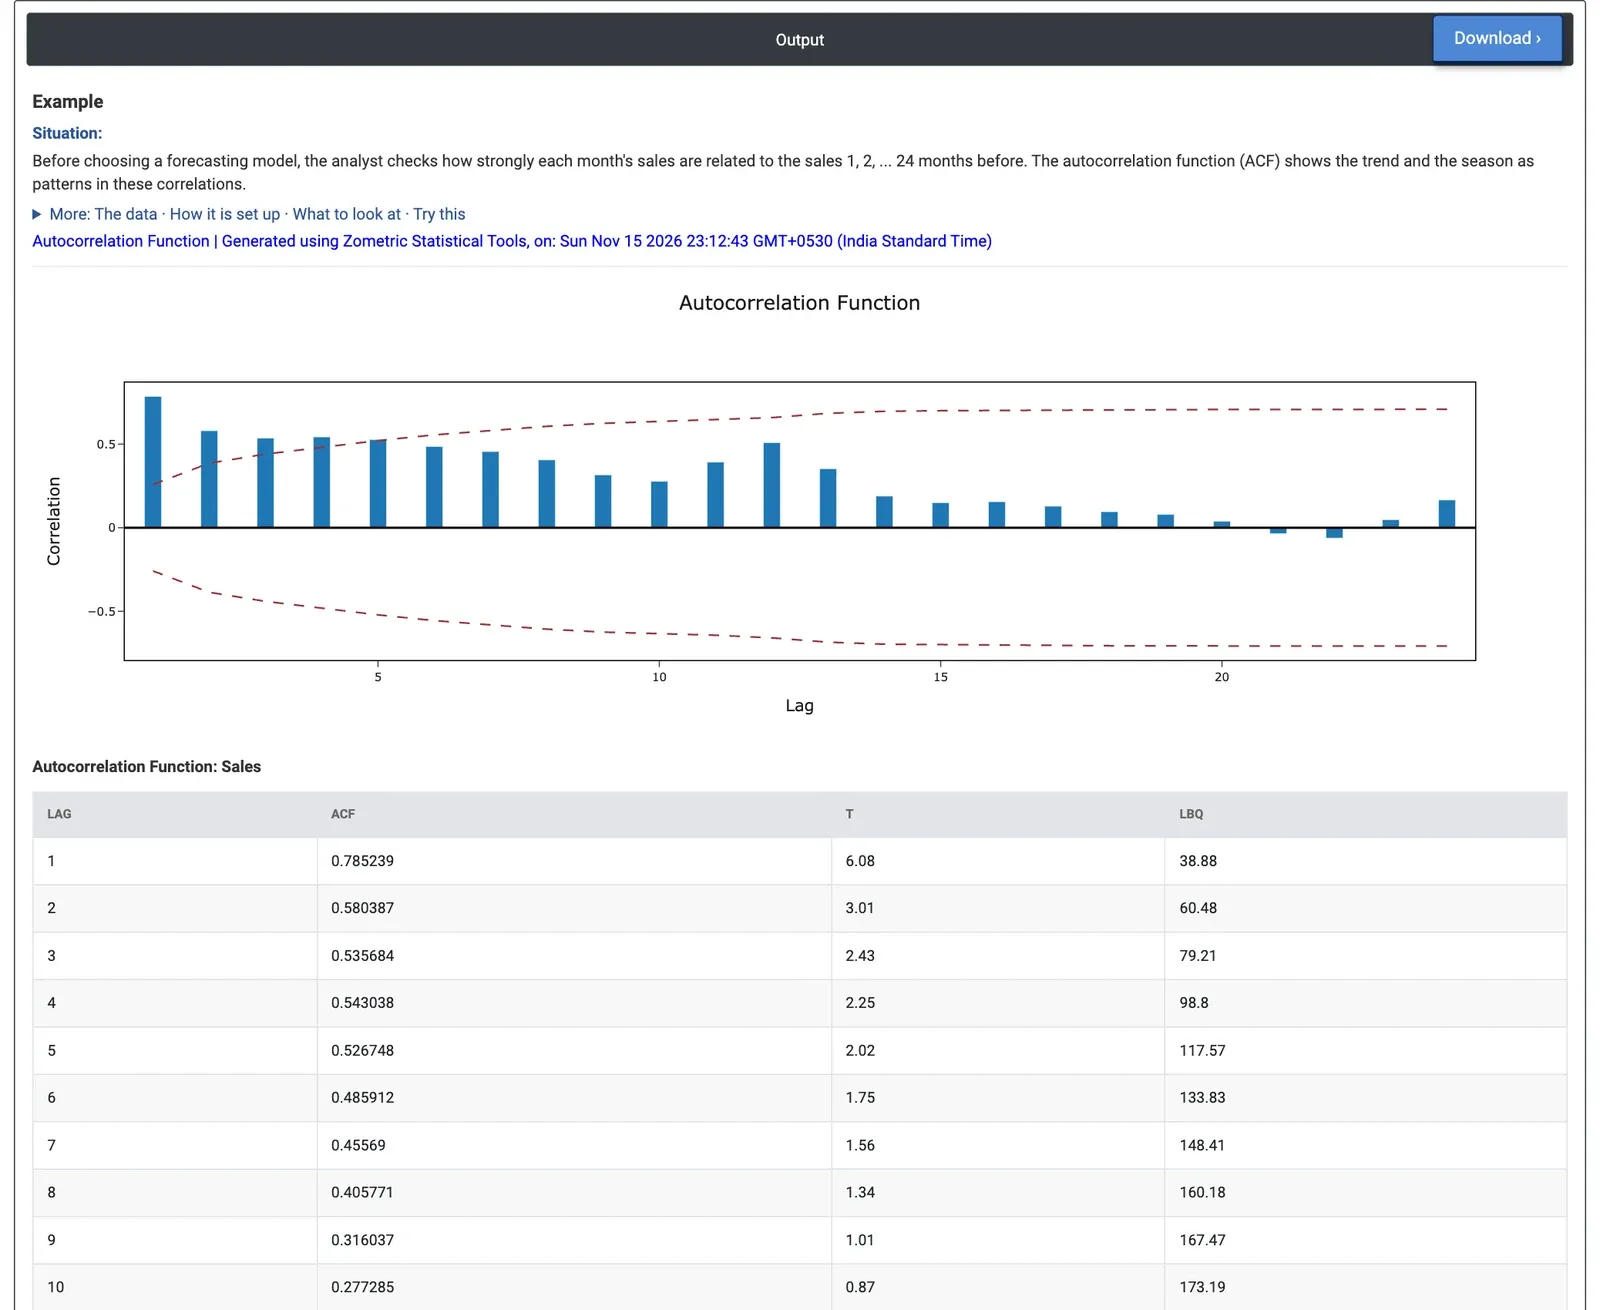
Figuur 2 — ACF van maandelijkse verkoop: een grote correlatie van 0.79 bij lag 1 die langzaam afneemt, en een tweede stijging bij lag 12.
Uitgewerkt voorbeeld
Een distributeur van consumentenelektronica registreert elke maand de verkochte aantallen, van januari 2020 tot december 2024 (60 maanden). Voordat een voorspelling wordt opgesteld, controleert de verkoopanalist hoe elke maand samenhangt met de 24 voorgaande maanden. De analist kiest Variable = Sales en Number of lags = 24.
De autocorrelatie bij lag 1 is 0.79 (T 6.08): aangrenzende maanden lijken sterk op elkaar. De correlaties nemen slechts langzaam af, van 0.58 bij lag 2 tot 0.49 bij lag 6, en lags 1 tot en met 5 liggen buiten de significantiegrenzen. Deze langzame afname is het kenmerk van een trend: de verkoop is niet stationair. Na een dieptepunt van 0.28 bij lag 10 stijgt de ACF weer tot 0.51 bij lag 12, het jaarlijkse seizoen; die staaf blijft binnen de grenzen, die dan breed zijn (±0.66) vanwege de grote eerdere correlaties. LBQ bereikt 228.1 bij lag 24, ver boven 36.4, de kritieke chikwadraatwaarde bij 5% met 24 vrijheidsgraden, dus er is een sterk tijdspatroon om te modelleren.
Voor de voorspelling betekent dit dat de reeks gedifferentieerd moet worden (hier seizoensgebonden, met 12 maanden) of dat de trend direct gemodelleerd moet worden. Bij de verschillen over 12 maanden van Sales is de langzame afname verdwenen: de ACF is 0.47 bij lag 1 en geen enkele andere lag tot en met 11 ligt buiten de grenzen, en daarom gebruikt het ARIMA-voorbeeld een AR(1)-term op de seizoensgebonden gedifferentieerde reeks. De ACF van Advertising Spend heeft een nog sterkere jaarpiek: 0.59 bij lag 12 (T 2.52).
Veelgestelde vragen
Wat is de autocorrelatiefunctie (ACF)?
De autocorrelatiefunctie meet hoe sterk een reeks gecorreleerd is met zichzelf 1, 2, 3 of meer perioden eerder. De autocorrelatie bij lag k vergelijkt elke waarde met de waarde k perioden later, ten opzichte van het gemiddelde van de reeks. Het patroon van deze correlaties toont een trend, een seizoen of eenvoudige doorwerking van de ene periode op de volgende.
Hoe leest u een ACF-plot?
Staven buiten de gestreepte significantiegrenzen zijn correlaties die op het 5%-niveau waarschijnlijk geen toeval zijn. Correlaties die over veel lags langzaam afnemen wijzen op een trend, dus de reeks is niet stationair en moet gedifferentieerd worden. Een piek bij de seizoenslag, zoals 12 voor maandgegevens, wijst op een seizoen. Een scherpe afkapping na lag q wijst op een voortschrijdend-gemiddelde-term van orde q.
Wat toetst de Ljung-Box Q (LBQ)-statistiek?
De Ljung-Box-statistiek toetst of de eerste k autocorrelaties gezamenlijk allemaal nul zijn. Voor een willekeurige reeks volgt zij bij benadering een chikwadraatverdeling met k vrijheidsgraden; een waarde die ruim boven de kritieke chikwadraatwaarde ligt, betekent dus dat de reeks een tijdspatroon heeft dat gemodelleerd moet worden. In het verkoopvoorbeeld bereikte LBQ 228.1 bij lag 24, ver boven 36.4.
Hoeveel lags gebruikt u voor de ACF?
Als het veld leeg blijft, gebruikt de tool n/4 lags, of de wortel van n plus 45 wanneer n groter is dan 240, en nooit meer dan n - 1. Kies voor seizoensgegevens minstens twee volledige seizoenen, bijvoorbeeld 24 lags voor maandgegevens, zodat de seizoenspiek en de herhaling ervan zichtbaar zijn.