
MEWMA-kaart (multivariate EWMA)
De MEWMA-kaart bewaakt twee of meer gecorreleerde variabelen tegelijk door ze gezamenlijk uit te middelen met een gewicht lambda (standaard 0.1). Gebruik hem om kleine, aanhoudende multivariate drifts op te vangen waarop een Hotelling T²-kaart trager reageert. De baseline-gemiddeldevector en de covariantie kunnen uit een stabiele periode komen. Hij zet een uitgemiddelde T²-statistiek uit tegen een chi-kwadraat-UCL met alpha 0.0027.
Laatst beoordeeld
Belangrijkste conclusie
Een MEWMA-kaart is een multivariate EWMA-regelkaart die twee of meer gecorreleerde variabelen samen uitmiddelt en daardoor gevoeliger is dan een Hotelling T²-kaart voor kleine, aanhoudende verschuivingen in het gezamenlijke proces.
Op deze pagina
Doel
Een MEWMA-kaart (Multivariate Exponentially Weighted Moving Average) is de multivariate tegenhanger van de univariate EWMA-kaart van de app en de tegenhanger voor kleine, aanhoudende verschuivingen van de Hotelling T²-kaart: waar een T²-kaart op elke nieuwe waarneming onafhankelijk reageert, middelt een MEWMA-kaart meerdere gecorreleerde variabelen over waarnemingen heen uit, waardoor ze aanzienlijk gevoeliger is voor een kleine maar aanhoudende drift in het gezamenlijke proces (bijv. een langzaam vervuilende katalysator die twee verwante kwaliteitsmetingen samen beïnvloedt) dan een niet-uitgemiddelde T²-kaart zou zijn.
Belangrijkste mogelijkheden
- Middelt twee of meer gecorreleerde variabelen gezamenlijk uit met één instelbare weegconstante (lambda).
- Detecteert kleine, aanhoudende multivariate verschuivingen aanzienlijk sneller dan de niet-uitgemiddelde Hotelling T²-kaart, ten koste van een iets tragere reactie op één grote, geïsoleerde verschuiving.
- Instelbare alpha (kans op vals alarm), standaard de in de hele app gebruikte conventie 0.0027.
- Rijen opnemen/uitsluiten en een aparte selector “estimate observations to estimate parameters” om de gemiddeldevector en covariantiematrix te baselinen op een bekende, stabiele periode.
Statistische methoden
Laat x_i de vector van de geselecteerde variabelen bij waarneming i zijn en x̄ de geschatte gemiddeldevector onder controle (geschat uit alle rijen of uit een opgegeven baseline-subset). De MEWMA-gladstrijkvector wordt recursief bijgewerkt over elke waarneming in volgorde: Z_i = λ·(x_i − x̄) + (1 − λ)·Z_{i−1}, met Z_0 = 0, waarbij λ (het veld Weight) de gladstrijkconstante is, 0 < λ ≤ 1. Kleinere λ-waarden (bijv. de standaardwaarde 0.1) wegen meer historische waarnemingen mee in elk uitgemiddeld punt, waardoor de kaart gevoeliger wordt voor kleine aanhoudende verschuivingen; grotere λ-waarden wegen recente waarnemingen zwaarder en laten de kaart steeds meer op een niet-uitgemiddelde Hotelling T²-kaart lijken.
Omdat de eigen covariantie van de gladstrijkvector krimpt naarmate er meer waarnemingen worden opgebouwd, wordt haar exacte tijdsafhankelijke covariantie gebruikt in plaats van een vaste: Σ_Zi = [λ/(2−λ)]·[1 − (1−λ)^(2i)]·Σ, waarbij Σ de steekproefcovariantiematrix van de variabelen is (het standaard gesloten resultaat voor MEWMA, Lowry, Woodall, Champ & Rigdon, 1992). De uitgezette statistiek is dan T²_i = Z_i′ Σ_Zi⁻¹ Z_i.
De bovenste regelgrens gebruikt de standaardbenadering met de chi-kwadraatverdeling, de gebruikelijke praktische keuze bij ontbreken van ARL-geoptimaliseerde gesimuleerde tabellen: UCL = chi2.ppf(1 − alpha, p), met de standaard alpha = 0.0027. Net als bij de Hotelling T²-kaart wordt alleen Rule 1 (een punt boven de UCL) getoetst, omdat dit een eenzijdige, niet-normale afstandsstatistiek is.
Invoervelden en opties
Veld | Beschrijving |
Variables | Verplicht. Selecteer 2 of meer gecorreleerde variabelen die bij elke waarneming zijn gemeten. |
Weight (lambda) | Gladstrijkconstante, 0 < lambda ≤ 1. Standaard 0.1. Kleinere waarden detecteren kleine aanhoudende verschuivingen sneller; grotere waarden reageren meer als een niet-uitgemiddelde T²-kaart. |
Alpha (false alarm rate) | Standaard 0.0027, overeenkomend met de gangbare kans op vals alarm die gelijkwaardig is aan 3 sigma. |
X scale | Optionele eigen labeling voor de waarnemingsas. |
Include or Exclude / Specify which rows / Row numbers | Bepaalt welke rijen worden uitgezet. |
Specify observations to estimate parameters (mean vector & covariance matrix) / Observations | Beperkt optioneel welke rijen worden gebruikt om de baseline-gemiddeldevector en covariantiematrix te schatten, terwijl nog steeds alle rijen worden uitgezet. |
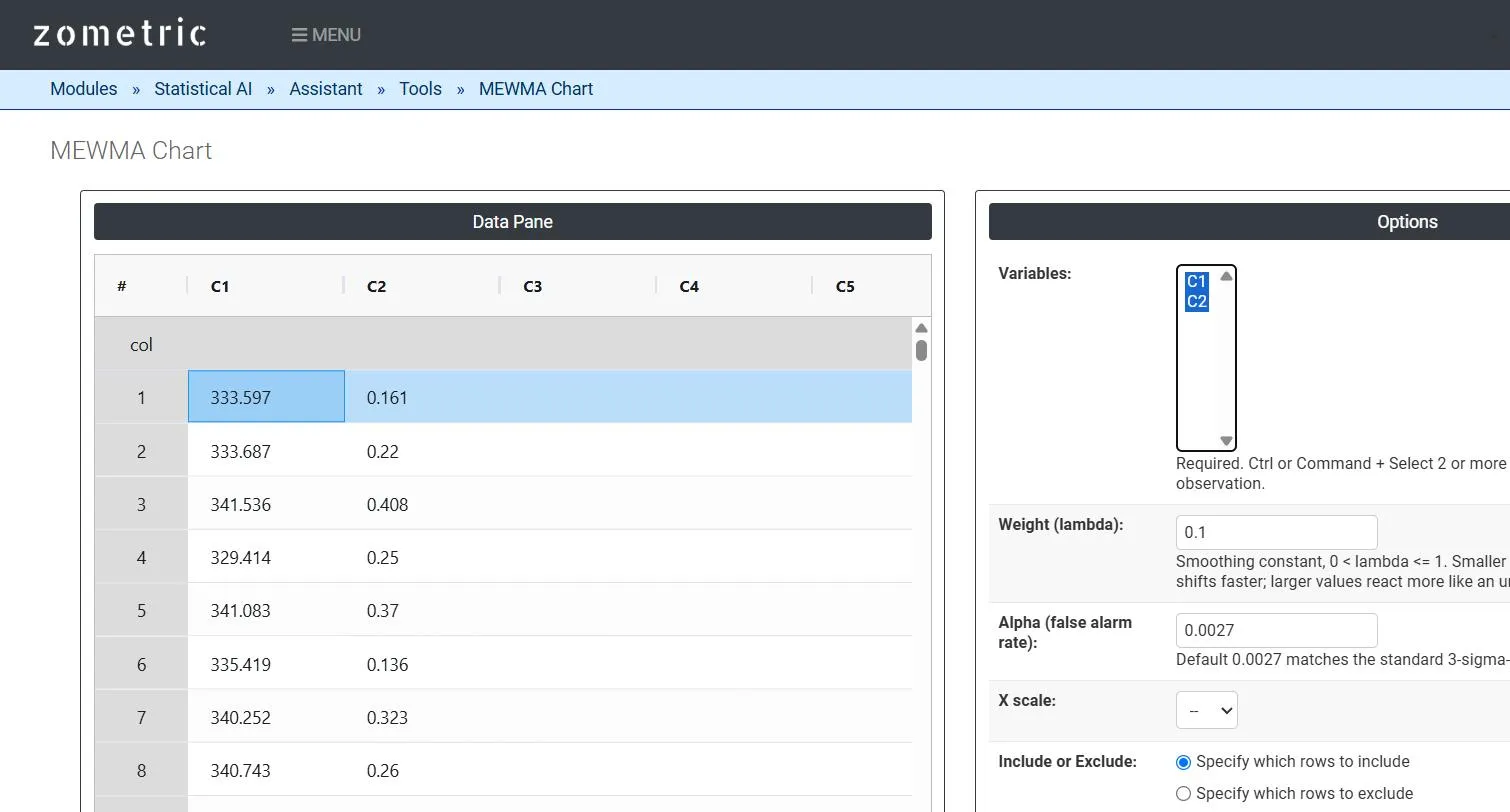
Figuur 1 — 25 gepaarde metingen van viscositeit/monomeer-% per batch, geplakt in C1–C2, beide geselecteerd als Variables, Weight (lambda) = 0.1.
Beschrijving van de uitvoer
- MEWMA Chart plot — de uitgemiddelde MEWMA T²-statistiek voor elke waarneming in tijdsvolgorde, met UCL en (bijna nul) LCL.
- Summary table — de gebruikte variabelen, p (aantal variabelen), m (waarnemingen gebruikt om parameters te schatten), Weight (lambda), Alpha en UCL.
- Nelson's Rules / Potential Special Cause Points — welke punten (indien aanwezig) de regelgrens overschreden.
- PDF-export via Download as PDF.
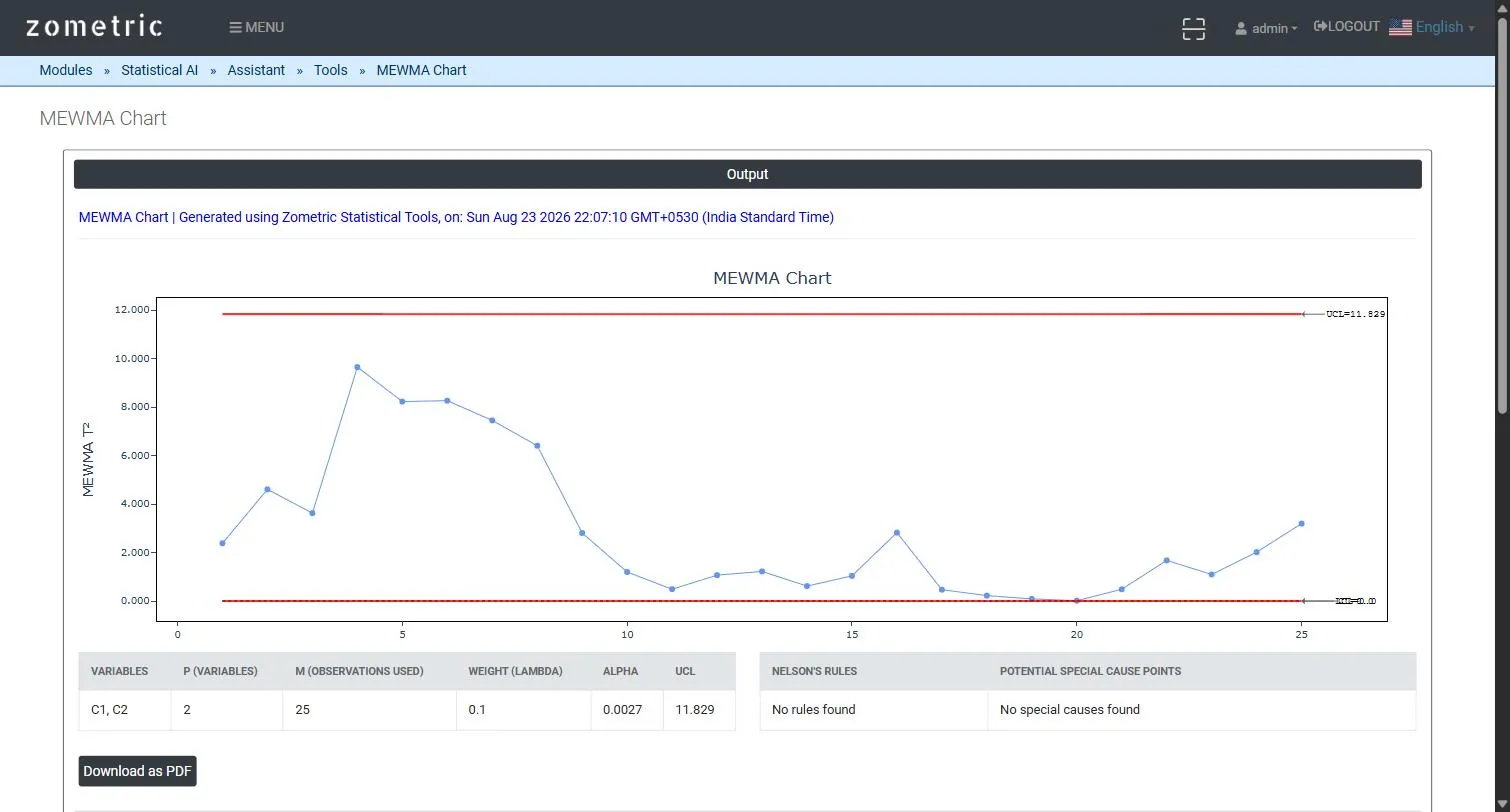
Figuur 2 — Uitvoer van de MEWMA Chart: de uitgemiddelde MEWMA T²-statistiek per batch met UCL en de samenvattingstabel Variables/p/m/Weight/Alpha/UCL.
Uitgewerkt voorbeeld
De productkwaliteit van een batchreactor hangt gezamenlijk af van de eindviscositeit (C1, cP) en het residuele monomeer-% (C2), die samen driften doordat een katalysator over 25 opeenvolgende batches langzaam vervuilt. Met Weight (lambda) = 0.1 en Alpha = 0.0027 stijgt de uitgemiddelde MEWMA T²-statistiek gestaag van batch 1 tot ongeveer batch 4–5 (tot ≈ 9.7 tegen een UCL van ≈ 11.8) doordat de ingebouwde langzame drift zich in de uitgemiddelde statistiek opbouwt, en zakt daarna weer terug — precies het soort kleine, aanhoudende, gezamenlijk gecorreleerde verschuiving die een MEWMA-kaart eerder aan het licht moet brengen dan een niet-uitgemiddelde T²-kaart.
Veelgestelde vragen
Wat is een MEWMA-kaart?
Een MEWMA-kaart (Multivariate Exponentially Weighted Moving Average) is de multivariate tegenhanger van de EWMA-kaart. Ze middelt twee of meer gecorreleerde variabelen gezamenlijk over waarnemingen heen uit en zet een T²-statistiek van de uitgemiddelde vector uit, wat haar gevoeliger maakt voor een kleine maar aanhoudende drift in het gezamenlijke proces dan een niet-uitgemiddelde Hotelling T²-kaart.
Wanneer gebruikt u een MEWMA-kaart in plaats van een Hotelling T²-kaart?
Gebruik een MEWMA-kaart wanneer het gaat om een kleine, aanhoudende verschuiving die meerdere gecorreleerde variabelen samen treft, zoals een langzaam vervuilende katalysator die twee kwaliteitsmetingen verandert. De MEWMA-kaart detecteert zulke verschuivingen aanzienlijk sneller dan de Hotelling T²-kaart, ten koste van een iets tragere reactie op één grote, geïsoleerde verschuiving.
Hoe kiest u het lambda-gewicht voor een MEWMA-kaart?
Lambda is de gladstrijkconstante, met 0 < lambda <= 1 en een standaardwaarde van 0.1. Kleinere waarden wegen meer historische waarnemingen mee in elk uitgemiddeld punt, waardoor de kaart gevoeliger wordt voor kleine aanhoudende verschuivingen. Grotere waarden wegen recente waarnemingen zwaarder, zodat de kaart steeds meer op een niet-uitgemiddelde Hotelling T²-kaart lijkt.
Hoe wordt de bovenste regelgrens van een MEWMA-kaart berekend?
De bovenste regelgrens gebruikt de chi-kwadraatbenadering: UCL = chi2.ppf(1 - alpha, p), waarbij p het aantal variabelen is en alpha standaard 0.0027 is, de kans op vals alarm die gelijkwaardig is aan 3 sigma. Alleen Rule 1, een punt boven de UCL, wordt getoetst, omdat de uitgezette statistiek een eenzijdige, niet-normale afstandsmaat is.