
Partiële autocorrelatiefunctie (PACF)
De PACF laat zien welke vertragingen (lags) van een tijdreeks eigen informatie bevatten zodra met kortere vertragingen rekening is gehouden. Gebruik haar samen met de ACF om de autoregressieve orde van een ARIMA-model te kiezen, en op residuen om te controleren op een overgebleven patroon. De reeks moet in tijdsvolgorde staan zonder hiaten. De uitvoer is een correlogram met significantiegrenzen en een tabel met PACF-waarden en T-statistieken.
Laatst beoordeeld
Belangrijkste conclusie
De partiële autocorrelatiefunctie (PACF) meet de correlatie tussen een reeks en zichzelf k perioden eerder, nadat kortere vertragingen zijn verwijderd; samen met de ACF wordt ze gebruikt om de AR-orde van een ARIMA-model te kiezen.
Op deze pagina
Doel
De partiële autocorrelatiefunctie (PACF) meet de correlatie tussen een reeks en zichzelf k perioden eerder, nadat het effect van de kortere vertragingen 1 … k − 1 is verwijderd. Waar de gewone autocorrelatie (ACF) elke vertraging als gerelateerd toont wanneer er sprake is van sterke doorwerking, laat de PACF zien welke vertragingen eigen informatie bevatten. Gebruik haar samen met de ACF om de autoregressieve (AR-)orde van een ARIMA-model te kiezen, en op modelresiduen om te controleren op een overgebleven patroon.
Belangrijkste mogelijkheden
- Partiële autocorrelatie bij elke vertraging van 1 tot het aantal vertragingen dat u kiest, of een standaardwaarde op basis van de reekslengte.
- Correlogram (staafdiagram) met gestippelde significantiegrenzen op ongeveer ±2/√n.
- T-statistiek voor elke vertraging in een tabel naast de PACF-waarden.
- Werkt op elke numerieke kolom in tijdsvolgorde; de reeks mag geen hiaten hebben.
Statistische methoden
De tool berekent eerst de steekproefautocorrelaties r₁ … rₘ en daarna de partiële autocorrelaties φₖₖ met de Durbin-Levinson-recursie: φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ), met φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ. φₖₖ is gelijk aan de laatste coëfficiënt van een AR(k)-model dat aan de autocorrelaties is aangepast, en is dus het deel van de correlatie bij vertraging k dat niet door de vertragingen 1 tot k − 1 wordt verklaard.
Voor een willekeurige reeks heeft de PACF bij elke vertraging een standaardfout van ongeveer 1/√n. De kolom T is φₖₖ·√n en de significantiegrenzen zijn ± t₀.₉₇₅,ₙ₋₁ / √n, bij elke vertraging gelijk. Een staaf buiten de grenzen is op het 5%-niveau waarschijnlijk geen toeval. Wanneer Number of lags leeg is, gebruikt de tool n/4 vertragingen (√n + 45 bij n > 240), en nooit meer dan n − 1.
Zo leest u het patroon: een PACF die na vertraging p afbreekt (grote staven bij vertraging 1 … p, kleine daarna) terwijl de ACF geleidelijk uitdooft, wijst op een AR(p)-model. Pieken bij en rond de seizoensvertraging (12 voor maandgegevens) wijzen op een seizoenscomponent. Een PACF die geleidelijk uitdooft terwijl de ACF afbreekt, wijst in plaats daarvan op een model met voortschrijdend gemiddelde.
Invoervelden en opties
Veld | Beschrijving |
Variable | Vereist. De numerieke kolom met de reeks, in tijdsvolgorde. |
Number of lags | Optioneel, 1 tot 1000. De hoogste getoonde vertraging. Leeg gebruikt n/4 (√n + 45 bij n > 240). Kies voor seizoensgegevens ten minste twee volledige seizoenen, bijv. 24 voor maandgegevens. |
Title | Titel die in de grafiek wordt getoond. Standaard Partial Autocorrelation Function. |
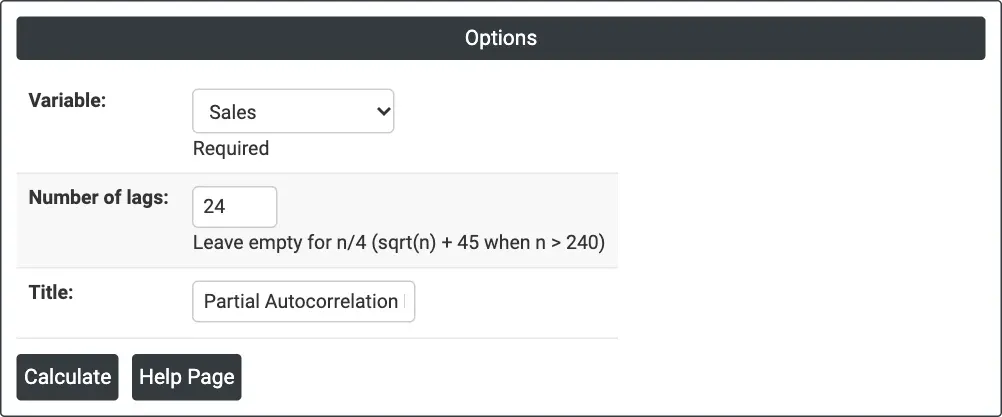
Figuur 1 — Partiële autocorrelatie van de maandelijkse Sales voor 24 vertragingen.
Beschrijving van de uitvoer
- Partial Autocorrelation Function (grafiek) — een staaf voor elke vertraging met de gestippelde significantiegrenzen.
- Partial Autocorrelation Function: <variable> (tabel) — Lag, PACF en T voor elke vertraging.
- PDF-export via Download.
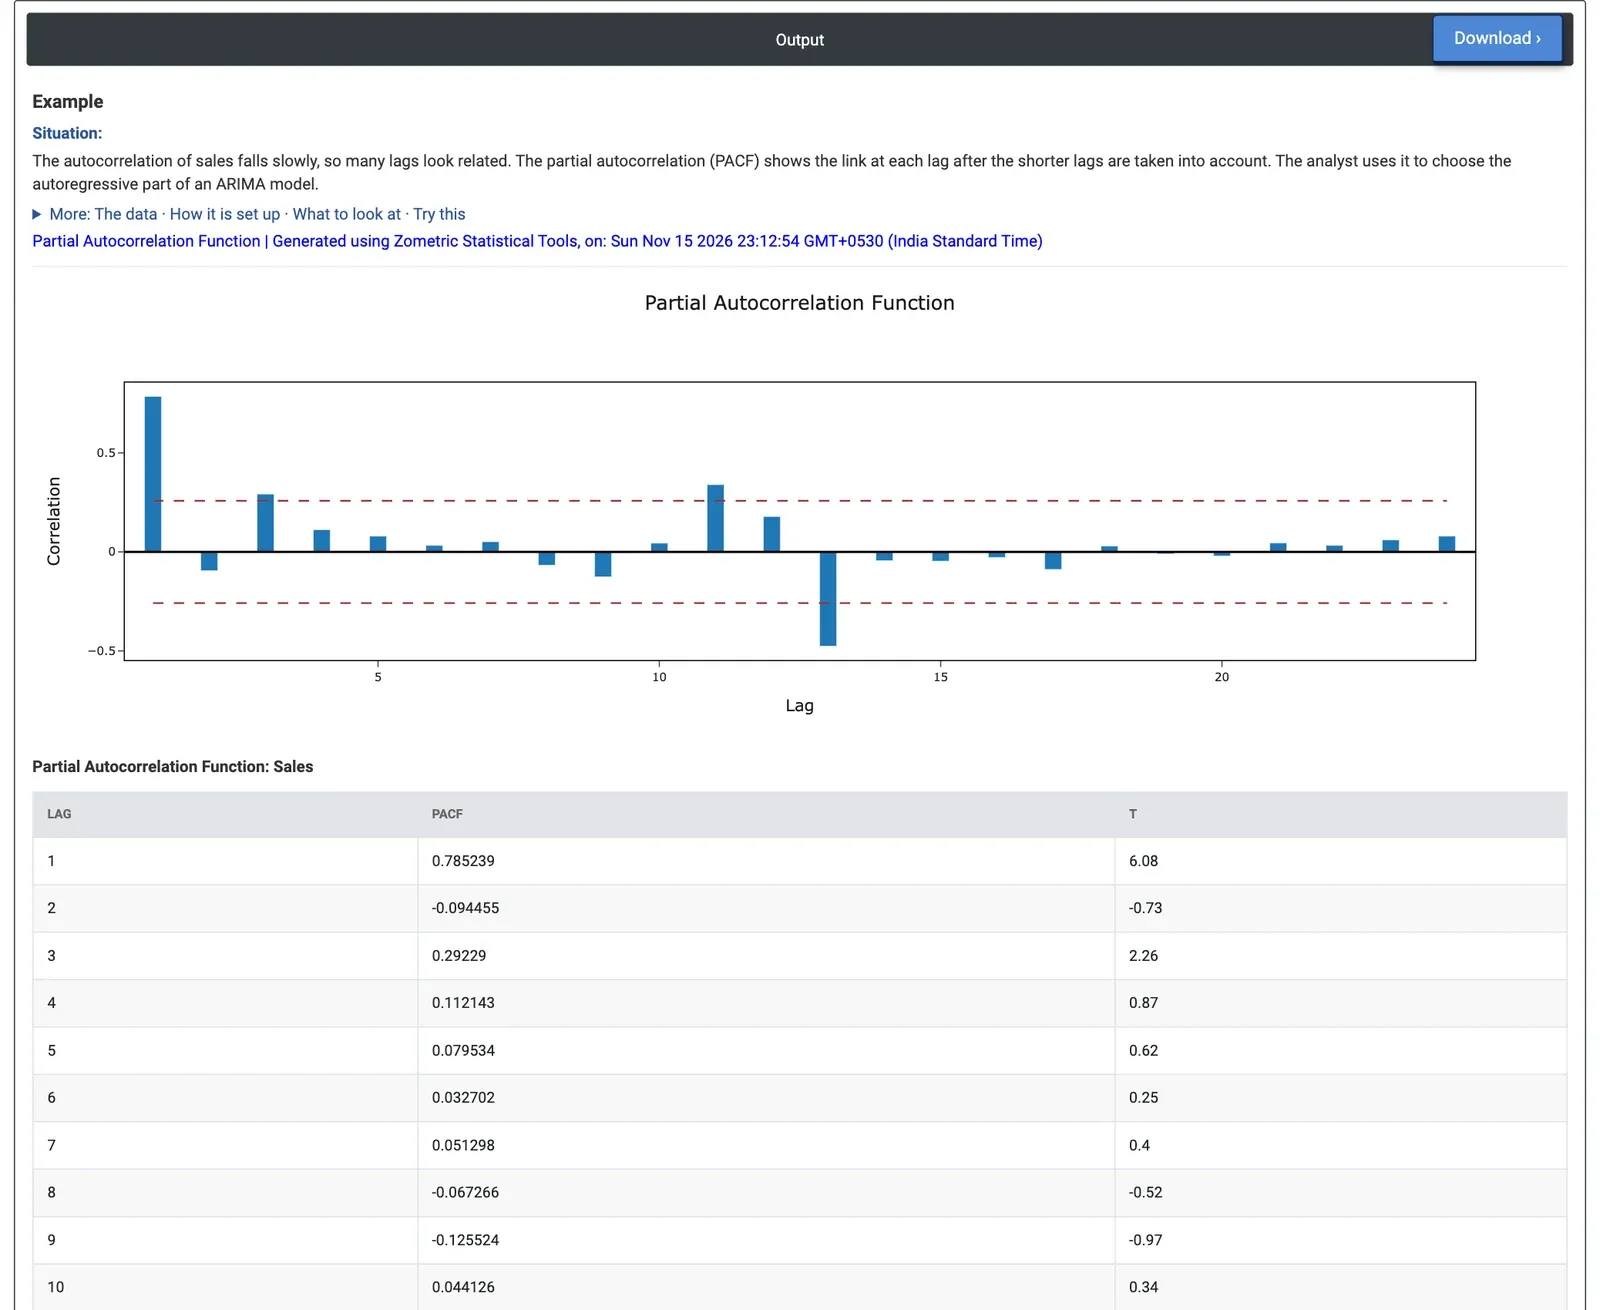
Figuur 2 — PACF van de maandelijkse verkoop: één grote piek bij vertraging 1 (0.79) en pieken bij vertraging 11 en 13 rond het jaarlijkse seizoen.
Uitgewerkt voorbeeld
Een distributeur van consumentenelektronica heeft 60 maanden aan verkoopaantallen, van januari 2020 tot en met december 2024. De autocorrelaties dalen langzaam, dus veel vertragingen lijken gerelateerd. Om het AR-deel van een ARIMA-model te kiezen, voert de verkoopanalist de PACF uit met Variable = Sales en Number of lags = 24.
Bij n = 60 zijn de significantiegrenzen ±0.26. Vertraging 1 heeft één grote piek van 0.79 (T 6.08): de verkoop van vorige maand bevat het grootste deel van de informatie over deze maand, het teken van een AR(1)-term. Vertraging 2 is klein (−0.09). Vertraging 3 ligt net buiten de grenzen met 0.29 (T 2.26), een zwak effect dat gemakkelijk te zwaar wordt gewogen. Vertraging 11 en 13 vallen op met 0.34 (T 2.63) en −0.48 (T −3.69); pieken rond vertraging 12 tonen het jaarlijkse seizoen, dat een seizoensverschil of seizoensterm beter opvangt dan extra AR-vertragingen.
De beslissing is een AR(1)-term samen met een seizoensdeel, het model dat op de ARIMA-pagina wordt gebruikt (AR 1 met een seizoensverschil van 12 maanden en een seizoens-MA-term). Advertising Spend laat dezelfde combinatie zien: pieken bij vertraging 1 (0.62), 11, 12 en 13 (−0.47), doorwerking van maand op maand plus de jaarlijkse kalender.
Veelgestelde vragen
Wat is de partiële autocorrelatiefunctie?
De partiële autocorrelatiefunctie (PACF) meet de correlatie tussen een reeks en zichzelf k perioden eerder, nadat het effect van de kortere vertragingen 1 tot k - 1 is verwijderd. Waar de gewone ACF veel vertragingen als gerelateerd toont bij sterke doorwerking, laat de PACF zien welke vertragingen eigen informatie bevatten.
Wat is het verschil tussen ACF en PACF?
De ACF geeft de totale correlatie bij elke vertraging, dus bij sterke doorwerking lijken veel vertragingen gerelateerd. De PACF verwijdert het effect van kortere vertragingen. Een PACF die na vertraging p afbreekt terwijl de ACF geleidelijk uitdooft, wijst op een AR(p)-model; een PACF die geleidelijk uitdooft terwijl de ACF afbreekt, wijst op een model met voortschrijdend gemiddelde.
Hoe interpreteert u de significantiegrenzen van de PACF?
De significantiegrenzen liggen op ongeveer plus of min 2 gedeeld door de wortel van n, bij elke vertraging gelijk. Een staaf buiten de grenzen is op het 5%-niveau waarschijnlijk geen toeval. Pieken bij en rond de seizoensvertraging, zoals 12 voor maandgegevens, wijzen op een seizoensterm in plaats van extra AR-vertragingen.
Hoeveel vertragingen gebruikt u voor een PACF?
Als Number of lags leeg blijft, worden n/4 vertragingen gebruikt, of de wortel van n plus 45 wanneer n boven 240 ligt, en nooit meer dan n - 1. Kies voor seizoensgegevens ten minste twee volledige seizoenen, bijvoorbeeld 24 vertragingen voor maandgegevens.