
ARIMA (pronóstico de Box-Jenkins)
ARIMA modela una serie medida a intervalos iguales con términos autorregresivos (p), de diferenciación (d) y de media móvil (q), más términos estacionales opcionales (P, D, Q, s) y una constante. Úselo cuando los valores dependan de valores anteriores o la serie tenga tendencia o estacionalidad. Las gráficas ACF y PACF orientan los órdenes. La salida incluye estimaciones de parámetros, pruebas de Ljung-Box, ACF/PACF de residuos, MAPE, MAD, MSD y pronósticos con límites de predicción.
Última revisión:
Idea clave
ARIMA ajusta un modelo autorregresivo integrado de media móvil de Box-Jenkins a una serie temporal con intervalos iguales y pronostica valores futuros con intervalos de predicción, captando arrastre, tendencia y estacionalidad.
En esta página
Finalidad
ARIMA ajusta un modelo autorregresivo integrado de media móvil de Box-Jenkins a una serie medida a intervalos de tiempo iguales (diarios, semanales, mensuales) y pronostica los siguientes valores con intervalos de predicción. Úselo cuando cada valor dependa de los valores anteriores, o cuando la serie tenga una tendencia o una estacionalidad repetitiva que métodos más simples, como las medias móviles o el suavizamiento exponencial, no captan bien. Las gráficas de autocorrelación (ACF) y de autocorrelación parcial (PACF) de la serie ayudan a elegir los órdenes del modelo antes de ejecutarlo.
Capacidades principales
- Términos autorregresivos (p), de diferenciación (d) y de media móvil (q) no estacionales, más términos estacionales (P, D, Q) para cualquier período estacional, p. ej., 12 para datos mensuales con un patrón anual o 7 para datos diarios con un patrón semanal.
- Término constante opcional: el nivel medio de una serie sin diferenciar, o la deriva (tendencia) promedio de una serie diferenciada.
- Estimaciones de parámetros con errores estándar, valores T y valores p, para poder eliminar los términos que no hagan falta.
- Revisión de residuos: suma de cuadrados y cuadrado medio de los residuos, pruebas chi-cuadrado de Box-Pierce modificada (Ljung-Box) en los retardos 12, 24, 36 y 48, y gráficas ACF y PACF de los residuos.
- Pronósticos con límites de predicción inferior y superior al nivel de confianza que elija; un origen de pronóstico permite pronosticar desde una fila anterior y comparar los pronósticos con lo que ocurrió realmente.
- Medidas de exactitud del ajuste MAPE, MAD y MSD, comparables con las de las demás herramientas de series temporales.
- Salida adicional opcional: estimaciones en cada iteración, matriz de correlación de los parámetros estimados, pronósticos hacia atrás y una gráfica de residuos cuatro en uno.
Métodos estadísticos
El modelo es φ(B)Φ(Bˢ)(1−B)ᵈ(1−Bˢ)ᴰ yₜ = C + θ(B)Θ(Bˢ) aₜ, donde B es el operador de retardo, φ y θ son los polinomios AR y MA no estacionales de órdenes p y q, Φ y Θ son los polinomios AR y MA estacionales de órdenes P y Q en Bˢ, s es el período estacional, C es la constante y aₜ son los residuos (perturbaciones aleatorias). La diferenciación (1−B)ᵈ(1−Bˢ)ᴰ elimina la tendencia y la estacionalidad antes de ajustar los términos AR y MA, por lo que se pierden d + D·s observaciones al inicio de la serie.
Los parámetros se estiman con el método de mínimos cuadrados de Box-Jenkins con pronósticos hacia atrás: los valores iniciales se refinan iterativamente para minimizar la suma de cuadrados de los residuos, y la serie se pronostica hacia atrás para obtener sus valores previos a la muestra. El cuadrado medio residual es MS = SS / DF, con DF = número de observaciones diferenciadas − número de parámetros estimados. El valor T de cada coeficiente es el coeficiente dividido por su error estándar, y el valor p se obtiene de la distribución t con los DF residuales. En un modelo sin diferenciar con constante, también se informa la media del proceso C / (φ(1)Φ(1)).
El estadístico de Ljung-Box Q = n(n+2) Σ rₖ² / (n−k) se calcula a partir de las autocorrelaciones de los residuos rₖ hasta cada retardo y se compara con una distribución chi-cuadrado cuyos DF son el retardo menos el número de parámetros estimados; un valor p superior a 0.05 indica que no hay evidencia de autocorrelación remanente en los residuos. Los pronósticos se calculan recursivamente a partir de la ecuación ajustada; el intervalo de predicción a h períodos es el pronóstico ± z·√(MS·Σψⱼ²), sumando los primeros h pesos ψ del modelo, por lo que los intervalos se ensanchan con el horizonte de pronóstico.
Campos y opciones de entrada
Campo | Descripción |
Variable (Y) | Obligatorio. La columna que contiene la serie, en orden temporal y a intervalos iguales. |
Autoregressive order (p) | Número de términos AR no estacionales (0 a 10, por defecto 1): cuántos valores anteriores se arrastran al valor actual. |
Difference order (d) | Número de diferencias no estacionales (0 a 3, por defecto 0). Use 1 para una serie con una tendencia que fluctúa o crece. |
Moving average order (q) | Número de términos MA no estacionales (0 a 10, por defecto 0): cuántas perturbaciones aleatorias anteriores se arrastran. |
Include seasonal terms | Márquelo para añadir los órdenes estacionales indicados a continuación. El modelo necesita al menos un término AR o MA en total. |
Seasonal AR order (P) / Seasonal difference order (D) / Seasonal MA order (Q) | Órdenes estacionales (P y Q de 0 a 5, D de 0 a 2). D = 1 modela el cambio interanual en datos mensuales con s = 12. |
Seasonal period (s) | Obligatorio con términos estacionales: el número de observaciones de una estación (12 para datos mensuales con ciclo anual, 4 para trimestrales, 7 para datos diarios con ciclo semanal). |
Include constant term | Marcado por defecto. Desmárquelo para una serie diferenciada sin deriva. |
Number of forecasts | Cuántos períodos pronosticar después del origen de pronóstico (0 a 1000; 0 = sin pronósticos). |
Confidence level (%) for forecast interval | Por defecto 95. |
Forecast origin (row) | Opcional. Los pronósticos comienzan después de esta fila, usando los datos hasta ella; en blanco = fin de la serie. Úselo para probar el modelo con datos que ya tiene. |
Results to display | Estimaciones finales, información de diferenciación, sumas de cuadrados residuales y número de observaciones; o, además, las estimaciones en cada iteración, la matriz de correlación de los parámetros estimados o los pronósticos hacia atrás. |
Residual plots (four in one) | Añade una gráfica de probabilidad normal, residuos frente a ajustes, un histograma y residuos frente al orden. |
Title | Título que se muestra en la salida. |
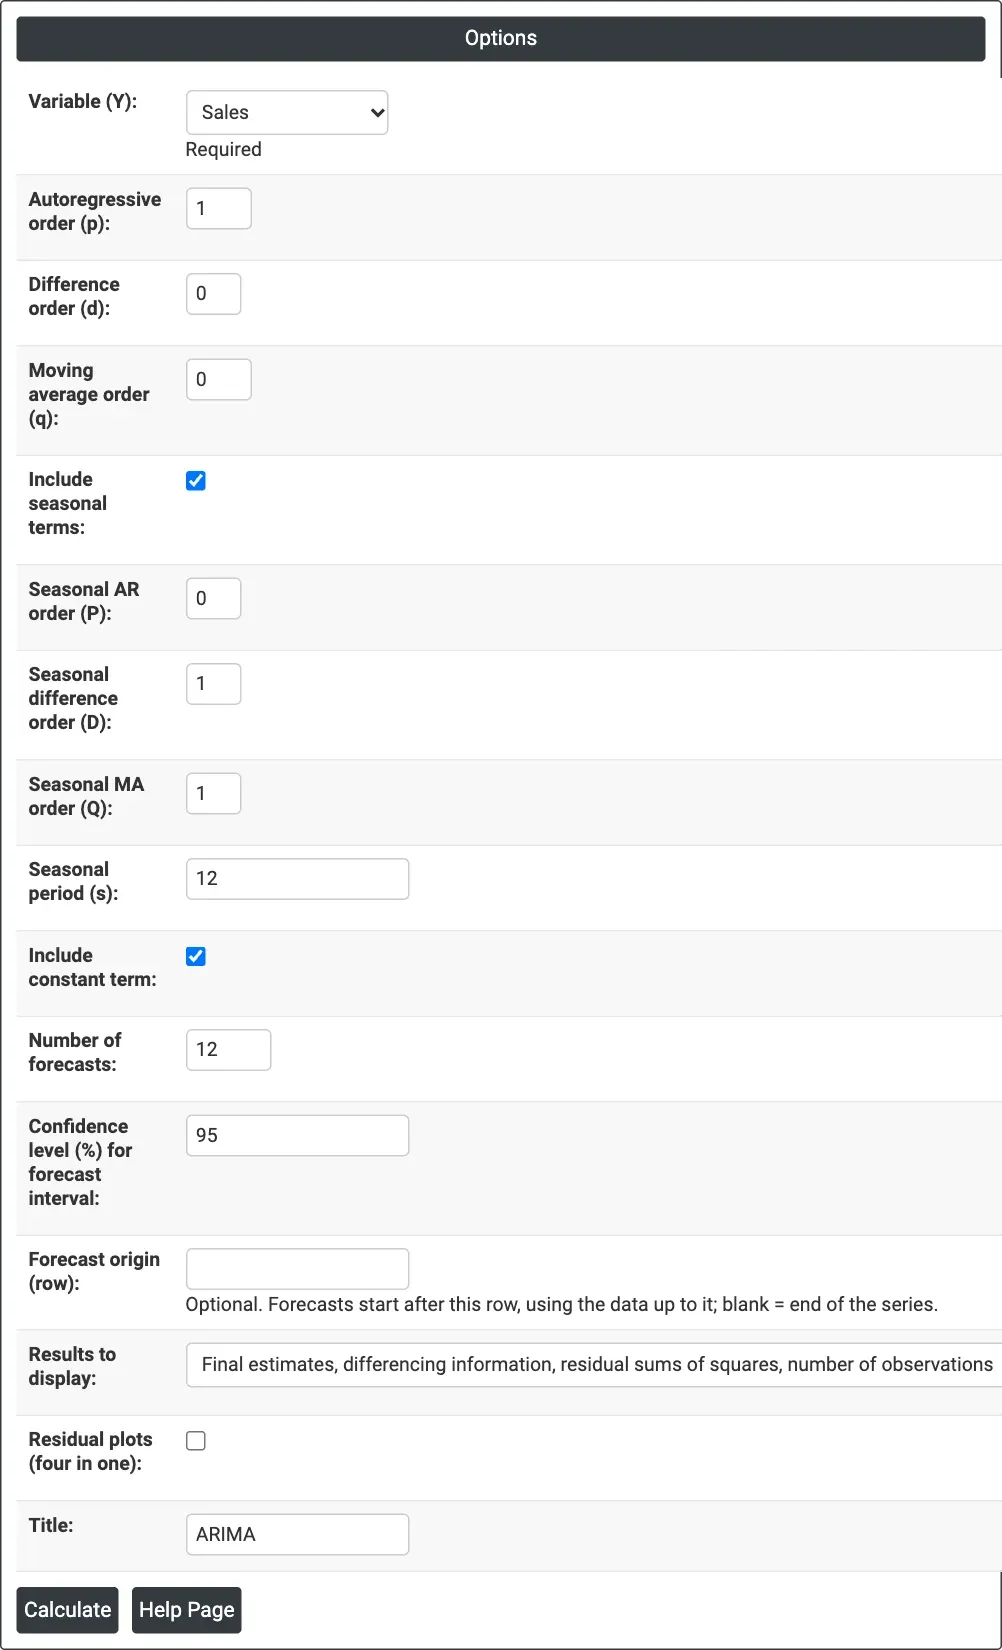
Figura 1 — El ejemplo de ventas mensuales: Variable (Y) = Sales, un modelo ARIMA(1, 0, 0)(0, 1, 1)12 estacional con constante y 12 pronósticos.
Descripción de la salida
- Gráfica ARIMA — la serie con los valores ajustados, los pronósticos y su banda de intervalo de predicción; MAPE, MAD y MSD se muestran bajo el título.
- Final Estimates of Parameters — cada término AR, SAR, MA y SMA y la constante, con coeficiente, SE Coef, T-Value y P-Value (y la media, Mean, en un modelo sin diferenciar con constante).
- Residual Sums of Squares — DF, SS y MS de los residuos.
- Estadístico chi-cuadrado de Box-Pierce modificado (Ljung-Box) — Chi-Square, DF y P-Value en los retardos 12, 24, 36 y 48 (se omiten los retardos más largos que la serie).
- Forecasts — período, pronóstico y límites de predicción inferior y superior.
- ACF y PACF de los residuos — las barras dentro de los límites discontinuos indican que no queda autocorrelación.
- Tablas y gráficas opcionales elegidas en Results to display y Residual plots, y exportación a PDF mediante Download.
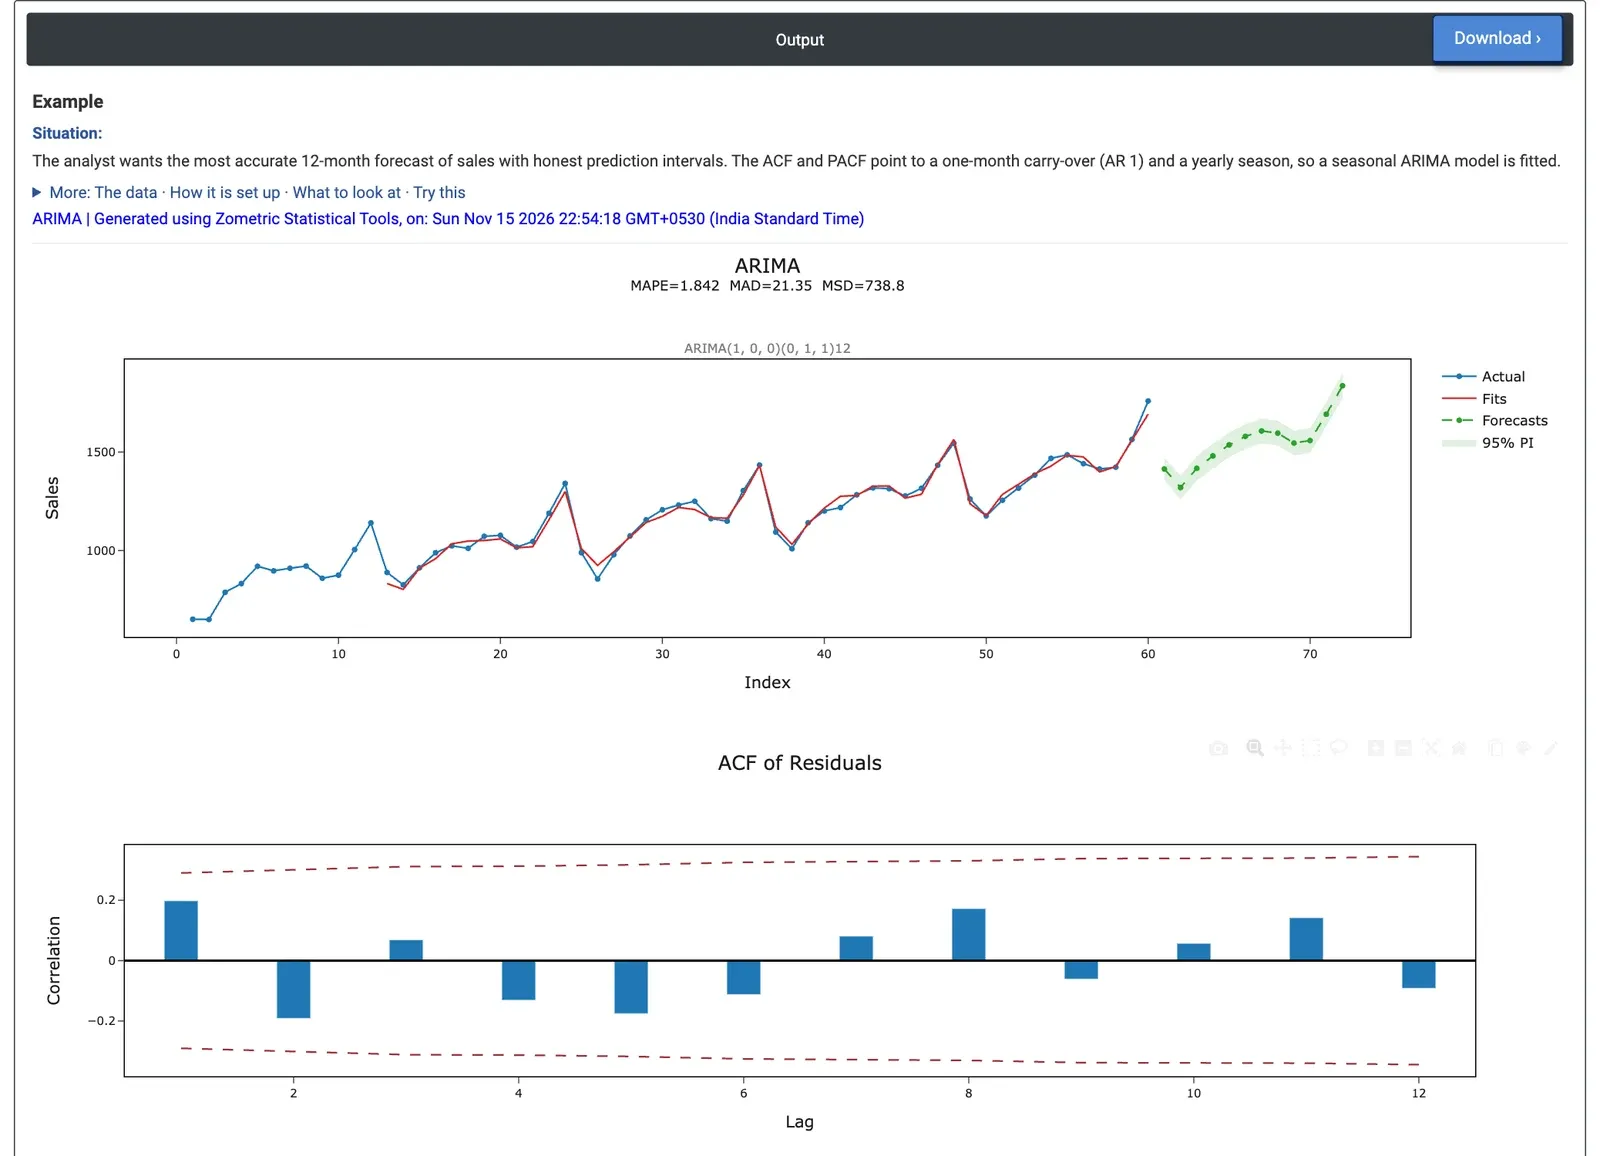
Figura 2 — Salida de ARIMA para el ejemplo de ventas mensuales: el ajuste y el pronóstico a 12 meses con su banda de predicción del 95%, y la ACF de los residuos.
Ejemplo
Un analista dispone de 60 meses de ventas (de enero de 2020 a diciembre de 2024) y desea un pronóstico a 12 meses con intervalos de predicción realistas. La ACF y la PACF indican un arrastre de un mes y una estacionalidad anual, por lo que el modelo es ARIMA(1, 0, 0)(0, 1, 1)12 con constante: Autoregressive order (p) = 1, Seasonal difference order (D) = 1, Seasonal MA order (Q) = 1, Seasonal period (s) = 12 y Number of forecasts = 12.
Ambos términos son claramente necesarios: AR 1 = 0.481 (SE 0.104, T = 4.63, p < 0.001) y SMA 12 = 0.805 (SE 0.144, T = 5.59, p < 0.001), con una constante de 69.34 (el crecimiento interanual promedio). El MS residual es 788.1 con 45 DF (60 meses − 12 perdidos por la diferencia estacional − 3 parámetros). Los valores p de Ljung-Box son 0.214, 0.319 y 0.254 en los retardos 12, 24 y 36, todos superiores a 0.05, por lo que los residuos parecen ruido aleatorio y el modelo ha captado el patrón. El ajuste es cercano: MAPE 1.84%, MAD 21.35, MSD 738.8.
El pronóstico para enero de 2025 (período 61) es de 1,414 unidades con un intervalo de predicción del 95% de 1,359 a 1,469, y sube a 1,837 para diciembre de 2025 (período 72), con intervalo de 1,774 a 1,899. Para probar el modelo antes de confiar en él, establezca Forecast origin (row) = 48 para pronosticar 2024 con los datos hasta diciembre de 2023 y compare los pronósticos con las ventas reales de 2024.
Preguntas frecuentes
¿Qué es un modelo ARIMA?
ARIMA es un modelo autorregresivo integrado de media móvil de Box-Jenkins para una serie medida a intervalos de tiempo iguales. Los términos autorregresivos arrastran valores anteriores, la diferenciación elimina la tendencia y los términos de media móvil arrastran perturbaciones aleatorias anteriores. Pueden añadirse términos estacionales para una estacionalidad repetitiva, como el período 12 en datos mensuales con un patrón anual.
¿Cuándo conviene usar ARIMA en lugar del suavizamiento exponencial?
Use ARIMA cuando cada valor dependa de los valores anteriores, o cuando la serie tenga una tendencia o una estacionalidad repetitiva que métodos más simples, como las medias móviles o el suavizamiento exponencial, no captan bien. Las gráficas de autocorrelación (ACF) y de autocorrelación parcial (PACF) de la serie ayudan a elegir los órdenes del modelo antes del ajuste.
¿Cómo se comprueba si un modelo ARIMA se ajusta bien?
Compruebe que el valor p de cada término muestre que es necesario y examine las pruebas chi-cuadrado de Ljung-Box en los retardos 12, 24, 36 y 48: un valor p superior a 0.05 indica que no hay evidencia de autocorrelación remanente en los residuos. Las barras de la ACF y la PACF de los residuos deben permanecer dentro de los límites discontinuos. MAPE, MAD y MSD resumen la exactitud del ajuste.
¿Cómo se prueba un pronóstico ARIMA antes de confiar en él?
Fije un origen de pronóstico en una fila anterior para que el modelo pronostique a partir de los datos hasta ese punto, y compare esos pronósticos con lo que ocurrió realmente. En el ejemplo, fijar el origen en la fila 48 pronostica 2024 con datos hasta diciembre de 2023 para compararlo con las ventas reales de 2024. Los intervalos de predicción se ensanchan con el horizonte de pronóstico.