
Prueba de Dickey-Fuller aumentada (ADF)
La prueba de Dickey-Fuller aumentada comprueba si una serie temporal tiene una raíz unitaria (no estacionariedad) frente a una alternativa estacionaria. Úsela antes de ARIMA u otros modelos que suponen estacionariedad. Elija constante, constante y tendencia, tendencia cuadrática o ningún término, y seleccione los retardos por AIC, BIC, t-stat o fijos. La serie no debe tener huecos y debe tener al menos 6 valores. La salida da el estadístico, el valor p, los retardos y los valores críticos.
Última revisión:
Idea clave
La prueba de Dickey-Fuller aumentada (ADF) comprueba si una serie temporal es estacionaria o tiene una raíz unitaria, y ayuda a decidir si modelar los datos originales, modelar una tendencia o diferenciar la serie antes de ARIMA.
En esta página
Finalidad
La prueba de Dickey-Fuller aumentada (ADF) comprueba si una serie temporal es estacionaria, es decir, si varía en torno a una media fija (o a una tendencia fija) o si deambula sin volver. Muchos modelos de pronóstico, en particular ARIMA, suponen una serie estacionaria. Ejecute la prueba antes de ajustar uno de estos modelos para decidir si debe modelar los datos originales, modelar una tendencia o diferenciar primero la serie.
Capacidades principales
- Contrasta la hipótesis nula de una raíz unitaria (serie no estacionaria) frente a una alternativa estacionaria.
- Cuatro formas de la regresión de la prueba: en torno a una constante, a una constante y una tendencia lineal, a una constante con tendencia lineal y cuadrática, o sin ninguna de ellas.
- Elige automáticamente el número de diferencias retardadas mediante AIC, BIC o el estadístico t del último retardo, o usa un número fijo que usted introduce.
- Informa del estadístico de prueba, el valor p, los retardos usados y los valores críticos al 1%, 5% y 10%, con una conclusión en lenguaje sencillo según su nivel de significancia.
Métodos estadísticos
La prueba ajusta la regresión Δyₜ = α + βt + γ·yₜ₋₁ + δ₁Δyₜ₋₁ + … + δₖΔyₜ₋ₖ + εₜ, donde Δyₜ = yₜ − yₜ₋₁. La constante α y la tendencia βt se incluyen o se omiten según Regression type (la opción cuadrática añade un término t²). El estadístico de prueba es el cociente t de γ. Si la serie tiene una raíz unitaria, γ = 0; un estadístico muy negativo significa que la serie es atraída de nuevo hacia su media o su tendencia, por lo que es estacionaria. El estadístico no sigue la distribución t habitual: el valor p usa la distribución aproximada de MacKinnon y los valores críticos proceden de las tablas de MacKinnon, ambos para el tipo de regresión elegido.
Las diferencias retardadas Δyₜ₋ᵢ absorben la autocorrelación a corto plazo. El retardo máximo es por defecto min(n/2 − 3, 12·(n/100)^¼), redondeado hacia abajo. Con AIC o BIC, la herramienta ajusta todos los retardos de 0 al máximo y conserva el de menor criterio; con t-stat parte del máximo y elimina retardos hasta que el último retardo tiene |t| ≥ 1.645; con Fixed usa exactamente el retardo máximo. N Observations es el número de filas que quedan en la regresión: n − retardos usados − 1. El cálculo usa adfuller de statsmodels. La serie no debe tener huecos y debe tener al menos 6 valores.
Si el valor p es inferior al nivel de significancia, se rechaza la hipótesis nula de raíz unitaria y la serie se considera estacionaria; en caso contrario, probablemente es no estacionaria y se necesita diferenciar (o añadir un término de tendencia). El nivel de significancia solo modifica esta línea de conclusión; los valores críticos se muestran siempre al 1%, 5% y 10%.
Campos y opciones de entrada
Campo | Descripción |
Variable | Obligatorio. La columna numérica que contiene la serie, en orden temporal. |
Regression type | Constant (prueba de estacionariedad en torno a una media), la opción por defecto; Constant and trend (prueba de estacionariedad en torno a una tendencia); Constant, linear, and quadratic trend; o None (sin constante ni tendencia). |
Lag selection method | AIC (minimizar el criterio de información de Akaike), la opción por defecto; BIC (minimizar el criterio de información bayesiano); t-stat (eliminar retardos mientras el estadístico t del último retardo no sea significativo); o Fixed (usar exactamente Maximum lag). |
Maximum lag | Opcional. Límite superior que exploran AIC, BIC y t-stat, o el retardo exacto que se usa con Fixed. En blanco se usa min(n/2 − 3, 12·(n/100)^¼). |
Significance level | Por defecto 0.05 (0.001 a 0.5). El valor p se compara con él para la conclusión. |
Title | Título que se muestra en la salida. |
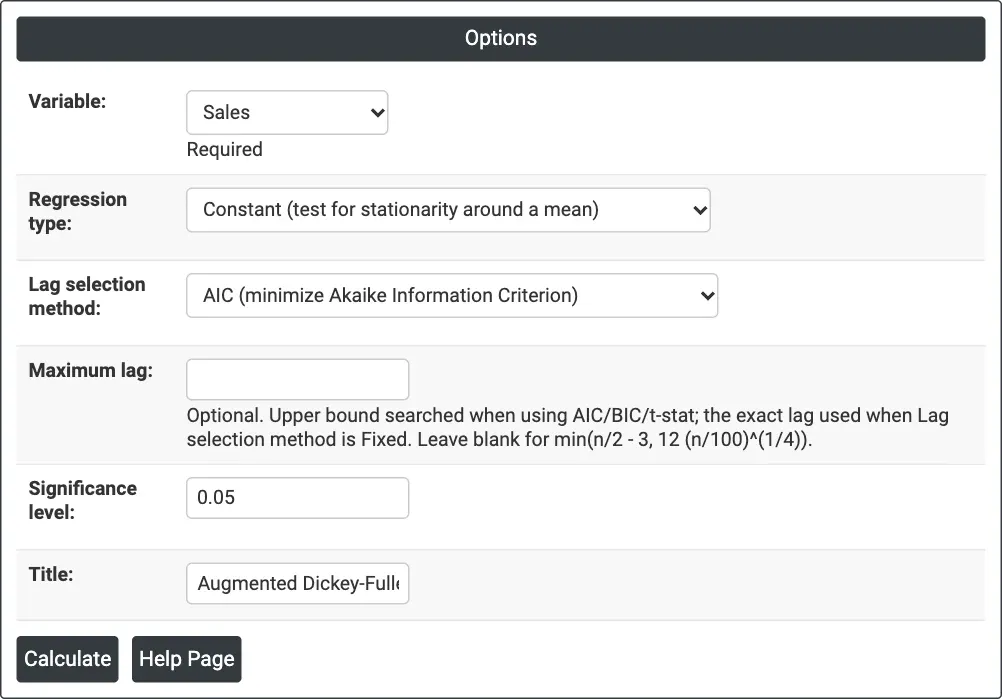
Figura 1 — Prueba de las Sales mensuales solo con constante, retardos elegidos por AIC, con un nivel de significancia de 0.05.
Descripción de la salida
- Test — la variable, el estadístico de prueba, el valor p, el número de diferencias retardadas usadas, el retardo máximo explorado y el número de observaciones de la regresión de la prueba.
- Critical Values — los valores críticos del estadístico de prueba al 1%, 5% y 10% para el tipo de regresión elegido. La serie es estacionaria a un nivel si el estadístico es menor (más negativo) que su valor crítico.
- Conclusion — una frase que compara el valor p con el nivel de significancia e indica si la serie es probablemente estacionaria o no estacionaria.
- Exportación a PDF mediante Download.
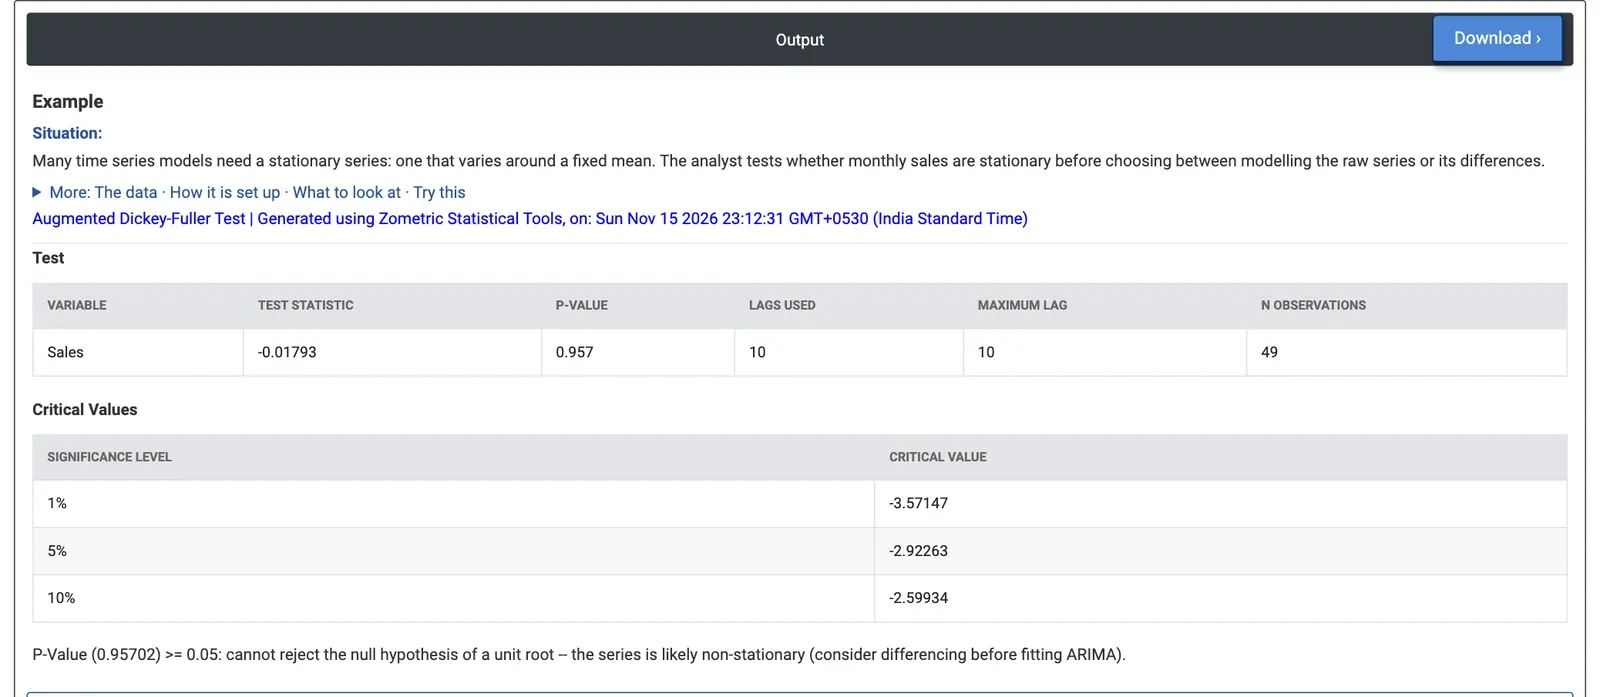
Figura 2 — Ventas mensuales evaluadas en torno a una media fija: estadístico −0.018, valor p 0.957, por lo que la serie no es estacionaria.
Ejemplo
Un analista de ventas de un distribuidor de electrónica de consumo dispone de 60 meses de ventas unitarias (enero de 2020 a diciembre de 2024) y planea un pronóstico ARIMA. Primero el analista comprueba si las ventas son estacionarias. Selecciona Variable = Sales y mantiene Regression type = Constant, Lag selection method = AIC y Significance level = 0.05.
El retardo máximo explorado es 10 y AIC conserva los 10, lo que deja 49 observaciones en la regresión de la prueba. El estadístico de prueba es −0.018 con un valor p de 0.957; el valor crítico al 5% es −2.92 y el estadístico queda muy lejos de él. No se puede rechazar la raíz unitaria: las ventas no varían en torno a una media fija, lo cual coincide con la gráfica de los datos, donde las ventas crecen cada año.
Con Regression type = Constant and trend el estadístico pasa a ser −7.78 frente a un valor crítico al 5% de −3.50 (valor p inferior a 0.001), con 9 retardos usados. En torno a una tendencia lineal la serie es estacionaria, por lo que el crecimiento es constante. Para el modelo esto significa o bien un término de tendencia o bien diferenciación; un ARIMA estacional con una diferencia de 12 meses y una constante, como en la página de ARIMA, resuelve tanto el crecimiento como el patrón anual. La prueba sobre Advertising Spend con una constante da el mismo resultado (estadístico 0.13, valor p 0.968).
Preguntas frecuentes
¿Qué indica la prueba de Dickey-Fuller aumentada?
La prueba ADF indica si una serie temporal es estacionaria, es decir, si varía en torno a una media o tendencia fija, o si deambula sin volver porque tiene una raíz unitaria. La hipótesis nula es una raíz unitaria. Muchos modelos de pronóstico, en particular ARIMA, suponen una serie estacionaria, por lo que la prueba orienta sobre si diferenciar los datos o modelar una tendencia.
¿Cómo se interpreta el valor p de la prueba ADF?
Si el valor p es inferior al nivel de significancia, se rechaza la hipótesis nula de raíz unitaria y la serie se considera estacionaria. En caso contrario, probablemente es no estacionaria y necesita diferenciación o un término de tendencia. De forma equivalente, la serie es estacionaria a un nivel si el estadístico de prueba es menor, es decir, más negativo, que el valor crítico a ese nivel.
¿Qué tipo de regresión debe elegir en la prueba ADF?
Elija Constant para contrastar la estacionariedad en torno a una media fija, Constant and trend para contrastarla en torno a una tendencia lineal, una opción de tendencia cuadrática, o None si no desea constante ni tendencia. En el ejemplo de ventas, la serie no era estacionaria en torno a una media (p = 0.957) pero sí lo era en torno a una tendencia (estadístico -7.78, p inferior a 0.001).
¿Cómo se elige el número de retardos en la prueba ADF?
Las diferencias retardadas absorben la autocorrelación a corto plazo. Con AIC o BIC se ajustan todos los retardos de 0 al máximo y se conserva el de menor criterio; con t-stat se eliminan retardos hasta que el último tiene una t absoluta de al menos 1.645; con Fixed se usa exactamente el retardo máximo. El máximo por defecto es min(n/2 - 3, 12 x (n/100)^0.25).