
Función de autocorrelación (ACF)
La función de autocorrelación calcula la correlación de una serie consigo misma en cada retardo y traza un correlograma con límites de significancia, además de los estadísticos T y Q de Ljung-Box. Úsela antes de pronosticar para decidir la diferenciación y los términos ARIMA, y después del ajuste para comprobar que los residuos no tienen patrón temporal. La serie debe ser numérica, estar en orden temporal y no tener huecos.
Última revisión:
Idea clave
La función de autocorrelación (ACF) mide cuán fuertemente una serie temporal se correlaciona consigo misma 1, 2, 3 o más periodos antes, y revela tendencia, estacionalidad o arrastre antes de elegir un modelo de pronóstico.
En esta página
Finalidad
La función de autocorrelación (ACF) mide cuán fuertemente una serie se correlaciona consigo misma 1, 2, 3 … periodos antes. El patrón de estas correlaciones muestra una tendencia, una estacionalidad o un simple arrastre de un periodo al siguiente. Úsela antes de elegir un modelo de pronóstico, para decidir si la serie necesita diferenciación y qué términos ARIMA probar, y después de ajustar un modelo, para comprobar que los residuos ya no tienen un patrón temporal.
Capacidades principales
- Autocorrelación en cada retardo desde 1 hasta el número de retardos que elija, o un valor por defecto basado en la longitud de la serie.
- Correlograma (gráfica de barras) con límites de significancia discontinuos que se ensanchan con el retardo.
- Estadístico T de cada retardo y estadístico Q de Ljung-Box (LBQ) acumulado, en una sola tabla.
- Funciona con cualquier columna numérica en orden temporal; la serie no debe tener huecos.
Métodos estadísticos
Para una serie y₁ … yₙ con media ȳ, la autocorrelación en el retardo k es rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)², la ACF muestral estándar. Su error estándar usa la fórmula de Bartlett, SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n), por lo que crece con el retardo cuando las autocorrelaciones anteriores son grandes. La columna T es rₖ / SEₖ, y los límites de significancia de la gráfica son ± t₀.₉₇₅,ₙ₋₁ × SEₖ (aproximadamente ±2 errores estándar). Una barra fuera de los límites es una correlación poco probable de deberse al azar al nivel del 5%.
El estadístico de Ljung-Box LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) contrasta si las primeras k autocorrelaciones son todas cero conjuntamente. Para una serie aleatoria sigue aproximadamente una distribución chi-cuadrado con k grados de libertad, por lo que un valor muy superior al valor crítico de chi-cuadrado significa que la serie tiene un patrón temporal que modelar. Cuando Number of lags está en blanco, la herramienta usa n/4 retardos (√n + 45 cuando n > 240), y nunca más de n − 1.
Cómo leer el patrón: las correlaciones que decaen lentamente a lo largo de muchos retardos indican una tendencia (la serie no es estacionaria y necesita diferenciación); un pico en el retardo estacional (12 en datos mensuales) indica una estacionalidad; un corte brusco tras el retardo q sugiere un término de media móvil de orden q.
Campos y opciones de entrada
Campo | Descripción |
Variable | Obligatorio. La columna numérica que contiene la serie, en orden temporal. |
Number of lags | Opcional, de 1 a 1000. El retardo más alto que se muestra. En blanco se usa n/4 (√n + 45 cuando n > 240). Para datos estacionales elija al menos dos estaciones completas, p. ej., 24 en datos mensuales. |
Title | Título que se muestra en la gráfica. Por defecto Autocorrelation Function. |
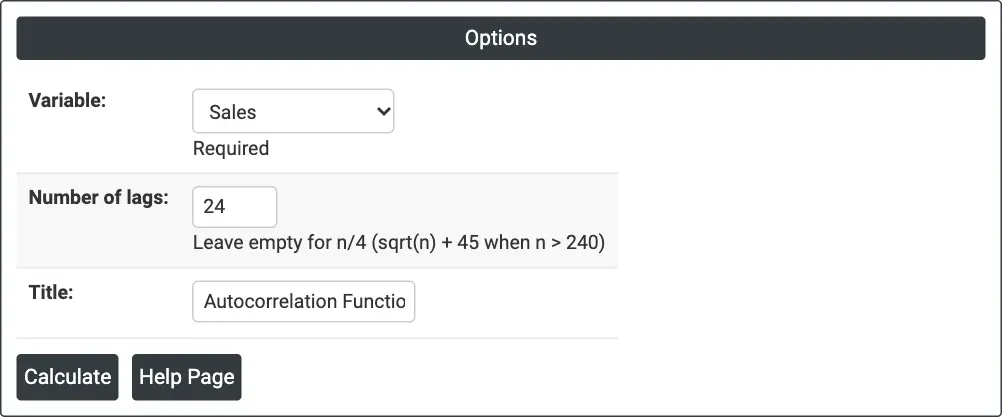
Figura 1 — Autocorrelación de las Sales mensuales para 24 retardos (dos años).
Descripción de la salida
- Autocorrelation Function (gráfica) — una barra por cada retardo con los límites de significancia discontinuos.
- Autocorrelation Function: <variable> (tabla) — Lag, ACF, T y LBQ para cada retardo.
- Exportación a PDF mediante Download.
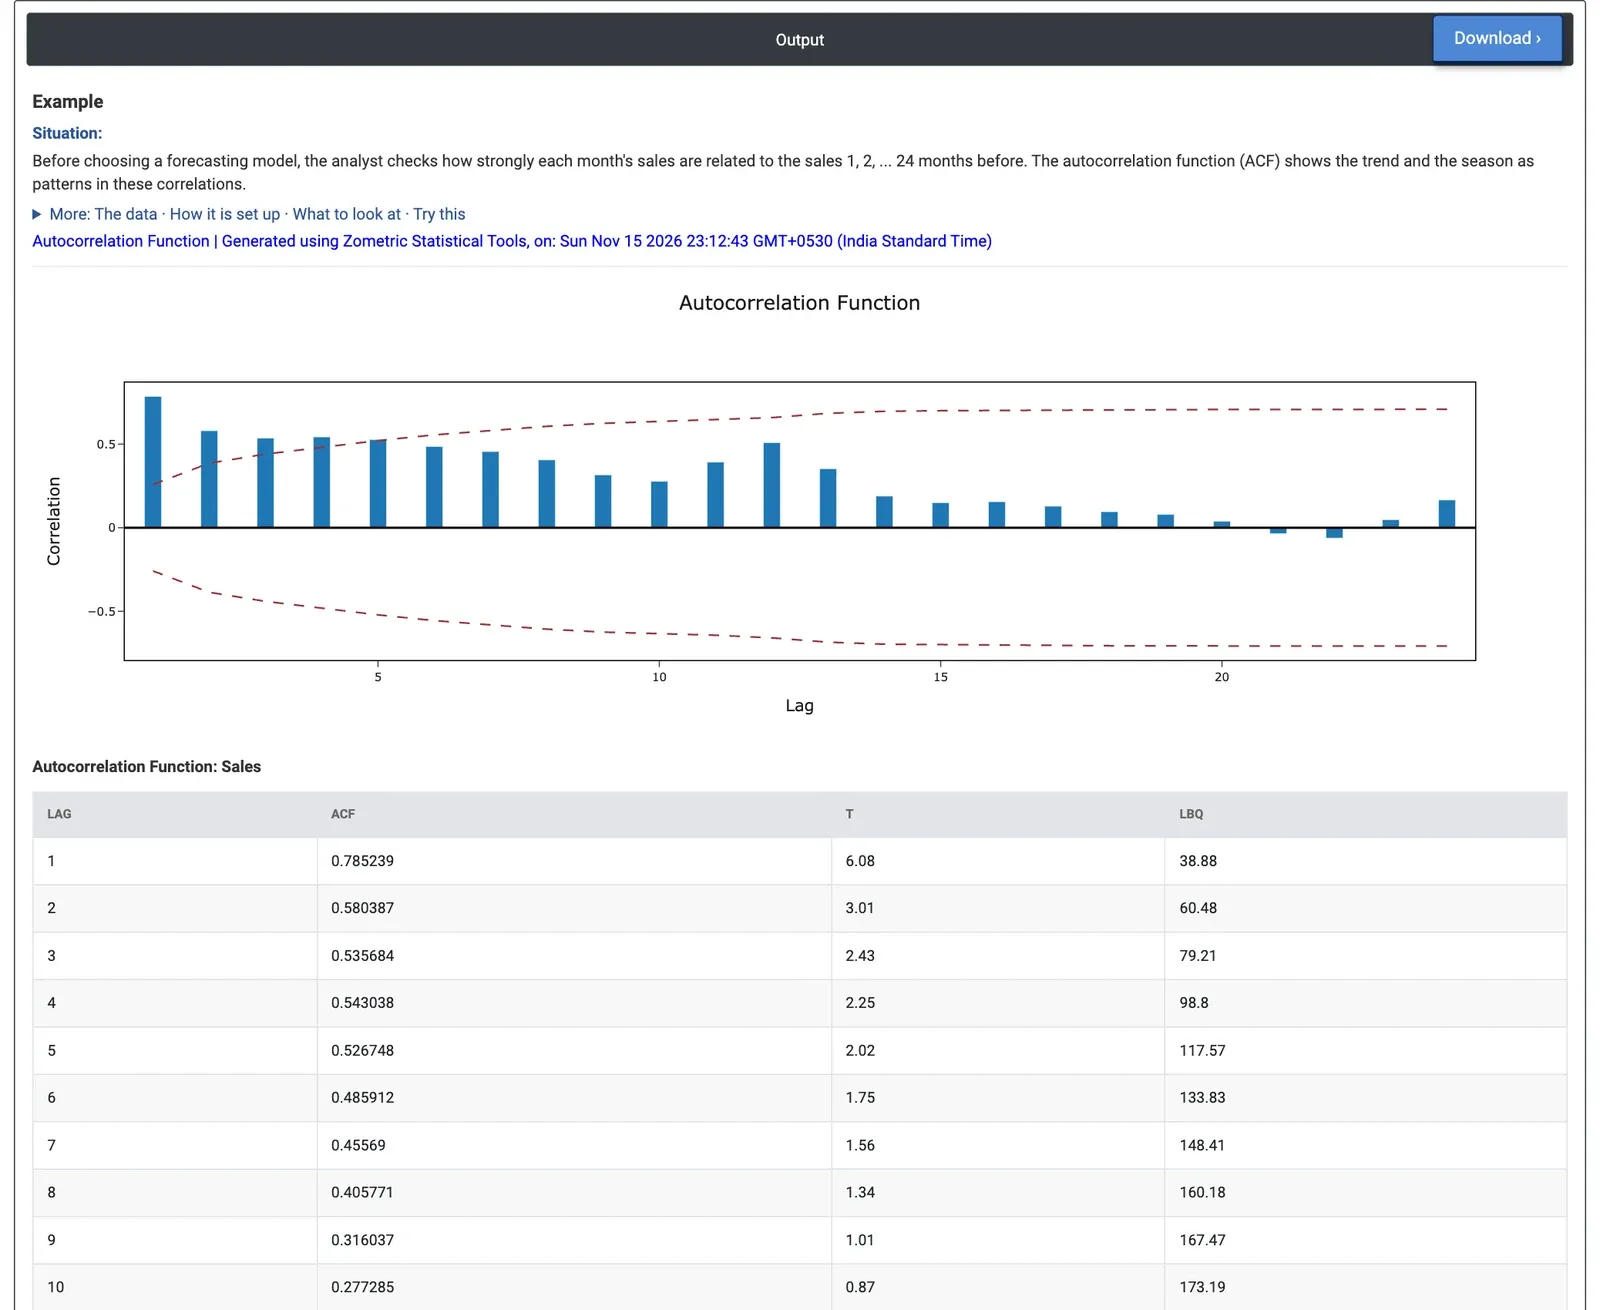
Figura 2 — ACF de las ventas mensuales: una gran correlación de 0.79 en el retardo 1 que decae lentamente, y un segundo ascenso en el retardo 12.
Ejemplo
Un distribuidor de electrónica de consumo registra las ventas unitarias cada mes, de enero de 2020 a diciembre de 2024 (60 meses). Antes de elaborar un pronóstico, el analista de ventas comprueba cómo se relaciona cada mes con los 24 meses anteriores. El analista selecciona Variable = Sales y Number of lags = 24.
La autocorrelación del retardo 1 es 0.79 (T 6.08): los meses contiguos se parecen mucho. Las correlaciones solo decaen lentamente, de 0.58 en el retardo 2 a 0.49 en el retardo 6, y los retardos 1 a 5 quedan fuera de los límites de significancia. Esta lenta caída es la marca de una tendencia: las ventas no son estacionarias. Tras un mínimo de 0.28 en el retardo 10, la ACF vuelve a subir a 0.51 en el retardo 12, la estacionalidad anual; esa barra queda dentro de los límites, que para entonces son amplios (±0.66) debido a las grandes correlaciones anteriores. LBQ alcanza 228.1 en el retardo 24, muy por encima de 36.4, el valor crítico de chi-cuadrado al 5% con 24 grados de libertad, por lo que hay un patrón temporal fuerte que modelar.
Para el pronóstico, esto significa que la serie debe diferenciarse (aquí de forma estacional, por 12 meses) o que debe modelarse directamente la tendencia. En las diferencias de 12 meses de Sales la lenta caída desaparece: la ACF es 0.47 en el retardo 1 y ningún otro retardo hasta el 11 queda fuera de los límites, por lo que el ejemplo de ARIMA usa un término AR(1) sobre la serie diferenciada estacionalmente. La ACF de Advertising Spend tiene un pico anual aún más fuerte: 0.59 en el retardo 12 (T 2.52).
Preguntas frecuentes
¿Qué es la función de autocorrelación (ACF)?
La función de autocorrelación mide cuán fuertemente una serie se correlaciona consigo misma 1, 2, 3 o más periodos antes. La autocorrelación en el retardo k compara cada valor con el valor k periodos posterior, respecto a la media de la serie. El patrón de estas correlaciones revela una tendencia, una estacionalidad o un simple arrastre de un periodo al siguiente.
¿Cómo se lee una gráfica de ACF?
Las barras fuera de los límites de significancia discontinuos son correlaciones poco probables de deberse al azar al nivel del 5%. Las correlaciones que decaen lentamente a lo largo de muchos retardos indican una tendencia, por lo que la serie no es estacionaria y necesita diferenciación. Un pico en el retardo estacional, como 12 en datos mensuales, indica una estacionalidad. Un corte brusco tras el retardo q sugiere un término de media móvil de orden q.
¿Qué contrasta el estadístico Q de Ljung-Box (LBQ)?
El estadístico de Ljung-Box contrasta si las primeras k autocorrelaciones son todas cero conjuntamente. Para una serie aleatoria sigue aproximadamente una distribución chi-cuadrado con k grados de libertad, por lo que un valor muy superior al valor crítico de chi-cuadrado significa que la serie tiene un patrón temporal que modelar. En el ejemplo de ventas, LBQ alcanzó 228.1 en el retardo 24, muy por encima de 36.4.
¿Cuántos retardos debe usar para la ACF?
Si se deja en blanco, la herramienta usa n/4 retardos, o la raíz cuadrada de n más 45 cuando n supera 240, y nunca más de n - 1. Para datos estacionales elija al menos dos estaciones completas, por ejemplo 24 retardos en datos mensuales, para que se vean el pico estacional y su repetición.