
Descomposición de series temporales (Decomposition)
La descomposición clásica suaviza la serie con una media móvil centrada, obtiene los índices estacionales a partir de las medianas de cada periodo, ajusta una recta de tendencia por mínimos cuadrados a los datos desestacionalizados y pronostica la tendencia multiplicada por el índice o más el índice. Elija un modelo multiplicativo o aditivo. Requiere al menos dos estaciones completas y ningún dato faltante. La salida incluye la ecuación de tendencia, los índices estacionales, MAPE, MAD, MSD y los pronósticos.
Última revisión:
Idea clave
La descomposición divide una serie temporal estacional en una tendencia lineal, un patrón estacional que se repite y lo que queda, y pronostica extendiendo la tendencia y repitiendo el patrón estacional.
En esta página
Finalidad
La descomposición divide una serie temporal estacional en una tendencia lineal, un patrón estacional que se repite y lo que queda. Responde a preguntas como “¿cuánto crece la demanda cada mes?” y “¿cuánto por encima o por debajo de la tendencia está diciembre cada año?”, y pronostica extendiendo la tendencia y repitiendo el patrón estacional. Úsela con datos mensuales, trimestrales o de patrones por turno con una estación estable, por ejemplo, para planificar la capacidad o el inventario de los meses de mayor demanda.
Capacidades principales
- Modelo multiplicativo (cada estación es un porcentaje por encima o por debajo de la tendencia) o modelo aditivo (cada estación es una cantidad fija por encima o por debajo).
- Índice estacional de cada periodo de la estación y ecuación de la tendencia ajustada.
- Pronósticos para cualquier número de periodos, desde el final de la serie o desde una fila anterior para probar el método con datos conocidos.
- Medidas de exactitud MAPE, MAD y MSD.
- Gráfica de descomposición (observado, tendencia, estacional, residuo), gráficas Component Analysis y Seasonal Analysis y gráficas de residuos cuatro en uno opcionales.
- Tabla completa de resultados con los valores de tendencia, estacional, sin tendencia, desestacionalizado, ajustado y de error de cada fila.
Métodos estadísticos
La herramienta usa la descomposición clásica. Primero suaviza los datos con una media móvil centrada de longitud L (la longitud estacional); para una L par usa el promedio 2×L, de modo que cada valor queda sobre un punto de tiempo. Los valores estacionales brutos son los datos divididos entre este promedio (multiplicativo) o menos este promedio (aditivo). Para cada periodo de la estación se toma la mediana de sus valores brutos y las medianas se escalan para que promedien 1 (multiplicativo) o 0 (aditivo): estos son los índices estacionales.
A continuación, los datos se desestacionalizan (divididos entre el índice, o menos el índice) y se ajusta una recta por mínimos cuadrados Yt = b₀ + b₁·t a los datos ajustados. El ajuste de cada fila es tendencia × índice (multiplicativo) o tendencia + índice (aditivo), y el error es dato − ajuste en ambos modelos. Los pronósticos extienden la recta de tendencia y aplican el índice del periodo correspondiente; no se dan intervalos de predicción. Con un origen de pronóstico, los índices y la tendencia se recalculan con los datos hasta esa fila. Exactitud: MAPE = media de |error / dato| × 100, MAD = media de |error|, MSD = media de error².
La serie requiere al menos dos estaciones completas y ningún dato faltante; el modelo multiplicativo requiere que todos los valores sean mayores que cero. Elija el multiplicativo cuando la oscilación estacional crece con el nivel de la serie y el aditivo cuando mantiene el mismo tamaño.
Campos de entrada y opciones
Campo | Descripción |
Variable (Y) | Obligatorio. La serie numérica, en orden temporal. |
Seasonal length | Obligatorio, al menos 2. Número de periodos por estación, p. ej., 12 para datos mensuales con un patrón anual, 4 para datos trimestrales. |
Model | Additive (por defecto) o Multiplicative. |
First observation is in seasonal period | Por defecto 1. La posición de la primera fila en la estación, p. ej., 6 cuando la estación empieza en enero y los datos empiezan en junio. |
Number of forecasts | Por defecto 0 (ninguno), hasta 1000. |
Forecast origin (row) | Opcional, activo cuando se solicitan pronósticos. Los pronósticos empiezan después de esta fila y usan los datos hasta ella; en blanco = final de la serie. |
Results to display | Summary table (por defecto) o Summary table and results table. |
Residual plots (four in one) | Sin marcar por defecto. Gráfica de probabilidad normal, residuos frente a ajustes, histograma y residuos frente al orden. |
Component analysis graph / Seasonal analysis graph | Ambos marcados por defecto. Añaden las dos gráficas adicionales de cuatro paneles. |
Title | Título de la salida. Por defecto Decomposition. |
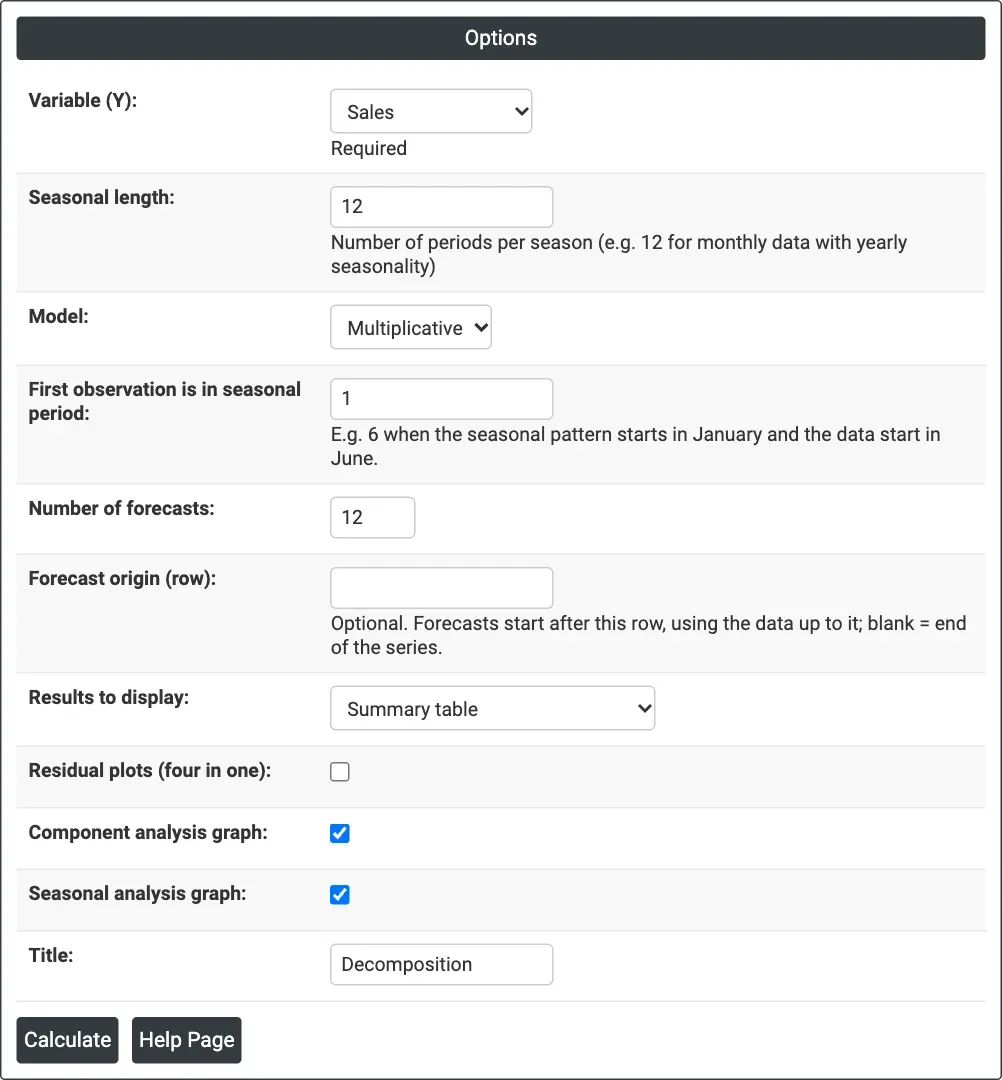
Figura 1 — Descomposición multiplicativa de las ventas (Sales) mensuales con una longitud estacional de 12 y 12 pronósticos.
Descripción de la salida
- <Model> Decomposition of <variable> — cuatro paneles: Observed, Trend, Seasonal y Residual, con MAPE, MAD y MSD en el título.
- Component Analysis for <variable> — Original Data, Detrended Data, Seasonally Adjusted Data y Seasonally Adj. and Detrended Data.
- Seasonal Analysis for <variable> — Seasonal Indices, Detrended Data by Season (gráficas de caja), Percent Variation by Season y Residuals by Season.
- Residual Plots for <variable> — cuando se marca.
- Method — tipo de modelo, columna de datos, longitud, longitud estacional (y primer periodo y origen del pronóstico cuando se establecen).
- Fitted Trend Equation, Seasonal Indices (uno por periodo), Accuracy Measures (MAPE, MAD, MSD) y Forecasts (periodo y pronóstico).
- Results — cuando se elige: Period, data, Trend, Seasonal, Detrend, Deseason, Predict y Error de cada fila.
- Exportación a PDF mediante Download.
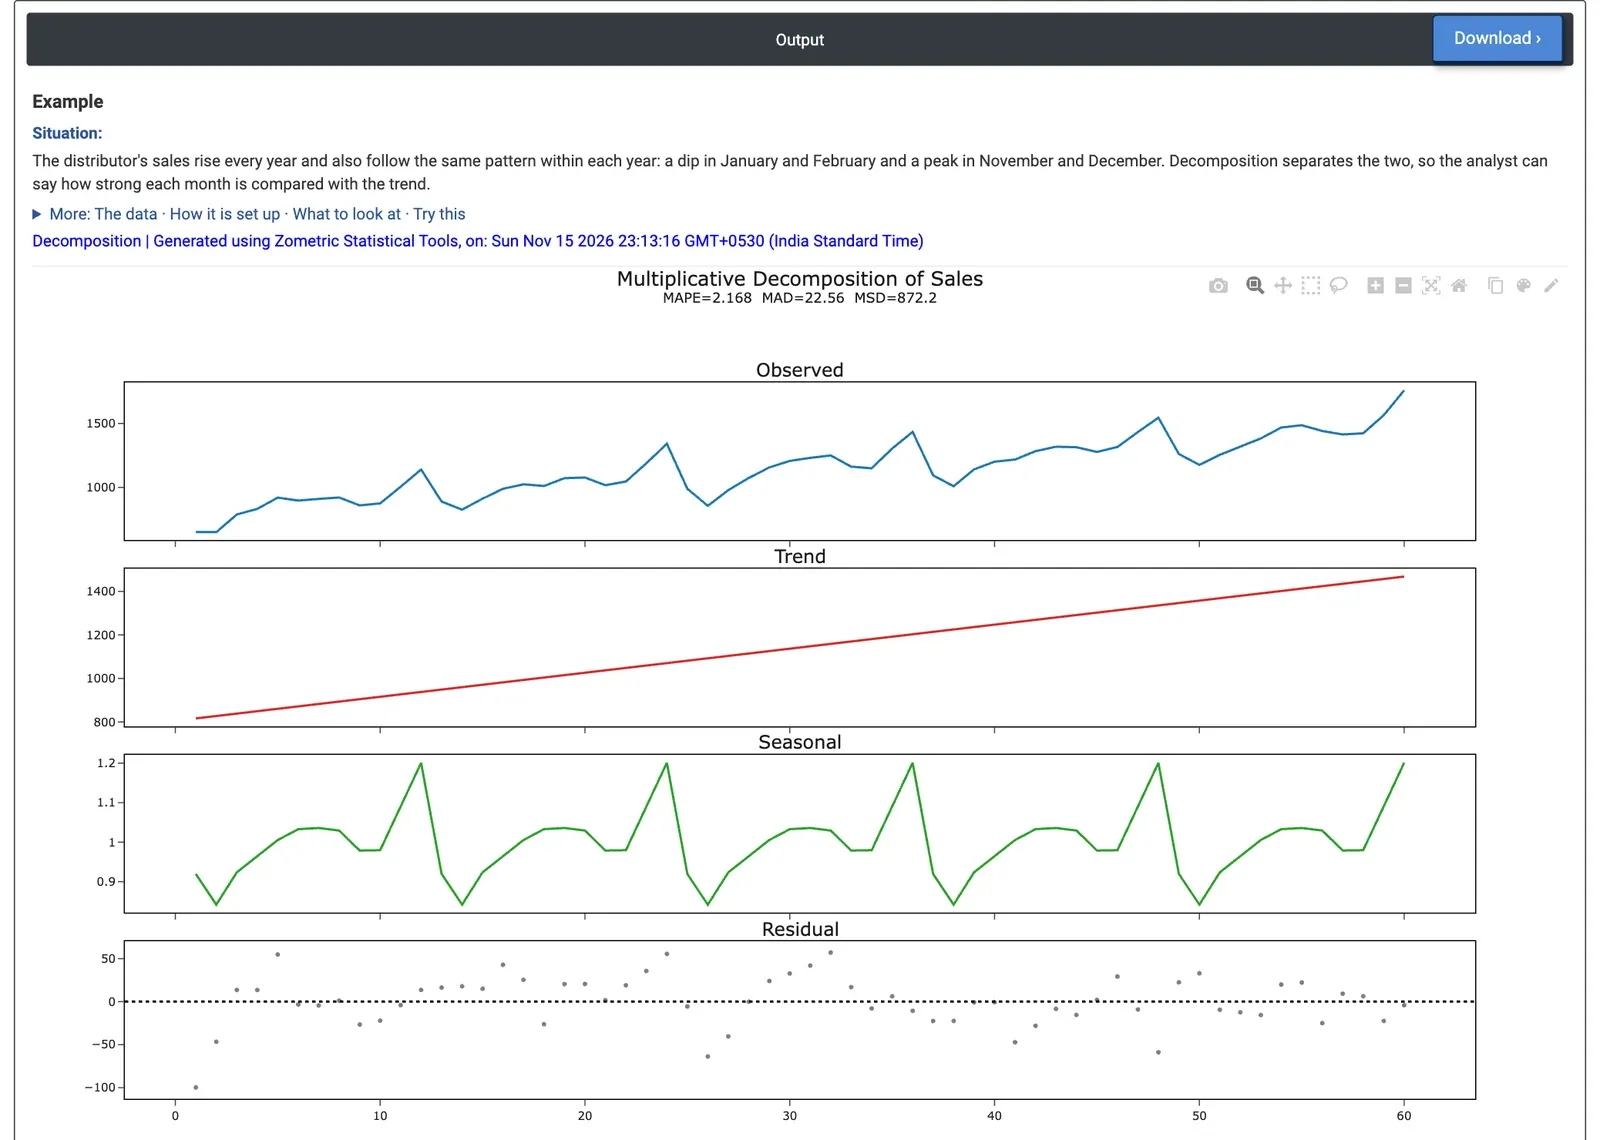
Figura 2 — Descomposición multiplicativa de 60 meses de ventas: una tendencia creciente, un patrón estacional que se repite cada año y residuos pequeños.
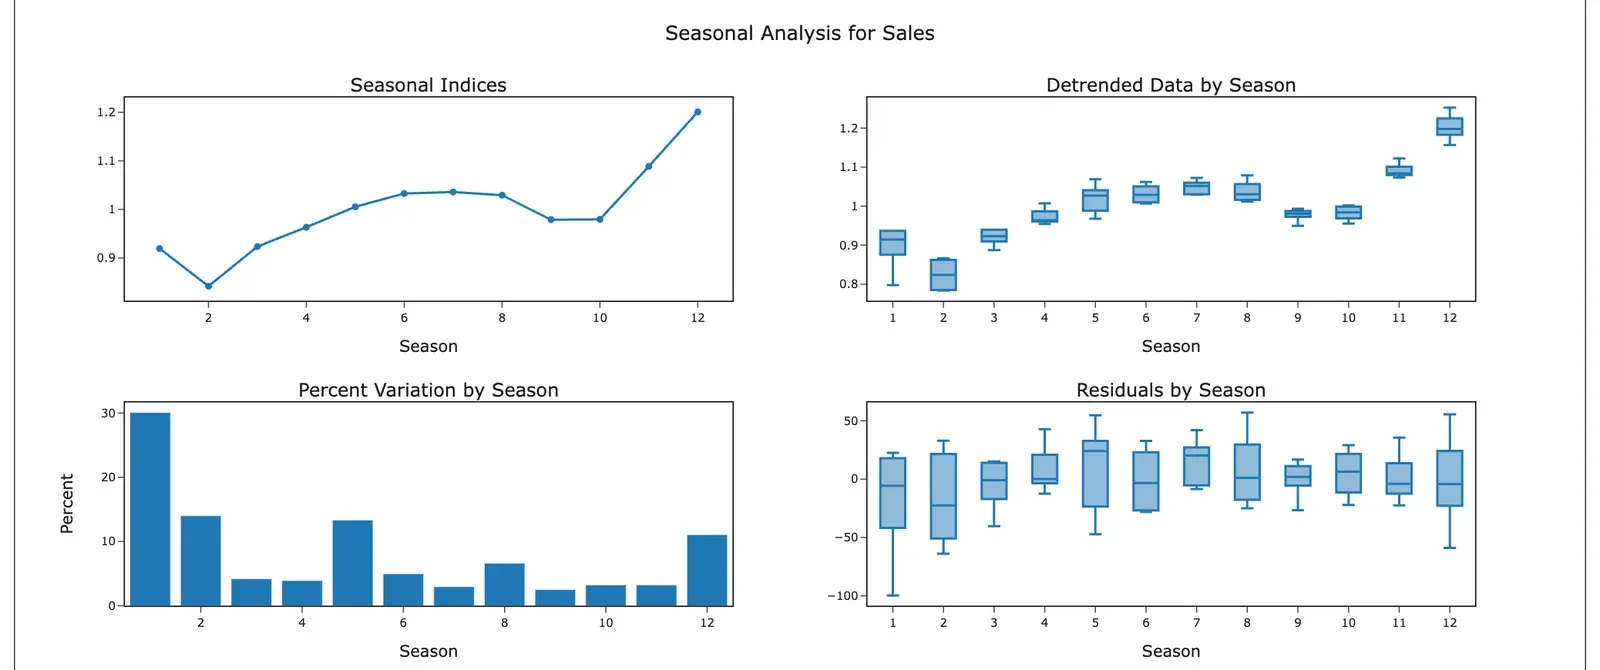
Figura 3 — Seasonal Analysis del ejemplo: febrero es el mes más bajo (índice 0.84) y diciembre el más alto (1.20).
Ejemplo
Las ventas de un distribuidor de electrónica de consumo suben cada año y siguen además el mismo patrón dentro del año: una caída a comienzos de año y un máximo en noviembre y diciembre. El analista de ventas dispone de 60 meses de ventas en unidades (de enero de 2020 a diciembre de 2024) y necesita saber qué tan fuerte es cada mes en comparación con la tendencia, además de un pronóstico para 2025. El analista selecciona Variable (Y) = Sales, Seasonal length = 12, Model = Multiplicative y Number of forecasts = 12.
La tendencia es Yt = 805.33 + 11.049×t: unas 11 unidades más cada mes. Los índices estacionales muestran diciembre en 1.20 (20% por encima de la tendencia) y noviembre en 1.09, mientras que febrero está en 0.84 (16% por debajo de la tendencia) y enero y marzo en 0.92. El MAPE es 2.2% (MAD 22.6 unidades), frente a 7.4% de una recta de tendencia sola en la página Trend Analysis: la estación explica la mayor parte de lo que la recta no capta. Los pronósticos de 2025 siguen la misma forma, desde 1,255 unidades en febrero hasta 1,922 en diciembre.
Para la planificación, esto significa que el inventario y el personal de diciembre deben situarse aproximadamente una quinta parte por encima del nivel de la tendencia, y que febrero puede quedar muy por debajo. La gráfica Percent Variation by Season muestra que enero es el mes con más variación de un año a otro, por lo que su pronóstico es el menos cierto. Con Model = Additive el MAPE es 2.21% frente a 2.17%, así que cualquiera de las dos formas describe esta estación; la versión aditiva da a cada mes un número fijo de unidades (diciembre +224, febrero −193) en lugar de un porcentaje.
Preguntas frecuentes
Descomposición aditiva o multiplicativa: ¿cuál debe usarse?
Elija la multiplicativa cuando la oscilación estacional crece con el nivel de la serie, de modo que cada estación es un porcentaje por encima o por debajo de la tendencia. Elija la aditiva cuando la oscilación mantiene el mismo tamaño, de modo que cada estación es una cantidad fija por encima o por debajo. El modelo multiplicativo requiere que todos los valores sean mayores que cero.
¿Qué es un índice estacional?
Un índice estacional muestra cuánto por encima o por debajo de la tendencia se sitúa cada periodo de la estación. En el modelo multiplicativo los índices promedian 1, por lo que diciembre con 1.20 en el ejemplo significa 20% por encima de la tendencia y febrero con 0.84 significa 16% por debajo. En el modelo aditivo los índices promedian 0 y son cantidades fijas.
¿Cuántos datos necesita la descomposición?
La serie requiere al menos dos estaciones completas y ningún dato faltante. Los pronósticos extienden la recta de tendencia ajustada y aplican el índice estacional del periodo correspondiente; no se dan intervalos de predicción. Establecer un origen de pronóstico recalcula los índices y la tendencia con los datos hasta esa fila, de modo que el método puede probarse con datos conocidos.
¿Cómo se mide la exactitud del pronóstico de la descomposición?
Zometric Statistical Software informa del MAPE, el error porcentual absoluto medio, del MAD, el error absoluto medio, y del MSD, el error cuadrático medio. En el ejemplo, el MAPE fue de 2.2% frente a 7.4% de una recta de tendencia sola, lo que muestra que el patrón estacional explicó la mayor parte de lo que la recta de tendencia no captaba.