
Suavización exponencial doble
El método de Holt actualiza en cada período un nivel con el peso alpha y una tendencia con el peso gamma, y pronostica el nivel más m veces la tendencia. Los pesos pueden especificarse o dejarse en blanco para usar los pesos óptimos de un ARIMA(0,2,2), que conviene revisar. La salida incluye pronósticos con límites de predicción crecientes y MAPE, MAD y MSD. La serie no debe tener huecos y necesita al menos 4 valores.
Última revisión:
Idea clave
La suavización exponencial doble (método de Holt) suaviza una serie temporal con un nivel y una tendencia, de modo que los pronósticos continúan a la última tasa de tendencia; úsela en series con deriva constante y sin patrón estacional.
En esta página
Propósito
La suavización exponencial doble (método de Holt) suaviza una serie temporal con dos componentes móviles, un nivel y una tendencia, de modo que sus pronósticos siguen subiendo o bajando a la última tasa de tendencia. Úsela en una serie con una deriva ascendente o descendente constante y sin patrón estacional, por ejemplo el desgaste acumulado, una demanda que crece mes a mes o una media del proceso que se desplaza lentamente. Para datos con estacionalidad, use el método de Winters (Winters' Method) o la descomposición (Decomposition).
Capacidades principales
- Peso del nivel (alpha) y peso de la tendencia (gamma) que usted especifica, o pesos óptimos de un ajuste ARIMA(0,2,2) cuando ambos se dejan en blanco.
- Nivel y tendencia iniciales a partir de los datos o de los valores que introduzca.
- Pronósticos a lo largo de la última tendencia con límites de predicción que se amplían con cada período futuro, desde el final de la serie o desde una fila anterior.
- Medidas de exactitud MAPE, MAD y MSD, y una gráfica de los datos, los ajustes y los pronósticos.
- Tabla de resultados opcional (nivel, tendencia, predicción y error de cada período) y gráficas de residuos cuatro en uno.
Métodos estadísticos
En cada período se actualizan el nivel y la tendencia: Lₜ = α·yₜ + (1 − α)·(Lₜ₋₁ + Tₜ₋₁) y Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁. El ajuste del período t es Lₜ₋₁ + Tₜ₋₁, y el pronóstico m períodos después del origen es L + m·T, usando el nivel y la tendencia en el origen. Un α mayor permite que el nivel siga más de cerca los valores recientes; un γ mayor permite que la tendencia cambie más rápido.
Con pesos especificados, el nivel y la tendencia iniciales son la ordenada al origen y la pendiente de una recta de mínimos cuadrados de los datos sobre el tiempo. Cuando los pesos se dejan en blanco, la herramienta ajusta por mínimos cuadrados un modelo ARIMA(0,2,2) a las segundas diferencias y convierte sus coeficientes: α = 1 + θ₂ y γ = (2 − α − θ₁) / α; el nivel y la tendencia iniciales se calculan retrospectivamente a partir de ese ajuste. Los pesos óptimos pueden quedar fuera del intervalo de 0 a 1 y debe comprobarse que tengan sentido. Con Starting values = User-specified, se usan el Initial level y el Initial trend que usted introduzca.
Los límites de predicción son pronóstico ± z × dₘ × MAD, donde z es el cuantil normal del nivel de confianza, MAD es el error absoluto medio de los ajustes y dₘ es un factor que crece con el número de períodos futuros m (calculado a partir del mayor de α y γ), por lo que la banda se ensancha cuanto más lejos en el futuro. Exactitud: MAPE = media de |error / dato| × 100, MAD = media de |error|, MSD = media de error². La serie no debe tener huecos y necesita al menos 4 valores.
Campos de entrada y opciones
Campo | Descripción |
Variable (Y) | Obligatorio. La serie numérica, en orden temporal. |
Level weight (alpha) / Trend weight (gamma) | De 0.0001 a 1. Deje ambos vacíos para usar los pesos óptimos del ARIMA(0,2,2). |
Starting values | From the data (predeterminado): calculados retrospectivamente a partir del ajuste ARIMA (pesos óptimos) o de la regresión de los datos sobre el tiempo (pesos especificados). O User-specified. |
Initial level / Initial trend | Se usan cuando Starting values es User-specified; entonces ambos son obligatorios. |
Number of forecasts | Predeterminado 0 (ninguno), hasta 1000. |
Confidence level (%) for forecast interval | Predeterminado 95. Activo cuando se solicitan pronósticos. |
Forecast origin (row) | Opcional, activo cuando se solicitan pronósticos. Los pronósticos comienzan después de esta fila, usando los datos hasta ella; en blanco = final de la serie. |
Results to display | Summary table (predeterminado) o Summary table and results table. |
Residual plots (four in one) | Sin marcar por defecto. Gráfica de probabilidad normal, residuos frente a ajustes, histograma y residuos frente al orden. |
Title | Título de la salida. Valor predeterminado: Double Exponential Smoothing. |
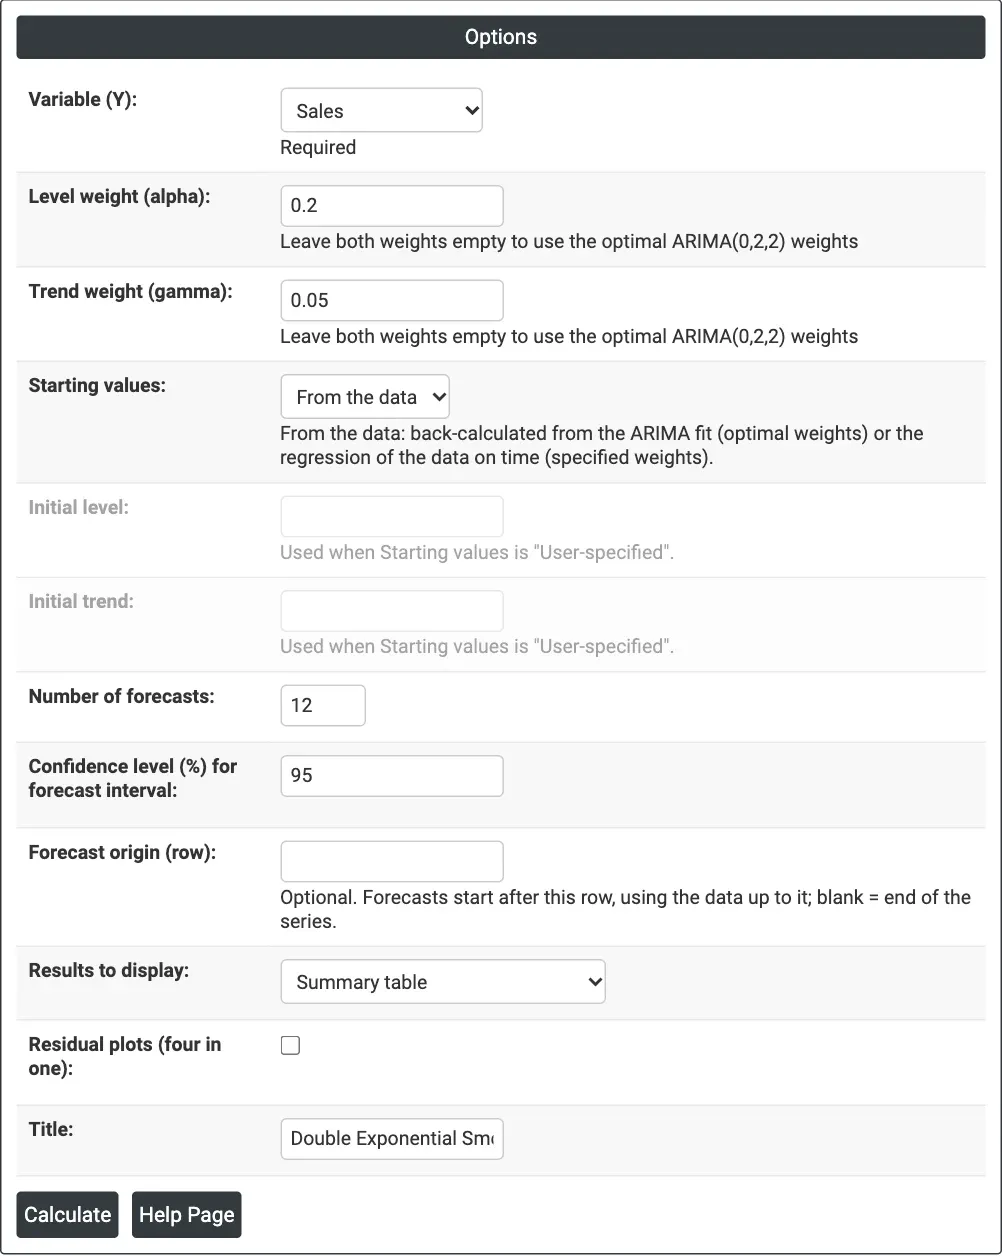
Figura 1 — Monthly Sales con alpha = 0.2, gamma = 0.05 y 12 pronósticos.
Descripción de la salida
- Double Exponential Smoothing (graph) — datos reales, ajustes, pronósticos y la banda de predicción, con MAPE, MAD y MSD en el título y los pesos utilizados sobre la gráfica.
- Method — columna de datos, longitud y si los pesos fueron especificados u óptimos (más el origen del pronóstico cuando se establece).
- Smoothing Constants — α (nivel) y γ (tendencia).
- Accuracy Measures — MAPE, MAD y MSD.
- Forecasts — período, pronóstico, límites inferior y superior.
- Results — cuando se elige: Period, data, Level, Trend, Predict y Error de cada período.
- Residual Plots — cuando se marca.
- Exportación a PDF mediante Download.
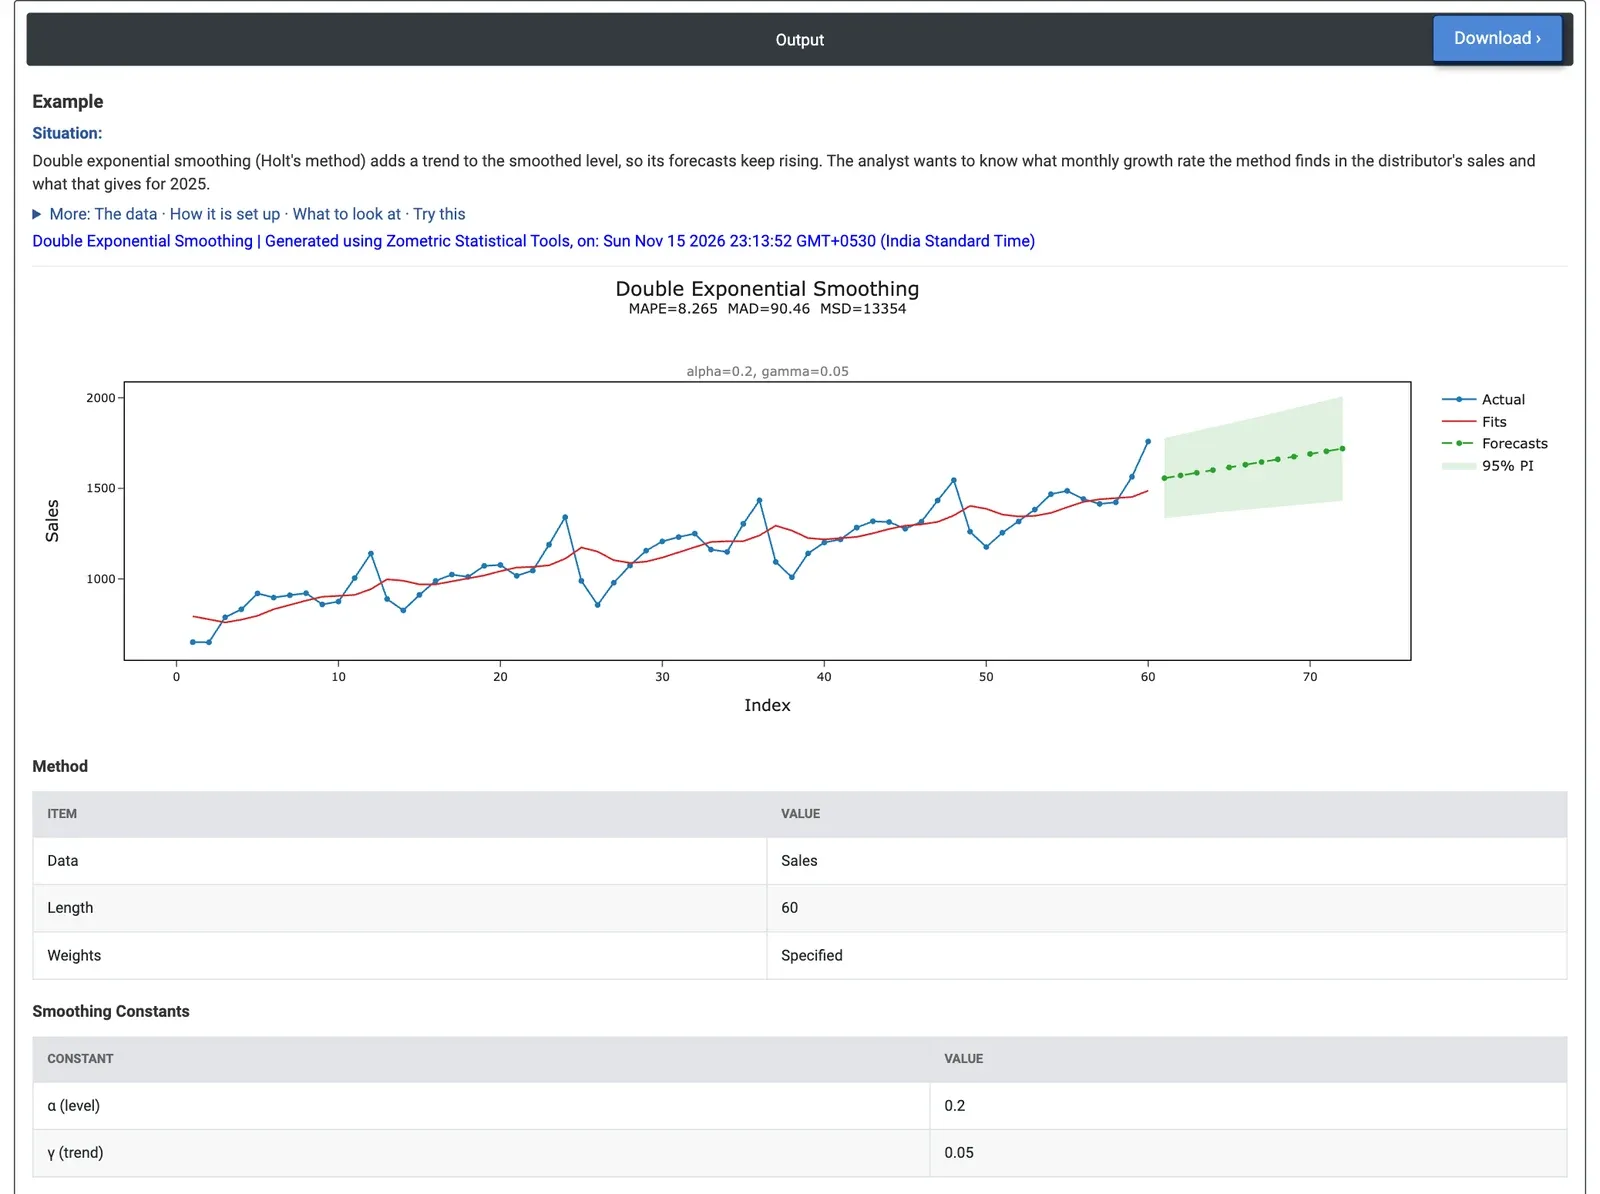
Figura 2 — Método de Holt aplicado a las ventas mensuales: los pronósticos de 2025 suben en línea recta dentro de una banda del 95% cada vez más ancha.
Ejemplo
Un distribuidor de electrónica de consumo tiene 60 meses de ventas en unidades (de enero de 2020 a diciembre de 2024) que crecen cada año. El analista de ventas quiere saber qué crecimiento mensual encuentra el método de Holt y qué pronostica para 2025. El analista selecciona Variable (Y) = Sales, introduce Level weight (alpha) = 0.2 y Trend weight (gamma) = 0.05 (un nivel que sigue los datos con suavidad y una tendencia que cambia lentamente, para que la estacionalidad no altere la tendencia) y establece Number of forecasts = 12.
A finales de 2024 la tendencia es de 14.85 unidades al mes, por lo que los pronósticos suben en línea recta desde 1,556 en enero de 2025 hasta 1,719 en diciembre de 2025. El intervalo del 95% se ensancha con cada mes futuro: de 1,334 a 1,778 para enero y de 1,431 a 2,008 para diciembre. El MAPE es 8.3% (MAD 90.5), mejor que la suavización simple (9.4%) pero muy por detrás del método de Winters (4.2%) y de la descomposición (2.2%), porque el método no incluye estacionalidad. El pronóstico de enero de 1,556 probablemente es demasiado alto: cada año las ventas caen bruscamente de diciembre a enero (1,759 en diciembre de 2024, pero 1,261 en enero de 2024).
Con ambos pesos en blanco, los pesos ARIMA óptimos son alpha 1.42 y gamma 0.0001. El ajuste apenas cambia (MAPE 8.3%), pero los pronósticos ascienden a 3,301 en diciembre de 2025, porque el nivel reacciona en exceso al pico de diciembre de 2024. Los pesos óptimos requieren una comprobación de sentido; aquí las oscilaciones estacionales los distorsionan. Para la decisión: use el método de Holt para una tendencia sin estacionalidad, y el método de Winters para estos datos.
Preguntas frecuentes
¿Cuándo debe usar la suavización exponencial doble?
Úsela en una serie con una deriva ascendente o descendente constante y sin patrón estacional, como el desgaste acumulado, una demanda que crece mes a mes o una media del proceso que se desplaza lentamente. Para datos con estacionalidad, use el método de Winters o la descomposición; en el ejemplo de ventas estacionales, el método de Holt tuvo un MAPE de 8.3% frente a 4.2% del método de Winters.
¿Qué hacen los pesos alpha y gamma?
Alpha es el peso del nivel: un alpha mayor permite que el nivel siga más de cerca los valores recientes. Gamma es el peso de la tendencia: un gamma mayor permite que la tendencia cambie más rápido. Los pesos especificados van de 0.0001 a 1. Si se dejan ambos en blanco, se usan los pesos óptimos de un ajuste ARIMA(0,2,2), que pueden quedar fuera del intervalo de 0 a 1.
¿Por qué se ensanchan los límites de predicción en el método de Holt?
Los límites son el pronóstico más o menos z x dₘ x MAD, donde z es el cuantil normal del nivel de confianza, MAD es el error absoluto medio de los ajustes y dₘ es un factor que crece con el número de períodos futuros. Por eso la banda se ensancha cuanto más lejos en el futuro.
¿Debe confiar en los pesos de suavización óptimos?
Los pesos óptimos requieren una comprobación de sentido. En el ejemplo, los pesos óptimos fueron alpha 1.42 y gamma 0.0001; el ajuste apenas cambió, pero los pronósticos ascendieron a 3,301 en diciembre de 2025 porque el nivel reaccionó en exceso al pico de diciembre de 2024. Las oscilaciones estacionales habían distorsionado los pesos.