
Retardo (Lag)
Lag desplaza una columna numérica, en orden temporal, de 1 a 365 filas hacia abajo; las primeras k filas muestran un asterisco. No se estima nada, y la columna retardada se alinea fila por fila con el resto de la hoja de trabajo. Úselo para probar si la entrada del período anterior se relaciona con el resultado de hoy, o para construir términos de regresión retardados. La salida es una gráfica de ambas series y una tabla de valores retardados.
Última revisión:
Idea clave
Lag desplaza una serie temporal hacia abajo un número fijo de filas, de modo que cada fila muestra el valor de k períodos antes, lo que permite probar efectos retardados o construir entradas retardadas para un modelo de regresión.
En esta página
Finalidad
Lag desplaza una serie hacia abajo un número fijo de filas, de modo que cada fila muestra el valor de k períodos antes. Coloca el valor del mes anterior (o del lote o el turno anterior) junto al actual. Úselo para probar un efecto retardado, por ejemplo si la publicidad del mes pasado, la temperatura del turno anterior o una propiedad de la materia prima del lote anterior se relaciona con el resultado de hoy, o para construir entradas retardadas para un modelo de regresión.
Capacidades principales
- Retardos de 1 a 365 filas.
- Gráfica de la serie original y la serie retardada juntas, para que el desplazamiento sea visible.
- Tabla con el número de fila, el valor original y el valor retardado de cada fila; las primeras k filas muestran *.
- Mantiene los huecos en su sitio: un valor faltante sigue faltando en su posición desplazada.
Métodos estadísticos
Para una serie y₁ … yₙ y un retardo k, el valor retardado en la fila t es yₜ₋ₖ para t = k + 1 … n; las primeras k filas no tienen un valor anterior y se muestran como *. No se estima nada: la columna simplemente se desplaza, por lo que la columna retardada tiene la misma longitud que la original y se alinea fila por fila con las demás columnas de la hoja de trabajo. La serie necesita más de k valores.
El retardo es un paso previo a un análisis, no una prueba en sí misma. Correlacionar una salida con una entrada retardada (o hacer una regresión sobre ella) mide la relación retardada; la diferencia entre una serie y su retardo 1 es la primera diferencia (véase la herramienta Differences). Para ver la correlación en muchos retardos a la vez, use la Cross Correlation Function; para una serie frente a su propio pasado, la Autocorrelation Function. Cuando una entrada y una salida tienen ambas tendencia o siguen la misma estacionalidad, se correlacionan en todos los retardos, por lo que conviene comparar las correlaciones del mismo período y las retardadas en lugar de interpretar cualquiera de ellas por separado.
Campos y opciones de entrada
Campo | Descripción |
Variable | Obligatorio. La columna numérica que se desplaza, en orden temporal. |
Lag | Obligatorio, de 1 a 365, por defecto 1. Número de filas que se desplaza la serie hacia abajo. |
Title | Título que se muestra en la gráfica. Por defecto Lag. |
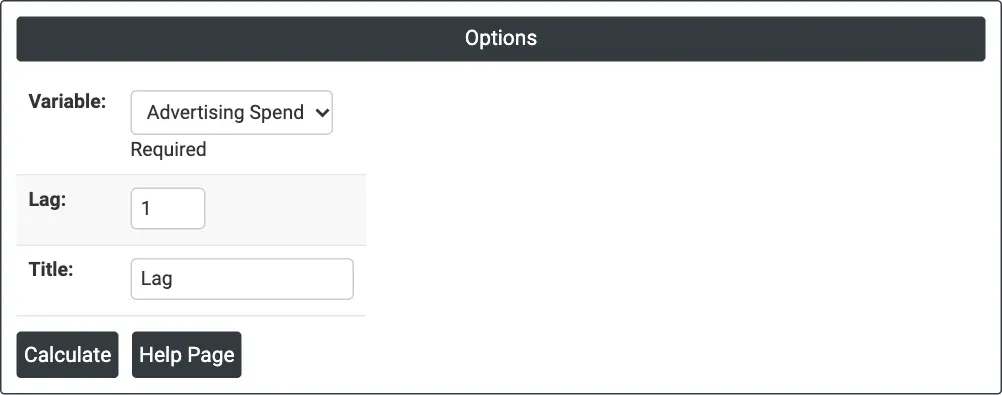
Figura 1 — Advertising Spend retardado un mes.
Descripción de la salida
- Lag (gráfica) — la serie original (continua) y la serie retardada (discontinua) frente al índice de fila.
- Lagged Values (tabla) — Row, la columna original y Lag k de cada fila.
- Exportación a PDF mediante Download.
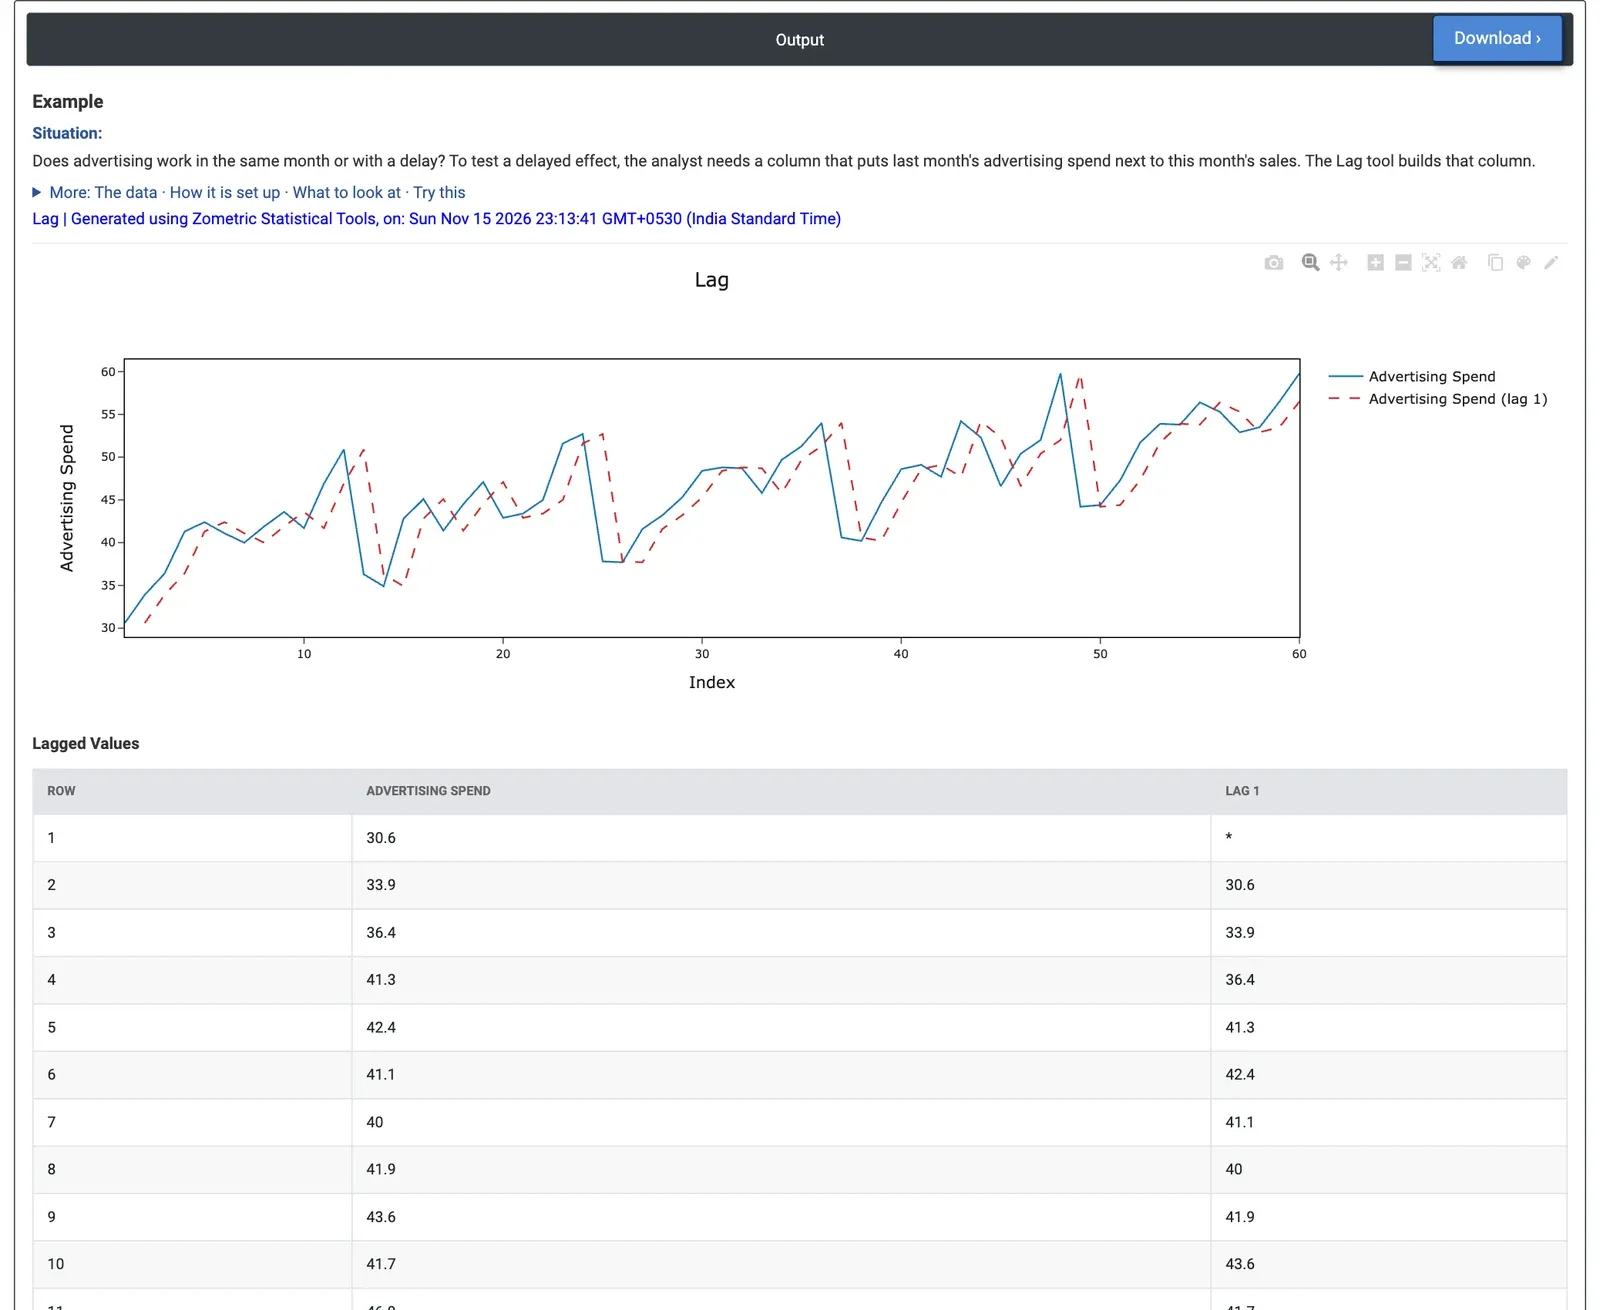
Figura 2 — Gasto mensual en publicidad y la misma serie desplazada un mes; la fila 2 muestra el 30.6 de enero.
Ejemplo
Un distribuidor de electrónica de consumo registra las ventas en unidades y el gasto en publicidad (miles de dólares) cada mes de enero de 2020 a diciembre de 2024. La gerente de marketing pregunta si la publicidad funciona en el mismo mes o con retraso. Para probar un efecto retardado, el analista necesita el gasto del mes anterior junto a las ventas de este mes. El analista selecciona Variable = Advertising Spend y Lag = 1.
La fila 1 muestra * porque no existe diciembre de 2019; la fila 2 (febrero de 2020) muestra el 30.6 de enero, la fila 3 muestra el 33.9 de febrero, y así sucesivamente. En la gráfica, la línea discontinua retardada va un mes por detrás de la línea continua, y la caída anual del gasto de diciembre a enero (de 13.4 a 15.6 miles de dólares cada año) aparece un mes después en la columna retardada.
Correlacionar las 59 filas completas con Sales da 0.81 para el gasto del mes anterior, frente a 0.93 para el gasto del mismo mes. La mayor parte del vínculo se da dentro del mes; un efecto retardado, si existe, es más débil, lo que coincide con la Cross Correlation Function de las dos series. De cara a la decisión, un modelo de ventas debería partir del gasto del mismo mes; después puede probarse la columna retardada como término adicional para ver si aporta algo. Con Lag = 12, cada mes se alinea en cambio con el mismo mes del año anterior.
Preguntas frecuentes
¿Qué hace un retardo en una serie temporal?
Un retardo desplaza una serie hacia abajo k filas, de modo que el valor retardado en la fila t es el valor original de la fila t menos k. Las primeras k filas no tienen un valor anterior y se muestran como un asterisco. No se estima nada: la columna retardada tiene la misma longitud que la original y se alinea fila por fila con las demás columnas.
¿Cuándo debe usarse una variable retardada?
Use un retardo para probar un efecto retardado, por ejemplo si la publicidad del mes pasado, la temperatura del turno anterior o una propiedad de la materia prima del lote anterior se relaciona con el resultado de hoy, o para construir entradas retardadas para un modelo de regresión. El retardo es un paso previo a un análisis, no una prueba en sí misma.
¿Cómo se prueba la relación en muchos retardos a la vez?
Use la Cross Correlation Function para ver la correlación entre dos series en muchos retardos a la vez, o la Autocorrelation Function para una serie frente a su propio pasado. Cuando una entrada y una salida tienen ambas tendencia o comparten una estacionalidad, se correlacionan en todos los retardos, por lo que conviene comparar las correlaciones del mismo período y las retardadas en lugar de interpretar cualquiera de ellas sola.
¿Cuál es la diferencia entre un retardo y una primera diferencia?
Un retardo desplaza la serie para que el valor anterior quede junto al actual. La primera diferencia es la diferencia entre una serie y su retardo 1, que se calcula con la herramienta Differences. En el ejemplo de publicidad, Lag = 1 colocó el gasto del mes anterior junto a las ventas de este mes, y Lag = 12 alinearía cada mes con el mismo mes del año anterior.