
Gráfica MEWMA (EWMA multivariado)
La gráfica MEWMA monitorea al mismo tiempo dos o más variables correlacionadas suavizándolas conjuntamente con un peso lambda (predeterminado 0.1). Úselo para detectar derivas multivariadas pequeñas y sostenidas a las que una gráfica T² de Hotelling reacciona con más lentitud. El vector de medias y la covarianza de referencia pueden proceder de un periodo estable. Representa un estadístico T² suavizado frente a un UCL de chi cuadrado con alfa 0.0027.
Última revisión:
Idea clave
Una gráfica MEWMA es una gráfica de control EWMA multivariado que suaviza conjuntamente dos o más variables correlacionadas, por lo que detecta mejor que una gráfica T² de Hotelling los desplazamientos pequeños y sostenidos del proceso.
En esta página
Propósito
Una gráfica MEWMA (Multivariate Exponentially Weighted Moving Average, media móvil exponencialmente ponderada multivariada) es el equivalente multivariado de la gráfica EWMA univariada de la aplicación, y el equivalente para desplazamientos pequeños y sostenidos de la gráfica T² de Hotelling: mientras que una gráfica T² reacciona a cada nueva observación de forma independiente, una gráfica MEWMA suaviza varias variables correlacionadas a lo largo de las observaciones, lo que lo hace sustancialmente más sensible a una deriva pequeña pero sostenida del proceso conjunto (p. ej., un catalizador que se ensucia lentamente y afecta a la vez a dos mediciones de calidad relacionadas) que una gráfica T² sin suavizar.
Capacidades principales
- Suaviza conjuntamente dos o más variables correlacionadas mediante una única constante de ponderación ajustable (lambda).
- Detecta desplazamientos multivariados pequeños y sostenidos sustancialmente más rápido que la gráfica T² de Hotelling sin suavizar, a costa de reaccionar algo más despacio ante un único desplazamiento grande y aislado.
- Alfa (tasa de falsas alarmas) configurable, con el valor predeterminado 0.0027 de la convención general de la aplicación.
- Inclusión/exclusión de filas y un selector independiente “estimate observations to estimate parameters” para tomar como referencia el vector de medias y la matriz de covarianza de un periodo estable conocido.
Métodos estadísticos
Sea x_i el vector de las variables seleccionadas en la observación i y x̄ el vector de medias bajo control estimado (a partir de todas las filas o de un subconjunto de referencia especificado). El vector de suavizado MEWMA se actualiza de forma recursiva sobre todas las observaciones en orden: Z_i = λ·(x_i − x̄) + (1 − λ)·Z_{i−1}, con Z_0 = 0, donde λ (el campo Weight) es la constante de suavizado, 0 < λ ≤ 1. Los valores pequeños de λ (p. ej., el predeterminado 0.1) incorporan más observaciones históricas a cada punto suavizado, lo que hace que la gráfica sea más sensible a desplazamientos pequeños y sostenidos; los valores grandes de λ ponderan más las observaciones recientes y hacen que la gráfica se comporte cada vez más como una gráfica T² de Hotelling sin suavizar.
Como la propia covarianza del vector de suavizado se reduce a medida que se acumulan observaciones, se usa su covarianza exacta variable en el tiempo en lugar de una fija: Σ_Zi = [λ/(2−λ)]·[1 − (1−λ)^(2i)]·Σ, donde Σ es la matriz de covarianza muestral de las variables (el resultado estándar en forma cerrada para el MEWMA, Lowry, Woodall, Champ y Rigdon, 1992). El estadístico representado es entonces T²_i = Z_i′ Σ_Zi⁻¹ Z_i.
El límite superior de control usa la aproximación estándar de chi cuadrado, la opción práctica convencional en ausencia de tablas simuladas optimizadas por ARL: UCL = chi2.ppf(1 − alpha, p), con el valor predeterminado alpha = 0.0027. Como en la gráfica T² de Hotelling, solo se evalúa la Regla 1 (un punto que supera el UCL), ya que se trata de un estadístico de distancia unilateral y no normal.
Campos y opciones de entrada
Campo | Descripción |
Variables | Obligatorio. Seleccione 2 o más variables correlacionadas medidas en cada observación. |
Weight (lambda) | Constante de suavizado, 0 < lambda ≤ 1. Predeterminado 0.1. Los valores pequeños detectan más rápido los desplazamientos pequeños y sostenidos; los valores grandes reaccionan más como una gráfica T² sin suavizar. |
Alpha (false alarm rate) | Predeterminado 0.0027, que corresponde a la tasa estándar de falsas alarmas equivalente a 3 sigma. |
X scale | Etiquetado personalizado opcional del eje de observaciones. |
Include or Exclude / Specify which rows / Row numbers | Controla qué filas se representan. |
Specify observations to estimate parameters (mean vector & covariance matrix) / Observations | Restringe opcionalmente qué filas se usan para estimar el vector de medias y la matriz de covarianza de referencia, representando igualmente todas las filas. |
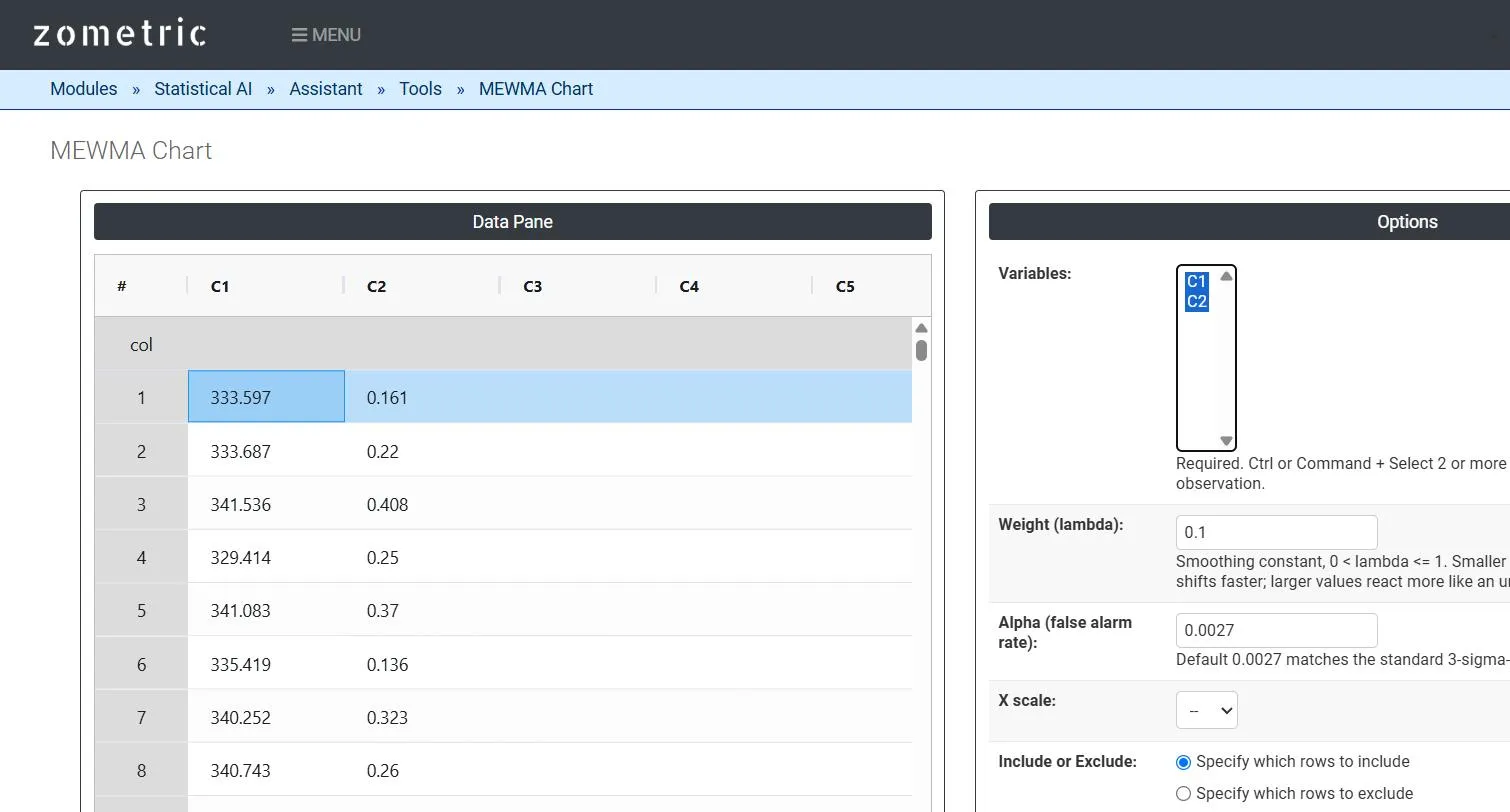
Figura 1: 25 lecturas pareadas de viscosidad y % de monómero por lote, pegadas en C1–C2, ambas seleccionadas como Variables, Weight (lambda) = 0.1.
Descripción de la salida
- MEWMA Chart plot: el estadístico T² del MEWMA suavizado de cada observación en orden temporal, con UCL y LCL (casi cero).
- Summary table: las variables usadas, p (número de variables), m (observaciones usadas para estimar los parámetros), Weight (lambda), Alpha y UCL.
- Nelson's Rules / Potential Special Cause Points: qué puntos (si los hay) superaron el límite de control.
- Exportación a PDF mediante Download as PDF.
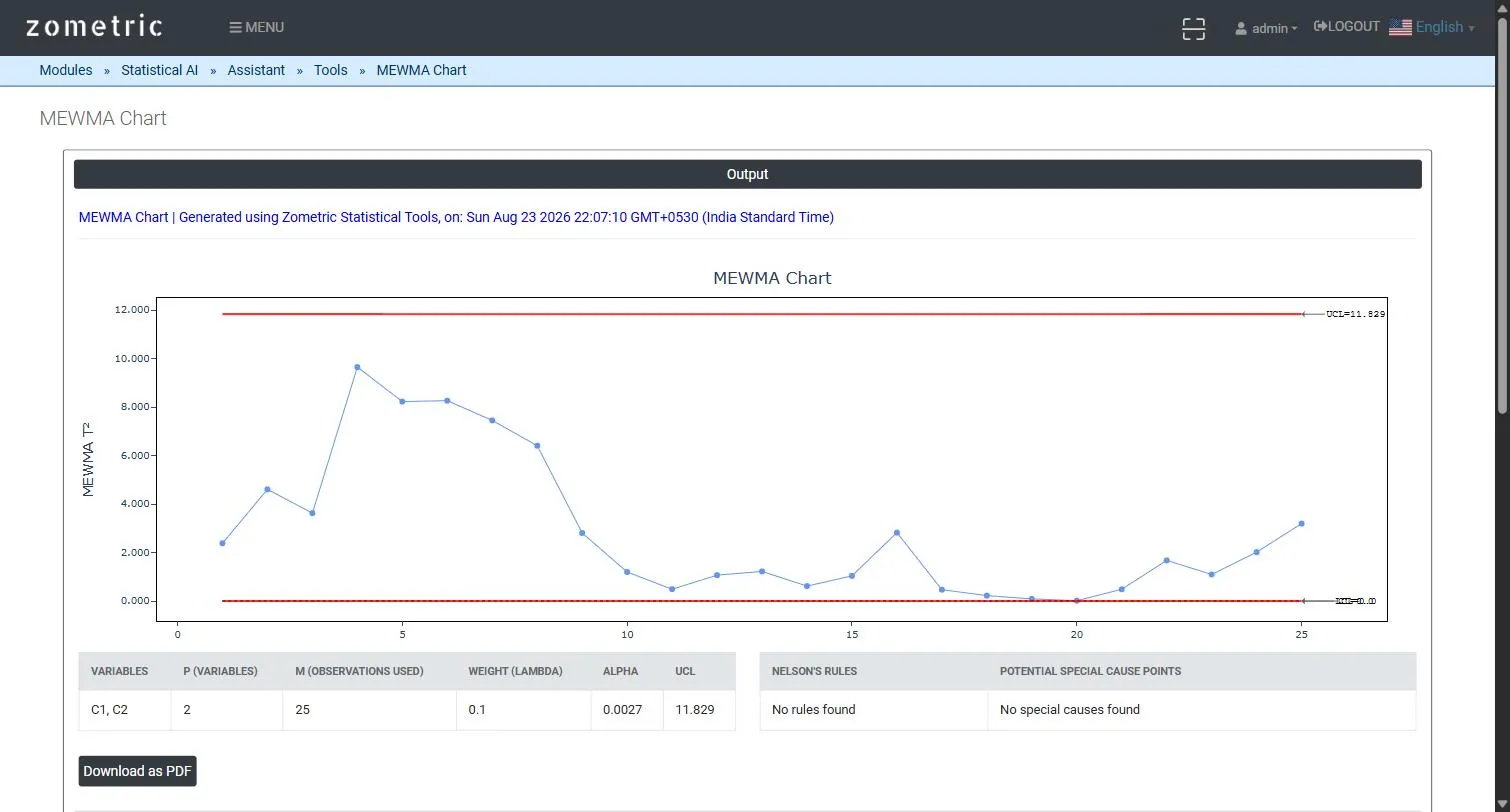
Figura 2: salida de la gráfica MEWMA: el estadístico T² del MEWMA suavizado por lote con UCL, y la tabla resumen de Variables/p/m/Weight/Alpha/UCL.
Ejemplo
La calidad del producto de un reactor por lotes depende conjuntamente de la viscosidad final (C1, cP) y del % de monómero residual (C2), que derivan juntas a medida que un catalizador se ensucia lentamente a lo largo de 25 lotes consecutivos. Con Weight (lambda) = 0.1 y Alpha = 0.0027, el estadístico T² del MEWMA suavizado sube de forma constante desde el lote 1 hasta aproximadamente el lote 4–5 (alcanzando ≈ 9.7 frente a un UCL de ≈ 11.8) a medida que la deriva lenta incorporada se acumula en el estadístico suavizado, y luego vuelve a bajar: justo el tipo de desplazamiento pequeño, sostenido y correlacionado conjuntamente que una gráfica MEWMA está diseñada para detectar antes que una gráfica T² sin suavizar.
Preguntas frecuentes
¿Qué es una gráfica MEWMA?
Una gráfica MEWMA (Multivariate Exponentially Weighted Moving Average) es el equivalente multivariado de la gráfica EWMA. Suaviza conjuntamente dos o más variables correlacionadas a lo largo de las observaciones y representa un estadístico T² del vector suavizado, lo que lo hace más sensible a una deriva pequeña pero sostenida del proceso conjunto que una gráfica T² de Hotelling sin suavizar.
¿Cuándo usar una gráfica MEWMA en lugar de una gráfica T² de Hotelling?
Use una gráfica MEWMA cuando la preocupación sea un desplazamiento pequeño y sostenido que afecte a la vez a varias variables correlacionadas, como un catalizador que se ensucia lentamente y modifica dos mediciones de calidad. La gráfica MEWMA detecta estos desplazamientos sustancialmente más rápido que la gráfica T² de Hotelling, a costa de reaccionar algo más despacio ante un único desplazamiento grande y aislado.
¿Cómo se elige el peso lambda de una gráfica MEWMA?
Lambda es la constante de suavizado, con 0 < lambda <= 1 y un valor predeterminado de 0.1. Los valores pequeños incorporan más observaciones históricas a cada punto suavizado, lo que hace que la gráfica sea más sensible a desplazamientos pequeños y sostenidos. Los valores grandes ponderan más las observaciones recientes, de modo que la gráfica se comporta cada vez más como una gráfica T² de Hotelling sin suavizar.
¿Cómo se calcula el límite superior de control de una gráfica MEWMA?
El límite superior de control usa la aproximación de chi cuadrado: UCL = chi2.ppf(1 - alpha, p), donde p es el número de variables y alpha tiene por defecto 0.0027, la tasa de falsas alarmas equivalente a 3 sigma. Solo se evalúa la Regla 1, un punto que supera el UCL, porque el estadístico representado es una medida de distancia unilateral y no normal.