
Función de autocorrelación parcial (PACF)
La PACF muestra qué retardos de una serie temporal aportan información propia una vez considerados los retardos más cortos. Úsela junto con la ACF para elegir el orden autorregresivo de un modelo ARIMA, y sobre los residuos para comprobar si queda algún patrón. La serie debe estar en orden temporal y sin huecos. La salida es un correlograma con límites de significancia y una tabla de valores de la PACF y estadísticos T.
Última revisión:
Idea clave
La función de autocorrelación parcial (PACF) mide la correlación entre una serie y ella misma k periodos antes, tras eliminar los retardos más cortos; junto con la ACF sirve para elegir el orden AR de un modelo ARIMA.
En esta página
Finalidad
La función de autocorrelación parcial (PACF) mide la correlación entre una serie y ella misma k periodos antes, una vez eliminado el efecto de los retardos más cortos 1 … k − 1. Mientras que la autocorrelación ordinaria (ACF) muestra todos los retardos como relacionados cuando hay un fuerte arrastre, la PACF muestra qué retardos aportan información propia. Úsela junto con la ACF para elegir el orden autorregresivo (AR) de un modelo ARIMA, y sobre los residuos del modelo para comprobar si ha quedado algún patrón.
Capacidades principales
- Autocorrelación parcial en cada retardo desde 1 hasta el número de retardos que elija, o un valor por defecto basado en la longitud de la serie.
- Correlograma (gráfica de barras) con límites de significancia discontinuos en aproximadamente ±2/√n.
- Estadístico T de cada retardo en una tabla junto a los valores de la PACF.
- Funciona con cualquier columna numérica en orden temporal; la serie no debe tener huecos.
Métodos estadísticos
La herramienta calcula primero las autocorrelaciones muestrales r₁ … rₘ y luego las autocorrelaciones parciales φₖₖ mediante la recursión de Durbin-Levinson: φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ), con φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ. φₖₖ es igual al último coeficiente de un modelo AR(k) ajustado a las autocorrelaciones, por lo que es la parte de la correlación del retardo k que no explican los retardos 1 a k − 1.
En una serie aleatoria, la PACF de cada retardo tiene un error estándar de aproximadamente 1/√n. La columna T es φₖₖ·√n y los límites de significancia son ± t₀.₉₇₅,ₙ₋₁ / √n, iguales en todos los retardos. Es poco probable que una barra fuera de los límites se deba al azar al nivel del 5%. Cuando Number of lags está en blanco, la herramienta usa n/4 retardos (√n + 45 cuando n > 240), y nunca más de n − 1.
Cómo leer el patrón: una PACF que se corta después del retardo p (barras grandes en los retardos 1 … p y pequeñas después) mientras la ACF decae gradualmente apunta a un modelo AR(p). Los picos en el retardo estacional y a su alrededor (12 en datos mensuales) apuntan a un término estacional. Una PACF que decae gradualmente mientras la ACF se corta apunta, en cambio, a un modelo de media móvil.
Campos de entrada y opciones
Campo | Descripción |
Variable | Obligatorio. La columna numérica que contiene la serie, en orden temporal. |
Number of lags | Opcional, de 1 a 1000. El retardo máximo que se muestra. En blanco usa n/4 (√n + 45 cuando n > 240). Para datos estacionales, elija al menos dos estaciones completas, p. ej., 24 en datos mensuales. |
Title | Título que se muestra en la gráfica. Por defecto, Partial Autocorrelation Function. |
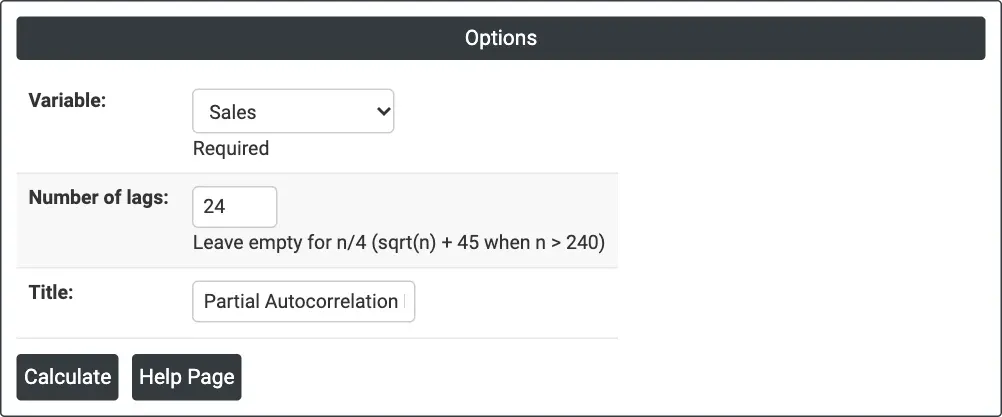
Figura 1 — Autocorrelación parcial de las ventas (Sales) mensuales para 24 retardos.
Descripción de la salida
- Partial Autocorrelation Function (graph) — una barra por cada retardo con los límites de significancia discontinuos.
- Partial Autocorrelation Function: <variable> (table) — Lag, PACF y T de cada retardo.
- Exportación a PDF mediante Download.
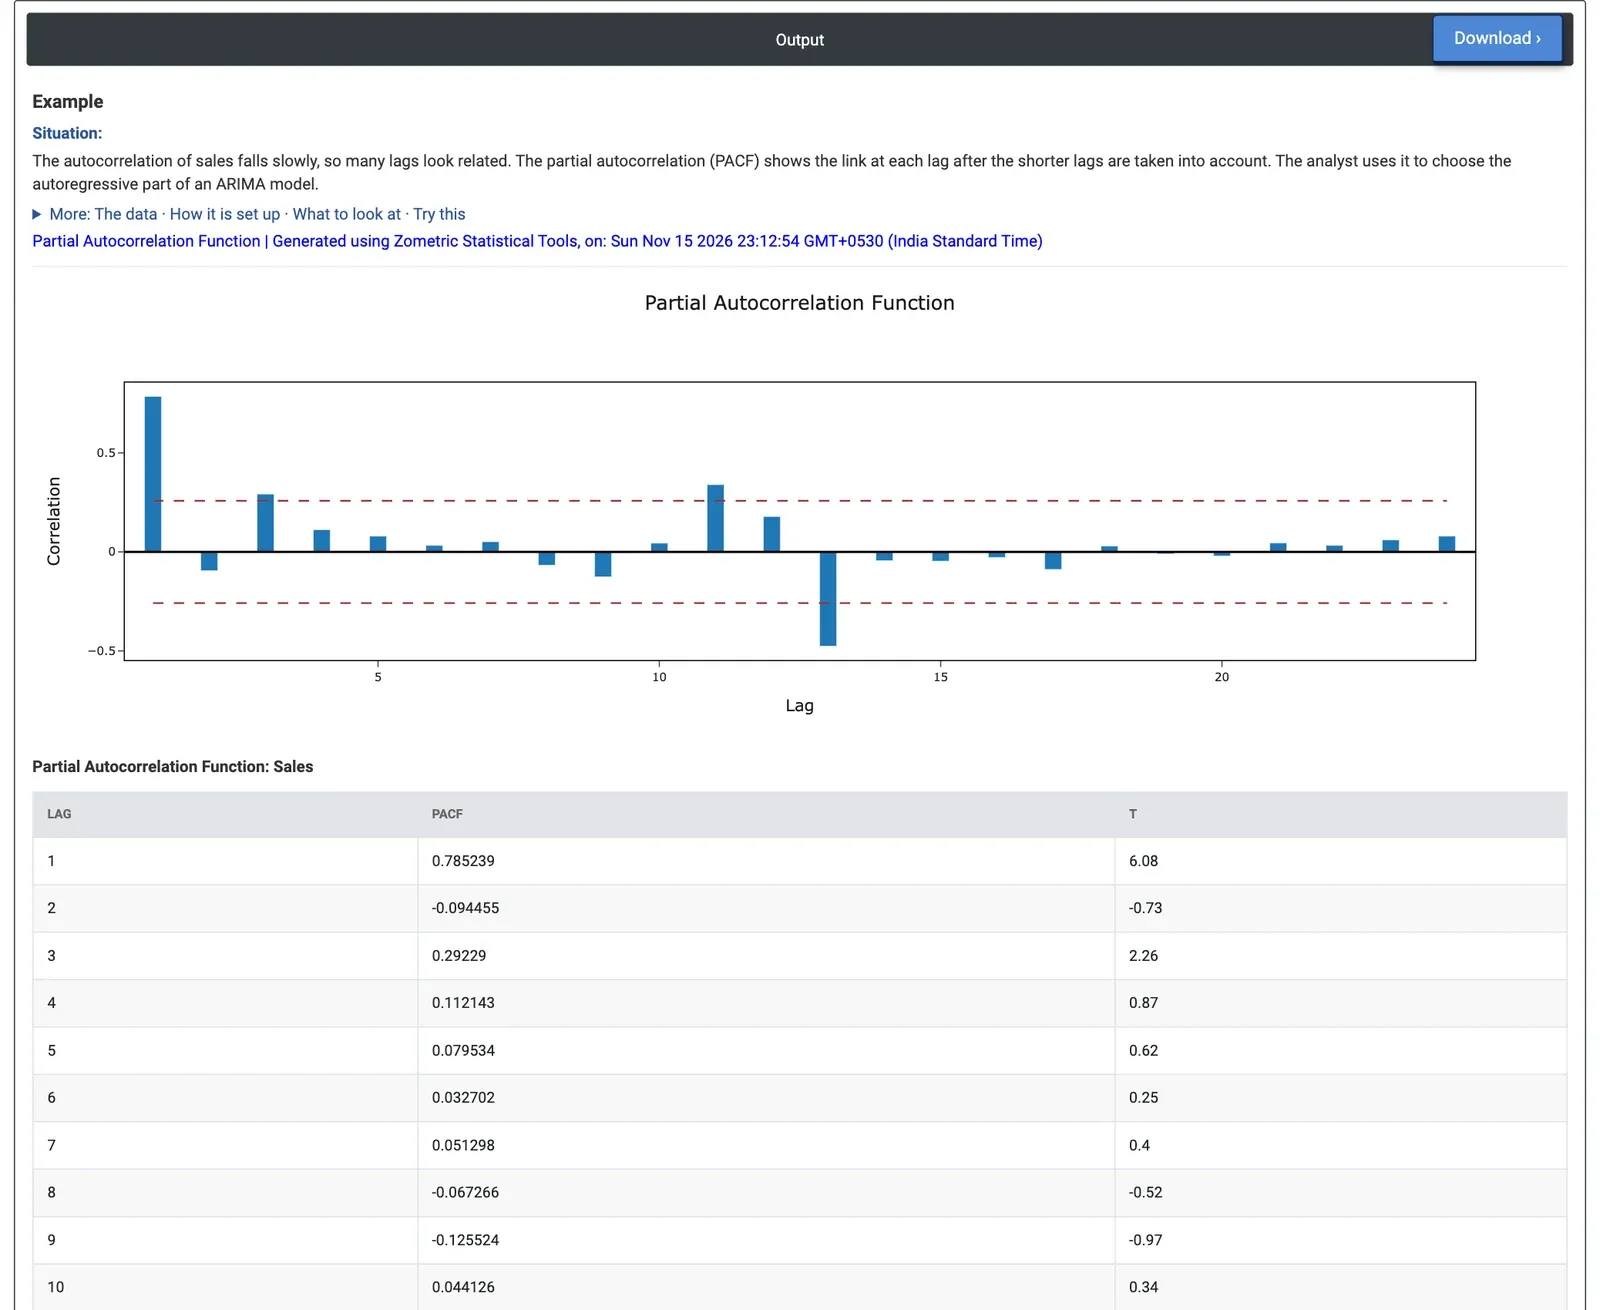
Figura 2 — PACF de las ventas mensuales: un pico grande en el retardo 1 (0.79) y picos en los retardos 11 y 13 en torno a la estación anual.
Ejemplo
Un distribuidor de electrónica de consumo tiene 60 meses de ventas unitarias, de enero de 2020 a diciembre de 2024. Las autocorrelaciones disminuyen lentamente, por lo que muchos retardos parecen estar relacionados. Para elegir la parte AR de un modelo ARIMA, el analista de ventas ejecuta la PACF con Variable = Sales y Number of lags = 24.
Con n = 60, los límites de significancia son ±0.26. El retardo 1 tiene un único pico grande de 0.79 (T 6.08): las ventas del mes anterior contienen la mayor parte de la información sobre las de este mes, señal de un término AR(1). El retardo 2 es pequeño (−0.09). El retardo 3 queda apenas fuera de los límites con 0.29 (T 2.26), un efecto débil que es fácil sobreinterpretar. Los retardos 11 y 13 destacan con 0.34 (T 2.63) y −0.48 (T −3.69); los picos en torno al retardo 12 muestran la estación anual, que una diferencia estacional o un término estacional manejan mejor que retardos AR adicionales.
La decisión es un término AR(1) junto con una parte estacional, que es el modelo usado en la página de ARIMA (AR 1 con una diferencia estacional de 12 meses y un término MA estacional). Advertising Spend muestra la misma combinación: picos en los retardos 1 (0.62), 11, 12 y 13 (−0.47), arrastre de un mes al siguiente más el calendario anual.
Preguntas frecuentes
¿Qué es la función de autocorrelación parcial?
La función de autocorrelación parcial (PACF) mide la correlación entre una serie y ella misma k periodos antes, una vez eliminado el efecto de los retardos más cortos 1 a k - 1. Mientras que la ACF ordinaria muestra muchos retardos como relacionados cuando hay un fuerte arrastre, la PACF muestra qué retardos aportan información propia.
¿Cuál es la diferencia entre la ACF y la PACF?
La ACF da la correlación global en cada retardo, por lo que, con un fuerte arrastre, muchos retardos parecen estar relacionados. La PACF elimina el efecto de los retardos más cortos. Una PACF que se corta después del retardo p mientras la ACF decae gradualmente apunta a un modelo AR(p); una PACF que decae gradualmente mientras la ACF se corta apunta a un modelo de media móvil.
¿Cómo se interpretan los límites de significancia de la PACF?
Los límites de significancia son aproximadamente más o menos 2 dividido por la raíz cuadrada de n, iguales en todos los retardos. Es poco probable que una barra fuera de los límites se deba al azar al nivel del 5%. Los picos en el retardo estacional y a su alrededor, como el 12 en datos mensuales, apuntan a un término estacional y no a retardos AR adicionales.
¿Cuántos retardos se deben usar en una PACF?
Si Number of lags se deja en blanco, se usan n/4 retardos, o la raíz cuadrada de n más 45 cuando n es superior a 240, y nunca más de n - 1. Para datos estacionales, elija al menos dos estaciones completas, por ejemplo 24 retardos en datos mensuales.