
Suavizado exponencial simple
El suavizado exponencial simple suaviza una serie de tiempo con St = alpha·yt + (1 - alpha)·St-1 y pronostica el último nivel suavizado para todos los periodos futuros. Úselo para series que fluctúan en torno a un valor estable, sin tendencia ni estacionalidad. La serie no debe tener huecos y debe tener al menos 4 valores. Las salidas son los ajustes, los pronósticos con límites de predicción, y MAPE, MAD y MSD.
Última revisión:
Idea clave
El suavizado exponencial simple suaviza una serie de tiempo con un nivel actualizado en cada periodo con una parte (alfa) del último error, y pronostica ese nivel; es adecuado para series sin tendencia ni estacionalidad.
En esta página
Propósito
El suavizado exponencial simple suaviza una serie de tiempo con un único nivel en curso que se actualiza en cada periodo con una parte del último error, y pronostica ese nivel para todos los periodos futuros. Es adecuado para una serie que fluctúa en torno a un valor bastante estable, sin una tendencia ni una estacionalidad claras, como la demanda semanal de una pieza de repuesto madura, una tasa diaria de desecho o el peso de llenado de una línea estable. Para datos con tendencia use el suavizado exponencial doble; para datos con estacionalidad use el método de Winters o la descomposición.
Capacidades principales
- Peso de suavizado (alfa) que usted especifica, o el peso óptimo de un ajuste ARIMA(0,1,1) cuando se deja en blanco.
- Valor inicial tomado de los datos o uno que usted introduzca.
- Pronósticos con límites de predicción al nivel de confianza que elija, desde el final de la serie o desde una fila anterior para probar el método con datos conocidos.
- Medidas de exactitud MAPE, MAD y MSD, y una gráfica de los datos, los ajustes y los pronósticos.
- Tabla de resultados opcional (valor suavizado, predicción y error de cada periodo) y gráficas de residuos cuatro en uno.
Métodos estadísticos
El valor suavizado es Sₜ = α·yₜ + (1 − α)·Sₜ₋₁. El ajuste (predicción a un paso) del periodo t es Sₜ₋₁, el valor suavizado al final del periodo anterior, y el error es yₜ menos ese ajuste. Un α pequeño (p. ej., 0.1–0.3) da una línea suave que reacciona lentamente; un α grande sigue de cerca los últimos valores.
Con un peso especificado, el valor inicial S₀ es la media de las primeras K observaciones (K = 6 de forma predeterminada). Cuando el peso se deja en blanco, la herramienta ajusta un modelo ARIMA(0,1,1) a las primeras diferencias por mínimos cuadrados y establece α = 1 − θ, donde θ es el coeficiente MA; el valor inicial procede entonces de ese ajuste. Este α óptimo puede resultar superior a 1, lo que significa que el nivel reacciona en exceso a cada nuevo valor; considérelo una señal de que la serie tiene una tendencia. Con Starting values = User-specified, se usa como S₀ el Initial level que usted introduzca.
Todos los pronósticos son iguales al último valor suavizado en el origen del pronóstico. Los límites de predicción son pronóstico ± z × 1.25 × MAD, donde z es el cuantil normal para el nivel de confianza y MAD es el error absoluto medio de los ajustes; tienen el mismo ancho para todos los periodos futuros. Exactitud: MAPE = media de |error / dato| × 100, MAD = media de |error|, MSD = media del error². La serie no debe tener huecos y debe tener al menos 4 valores.
Campos de entrada y opciones
Campo | Descripción |
Variable (Y) | Obligatorio. La serie numérica, en orden cronológico. |
Weight to use in smoothing (alpha) | De 0.0001 a 1. Déjelo vacío para usar el peso óptimo de ARIMA(0,1,1). |
Starting values | From the data (valor predeterminado): el peso óptimo parte del ajuste ARIMA; un peso especificado, de la media de las primeras K observaciones. O User-specified. |
Initial level | Se usa cuando Starting values es User-specified (entonces es obligatorio). |
Initial smoothed value: average of first K observations, K = | Valor predeterminado 6. Activo cuando se introduce un peso. |
Number of forecasts | Valor predeterminado 0 (ninguno), hasta 1000. |
Confidence level (%) for forecast interval | Valor predeterminado 95. Activo cuando se solicitan pronósticos. |
Forecast origin (row) | Opcional, activo cuando se solicitan pronósticos. Los pronósticos comienzan después de esta fila, usando los datos hasta ella; en blanco = final de la serie. |
Results to display | Summary table (valor predeterminado) o Summary table and results table. |
Residual plots (four in one) | Sin marcar de forma predeterminada. Gráfica de probabilidad normal, residuos frente a ajustes, histograma y residuos frente al orden. |
Title | Título de la salida. Valor predeterminado: Single Exponential Smoothing. |
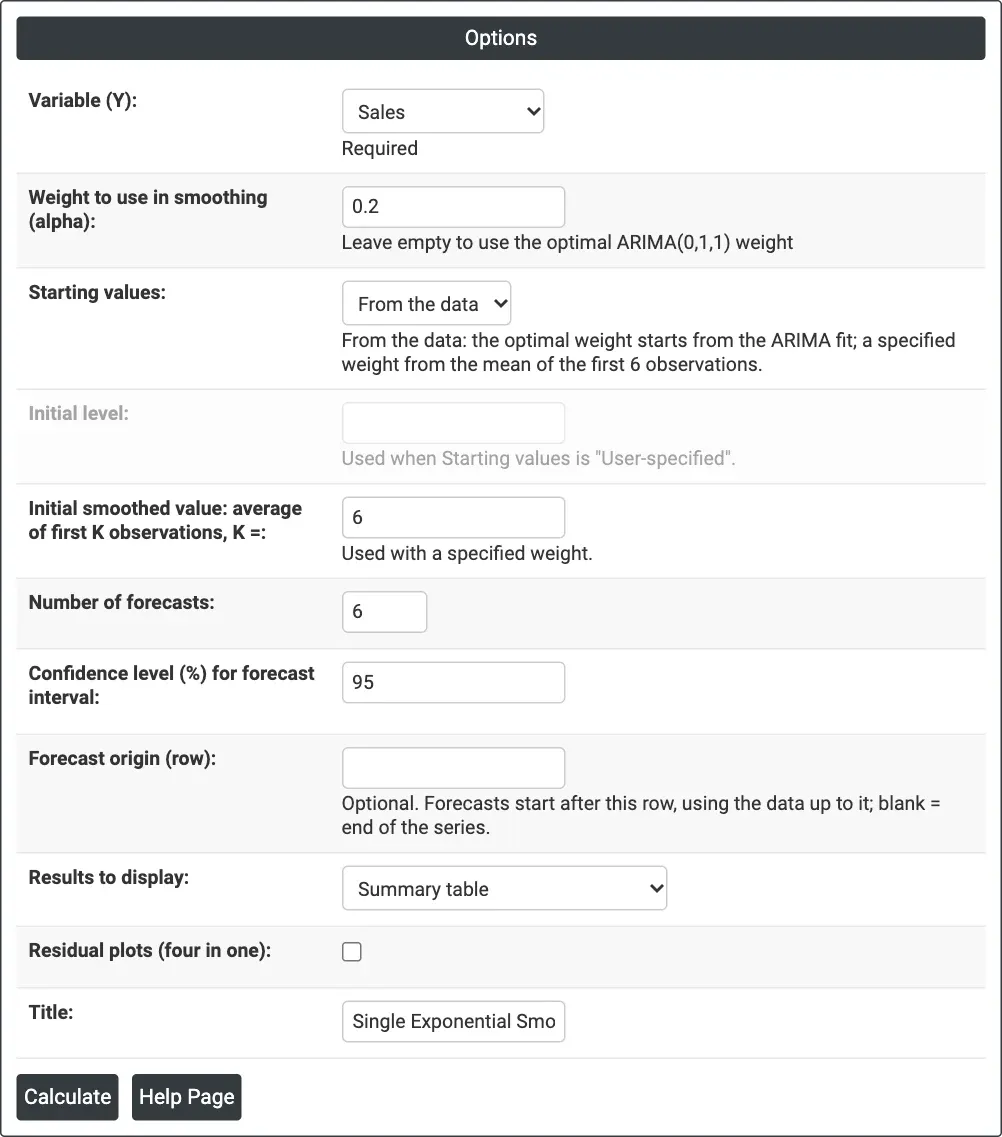
Figura 1 — Monthly Sales suavizado con alpha = 0.2 y seis pronósticos.
Descripción de las salidas
- Single Exponential Smoothing (gráfica) — datos reales, ajustes, pronósticos y la banda de predicción, con MAPE, MAD y MSD en el título y el peso utilizado sobre la gráfica.
- Method — columna de datos, longitud y si el peso se especificó o es óptimo (más el origen del pronóstico cuando se define).
- Smoothing Constants — el valor de α utilizado.
- Accuracy Measures — MAPE, MAD y MSD.
- Forecasts — periodo, pronóstico, límites inferior y superior.
- Results — cuando se elige: Period, data, Smooth, Predict y Error de cada periodo.
- Residual Plots — cuando se marca.
- Exportación a PDF mediante Download.
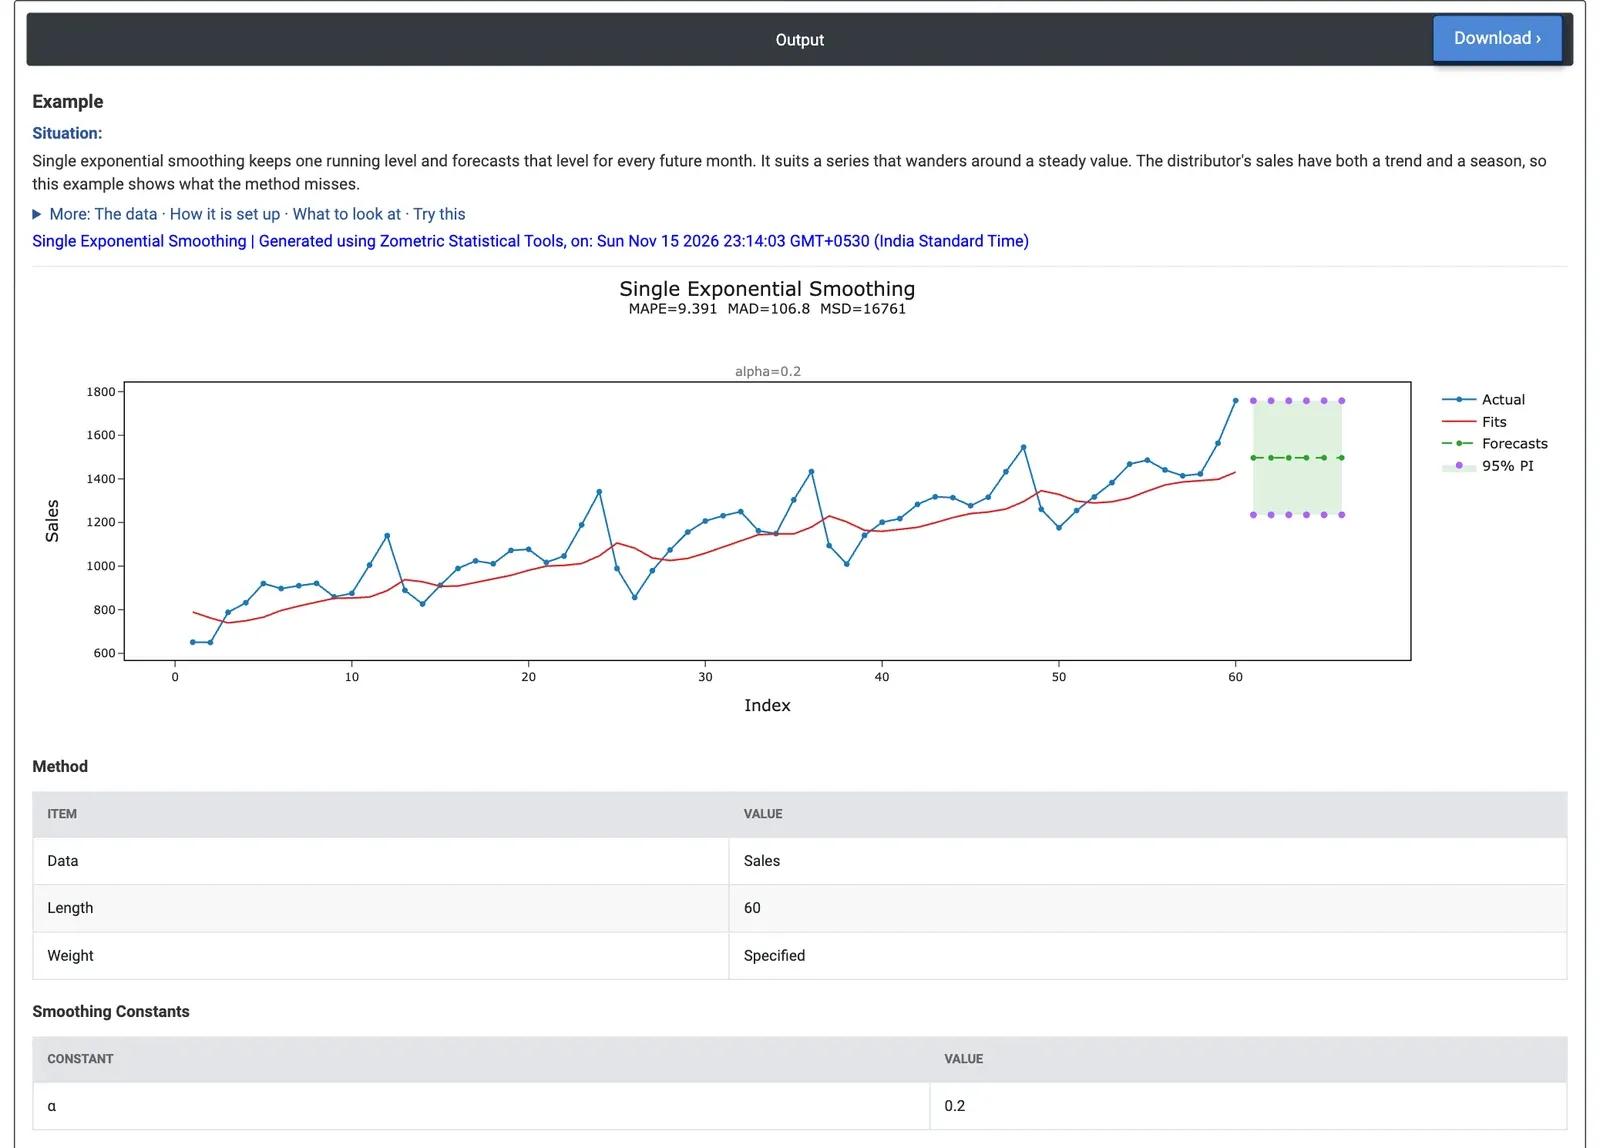
Figura 2 — La línea suavizada va por detrás de las ventas crecientes, y los seis pronósticos son iguales, 1,496.7.
Ejemplo
Un distribuidor de electrónica de consumo tiene 60 meses de ventas en unidades (de enero de 2020 a diciembre de 2024). El analista de ventas prueba primero el método de pronóstico más sencillo para ver qué no capta. El analista selecciona Variable (Y) = Sales, introduce Weight to use in smoothing (alpha) = 0.2, mantiene Starting values = From the data y K = 6, y establece Number of forecasts = 6 para enero a junio de 2025.
Los seis pronósticos son iguales: 1,496.7 unidades, con un intervalo del 95% de 1,234.9 a 1,758.4. El método no tiene tendencia ni estacionalidad, por lo que no puede ver que las ventas crecen y que enero y febrero son siempre meses débiles. En la gráfica, la línea suavizada va por detrás de los datos crecientes y atraviesa los picos y los valles. El MAPE es 9.4% (MAD 106.8 unidades), el ajuste más débil de las herramientas de pronóstico con estos datos: el método de Winters alcanza 4.2% y la descomposición 2.2%.
Cuando alpha se deja en blanco, el peso óptimo de ARIMA es 1.43, superior a 1: el nivel reacciona en exceso a cada mes en un intento de seguir el crecimiento. El MAPE baja a 6.7%, pero entonces todos los meses de 2025 se pronostican en 1,817, el nivel que deja el pico de diciembre. Ambos resultados dicen lo mismo para la decisión: esta serie necesita un método con tendencia y estacionalidad. El suavizado simple es la herramienta adecuada solo cuando los datos no tienen ninguna de las dos.
Preguntas frecuentes
¿Cuándo se debe usar el suavizado exponencial simple?
Use el suavizado exponencial simple para una serie que fluctúa en torno a un valor bastante estable, sin una tendencia ni una estacionalidad claras, como la demanda semanal de una pieza de repuesto madura, una tasa diaria de desecho o el peso de llenado de una línea estable. Para datos con tendencia use el suavizado exponencial doble; para datos con estacionalidad use el método de Winters o la descomposición.
¿Cómo se elige el peso de suavizado alfa?
Un alfa pequeño, como 0.1 a 0.3, da una línea suave que reacciona lentamente, mientras que un alfa grande sigue de cerca los últimos valores. Si alfa se deja en blanco, el peso óptimo procede de un ajuste ARIMA(0,1,1), con alfa = 1 menos el coeficiente MA. Un alfa óptimo superior a 1 es señal de que la serie tiene una tendencia.
¿Por qué todos los pronósticos del suavizado exponencial simple son iguales?
Todos los pronósticos son iguales al último valor suavizado en el origen del pronóstico, porque el método solo tiene un nivel y no tiene componente de tendencia ni estacional. Los límites de predicción son el pronóstico más o menos z veces 1.25 veces MAD, por lo que también tienen el mismo ancho para todos los periodos futuros.
¿Cómo se mide la exactitud del pronóstico?
La exactitud se informa con tres medidas basadas en los errores entre los datos y los ajustes a un paso: MAPE, el error porcentual absoluto medio; MAD, el error absoluto medio; y MSD, el error cuadrático medio. Los valores más bajos indican un ajuste más cercano y pueden usarse para comparar métodos de pronóstico con los mismos datos.