
Análisis de tendencia
El análisis de tendencia ajusta uno de cuatro modelos de tendencia (Linear, Quadratic, Exponential Growth o S-Curve) a una serie temporal por mínimos cuadrados y lo extiende para pronosticar periodos futuros. Úselo en series con tendencia a largo plazo y sin estacionalidad marcada. La serie no debe tener huecos y debe tener al menos 4 valores. Las salidas son la ecuación ajustada, los pronósticos sin límites de predicción, y MAPE, MAD y MSD.
Última revisión:
Idea clave
El análisis de tendencia ajusta una tendencia lineal, cuadrática, de crecimiento exponencial o de curva S a una serie temporal y la extiende para pronosticar, en series con tendencia a largo plazo y sin estacionalidad marcada.
En esta página
Finalidad
El análisis de tendencia ajusta una recta o curva de tendencia a una serie temporal y la extiende para pronosticar periodos futuros. Responde a preguntas como “¿a qué ritmo crece la demanda cada mes?” o “¿dónde estará esta medición de desgaste dentro de seis meses si la tendencia continúa?”. Úselo en una serie con tendencia a largo plazo y sin estacionalidad marcada, o como primer vistazo antes de un método estacional como la descomposición o el método de Winters.
Capacidades principales
- Cuatro modelos de tendencia: Linear, Quadratic, Exponential Growth y S-Curve.
- Ecuación de tendencia ajustada, pronósticos para cualquier número de periodos y medidas de exactitud MAPE, MAD y MSD.
- Eje temporal rotulado a partir de una columna de fecha o marca, o por número de fila.
- Forecast origin para pronosticar desde una fila anterior y comparar con los datos conocidos.
- Análisis de tendencia ponderado: combina las estimaciones de un ajuste previo con las nuevas.
- Tabla de resultados opcional (tendencia y valor sin tendencia de cada periodo) y gráficas de residuos cuatro en uno.
Métodos estadísticos
El índice temporal es t = 1, 2, … n (el orden de las filas). Linear ajusta Yt = b₀ + b₁·t y Quadratic ajusta Yt = b₀ + b₁·t + b₂·t², ambos por mínimos cuadrados. Exponential Growth ajusta Yt = b₀·b₁ᵗ mediante una recta de mínimos cuadrados sobre el logaritmo de los datos, por lo que b₁ es el factor de crecimiento por periodo (1.01 = 1% por periodo). S-Curve ajusta la curva logística de Pearl-Reed Yt = 10ᵃ / (b₀ + b₁·b₂ᵗ) mediante mínimos cuadrados no lineales, que se estabiliza en un límite superior. Exponential Growth y S-Curve requieren que todos los valores sean mayores que cero.
Los ajustes son los valores de tendencia, y los pronósticos extienden la ecuación a t = n + 1, n + 2 … (o desde el origen del pronóstico, usando una tendencia ajustada a los datos hasta esa fila). No se dan límites de predicción. Exactitud: MAPE = media de |error / dato| × 100, MAD = media de |error| y MSD = media de error², donde error = dato − tendencia; los valores sin tendencia de la tabla de resultados son dato − tendencia (dato / tendencia en Exponential Growth y S-Curve).
Análisis de tendencia ponderado: introduzca las estimaciones de un ajuste previo como Prior parameter values (b₀ b₁ …, en el orden de la salida). Cada estimación combinada es w × nueva + (1 − w) × previa, con w = 0.2 por defecto, de modo que un nuevo periodo de datos actualiza con suavidad una tendencia establecida en lugar de reemplazarla. La serie no debe tener huecos y debe tener al menos 4 valores.
Campos y opciones de entrada
Campo | Descripción |
Variable (Y) | Obligatorio. La serie numérica, en orden temporal. |
Time/stamp column | Opcional. Rotula el eje temporal (p. ej., una columna de meses); si se deja en blanco se usa el orden de las filas (Index). No modifica el ajuste. |
Model type | Linear (por defecto), Quadratic, Exponential Growth o S-Curve. |
Number of forecasts | Por defecto 0 (ninguno), hasta 1000. |
Forecast origin (row) | Opcional, activo cuando se solicitan pronósticos. Los pronósticos comienzan después de esta fila, usando los datos hasta ella; en blanco = final de la serie. |
Prior parameter values | Opcional. Estimaciones de un ajuste previo, en el orden de la salida (b0 b1 …), para un análisis de tendencia ponderado. |
Weights for blending priors with new estimates | Activo cuando se introducen valores previos. Entre 0 y 1, uno por estimación; en blanco = 0.2 cada uno. Combinada = w × nueva + (1 − w) × previa. |
Results to display | Summary table (por defecto) o Summary table and results table. |
Residual plots (four in one) | Sin marcar por defecto. Gráfica de probabilidad normal, residuos frente a ajustes, histograma y residuos frente al orden. |
Title | Título de la salida. Por defecto Trend Analysis. |
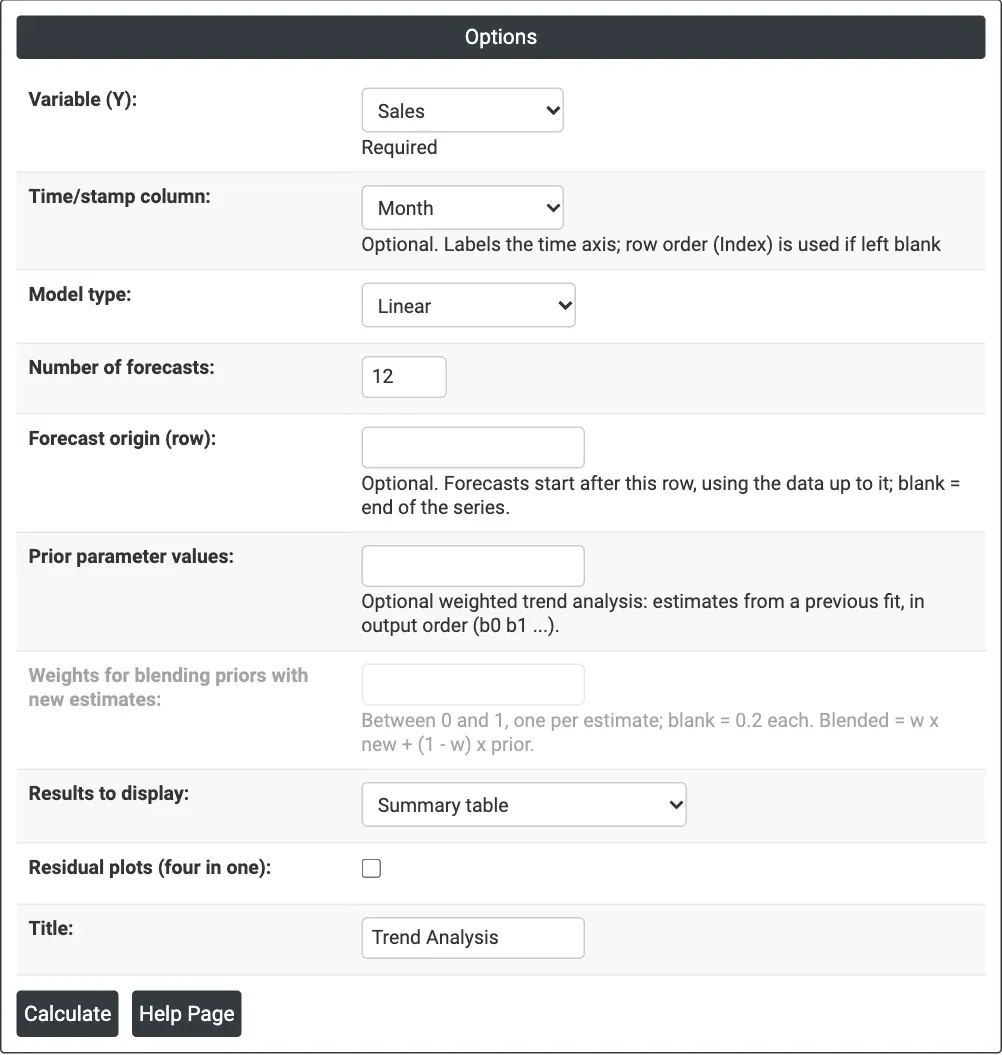
Figura 1 — Tendencia lineal de las Sales mensuales, rotuladas por Month, con 12 pronósticos.
Descripción de la salida
- Trend Analysis (gráfica) — datos reales, tendencia ajustada y pronósticos, con MAPE, MAD y MSD en el título.
- Method — columna de datos, longitud y tipo de modelo (más el análisis ponderado y el origen del pronóstico cuando se usan).
- Fitted Trend Equation — la ecuación con sus estimaciones.
- Weighted Estimates — cuando se introducen valores previos: Parameter, Prior, New, Weight y Blended.
- Accuracy Measures — MAPE, MAD y MSD.
- Forecasts — periodo y pronóstico.
- Results — cuando se elige: Period, data, Trend y Detrend de cada periodo.
- Residual Plots — cuando está marcado.
- Exportación a PDF mediante Download.
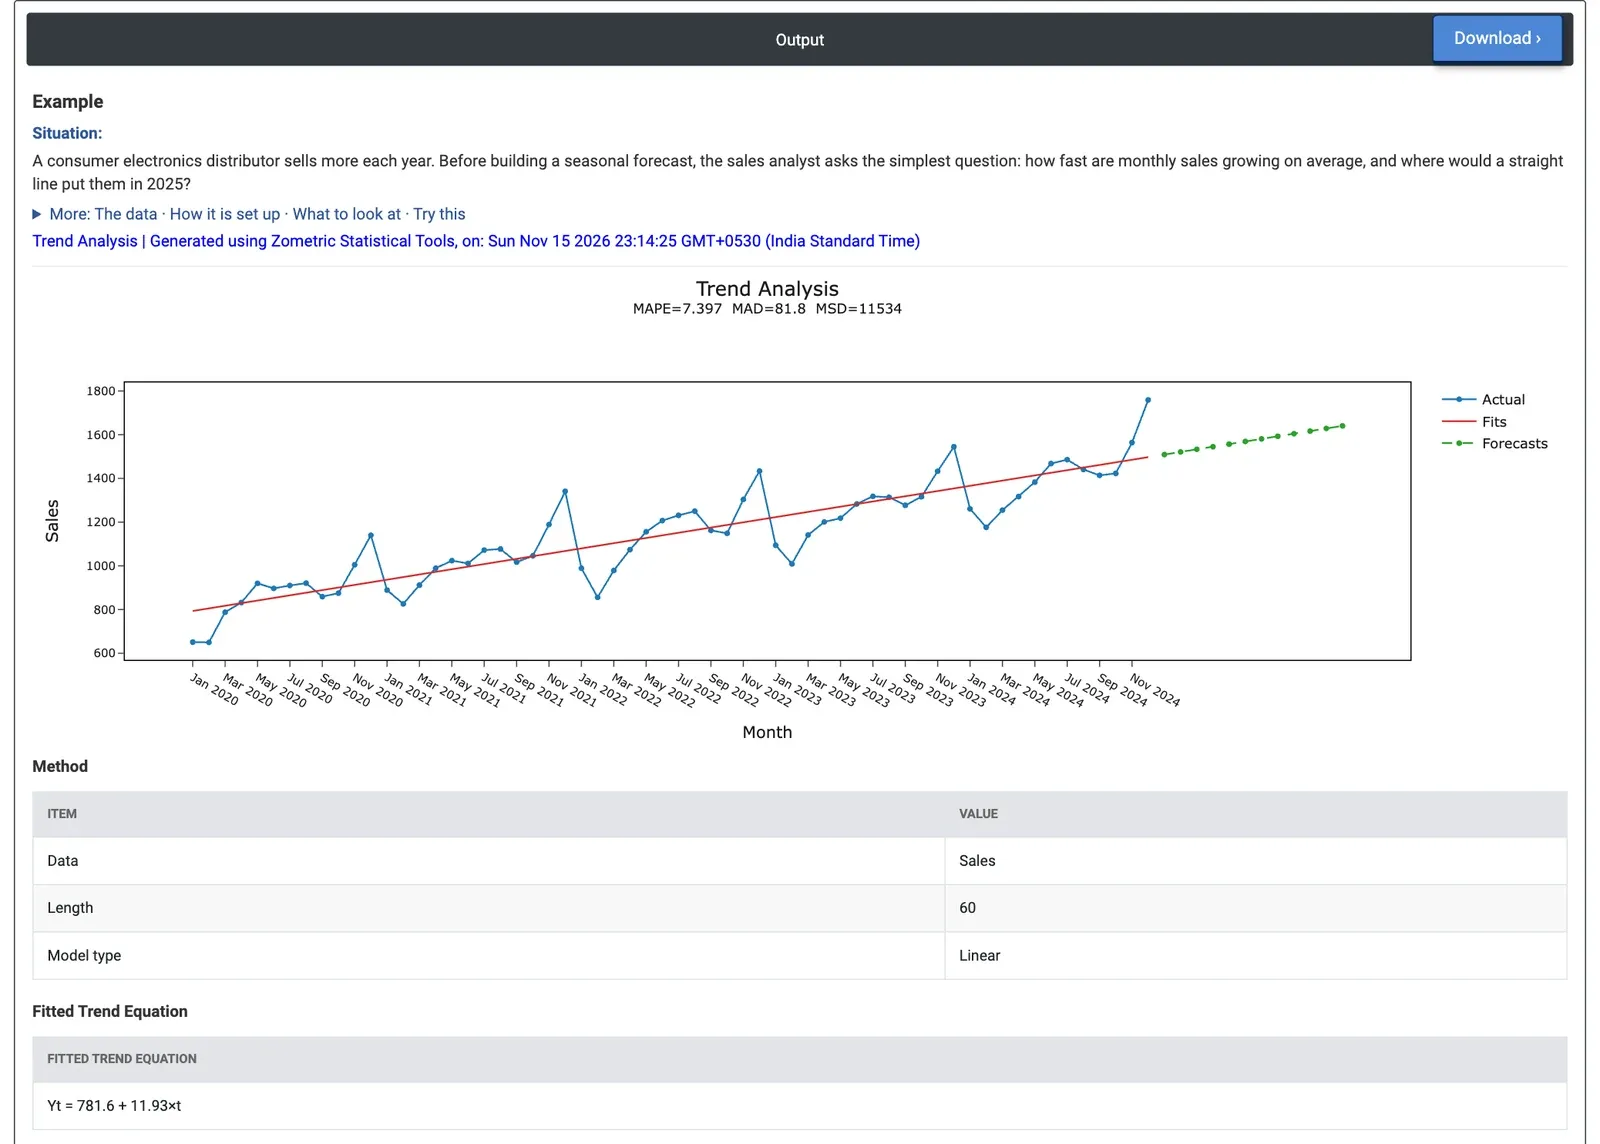
Figura 2 — Una recta a través de 60 meses de ventas: unas 12 unidades más cada mes.
Ejemplo
Un distribuidor de electrónica de consumo vende más cada año. Antes de elaborar un pronóstico estacional, el analista de ventas se plantea la pregunta más sencilla: ¿a qué ritmo crecen en promedio las ventas mensuales y dónde las situaría una recta en 2025? El analista dispone de 60 meses de ventas unitarias (enero de 2020 a diciembre de 2024) y selecciona Variable (Y) = Sales, Time/stamp column = Month, Model type = Linear y Number of forecasts = 12.
La tendencia ajustada es Yt = 781.6 + 11.93×t: las ventas crecen unas 12 unidades al mes, o unas 143 al año. La recta pronostica 1,509 para enero de 2025 (periodo 61), que aumenta a 1,641 para diciembre de 2025 (periodo 72). El MAPE es 7.4% (MAD 81.8 unidades): los meses se sitúan en promedio a un 7.4% de la recta, sobre todo por la estacionalidad. Cada diciembre está entre 191 y 273 unidades por encima de la recta (diciembre de 2024: 1,759 frente a 1,497) y cada febrero entre 123 y 236 unidades por debajo.
Para la decisión, esto significa que la recta da una tasa de crecimiento sólida pero subestimará el pico de fin de año y sobrestimará el descenso de principios de año. El modelo Quadratic da un término de curva de solo 0.00093×t² y el mismo MAPE (7.4%), por lo que el crecimiento es casi una recta; Exponential Growth (1.08% al mes) ajusta algo peor, con un MAPE de 7.6%. Para pronósticos mensuales que sigan la estacionalidad, use la descomposición (MAPE 2.2%) o el método de Winters con los mismos datos.
Preguntas frecuentes
¿Cuándo debe usar el análisis de tendencia?
Use el análisis de tendencia en una serie temporal con tendencia a largo plazo y sin estacionalidad marcada, por ejemplo para ver a qué ritmo crece la demanda cada mes o dónde estará una medición de desgaste si la tendencia continúa. También es un primer vistazo útil antes de un método estacional como la descomposición o el método de Winters.
¿Qué modelos de tendencia hay disponibles?
Linear ajusta Yt = b0 + b1·t y Quadratic añade un término b2·t², ambos por mínimos cuadrados. Exponential Growth ajusta Yt = b0·b1^t, donde b1 es el factor de crecimiento por periodo. S-Curve ajusta la curva logística de Pearl-Reed, que se estabiliza en un límite superior. Exponential Growth y S-Curve requieren que todos los valores sean mayores que cero.
¿El análisis de tendencia da intervalos de predicción?
No. Los pronósticos extienden la ecuación ajustada a periodos futuros, pero no se dan límites de predicción. El ajuste se juzga con MAPE, MAD y MSD, basados en los errores entre los datos y la tendencia. Un MAPE grande en datos estacionales indica que se necesita un método estacional.
¿Qué es el análisis de tendencia ponderado?
El análisis de tendencia ponderado combina las estimaciones de un ajuste previo con las nuevas. Cada estimación combinada es w veces la estimación nueva más (1 - w) veces la previa, con w = 0.2 por defecto, de modo que un nuevo periodo de datos actualiza con suavidad una tendencia establecida en lugar de reemplazarla.