
Método de Winters
El método de Winters suaviza una serie temporal con tres componentes: nivel, tendencia y un índice estacional por periodo. Úselo con datos mensuales, trimestrales o por turnos que tengan tendencia y estacionalidad. Elija estacionalidad multiplicativa o aditiva y los pesos del nivel, la tendencia y la estación (0.2 cada uno por defecto). Requiere al menos dos estaciones completas sin huecos. La salida son pronósticos con límites de predicción que se ensanchan, y MAPE, MAD y MSD.
Última revisión:
Idea clave
El método de Winters (Holt-Winters, o suavizado exponencial triple) suaviza una serie temporal con un nivel, una tendencia e índices estacionales, y da pronósticos que crecen con la tendencia y repiten el patrón estacional.
En esta página
Finalidad
El método de Winters (Holt-Winters, o suavizado exponencial triple) suaviza una serie temporal con tres componentes dinámicos: un nivel, una tendencia y un índice estacional para cada periodo de la estación. Sus pronósticos crecen con la tendencia y repiten el patrón estacional. Úselo con datos mensuales, trimestrales o con patrón por turnos que tengan tanto tendencia como estacionalidad, por ejemplo para pronosticar la demanda, el consumo de energía o la carga de trabajo del próximo año, cuando el patrón cambia lentamente con el tiempo.
Capacidades principales
- Método multiplicativo (la oscilación estacional crece con el nivel) o método aditivo (la oscilación mantiene el mismo tamaño).
- Pesos separados para el nivel (alfa), la tendencia (gamma) y la estación (delta), 0.2 cada uno por defecto.
- Valores iniciales tomados de los datos o introducidos por usted, incluido un índice estacional por periodo.
- Pronósticos con límites de predicción que se ensanchan con cada periodo adelante, desde el final de la serie o desde una fila anterior para probar el método con datos conocidos.
- Medidas de exactitud MAPE, MAD y MSD, una gráfica de los datos, los ajustes y los pronósticos, una tabla de resultados opcional y gráficas de residuos cuatro en uno.
Métodos estadísticos
Para el método multiplicativo, con longitud estacional p, los componentes se actualizan en cada periodo: nivel Lₜ = α·(yₜ / Sₜ₋ₚ) + (1 − α)·(Lₜ₋₁ + Tₜ₋₁); tendencia Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁; índice estacional Sₜ = δ·(yₜ / Lₜ) + (1 − δ)·Sₜ₋ₚ. El ajuste del periodo t es (Lₜ₋₁ + Tₜ₋₁)·Sₜ₋ₚ, y el pronóstico m periodos después del origen es (L + m·T) × el último índice de ese periodo de la estación. El método aditivo resta y suma el término estacional en lugar de dividir y multiplicar.
Valores iniciales a partir de los datos: el nivel y la tendencia iniciales son la ordenada al origen y la pendiente de una recta de mínimos cuadrados que pasa por la primera estación. En el método multiplicativo, cada índice inicial es el promedio de ese periodo en todos los datos dividido por el promedio general; en el método aditivo es el promedio, para ese periodo, de los residuos de una recta ajustada a toda la serie. Los pesos se usan tal como se introducen (en blanco cuenta como 0.2); no se optimizan. Con Starting values = User-specified se introducen el nivel inicial, la tendencia y los p índices estacionales.
Los límites de predicción son pronóstico ± z × dₘ × MAD, donde z es el cuantil normal del nivel de confianza, MAD es el error absoluto medio de los ajustes y dₘ crece con el número de periodos adelante m (calculado a partir del mayor de los tres pesos). Exactitud: MAPE = media de |error / dato| × 100, MAD = media de |error|, MSD = media de error². La serie requiere al menos dos estaciones completas y ningún hueco; el método multiplicativo requiere que todos los valores sean mayores que cero.
Campos de entrada y opciones
Campo | Descripción |
Variable (Y) | Obligatorio. La serie numérica, en orden temporal. |
Seasonal length | Obligatorio, al menos 2. Periodos por estación, p. ej., 12 para datos mensuales con un patrón anual. |
Method type | Multiplicative (por defecto) o Additive. |
First observation is in seasonal period | Por defecto 1. La posición de la primera fila en la estación, p. ej., 6 cuando la estación empieza en enero y los datos empiezan en junio. |
Level weight (alpha) / Trend weight (gamma) / Seasonal weight (delta) | De 0.0001 a 1, por defecto 0.2 cada uno. Los valores mayores hacen que ese componente reaccione más rápido a los datos recientes. |
Starting values | From the data (por defecto) o User-specified. |
Initial level / Initial trend / Initial seasonal indices | Se usan cuando Starting values es User-specified; entonces los tres son obligatorios. Seasonal indices: separados por comas o espacios, uno por cada periodo de la estación (Seasonal length valores). |
Number of forecasts | Por defecto 0 (ninguno), hasta 1000. |
Confidence level (%) for forecast interval | Por defecto 95. Activo cuando se solicitan pronósticos. |
Forecast origin (row) | Opcional, activo cuando se solicitan pronósticos. Los pronósticos empiezan después de esta fila, usando los datos hasta ella; en blanco = final de la serie. |
Results to display | Summary table (por defecto) o Summary table and results table. |
Residual plots (four in one) | Desmarcada por defecto. |
Title | Título de la salida. Por defecto, Winters' Method. |
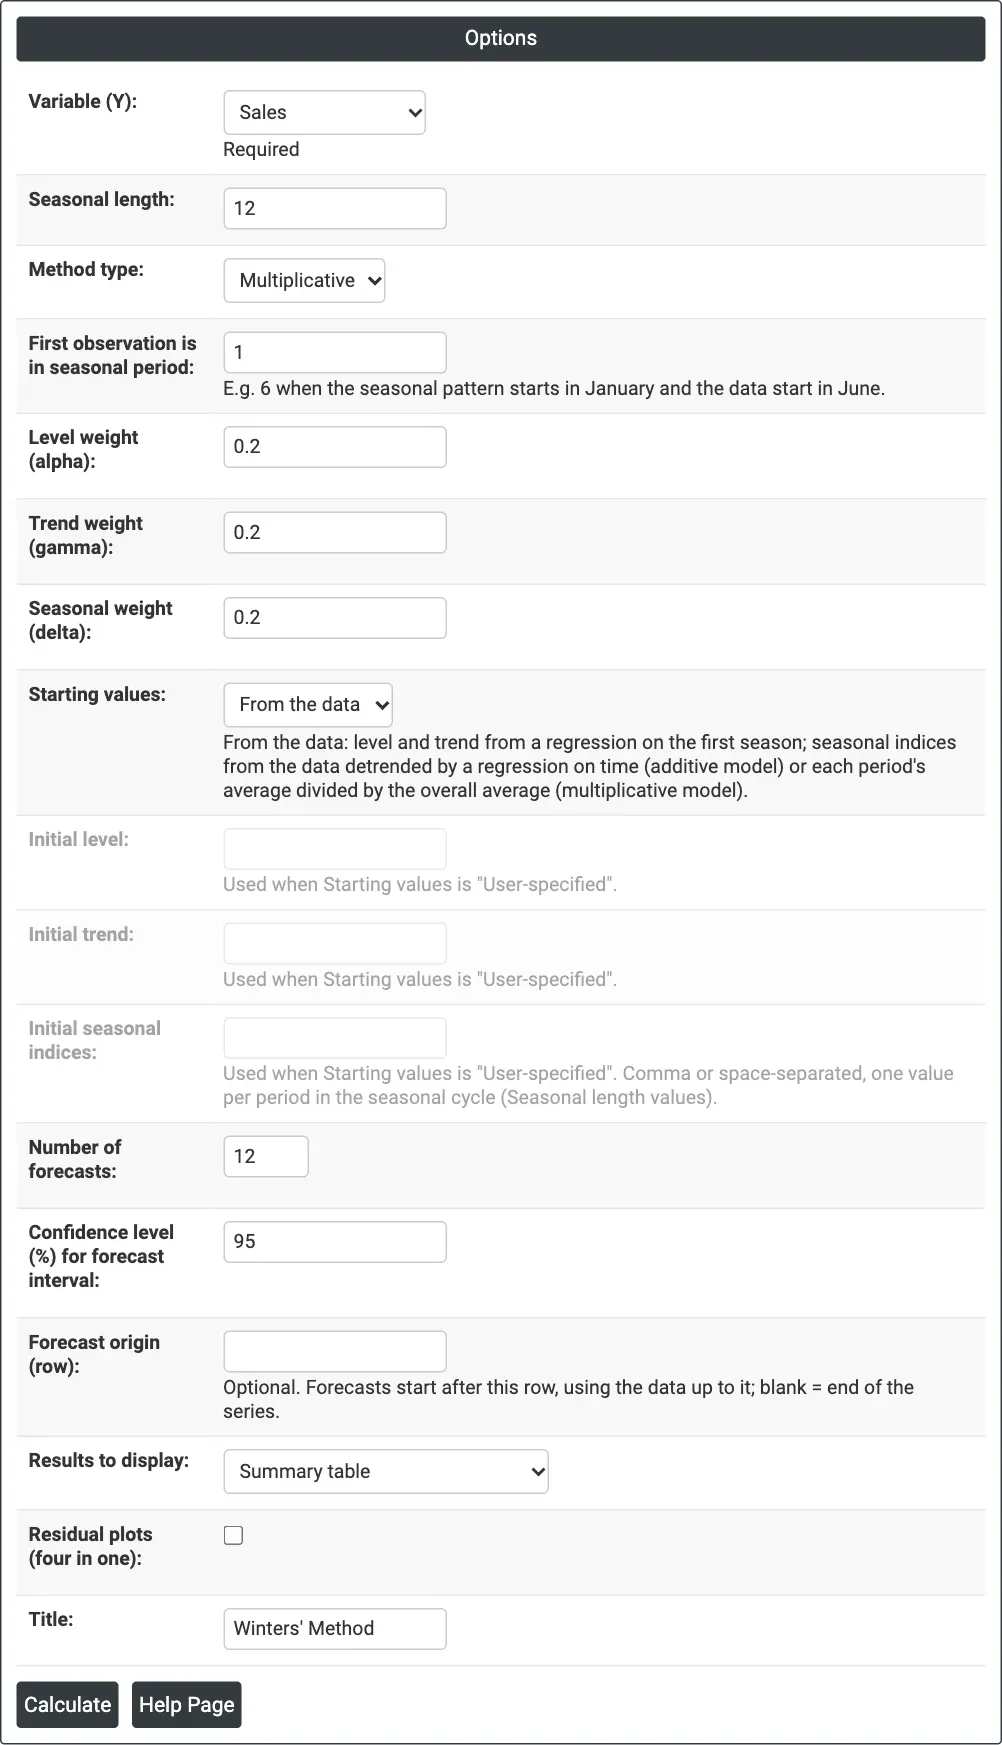
Figura 1 — Método de Winters multiplicativo sobre las ventas (Sales) mensuales, longitud estacional 12, pesos de 0.2 cada uno y 12 pronósticos.
Descripción de la salida
- Winters' Method (graph) — datos reales, ajustes, pronósticos y la banda de predicción, con MAPE, MAD y MSD en el título y los tres pesos sobre la gráfica.
- Method — tipo de modelo, columna de datos y longitud (más el primer periodo estacional y el origen del pronóstico cuando se fijan).
- Smoothing Constants — α (nivel), γ (tendencia) y δ (estación).
- Accuracy Measures — MAPE, MAD y MSD.
- Forecasts — periodo, pronóstico, límites inferior y superior.
- Results — cuando se elige: Period, data, Season, Level, Trend, Seasonal, Predict y Error de cada periodo.
- Residual Plots — cuando se marca.
- Exportación a PDF mediante Download.
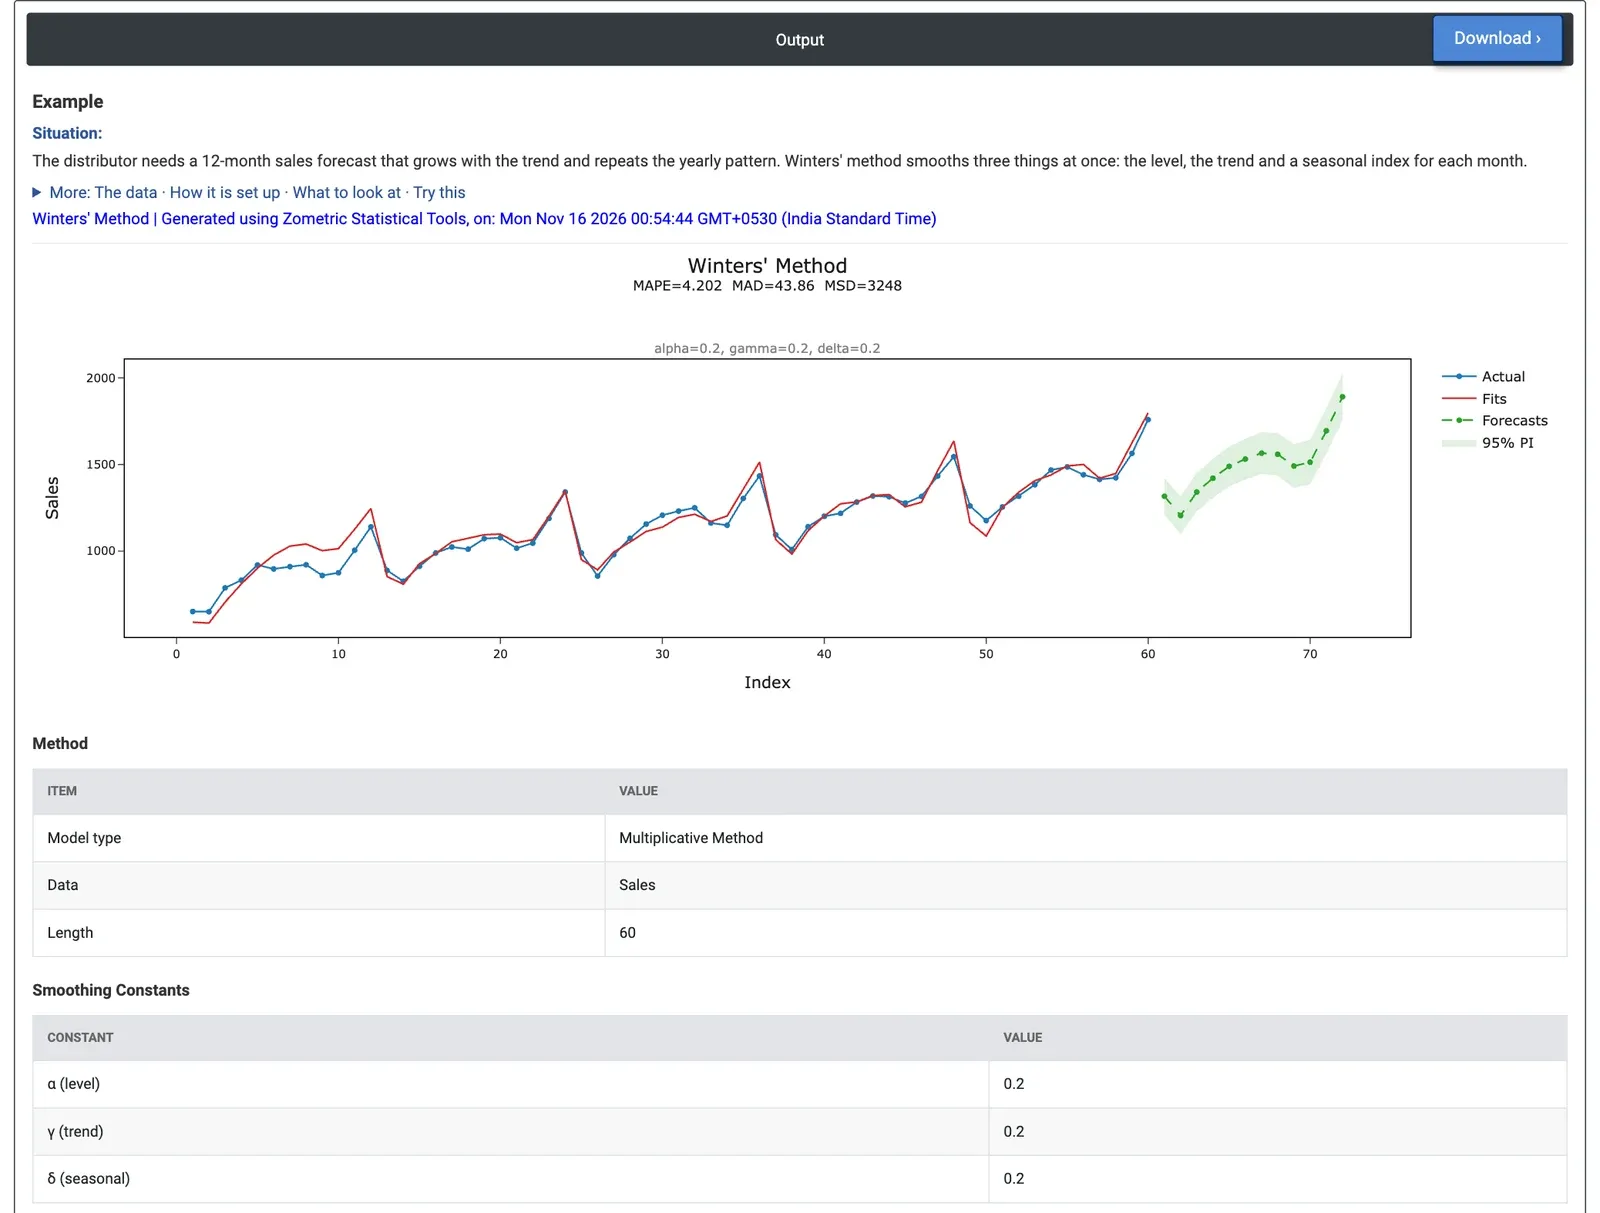
Figura 2 — Los pronósticos de 2025 repiten la forma anual a un nivel más alto, desde un mínimo de 1,205 en febrero hasta 1,891 en diciembre.
Ejemplo
Un distribuidor de electrónica de consumo necesita un pronóstico de ventas a 12 meses para 2025 que crezca con la tendencia y repita el patrón anual de meses iniciales débiles y un pico en diciembre. El analista dispone de 60 meses de ventas unitarias (de enero de 2020 a diciembre de 2024). El analista selecciona Variable (Y) = Sales, Seasonal length = 12 y Method type = Multiplicative, mantiene los tres pesos en 0.2 y fija Number of forecasts = 12.
Los pronósticos van de 1,317 en enero de 2025, bajan al mínimo de 1,205 en febrero y suben a 1,891 en diciembre, con límites del 95% de 1,756 a 2,026 para diciembre. Los intervalos se ensanchan de unos ±107 unidades en enero a ±135 en diciembre. El MAPE es del 4.2% (MAD 43.9 unidades), mucho mejor que los métodos de suavizado sin estación (8.3% a 9.4%). Diciembre de 2025, con 1,891, se compara con 1,759 en diciembre de 2024: un crecimiento de aproximadamente el 7.5%.
Para probar el método, Forecast origin (row) = 48 pronostica 2024 a partir de los datos hasta diciembre de 2023. Once de los doce meses reales caen dentro de los límites del 95% (febrero de 2024, con 1,176, está una unidad por encima de su límite superior), y los pronósticos fallan en promedio un 4.9%; pero todos los meses están subestimados, porque el crecimiento se aceleró en 2024. Con Method type = Additive, el MAPE baja al 3.7%, por lo que un número fijo de unidades por mes se ajusta a esta estación ligeramente mejor que un porcentaje. Los pesos 0.4, 0.1 y 0.3 dan 3.8%, sin mejorar los valores por defecto.
Preguntas frecuentes
¿Cuándo se debe usar el método de Winters?
Use el método de Winters con datos mensuales, trimestrales o con patrón por turnos que tengan tanto tendencia como estacionalidad, por ejemplo para pronosticar la demanda, el consumo de energía o la carga de trabajo del próximo año, cuando el patrón cambia lentamente con el tiempo. Para una serie sin tendencia ni estacionalidad, el suavizado exponencial simple es la opción más sencilla.
¿Cuál es la diferencia entre el método de Winters multiplicativo y el aditivo?
En el método multiplicativo, la oscilación estacional crece con el nivel, por lo que la estación se aplica como un porcentaje; requiere que todos los valores sean mayores que cero. En el método aditivo, la oscilación mantiene el mismo tamaño, un número fijo de unidades, y el término estacional se suma y se resta en lugar de multiplicarse y dividirse.
¿Cuántos datos necesita el método de Winters?
La serie requiere al menos dos estaciones completas y ningún hueco, por ejemplo, al menos 24 meses para datos mensuales con un patrón anual. Los valores iniciales tomados de los datos usan una recta de mínimos cuadrados que pasa por la primera estación para el nivel y la tendencia iniciales.
¿Cómo se eligen los pesos de suavizado?
Los pesos del nivel (alfa), la tendencia (gamma) y la estación (delta) van de 0.0001 a 1, con 0.2 cada uno por defecto. Los valores mayores hacen que ese componente reaccione más rápido a los datos recientes. Los pesos se usan tal como se introducen y no se optimizan, así que compare medidas de exactitud como el MAPE al probar alternativas.