
ARIMA (previsão de Box-Jenkins)
O ARIMA modela uma série medida em intervalos iguais com termos autorregressivos (p), de diferenciação (d) e de médias móveis (q), além de termos sazonais opcionais (P, D, Q, s) e uma constante. Use-o quando os valores dependem de valores anteriores ou a série tem tendência ou sazonalidade. Os gráficos ACF e PACF orientam as ordens. A saída traz estimativas dos parâmetros, testes de Ljung-Box, ACF/PACF dos resíduos, MAPE, MAD, MSD e previsões com limites de predição.
Última revisão
Conclusão principal
O ARIMA ajusta um modelo autorregressivo integrado de médias móveis de Box-Jenkins a uma série temporal em intervalos iguais e prevê valores futuros com intervalos de predição, captando efeito residual, tendência e sazonalidade.
Nesta página
Finalidade
O ARIMA ajusta um modelo autorregressivo integrado de médias móveis de Box-Jenkins a uma série medida em intervalos de tempo iguais (diários, semanais, mensais) e prevê os próximos valores com intervalos de predição. Use-o quando cada valor depende dos valores anteriores, ou quando a série tem tendência ou uma sazonalidade repetitiva que métodos mais simples, como médias móveis ou suavização exponencial, não captam bem. Os gráficos de autocorrelação (ACF) e de autocorrelação parcial (PACF) da série ajudam a escolher as ordens do modelo antes de executá-lo.
Principais recursos
- Termos não sazonais autorregressivos (p), de diferenciação (d) e de médias móveis (q), além de termos sazonais (P, D, Q) para qualquer período sazonal, ex.: 12 para dados mensais com padrão anual ou 7 para dados diários com padrão semanal.
- Termo constante opcional: o nível médio de uma série sem diferenciação ou a deriva média (tendência) de uma série diferenciada.
- Estimativas dos parâmetros com erros padrão, valores T e valores-p, para que você possa eliminar termos desnecessários.
- Verificações dos resíduos: soma de quadrados e quadrado médio dos resíduos, testes qui-quadrado de Box-Pierce modificado (Ljung-Box) nas defasagens 12, 24, 36 e 48, e gráficos ACF e PACF dos resíduos.
- Previsões com limites de predição inferior e superior no nível de confiança escolhido; uma origem da previsão permite prever a partir de uma linha anterior e comparar as previsões com o que realmente aconteceu.
- Medidas de acurácia do ajuste MAPE, MAD e MSD, comparáveis às das demais ferramentas de séries temporais.
- Saída extra opcional: estimativas a cada iteração, matriz de correlação dos parâmetros estimados, previsões retroativas (back forecasts) e um gráfico de resíduos quatro em um.
Métodos estatísticos
O modelo é φ(B)Φ(Bˢ)(1−B)ᵈ(1−Bˢ)ᴰ yₜ = C + θ(B)Θ(Bˢ) aₜ, em que B é o operador de defasagem, φ e θ são os polinômios AR e MA não sazonais de ordens p e q, Φ e Θ são os polinômios AR e MA sazonais de ordens P e Q em Bˢ, s é o período sazonal, C é a constante e aₜ são os resíduos (choques aleatórios). A diferenciação (1−B)ᵈ(1−Bˢ)ᴰ remove a tendência e a sazonalidade antes do ajuste dos termos AR e MA, de modo que d + D·s observações são perdidas no início da série.
Os parâmetros são estimados pelo método de mínimos quadrados de Box-Jenkins com previsões retroativas: os valores iniciais são refinados iterativamente para minimizar a soma dos quadrados dos resíduos, com a série prevista para trás a fim de fornecer seus valores pré-amostrais. O quadrado médio residual é MS = SS / DF, com DF = número de observações diferenciadas − número de parâmetros estimados. O valor T de cada coeficiente é o coeficiente dividido pelo seu erro padrão, e o valor-p vem da distribuição t com o DF residual. Para um modelo sem diferenciação e com constante, também é informada a média do processo C / (φ(1)Φ(1)).
A estatística de Ljung-Box Q = n(n+2) Σ rₖ² / (n−k) é calculada a partir das autocorrelações residuais rₖ até cada defasagem e comparada com uma distribuição qui-quadrado cujo DF é a defasagem menos o número de parâmetros estimados; um valor-p acima de 0.05 indica que não há evidência de autocorrelação remanescente nos resíduos. As previsões são feitas recursivamente a partir da equação ajustada; o intervalo de predição para h períodos à frente é a previsão ± z·√(MS·Σψⱼ²), somando os h primeiros pesos ψ do modelo, de modo que os intervalos se ampliam com o horizonte de previsão.
Campos de entrada e opções
Campo | Descrição |
Variable (Y) | Obrigatório. A coluna que contém a série, em ordem temporal, em intervalos iguais. |
Autoregressive order (p) | Número de termos AR não sazonais (0 a 10, padrão 1): quantos valores anteriores se propagam para o valor atual. |
Difference order (d) | Número de diferenciações não sazonais (0 a 3, padrão 0). Use 1 para uma série com tendência que oscila ou cresce. |
Moving average order (q) | Número de termos MA não sazonais (0 a 10, padrão 0): quantos choques aleatórios anteriores se propagam. |
Include seasonal terms | Marque para adicionar as ordens sazonais abaixo. O modelo precisa de pelo menos um termo AR ou MA no total. |
Seasonal AR order (P) / Seasonal difference order (D) / Seasonal MA order (Q) | Ordens sazonais (P e Q de 0 a 5, D de 0 a 2). D = 1 modela a variação ano a ano para dados mensais com s = 12. |
Seasonal period (s) | Obrigatório com termos sazonais: o número de observações em uma estação (12 para dados mensais com ciclo anual, 4 para trimestrais, 7 para dados diários com ciclo semanal). |
Include constant term | Marcado por padrão. Desmarque para uma série diferenciada sem deriva. |
Number of forecasts | Quantos períodos prever após a origem da previsão (0 a 1000; 0 = sem previsões). |
Confidence level (%) for forecast interval | Padrão 95. |
Forecast origin (row) | Opcional. As previsões começam após esta linha, usando os dados até ela; em branco = fim da série. Use-a para testar o modelo com dados que você já tem. |
Results to display | Estimativas finais, informações de diferenciação, somas de quadrados residuais, número de observações; ou, além disso, as estimativas a cada iteração, a matriz de correlação dos parâmetros estimados ou as previsões retroativas. |
Residual plots (four in one) | Adiciona um gráfico de probabilidade normal, resíduos versus valores ajustados, um histograma e resíduos versus ordem. |
Title | Título exibido na saída. |
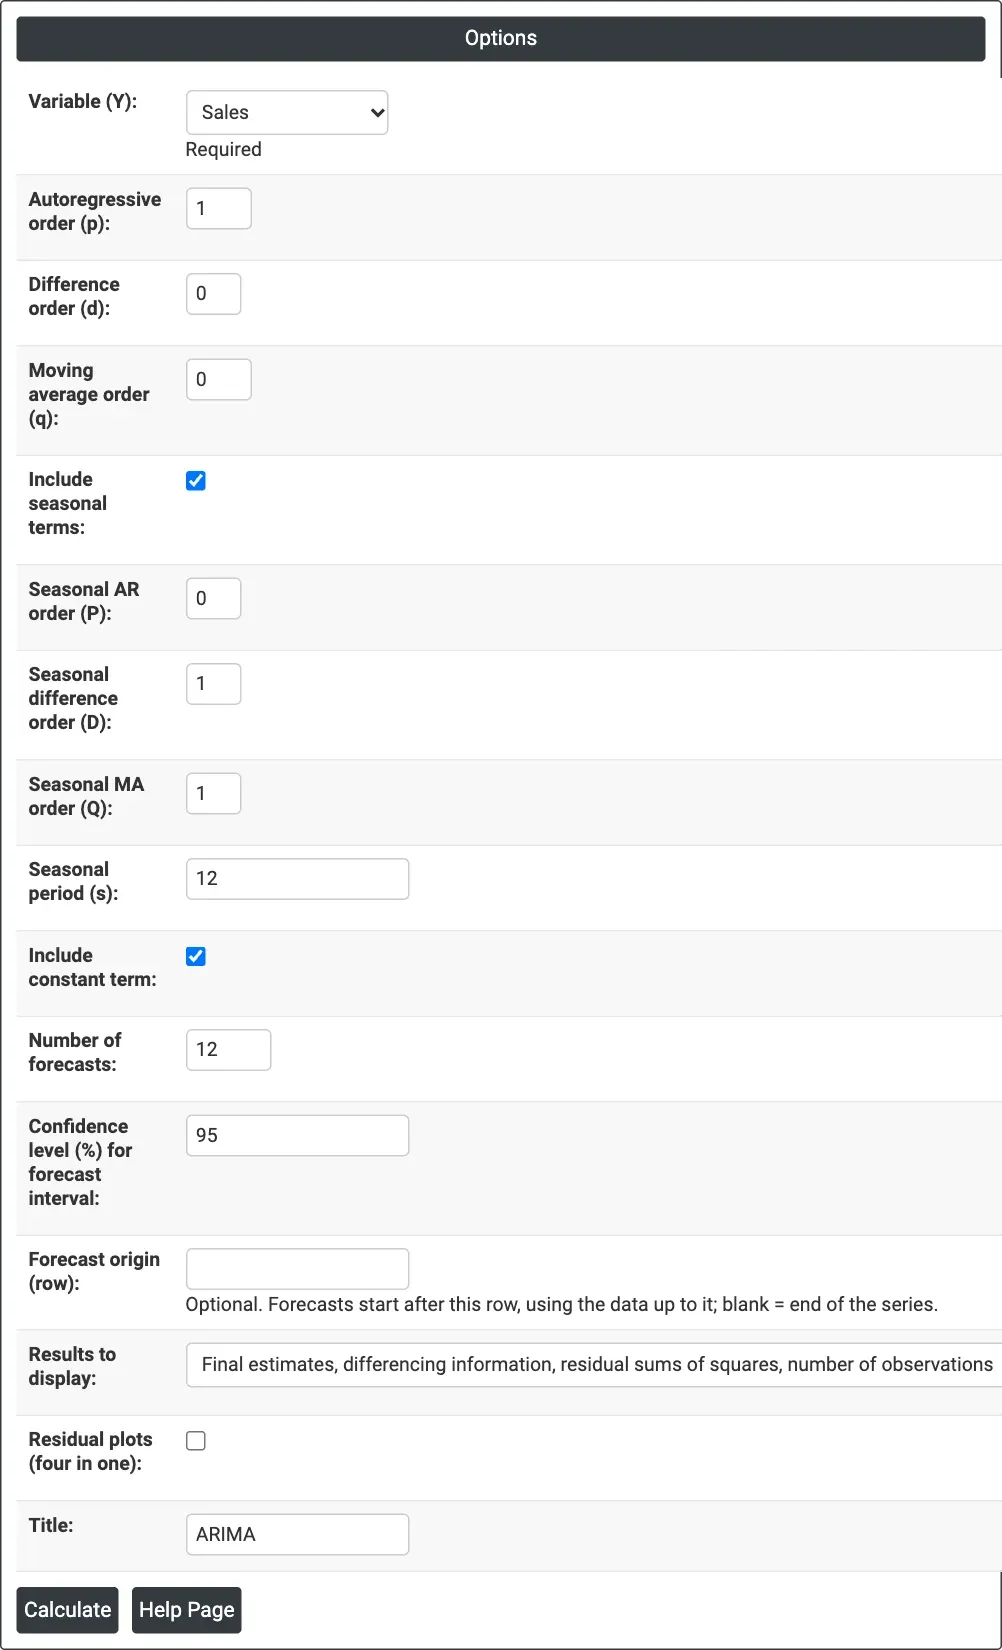
Figura 1 — O exemplo de vendas mensais: Variable (Y) = Sales, um modelo ARIMA(1, 0, 0)(0, 1, 1)12 sazonal com constante e 12 previsões.
Descrição da saída
- ARIMA plot — a série com os valores ajustados, as previsões e a faixa do intervalo de predição; MAPE, MAD e MSD aparecem sob o título.
- Final Estimates of Parameters — cada termo AR, SAR, MA e SMA e a constante, com coeficiente, SE Coef, T-Value e P-Value (e a Mean para um modelo sem diferenciação e com constante).
- Residual Sums of Squares — DF, SS e MS dos resíduos.
- Modified Box-Pierce (Ljung-Box) Chi-Square statistic — Chi-Square, DF e P-Value nas defasagens 12, 24, 36 e 48 (defasagens maiores que a série são omitidas).
- Forecasts — período, previsão e limites de predição inferior e superior.
- ACF and PACF of Residuals — barras dentro dos limites tracejados indicam que não resta autocorrelação.
- Tabelas e gráficos opcionais escolhidos em Results to display e Residual plots, e exportação em PDF por meio de Download.
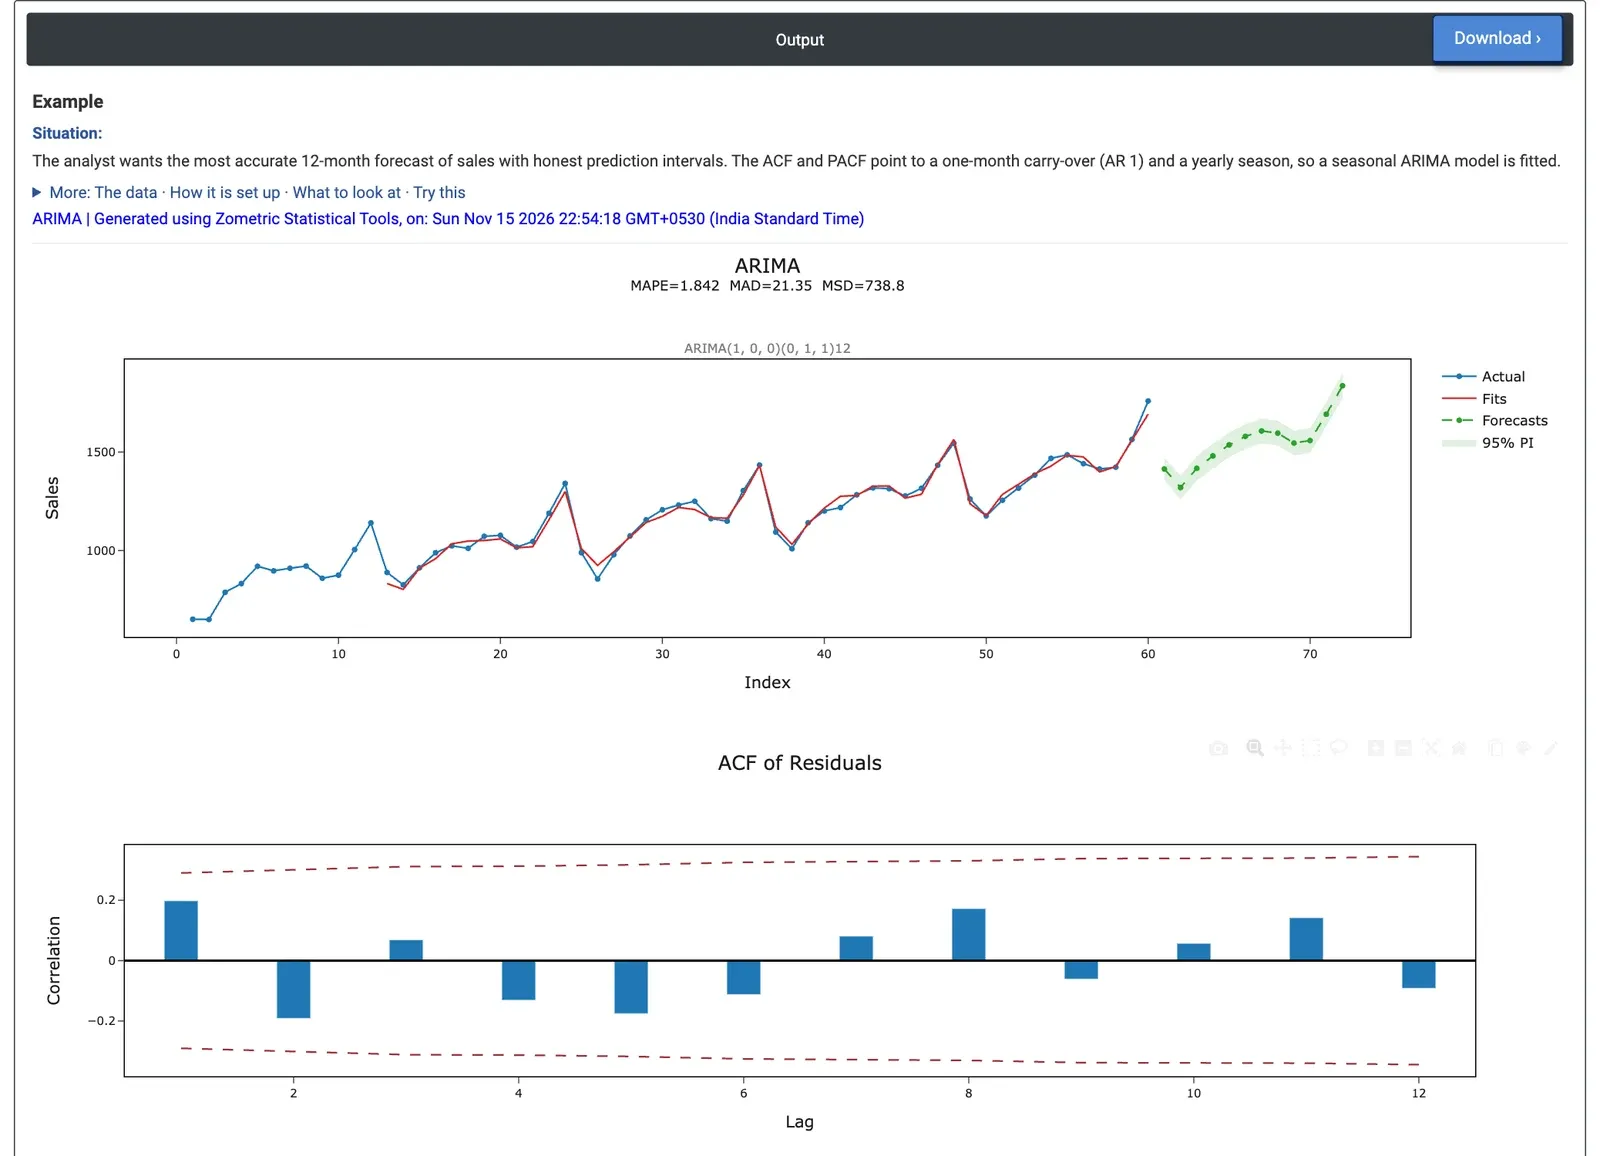
Figura 2 — Saída do ARIMA para o exemplo de vendas mensais: o ajuste e a previsão de 12 meses com sua faixa de predição de 95%, e a ACF dos resíduos.
Exemplo prático
Um analista tem 60 meses de vendas (janeiro de 2020 a dezembro de 2024) e quer uma previsão de 12 meses com intervalos de predição realistas. A ACF e a PACF indicam uma propagação de um mês e uma sazonalidade anual, de modo que o modelo é ARIMA(1, 0, 0)(0, 1, 1)12 com constante: Autoregressive order (p) = 1, Seasonal difference order (D) = 1, Seasonal MA order (Q) = 1, Seasonal period (s) = 12 e Number of forecasts = 12.
Os dois termos são claramente necessários: AR 1 = 0.481 (SE 0.104, T = 4.63, p < 0.001) e SMA 12 = 0.805 (SE 0.144, T = 5.59, p < 0.001), com uma constante de 69.34 (o crescimento médio ano a ano). O MS residual é 788.1 com 45 DF (60 meses − 12 perdidos na diferenciação sazonal − 3 parâmetros). Os valores-p de Ljung-Box são 0.214, 0.319 e 0.254 nas defasagens 12, 24 e 36, todos acima de 0.05, de modo que os resíduos parecem ruído aleatório e o modelo captou o padrão. O ajuste é bom: MAPE 1.84%, MAD 21.35, MSD 738.8.
A previsão para janeiro de 2025 (período 61) é de 1,414 unidades, com intervalo de predição de 95% de 1,359 a 1,469, subindo para 1,837 em dezembro de 2025 (período 72), com intervalo de 1,774 a 1,899. Para testar o modelo antes de confiar nele, defina Forecast origin (row) = 48 para prever 2024 com os dados até dezembro de 2023 e compare as previsões com as vendas reais de 2024.
Perguntas frequentes
O que é um modelo ARIMA?
O ARIMA é um modelo autorregressivo integrado de médias móveis de Box-Jenkins para uma série medida em intervalos de tempo iguais. Os termos autorregressivos propagam valores anteriores, a diferenciação remove a tendência e os termos de médias móveis propagam choques aleatórios anteriores. Termos sazonais podem ser adicionados para uma sazonalidade repetitiva, como o período 12 para dados mensais com padrão anual.
Quando usar o ARIMA em vez da suavização exponencial?
Use o ARIMA quando cada valor depende dos valores anteriores, ou quando a série tem tendência ou sazonalidade repetitiva que métodos mais simples, como médias móveis ou suavização exponencial, não captam bem. Os gráficos de autocorrelação (ACF) e de autocorrelação parcial (PACF) da série ajudam a escolher as ordens do modelo antes do ajuste.
Como verificar se um modelo ARIMA se ajusta bem?
Verifique se o valor-p de cada termo mostra que ele é necessário e observe os testes qui-quadrado de Ljung-Box nas defasagens 12, 24, 36 e 48: um valor-p acima de 0.05 indica que não há evidência de autocorrelação remanescente nos resíduos. As barras da ACF e da PACF dos resíduos devem ficar dentro dos limites tracejados. MAPE, MAD e MSD resumem a acurácia do ajuste.
Como testar uma previsão ARIMA antes de confiar nela?
Defina uma origem da previsão em uma linha anterior, para que o modelo preveja a partir dos dados até esse ponto, e compare essas previsões com o que realmente aconteceu. No exemplo prático, definir a origem na linha 48 prevê 2024 com os dados até dezembro de 2023, para comparação com as vendas reais de 2024. Os intervalos de predição se ampliam com o horizonte de previsão.