
Teste de Dickey-Fuller aumentado (ADF)
O teste de Dickey-Fuller aumentado verifica se uma série temporal tem raiz unitária (não estacionariedade) contra a alternativa estacionária. Use-o antes do ARIMA ou de outros modelos que pressupõem estacionariedade. Escolha constante, constante e tendência, tendência quadrática ou nenhum termo, e selecione as defasagens por AIC, BIC, t-stat ou valor fixo. A série não pode ter lacunas e precisa de pelo menos 6 valores. A saída traz a estatística, o valor-p, as defasagens e os valores críticos.
Última revisão
Conclusão principal
O teste de Dickey-Fuller aumentado (ADF) verifica se uma série temporal é estacionária ou tem raiz unitária, para decidir se modelar os dados brutos, modelar uma tendência ou diferenciar a série antes do ARIMA.
Nesta página
Finalidade
O teste de Dickey-Fuller aumentado (ADF) verifica se uma série temporal é estacionária, ou seja, se ela varia em torno de uma média fixa (ou de uma tendência fixa) ou se vaga sem retornar. Muitos modelos de previsão, em particular o ARIMA, pressupõem uma série estacionária. Execute o teste antes de ajustar um modelo desse tipo para decidir se deve modelar os dados brutos, modelar uma tendência ou diferenciar a série primeiro.
Principais recursos
- Testa a hipótese nula de raiz unitária (série não estacionária) contra uma alternativa estacionária.
- Quatro formas da regressão do teste: em torno de uma constante, de uma constante e tendência linear, de uma constante com tendência linear e quadrática, ou com nenhuma delas.
- Escolhe automaticamente o número de diferenças defasadas por AIC, BIC ou pela estatística t da última defasagem, ou usa um número fixo informado por você.
- Informa a estatística de teste, o valor-p, as defasagens usadas e os valores críticos a 1%, 5% e 10%, com uma conclusão em linguagem simples no seu nível de significância.
Métodos estatísticos
O teste ajusta a regressão Δyₜ = α + βt + γ·yₜ₋₁ + δ₁Δyₜ₋₁ + … + δₖΔyₜ₋ₖ + εₜ, em que Δyₜ = yₜ − yₜ₋₁. A constante α e a tendência βt são incluídas ou omitidas conforme o Regression type (a opção quadrática acrescenta um termo t²). A estatística de teste é a razão t de γ. Se a série tem raiz unitária, γ = 0; uma estatística fortemente negativa indica que a série é puxada de volta para sua média ou tendência e, portanto, é estacionária. A estatística não segue a distribuição t usual: o valor-p usa a distribuição aproximada de MacKinnon e os valores críticos vêm das tabelas de MacKinnon, ambos para o tipo de regressão escolhido.
As diferenças defasadas Δyₜ₋ᵢ absorvem a autocorrelação de curto prazo. O Maximum lag tem como padrão min(n/2 − 3, 12·(n/100)^¼), arredondado para baixo. Com AIC ou BIC, a ferramenta ajusta todas as defasagens de 0 até o máximo e mantém a de menor critério; com t-stat, ela começa no máximo e descarta defasagens até que a última tenha |t| ≥ 1.645; com Fixed, usa exatamente o Maximum lag. N Observations é o número de linhas restantes na regressão: n − defasagens usadas − 1. O cálculo usa o adfuller do statsmodels. A série não pode ter lacunas e precisa de pelo menos 6 valores.
Se o valor-p for menor que o nível de significância, a hipótese nula de raiz unitária é rejeitada e a série é tratada como estacionária; caso contrário, ela provavelmente é não estacionária e é preciso diferenciá-la (ou incluir um termo de tendência). O nível de significância altera apenas essa linha de conclusão; os valores críticos são sempre exibidos a 1%, 5% e 10%.
Campos de entrada e opções
Campo | Descrição |
Variable | Obrigatório. A coluna numérica com a série, em ordem temporal. |
Regression type | Constant (testa a estacionariedade em torno de uma média), o padrão; Constant and trend (testa a estacionariedade em torno de uma tendência); Constant, linear, and quadratic trend; ou None (sem constante e sem tendência). |
Lag selection method | AIC (minimiza o critério de informação de Akaike), o padrão; BIC (minimiza o critério de informação bayesiano); t-stat (descarta defasagens enquanto a estatística t da última for insignificante); ou Fixed (usa exatamente o Maximum lag). |
Maximum lag | Opcional. Limite superior pesquisado por AIC, BIC e t-stat, ou a defasagem exata usada com Fixed. Em branco, usa min(n/2 − 3, 12·(n/100)^¼). |
Significance level | Padrão 0.05 (0.001 a 0.5). O valor-p é comparado com ele para a conclusão. |
Title | Título exibido na saída. |
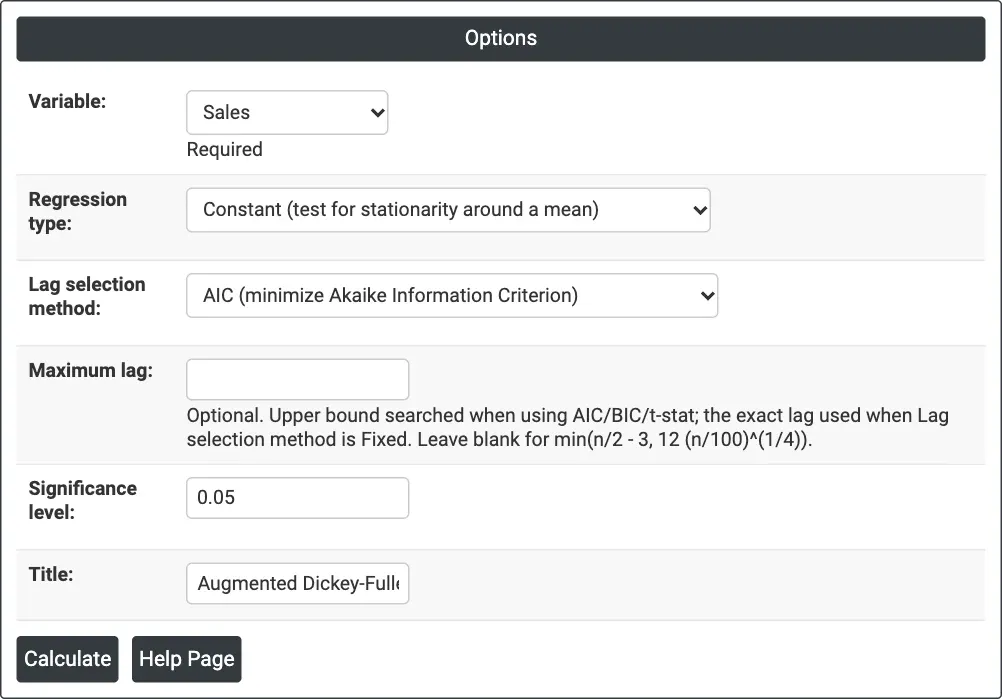
Figura 1 — Teste de Sales mensais somente com constante, defasagens escolhidas por AIC, no nível de significância de 0.05.
Descrição da saída
- Test — a variável, a estatística de teste, o valor-p, o número de diferenças defasadas usadas, a defasagem máxima pesquisada e o número de observações na regressão do teste.
- Critical Values — os valores críticos da estatística de teste a 1%, 5% e 10% para o tipo de regressão escolhido. A série é estacionária em um nível se a estatística estiver abaixo (mais negativa que) do seu valor crítico.
- Conclusion — uma frase que compara o valor-p com o nível de significância e informa se a série provavelmente é estacionária ou não estacionária.
- Exportação em PDF por meio de Download.
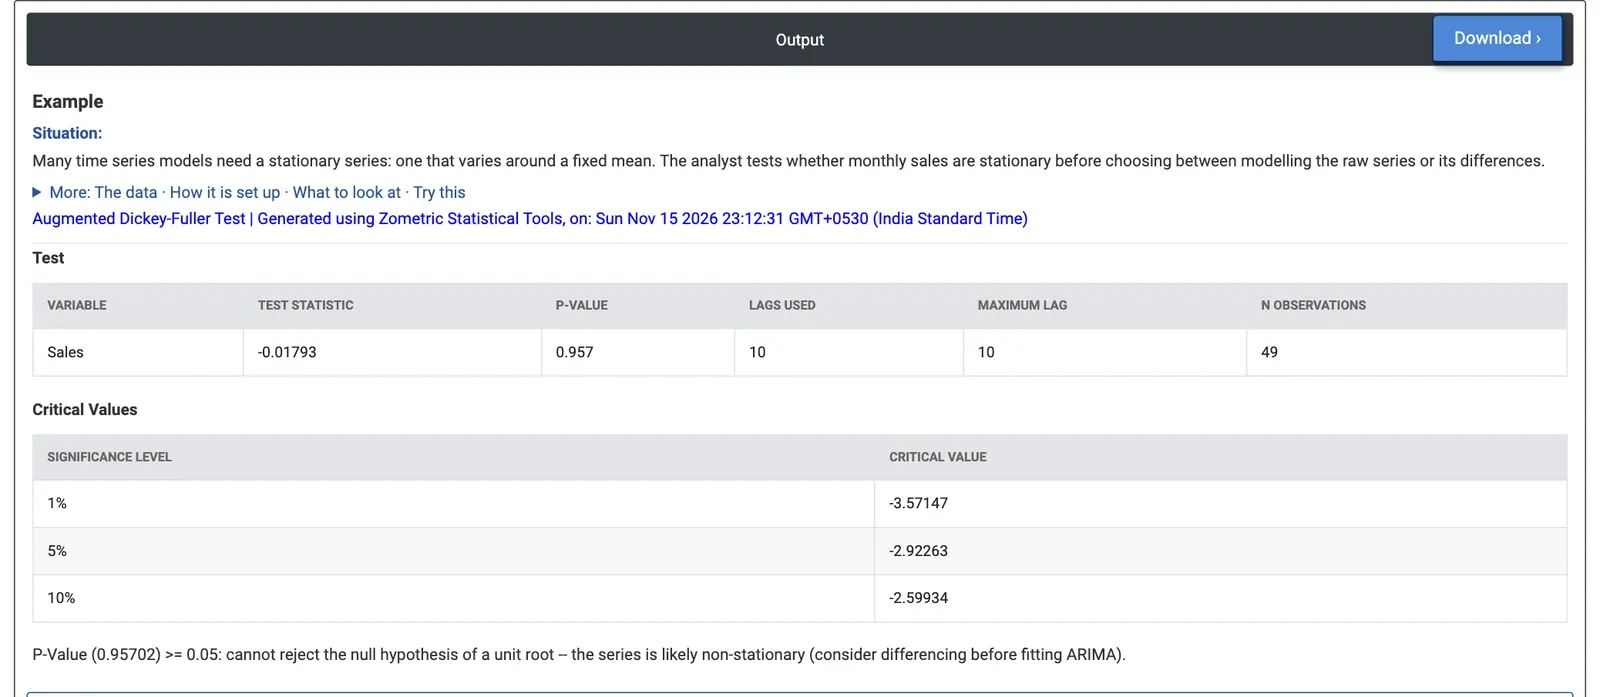
Figura 2 — Vendas mensais testadas em torno de uma média fixa: estatística −0.018, valor-p 0.957, portanto a série não é estacionária.
Exemplo prático
Um analista de vendas de um distribuidor de eletrônicos de consumo tem 60 meses de vendas unitárias (janeiro de 2020 a dezembro de 2024) e pretende fazer uma previsão com ARIMA. Primeiro, o analista testa se as vendas são estacionárias. Ele seleciona Variable = Sales e mantém Regression type = Constant, Lag selection method = AIC e Significance level = 0.05.
A defasagem máxima pesquisada é 10 e o AIC mantém todas as 10, deixando 49 observações na regressão do teste. A estatística de teste é −0.018, com valor-p de 0.957; o valor crítico a 5% é −2.92 e a estatística está longe dele. A raiz unitária não pode ser rejeitada: as vendas não variam em torno de uma média fixa, o que condiz com o gráfico dos dados, em que as vendas crescem a cada ano.
Com Regression type = Constant and trend, a estatística passa a ser −7.78 contra um valor crítico a 5% de −3.50 (valor-p abaixo de 0.001), com 9 defasagens usadas. Em torno de uma tendência linear, a série é estacionária, portanto o crescimento é constante. Para o modelo, isso significa usar um termo de tendência ou diferenciar; um ARIMA sazonal com diferença de 12 meses e uma constante, como na página do ARIMA, trata tanto o crescimento quanto o padrão anual. O teste em Advertising Spend com uma constante mostra o mesmo quadro (estatística 0.13, valor-p 0.968).
Perguntas frequentes
O que o teste de Dickey-Fuller aumentado informa?
O teste ADF informa se uma série temporal é estacionária, ou seja, se varia em torno de uma média ou tendência fixa, ou se vaga sem retornar porque tem raiz unitária. A hipótese nula é a raiz unitária. Muitos modelos de previsão, em particular o ARIMA, pressupõem uma série estacionária; por isso o teste orienta se é preciso diferenciar os dados ou modelar uma tendência.
Como interpretar o valor-p do teste ADF?
Se o valor-p for menor que o nível de significância, a hipótese nula de raiz unitária é rejeitada e a série é tratada como estacionária. Caso contrário, ela provavelmente é não estacionária e precisa de diferenciação ou de um termo de tendência. De forma equivalente, a série é estacionária em um nível se a estatística de teste estiver abaixo, ou seja, for mais negativa que o valor crítico nesse nível.
Que tipo de regressão escolher no teste ADF?
Escolha Constant para testar a estacionariedade em torno de uma média fixa, Constant and trend para testar a estacionariedade em torno de uma tendência linear, uma opção de tendência quadrática, ou None para nenhuma constante e nenhuma tendência. No exemplo de vendas, a série não era estacionária em torno de uma média (p = 0.957), mas era estacionária em torno de uma tendência (estatística -7.78, p abaixo de 0.001).
Como o número de defasagens é escolhido no teste ADF?
As diferenças defasadas absorvem a autocorrelação de curto prazo. Com AIC ou BIC, todas as defasagens de 0 até o máximo são ajustadas e a de menor critério é mantida; com t-stat, as defasagens são descartadas até que a última tenha |t| de pelo menos 1.645; com Fixed, usa-se exatamente a defasagem máxima. O máximo padrão é min(n/2 - 3, 12 x (n/100)^0.25).