
Função de autocorrelação (ACF)
A função de autocorrelação calcula a correlação de uma série consigo mesma em cada defasagem e traça um correlograma com limites de significância, além das estatísticas T e Q de Ljung-Box. Use-a antes de prever, para decidir sobre a diferenciação e os termos do ARIMA, e depois do ajuste, para verificar se os resíduos não têm padrão temporal. A série deve ser numérica, em ordem temporal e sem lacunas.
Última revisão
Conclusão principal
A função de autocorrelação (ACF) mede o quanto uma série temporal se correlaciona consigo mesma 1, 2, 3 ou mais períodos antes, revelando tendência, sazonalidade ou efeito residual antes da escolha de um modelo de previsão.
Nesta página
Finalidade
A função de autocorrelação (ACF) mede o quanto uma série é correlacionada consigo mesma 1, 2, 3 … períodos antes. O padrão dessas correlações mostra uma tendência, uma sazonalidade ou um simples efeito residual de um período para o seguinte. Use-a antes de escolher um modelo de previsão, para decidir se a série precisa de diferenciação e quais termos do ARIMA testar, e depois de ajustar um modelo, para verificar se os resíduos já não têm padrão temporal.
Principais recursos
- Autocorrelação em cada defasagem de 1 até o número de defasagens escolhido, ou um padrão baseado no tamanho da série.
- Correlograma (gráfico de barras) com limites de significância tracejados que se alargam com a defasagem.
- Estatística T de cada defasagem e a estatística Q de Ljung-Box (LBQ) acumulada, em uma única tabela.
- Funciona com qualquer coluna numérica em ordem temporal; a série não pode ter lacunas.
Métodos estatísticos
Para uma série y₁ … yₙ com média ȳ, a autocorrelação na defasagem k é rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)², a ACF amostral padrão. Seu erro padrão usa a fórmula de Bartlett, SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n), de modo que cresce com a defasagem quando as autocorrelações anteriores são grandes. A coluna T é rₖ / SEₖ, e os limites de significância no gráfico são ± t₀.₉₇₅,ₙ₋₁ × SEₖ (cerca de ±2 erros padrão). Uma barra fora dos limites indica uma correlação improvável de ser casual no nível de 5%.
A estatística de Ljung-Box LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) testa se as k primeiras autocorrelações são todas nulas em conjunto. Para uma série aleatória, ela segue aproximadamente uma distribuição qui-quadrado com k graus de liberdade; assim, um valor bem acima do valor crítico do qui-quadrado significa que a série tem um padrão temporal a ser modelado. Quando Number of lags está em branco, a ferramenta usa n/4 defasagens (√n + 45 quando n > 240), e nunca mais que n − 1.
Como ler o padrão: correlações que diminuem lentamente ao longo de muitas defasagens indicam uma tendência (a série não é estacionária e precisa de diferenciação); um pico na defasagem sazonal (12 para dados mensais) indica uma sazonalidade; um corte abrupto após a defasagem q sugere um termo de média móvel de ordem q.
Campos de entrada e opções
Campo | Descrição |
Variable | Obrigatório. A coluna numérica com a série, em ordem temporal. |
Number of lags | Opcional, de 1 a 1000. A maior defasagem exibida. Em branco, usa n/4 (√n + 45 quando n > 240). Para dados sazonais, escolha pelo menos duas estações completas, ex.: 24 para dados mensais. |
Title | Título exibido no gráfico. O padrão é Autocorrelation Function. |
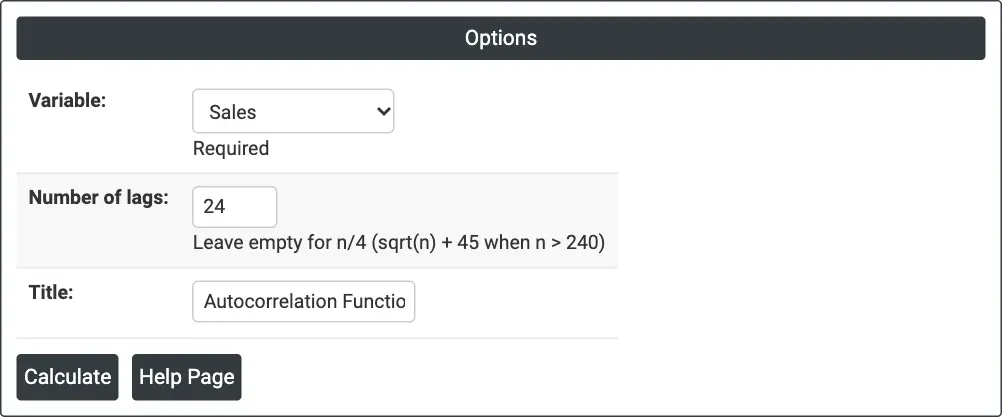
Figura 1 — Autocorrelação das Sales mensais para 24 defasagens (dois anos).
Descrição da saída
- Autocorrelation Function (gráfico) — uma barra para cada defasagem com os limites de significância tracejados.
- Autocorrelation Function: <variable> (tabela) — Lag, ACF, T e LBQ para cada defasagem.
- Exportação em PDF por meio de Download.
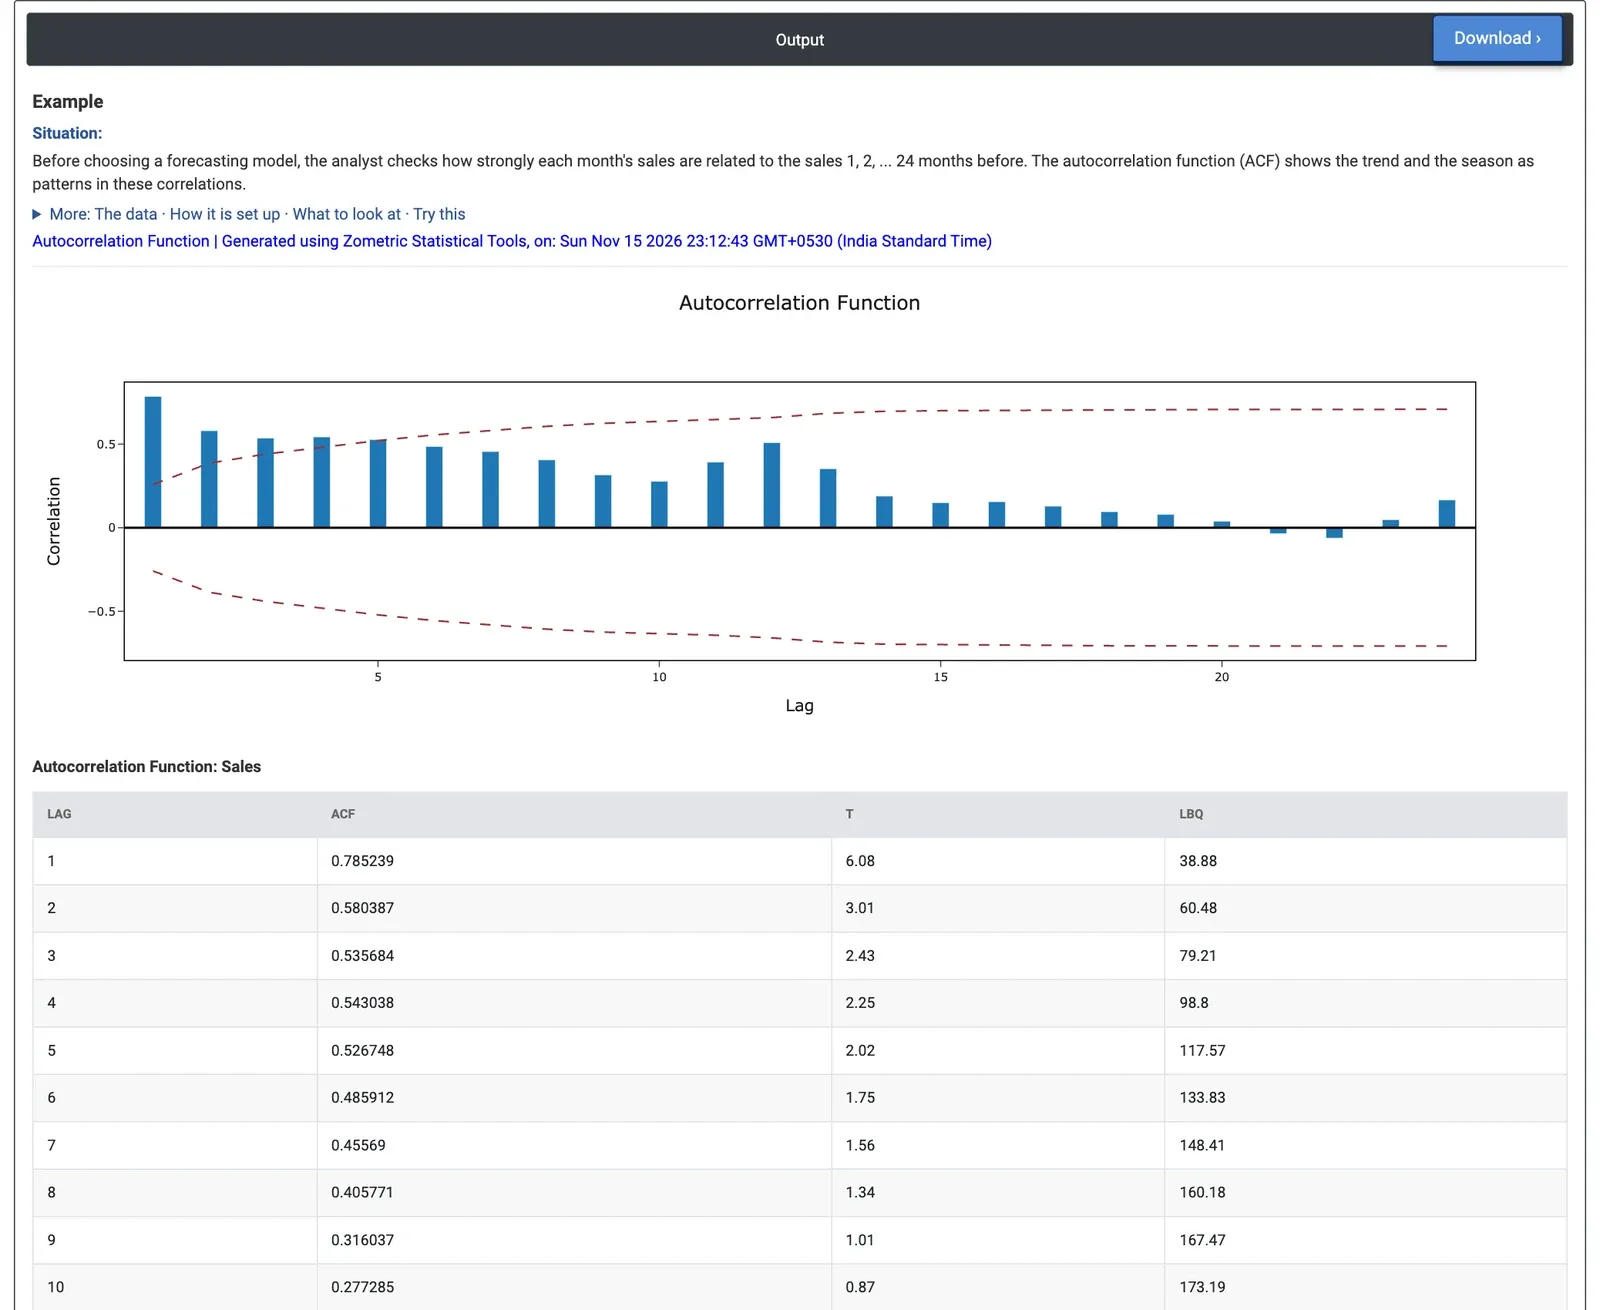
Figura 2 — ACF das vendas mensais: uma grande correlação de 0.79 na defasagem 1 que decai lentamente e uma segunda elevação na defasagem 12.
Exemplo prático
Um distribuidor de eletrônicos de consumo registra as vendas unitárias todos os meses, de janeiro de 2020 a dezembro de 2024 (60 meses). Antes de construir uma previsão, o analista de vendas verifica como cada mês se relaciona com os 24 meses anteriores. Ele seleciona Variable = Sales e Number of lags = 24.
A autocorrelação na defasagem 1 é 0.79 (T 6.08): meses vizinhos são muito parecidos. As correlações diminuem apenas lentamente, de 0.58 na defasagem 2 a 0.49 na defasagem 6, e as defasagens 1 a 5 estão fora dos limites de significância. Esse decaimento lento é a marca de uma tendência: as vendas não são estacionárias. Após um mínimo de 0.28 na defasagem 10, a ACF sobe novamente a 0.51 na defasagem 12, a sazonalidade anual; essa barra permanece dentro dos limites, que nesse ponto são largos (±0.66) por causa das grandes correlações anteriores. O LBQ chega a 228.1 na defasagem 24, muito acima de 36.4, o valor crítico do qui-quadrado a 5% com 24 graus de liberdade; portanto, há um forte padrão temporal a modelar.
Para a previsão, isso significa que a série deve ser diferenciada (aqui, sazonalmente, em 12 meses) ou que a tendência deve ser modelada diretamente. Nas diferenças de 12 meses de Sales, o decaimento lento desaparece: a ACF é 0.47 na defasagem 1 e nenhuma outra defasagem até a 11 fica fora dos limites, razão pela qual o exemplo de ARIMA usa um termo AR(1) na série diferenciada sazonalmente. A ACF de Advertising Spend tem um pico anual ainda mais forte: 0.59 na defasagem 12 (T 2.52).
Perguntas frequentes
O que é a função de autocorrelação (ACF)?
A função de autocorrelação mede o quanto uma série é correlacionada consigo mesma 1, 2, 3 ou mais períodos antes. A autocorrelação na defasagem k compara cada valor com o valor k períodos depois, em relação à média da série. O padrão dessas correlações revela uma tendência, uma sazonalidade ou um simples efeito residual de um período para o seguinte.
Como ler um gráfico de ACF?
Barras fora dos limites de significância tracejados são correlações improváveis de serem casuais no nível de 5%. Correlações que diminuem lentamente ao longo de muitas defasagens indicam uma tendência; a série não é estacionária e precisa de diferenciação. Um pico na defasagem sazonal, como 12 para dados mensais, indica uma sazonalidade. Um corte abrupto após a defasagem q sugere um termo de média móvel de ordem q.
O que a estatística Q de Ljung-Box (LBQ) testa?
A estatística de Ljung-Box testa se as k primeiras autocorrelações são todas nulas em conjunto. Para uma série aleatória, ela segue aproximadamente uma distribuição qui-quadrado com k graus de liberdade; assim, um valor bem acima do valor crítico do qui-quadrado significa que a série tem um padrão temporal a ser modelado. No exemplo de vendas, o LBQ chegou a 228.1 na defasagem 24, muito acima de 36.4.
Quantas defasagens usar na ACF?
Se for deixado em branco, a ferramenta usa n/4 defasagens, ou a raiz quadrada de n mais 45 quando n excede 240, e nunca mais que n - 1. Para dados sazonais, escolha pelo menos duas estações completas, por exemplo 24 defasagens para dados mensais, para que o pico sazonal e sua repetição possam ser vistos.