
Decomposição de séries temporais
A decomposição clássica suaviza a série com uma média móvel centrada, obtém índices sazonais a partir das medianas dos períodos, ajusta uma reta de tendência por mínimos quadrados aos dados com ajuste sazonal e prevê a tendência vezes ou mais o índice. Escolha um modelo multiplicativo ou aditivo. São necessárias pelo menos duas estações completas e nenhuma lacuna. A saída inclui a equação da tendência, os índices sazonais, MAPE, MAD, MSD e previsões.
Última revisão
Conclusão principal
A decomposição divide uma série temporal sazonal em uma tendência linear, um padrão sazonal repetitivo e o que sobra, e faz previsões estendendo a tendência e repetindo o padrão sazonal.
Nesta página
Finalidade
A decomposição (Decomposition) divide uma série temporal sazonal em uma tendência linear, um padrão sazonal repetitivo e o que sobra. Ela responde a perguntas como “quanto a demanda cresce a cada mês?” e “quanto acima ou abaixo da tendência fica dezembro, todos os anos?”, e faz previsões estendendo a tendência e repetindo o padrão sazonal. Use-a para dados mensais, trimestrais ou de padrão por turno com uma sazonalidade estável, por exemplo para planejar a capacidade ou o estoque para os meses de pico.
Principais recursos
- Modelo multiplicativo (cada estação é uma porcentagem acima ou abaixo da tendência) ou modelo aditivo (cada estação é uma quantidade fixa acima ou abaixo).
- Índice sazonal para cada período da estação e a equação da tendência ajustada.
- Previsões para qualquer número de períodos, a partir do fim da série ou de uma linha anterior, para testar o método com dados conhecidos.
- Medidas de exatidão MAPE, MAD e MSD.
- Gráfico de decomposição (observado, tendência, sazonal, resíduo), gráficos Component Analysis e Seasonal Analysis e gráficos de resíduos quatro em um opcionais.
- Tabela completa de resultados com valores de tendência, sazonal, sem tendência, com ajuste sazonal, ajustado e de erro para cada linha.
Métodos estatísticos
A ferramenta usa a decomposição clássica. Primeiro ela suaviza os dados com uma média móvel centrada de comprimento L (o comprimento sazonal); para um L par, usa a média 2×L, de modo que cada valor fique sobre um ponto no tempo. Os valores sazonais brutos são os dados divididos por essa média (multiplicativo) ou menos ela (aditivo). Para cada período da estação, toma-se a mediana de seus valores brutos, e as medianas são escalonadas para ter média 1 (multiplicativo) ou 0 (aditivo): esses são os índices sazonais.
Em seguida, os dados recebem o ajuste sazonal (divididos pelo índice ou menos ele) e uma reta por mínimos quadrados Yt = b₀ + b₁·t é ajustada aos dados ajustados. O valor ajustado de cada linha é tendência × índice (multiplicativo) ou tendência + índice (aditivo), e o erro é dado − ajuste nos dois modelos. As previsões estendem a reta de tendência e aplicam o índice do período correspondente; não são fornecidos intervalos de predição. Com uma origem de previsão, os índices e a tendência são recalculados a partir dos dados até essa linha. Exatidão: MAPE = média de |erro / dado| × 100, MAD = média de |erro|, MSD = média de erro².
A série precisa de pelo menos duas estações completas e nenhuma lacuna; o modelo multiplicativo exige que todos os valores sejam maiores que zero. Escolha o multiplicativo quando a oscilação sazonal cresce com o nível da série e o aditivo quando ela mantém o mesmo tamanho.
Campos de entrada e opções
Campo | Descrição |
Variable (Y) | Obrigatório. A série numérica, em ordem temporal. |
Seasonal length | Obrigatório, no mínimo 2. Número de períodos por estação, ex.: 12 para dados mensais com padrão anual, 4 para dados trimestrais. |
Model | Additive (padrão) ou Multiplicative. |
First observation is in seasonal period | Padrão 1. A posição da primeira linha na estação, ex.: 6 quando a estação começa em janeiro e os dados começam em junho. |
Number of forecasts | Padrão 0 (nenhuma), até 1000. |
Forecast origin (row) | Opcional, ativo quando previsões são solicitadas. As previsões começam após essa linha e usam os dados até ela; em branco = fim da série. |
Results to display | Summary table (padrão) ou Summary table and results table. |
Residual plots (four in one) | Desmarcado por padrão. Gráfico de probabilidade normal, resíduos versus ajustes, histograma e resíduos versus ordem. |
Component analysis graph / Seasonal analysis graph | Ambos marcados por padrão. Adicionam os dois gráficos extras de quatro painéis. |
Title | Título da saída. Padrão Decomposition. |
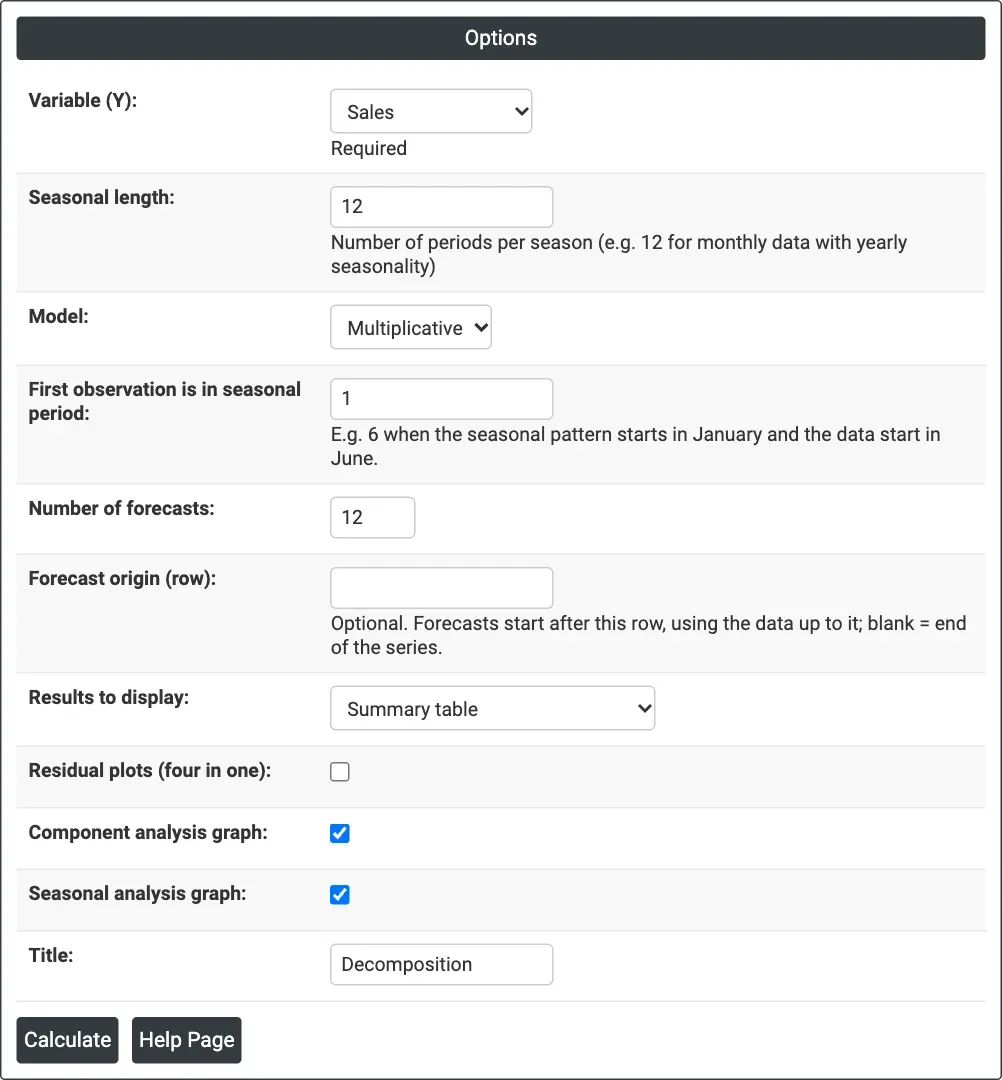
Figura 1 — Decomposição multiplicativa de Sales mensais com comprimento sazonal 12 e 12 previsões.
Descrição da saída
- <Model> Decomposition of <variable> — quatro painéis: Observed, Trend, Seasonal e Residual, com MAPE, MAD e MSD no título.
- Component Analysis for <variable> — Original Data, Detrended Data, Seasonally Adjusted Data e Seasonally Adj. and Detrended Data.
- Seasonal Analysis for <variable> — Seasonal Indices, Detrended Data by Season (boxplots), Percent Variation by Season e Residuals by Season.
- Residual Plots for <variable> — quando marcado.
- Method — tipo de modelo, coluna de dados, comprimento, comprimento sazonal (e primeiro período e origem da previsão, quando definidos).
- Fitted Trend Equation, Seasonal Indices (um por período), Accuracy Measures (MAPE, MAD, MSD) e Forecasts (período e previsão).
- Results — quando escolhido: Period, dado, Trend, Seasonal, Detrend, Deseason, Predict e Error para cada linha.
- Exportação em PDF por meio de Download.
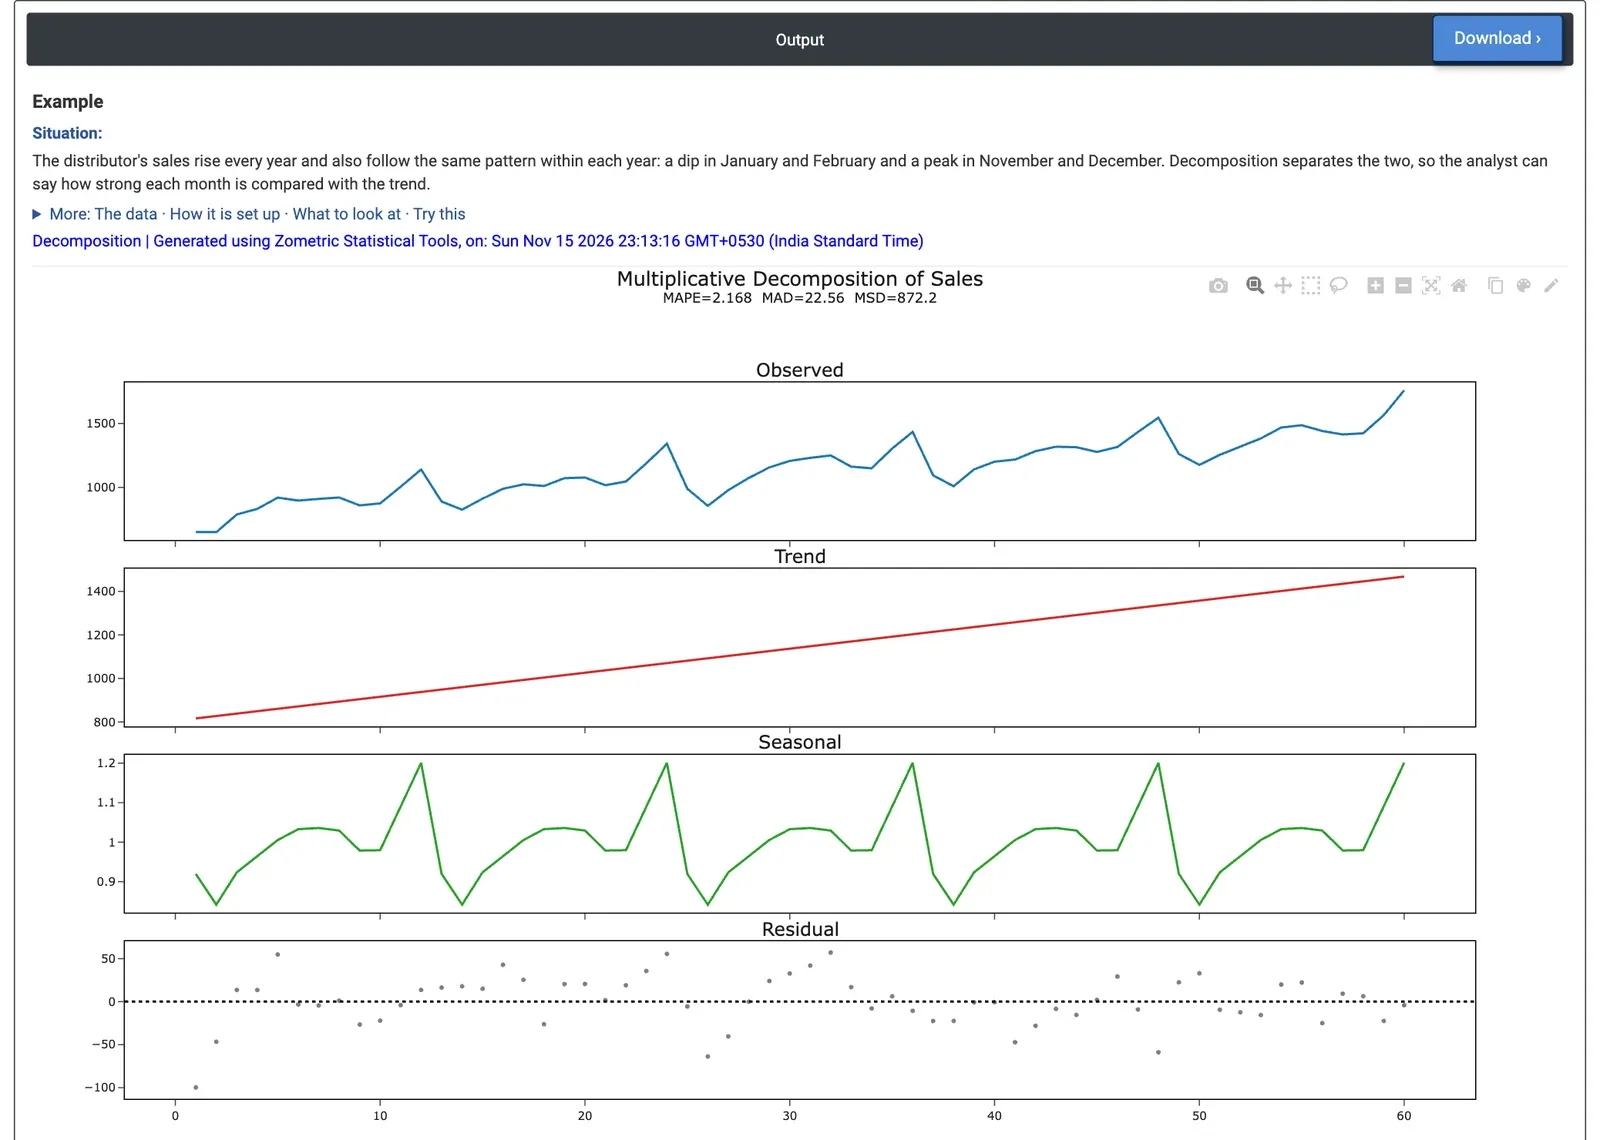
Figura 2 — Decomposição multiplicativa de 60 meses de vendas: uma tendência crescente, um padrão sazonal que se repete todo ano e resíduos pequenos.
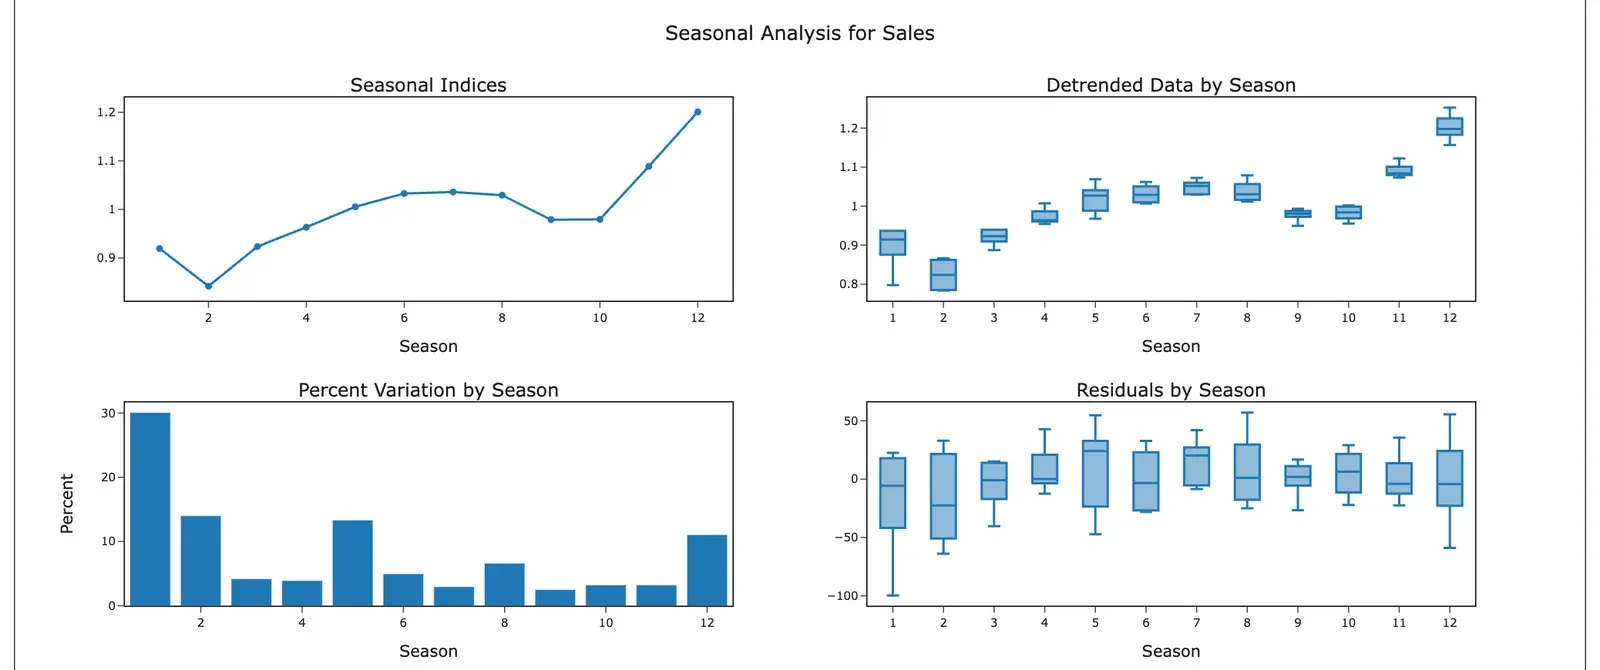
Figura 3 — Seasonal Analysis do exemplo: fevereiro é o mês mais baixo (índice 0.84) e dezembro o mais alto (1.20).
Exemplo prático
As vendas de um distribuidor de eletrônicos de consumo sobem todo ano e também seguem o mesmo padrão dentro do ano: uma queda no início do ano e um pico em novembro e dezembro. O analista de vendas tem 60 meses de vendas em unidades (de janeiro de 2020 a dezembro de 2024) e precisa saber o quão forte é cada mês em comparação com a tendência, além de uma previsão para 2025. O analista seleciona Variable (Y) = Sales, Seasonal length = 12, Model = Multiplicative e Number of forecasts = 12.
A tendência é Yt = 805.33 + 11.049×t: cerca de 11 unidades a mais a cada mês. Os índices sazonais mostram dezembro em 1.20 (20% acima da tendência) e novembro em 1.09, enquanto fevereiro está em 0.84 (16% abaixo da tendência) e janeiro e março em 0.92. O MAPE é de 2.2% (MAD de 22.6 unidades), contra 7.4% de uma reta de tendência isolada na página Trend Analysis: a estação explica a maior parte do que a reta deixa de captar. As previsões de 2025 seguem o mesmo formato, de 1,255 unidades em fevereiro a 1,922 em dezembro.
Para o planejamento, isso significa que o estoque e a equipe de dezembro precisam ficar cerca de um quinto acima do nível da tendência, e fevereiro pode ficar bem abaixo dele. O gráfico Percent Variation by Season mostra que janeiro tem a maior variação de um ano para o outro, de modo que sua previsão é a menos certa. Com Model = Additive, o MAPE é 2.21% contra 2.17%, então qualquer uma das formas descreve esta estação; a versão aditiva dá a cada mês um número fixo de unidades (dezembro +224, fevereiro −193) em vez de uma porcentagem.
Perguntas frequentes
Decomposição aditiva ou multiplicativa: qual usar?
Escolha a multiplicativa quando a oscilação sazonal cresce com o nível da série, de modo que cada estação seja uma porcentagem acima ou abaixo da tendência. Escolha a aditiva quando a oscilação mantém o mesmo tamanho, de modo que cada estação seja uma quantidade fixa acima ou abaixo. O modelo multiplicativo exige que todos os valores sejam maiores que zero.
O que é um índice sazonal?
Um índice sazonal mostra o quanto cada período da estação fica acima ou abaixo da tendência. No modelo multiplicativo, os índices têm média 1; assim, dezembro em 1.20 no exemplo prático significa 20% acima da tendência, e fevereiro em 0.84 significa 16% abaixo. No modelo aditivo, os índices têm média 0 e são quantidades fixas.
De quantos dados a decomposição precisa?
A série precisa de pelo menos duas estações completas e nenhuma lacuna. As previsões estendem a reta de tendência ajustada e aplicam o índice sazonal do período correspondente; não são fornecidos intervalos de predição. Definir uma origem de previsão recalcula os índices e a tendência a partir dos dados até essa linha, de modo que o método possa ser testado com dados conhecidos.
Como se mede a exatidão da previsão da decomposição?
O Zometric Statistical Software informa o MAPE (erro percentual absoluto médio), o MAD (erro absoluto médio) e o MSD (erro quadrático médio). No exemplo, o MAPE foi de 2.2% contra 7.4% de uma reta de tendência isolada, mostrando que o padrão sazonal explicou a maior parte do que a reta de tendência deixou de captar.