
Diferenças
Para o lag k, cada diferença é o valor menos o valor k linhas antes; as primeiras k linhas não têm diferença. Um lag de 1 remove uma tendência linear, e um lag igual à sazonalidade remove um padrão sazonal estável. Use para ver se o crescimento é constante e para tornar uma série estacionária antes da autocorrelação ou do ARIMA. A saída é um gráfico e uma tabela.
Última revisão
Conclusão principal
Diferenças calcula a variação de uma série temporal entre períodos, cada valor menos o valor de um defasamento (lag) anterior, para remover uma tendência (lag 1) ou um padrão sazonal (lag igual à sazonalidade).
Nesta página
Finalidade
Diferenças calcula a variação de uma série entre períodos: cada valor menos o valor de um número definido de linhas (o lag) antes. Um lag de 1 dá a variação de um período para o outro e remove uma tendência; um lag igual à sazonalidade (12 para dados mensais, 4 para trimestrais) compara cada período com o mesmo período de uma estação antes e remove o padrão sazonal. Use para ver se o crescimento é constante e para tornar uma série estacionária antes de verificar sua autocorrelação ou ajustar um modelo ARIMA.
Principais recursos
- Diferenças em qualquer lag de 1 a 365.
- Gráfico da série diferenciada em função do número da linha, com uma linha em zero.
- Tabela com o número da linha, o valor original e a diferença de cada linha; as linhas sem valor anterior mostram *.
- Mantém as lacunas no lugar: um valor ausente gera uma diferença ausente, em vez de deslocar as linhas seguintes.
Métodos estatísticos
Para uma série y₁ … yₙ e um lag k, a diferença na linha t é dₜ = yₜ − yₜ₋ₖ para t = k + 1 … n. As primeiras k linhas não têm valor anterior e aparecem como *. Um valor ausente em qualquer ponto da série gera uma diferença ausente na própria linha e na linha k posições depois. A série precisa ter mais de k valores.
Uma primeira diferença (k = 1) remove uma tendência linear: se yₜ cresce b unidades por período, as diferenças variam em torno de b. Uma diferença sazonal (k = o comprimento da sazonalidade) remove um padrão sazonal estável e deixa a variação de uma estação para a seguinte; para uma série com tendência linear, essas diferenças variam em torno de k × b. Em termos de ARIMA, uma diferença de lag 1 é d = 1 e uma diferença sazonal é D = 1. Diferenciar a mesma série duas vezes (por exemplo, lag 12 e depois lag 1) exige usar o primeiro resultado como uma nova coluna.
Campos de entrada e opções
Campo | Descrição |
Variable | Obrigatório. A coluna numérica a diferenciar, em ordem temporal. |
Lag | Obrigatório, de 1 a 365, padrão 1. Número de linhas entre os dois valores subtraídos. |
Title | Título exibido no gráfico. O padrão é Differences. |
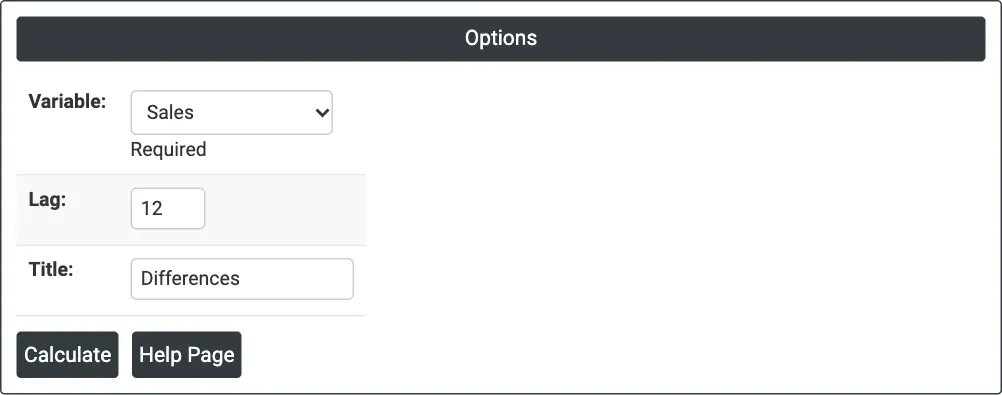
Figura 1 — Diferenças de doze meses das vendas (Sales) mensais.
Descrição da saída
- Differences (graph) — os valores diferenciados em função do índice da linha, com uma linha pontilhada em zero.
- Differences (table) — Row, a coluna original e Difference (lag k) para cada linha.
- Exportação em PDF via Download.
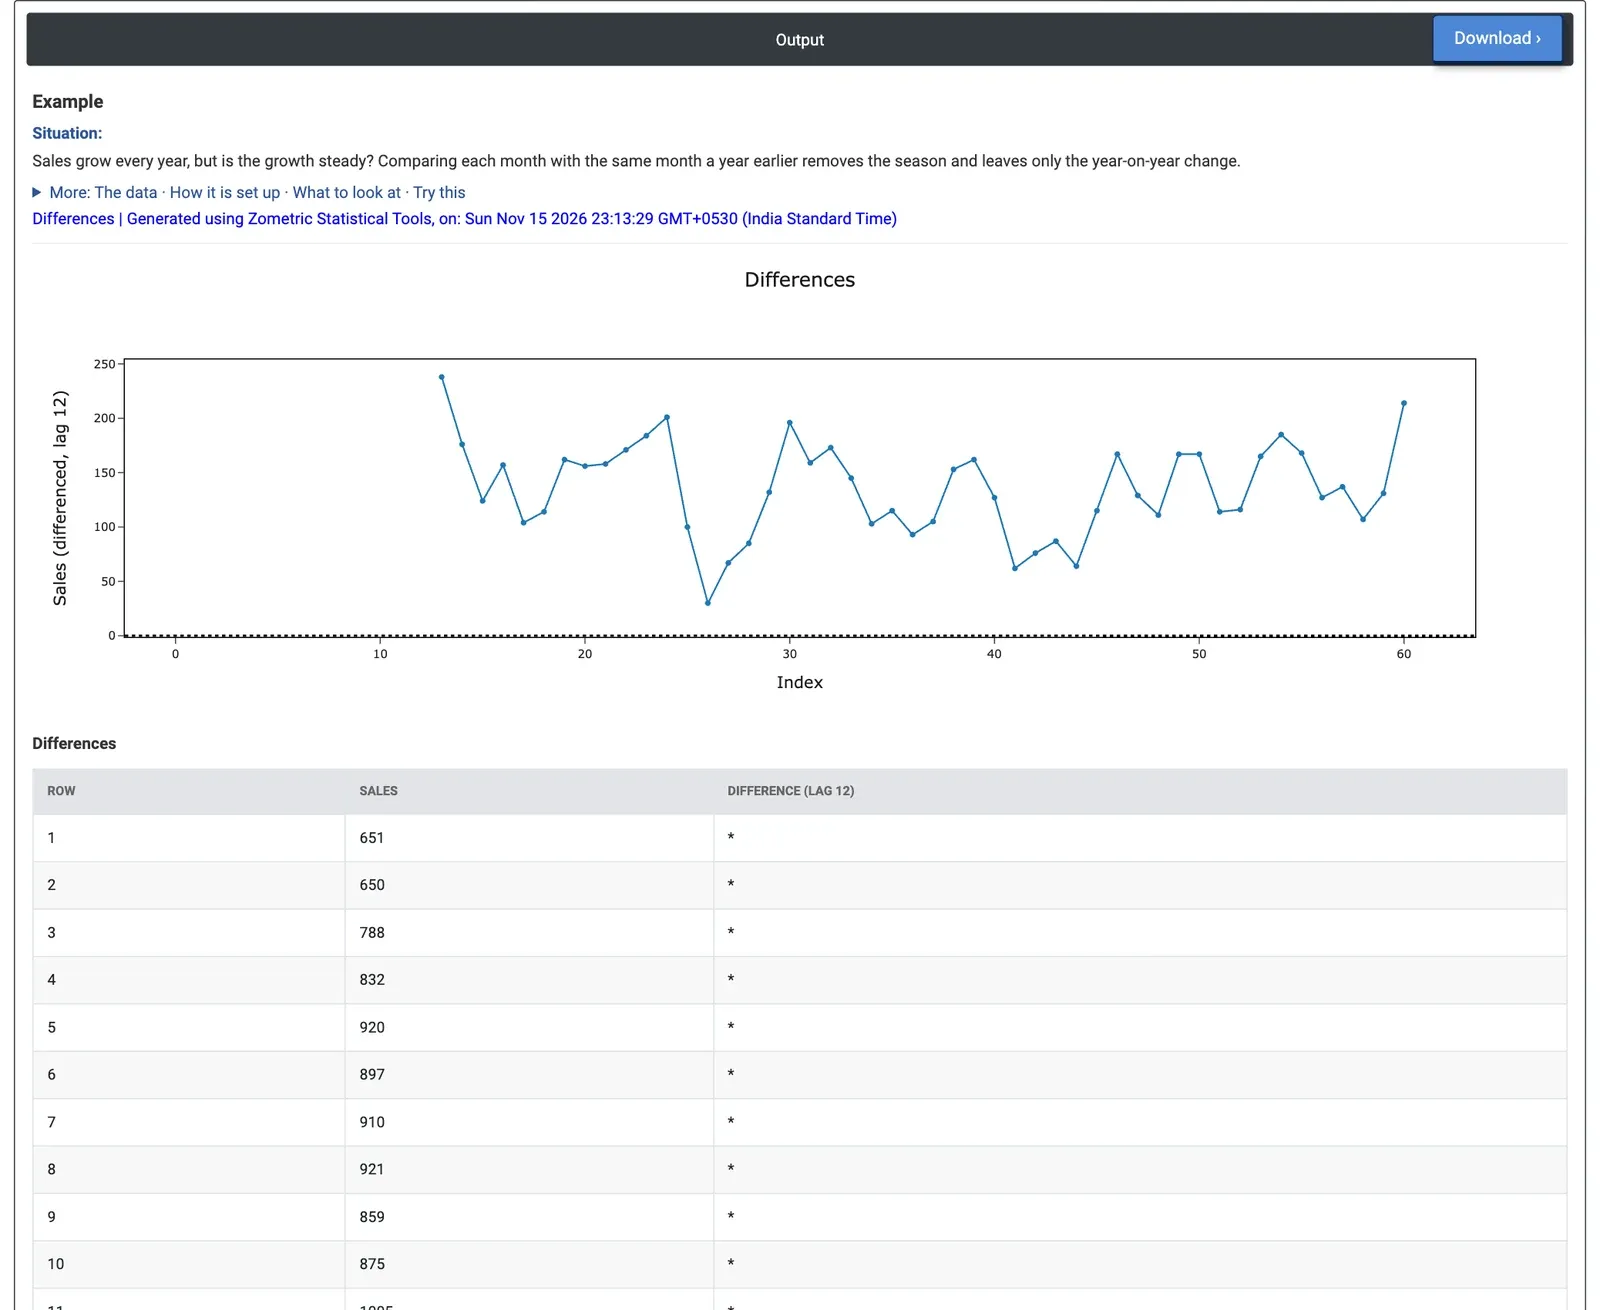
Figura 2 — Variação anual das vendas mensais: todos os valores estão acima de zero, entre +30 e +238 unidades.
Exemplo prático
As vendas de um distribuidor de eletrônicos de consumo crescem a cada ano, mas também seguem um padrão anual, com queda no início do ano e pico em dezembro. O gerente de vendas quer saber se o crescimento é constante. O analista pega 60 meses de vendas em unidades (janeiro de 2020 a dezembro de 2024), seleciona Variable = Sales e define Lag = 12, de modo que cada mês seja comparado com o mesmo mês do ano anterior e a sazonalidade saia da série.
As primeiras 12 linhas mostram * porque não há ano anterior. Todas as 48 variações anuais são positivas: nenhum mês vendeu menos unidades que o mesmo mês um ano antes. Elas variam de +30 (fevereiro de 2022) a +238 (janeiro de 2021), com média de +135 unidades, cerca de 11 por mês, o que coincide com a linha de tendência encontrada por Decomposition (11.05 unidades por mês). A variação média por ano foi de +162 em 2021, +117 em 2022, +113 em 2023 e +150 em 2024: o crescimento desacelerou em 2022 e 2023 e voltou a acelerar em 2024.
Com Lag = 1, as variações de um mês para o outro oscilam de −352 (dezembro de 2021 para janeiro de 2022) a +195 (novembro para dezembro de 2024). As oscilações sazonais são tão grandes que o crescimento (média de +19 unidades por mês) fica difícil de ver, e por isso a diferença de 12 meses é a escolha certa para esta série. Essa mesma diferença de 12 meses é a diferenciação sazonal (D = 1) usada no exemplo de ARIMA.
Perguntas frequentes
O que faz diferenciar uma série temporal?
A diferenciação substitui cada valor por sua variação em relação ao valor de um número definido de linhas antes. Uma primeira diferença (lag 1) remove uma tendência linear: se a série cresce b unidades por período, as diferenças variam em torno de b. É usada para tornar uma série estacionária antes de verificar sua autocorrelação ou ajustar um modelo ARIMA.
Que lag usar na diferenciação?
Use o lag 1 para a variação de um período para o outro, o que remove uma tendência. Use um lag igual à sazonalidade, 12 para dados mensais ou 4 para trimestrais, para comparar cada período com o mesmo período de uma estação antes e remover o padrão sazonal. Em termos de ARIMA, uma diferença de lag 1 é d = 1 e uma diferença sazonal é D = 1.
Por que usar uma diferença sazonal em vez do lag 1?
Com fortes oscilações sazonais, as variações de um mês para o outro escondem o crescimento. No exemplo prático, as diferenças de lag 1 das vendas mensais oscilaram de −352 a +195, enquanto as diferenças de 12 meses foram todas positivas, com média de +135 unidades, cerca de 11 por mês, o que mostrou um crescimento anual constante.
Como os valores ausentes são tratados na diferenciação?
As lacunas são mantidas no lugar: um valor ausente gera uma diferença ausente na própria linha e na linha k posições depois, em vez de deslocar as linhas seguintes. As primeiras k linhas não têm valor anterior, então sua diferença aparece como ausente. A série precisa ter mais de k valores, e diferenciar duas vezes exige usar o primeiro resultado como uma nova coluna.