
Suavização exponencial dupla
O método de Holt atualiza a cada período um nível com o peso alpha e uma tendência com o peso gamma, e prevê o nível mais m vezes a tendência. Os pesos podem ser especificados ou deixados em branco para obter pesos ótimos de um ARIMA(0,2,2), que exigem uma verificação de bom senso. A saída inclui previsões com limites de predição crescentes e MAPE, MAD e MSD. A série não pode ter lacunas e precisa de pelo menos 4 valores.
Última revisão
Conclusão principal
A suavização exponencial dupla (método de Holt) suaviza uma série temporal com um nível e uma tendência, de modo que as previsões seguem a taxa de tendência mais recente; use-a em séries com deriva constante e sem padrão sazonal.
Nesta página
Finalidade
A suavização exponencial dupla (método de Holt) suaviza uma série temporal com dois componentes em atualização contínua, um nível e uma tendência, de modo que suas previsões continuam subindo ou descendo à taxa de tendência mais recente. Use-a em uma série com deriva constante para cima ou para baixo e sem padrão sazonal, por exemplo desgaste acumulado, demanda que cresce mês a mês ou uma média de processo com deriva lenta. Para dados com sazonalidade, use o método de Winters (Winters' Method) ou a Decomposição.
Principais recursos
- Peso do nível (alpha) e peso da tendência (gamma) especificados por você, ou pesos ótimos de um ajuste ARIMA(0,2,2) quando ambos são deixados em branco.
- Nível e tendência iniciais obtidos dos dados ou de valores que você insere.
- Previsões ao longo da tendência mais recente, com limites de predição que se ampliam a cada período à frente, a partir do fim da série ou de uma linha anterior.
- Medidas de acurácia MAPE, MAD e MSD, e um gráfico dos dados, dos ajustes e das previsões.
- Tabela de resultados opcional (nível, tendência, predição e erro de cada período) e gráficos de resíduos quatro em um.
Métodos estatísticos
A cada período, o nível e a tendência são atualizados: Lₜ = α·yₜ + (1 − α)·(Lₜ₋₁ + Tₜ₋₁) e Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁. O ajuste do período t é Lₜ₋₁ + Tₜ₋₁, e a previsão m períodos após a origem é L + m·T, usando o nível e a tendência na origem. Um α maior faz o nível acompanhar mais de perto os valores recentes; um γ maior faz a tendência mudar mais rápido.
Com pesos especificados, o nível e a tendência iniciais são o intercepto e a inclinação de uma reta de mínimos quadrados dos dados contra o tempo. Quando os pesos são deixados em branco, a ferramenta ajusta um modelo ARIMA(0,2,2) às segundas diferenças por mínimos quadrados e converte seus coeficientes: α = 1 + θ₂ e γ = (2 − α − θ₁) / α; o nível e a tendência iniciais são calculados retroativamente a partir desse ajuste. Os pesos ótimos podem ficar fora do intervalo de 0 a 1 e devem ter o bom senso verificado. Com Starting values = User-specified, são usados os valores de Initial level e Initial trend que você insere.
Os limites de predição são previsão ± z × dₘ × MAD, em que z é o quantil normal do nível de confiança, MAD é o erro absoluto médio dos ajustes e dₘ é um fator que cresce com o número de períodos à frente m (calculado a partir do maior entre α e γ), de modo que a faixa se amplia mais no futuro. Acurácia: MAPE = média de |erro / dado| × 100, MAD = média de |erro|, MSD = média de erro². A série não pode ter lacunas e precisa de pelo menos 4 valores.
Campos de entrada e opções
Campo | Descrição |
Variable (Y) | Obrigatório. A série numérica, em ordem temporal. |
Level weight (alpha) / Trend weight (gamma) | De 0.0001 a 1. Deixe ambos vazios para usar os pesos ótimos do ARIMA(0,2,2). |
Starting values | From the data (padrão): calculados retroativamente a partir do ajuste ARIMA (pesos ótimos) ou da regressão dos dados contra o tempo (pesos especificados). Ou User-specified. |
Initial level / Initial trend | Usados quando Starting values é User-specified; nesse caso, ambos são obrigatórios. |
Number of forecasts | Padrão 0 (nenhuma), até 1000. |
Confidence level (%) for forecast interval | Padrão 95. Ativo quando se solicitam previsões. |
Forecast origin (row) | Opcional, ativo quando se solicitam previsões. As previsões começam após essa linha, usando os dados até ela; em branco = fim da série. |
Results to display | Summary table (padrão) ou Summary table and results table. |
Residual plots (four in one) | Desmarcada por padrão. Gráfico de probabilidade normal, resíduos versus ajustes, histograma e resíduos versus ordem. |
Title | Título da saída. O padrão é Double Exponential Smoothing. |
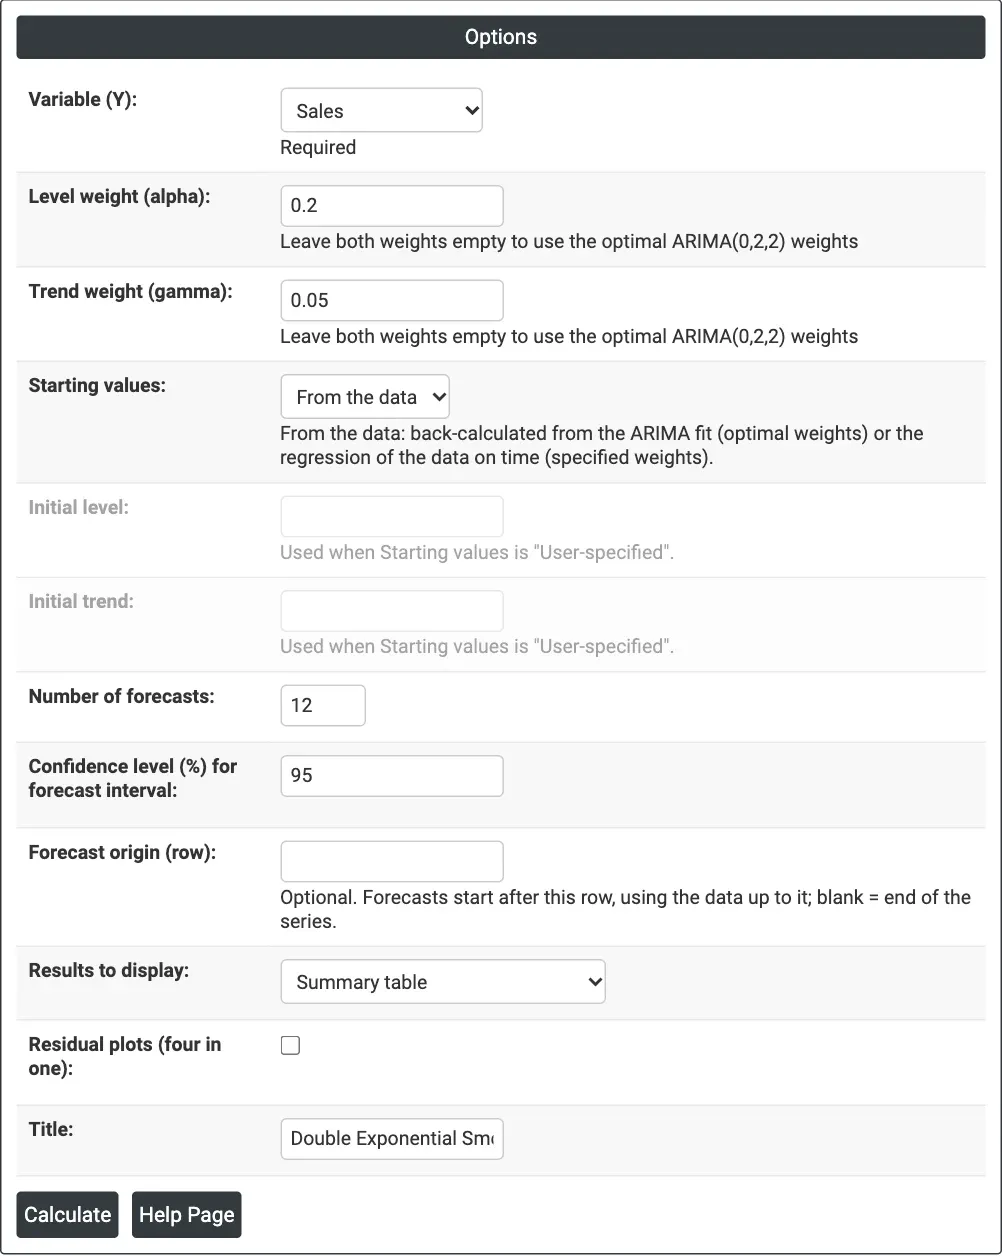
Figura 1 — Vendas mensais com alpha = 0.2, gamma = 0.05 e 12 previsões.
Descrição da saída
- Double Exponential Smoothing (graph) — dados reais, ajustes, previsões e a faixa de predição, com MAPE, MAD e MSD no título e os pesos usados acima do gráfico.
- Method — coluna de dados, comprimento e se os pesos foram especificados ou ótimos (além da origem da previsão, quando definida).
- Smoothing Constants — α (nível) e γ (tendência).
- Accuracy Measures — MAPE, MAD e MSD.
- Forecasts — período, previsão, limites inferior e superior.
- Results — quando escolhida: Period, data, Level, Trend, Predict e Error de cada período.
- Residual Plots — quando marcada.
- Exportação em PDF por meio de Download.
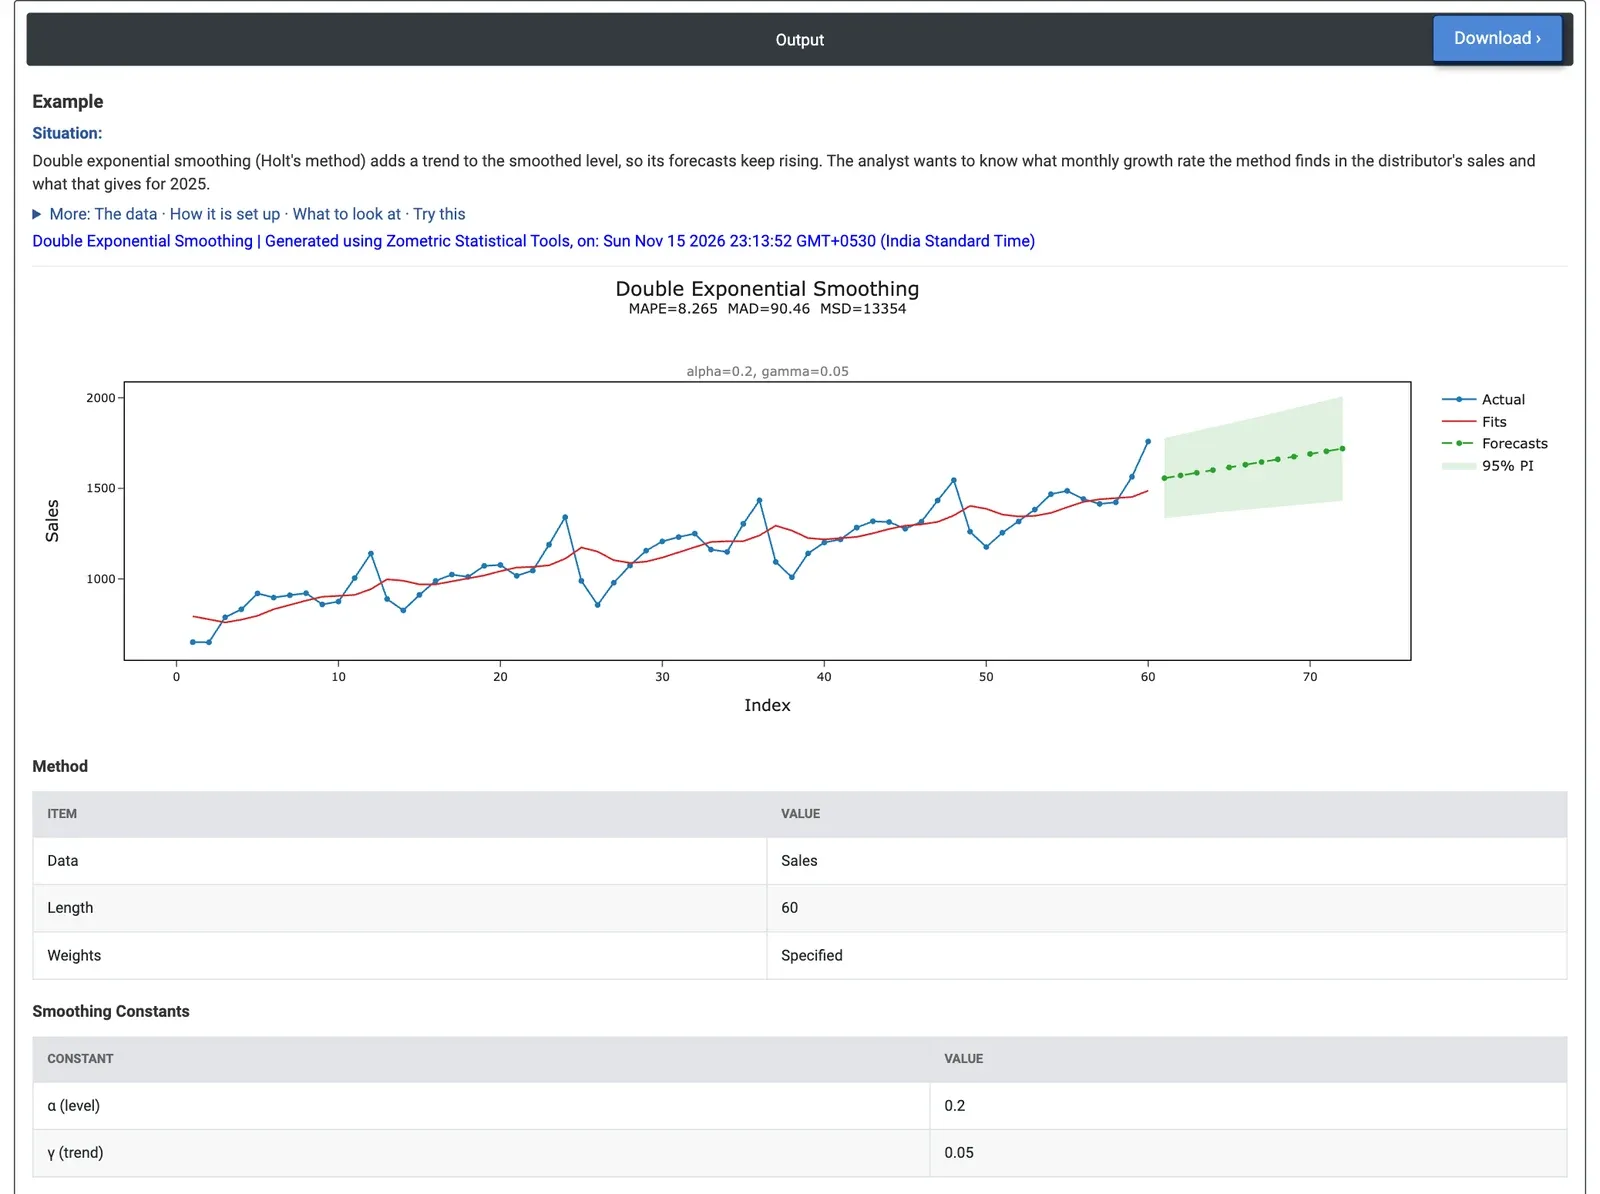
Figura 2 — Método de Holt nas vendas mensais: as previsões para 2025 sobem em linha reta dentro de uma faixa de 95% que se amplia.
Exemplo prático
Um distribuidor de eletrônicos de consumo tem 60 meses de vendas unitárias (de janeiro de 2020 a dezembro de 2024) que crescem a cada ano. O analista de vendas quer saber que crescimento mensal o método de Holt encontra e o que ele prevê para 2025. O analista seleciona Variable (Y) = Sales, insere Level weight (alpha) = 0.2 e Trend weight (gamma) = 0.05 (um nível que acompanha os dados suavemente e uma tendência que muda devagar, para que a sazonalidade não desestabilize a tendência) e define Number of forecasts = 12.
No fim de 2024, a tendência é de 14.85 unidades por mês; assim, as previsões sobem em linha reta de 1,556 em janeiro de 2025 a 1,719 em dezembro de 2025. O intervalo de 95% se amplia a cada mês à frente: de 1,334 a 1,778 em janeiro e de 1,431 a 2,008 em dezembro. O MAPE é 8.3% (MAD 90.5), melhor que a suavização simples (9.4%), mas bem atrás do método de Winters (4.2%) e da Decomposição (2.2%), porque o método não tem sazonalidade. A previsão de 1,556 para janeiro provavelmente está alta demais: todo ano as vendas caem bruscamente de dezembro para janeiro (1,759 em dezembro de 2024, mas 1,261 em janeiro de 2024).
Com os dois pesos em branco, os pesos ótimos do ARIMA são alpha 1.42 e gamma 0.0001. O ajuste quase não muda (MAPE 8.3%), mas as previsões chegam a 3,301 em dezembro de 2025, porque o nível reage demais ao pico de dezembro de 2024. Os pesos ótimos exigem uma verificação de bom senso; aqui, as oscilações sazonais os desviam. Para a decisão: use o método de Holt para uma tendência sem sazonalidade e o método de Winters para estes dados.
Perguntas frequentes
Quando usar a suavização exponencial dupla?
Use-a em uma série com deriva constante para cima ou para baixo e sem padrão sazonal, como desgaste acumulado, demanda que cresce mês a mês ou uma média de processo com deriva lenta. Para dados com sazonalidade, use o método de Winters ou a Decomposição; no exemplo prático de vendas sazonais, o método de Holt teve MAPE de 8.3%, contra 4.2% do método de Winters.
O que os pesos alpha e gamma fazem?
Alpha é o peso do nível: um alpha maior faz o nível acompanhar mais de perto os valores recentes. Gamma é o peso da tendência: um gamma maior faz a tendência mudar mais rápido. Os pesos especificados variam de 0.0001 a 1. Deixar ambos em branco usa pesos ótimos de um ajuste ARIMA(0,2,2), que podem ficar fora do intervalo de 0 a 1.
Por que os limites de predição se ampliam no método de Holt?
Os limites são a previsão mais ou menos z x dₘ x MAD, em que z é o quantil normal do nível de confiança, MAD é o erro absoluto médio dos ajustes e dₘ é um fator que cresce com o número de períodos à frente. Por isso, a faixa se amplia mais no futuro.
Os pesos ótimos de suavização são confiáveis?
Os pesos ótimos exigem uma verificação de bom senso. No exemplo, os pesos ótimos foram alpha 1.42 e gamma 0.0001; o ajuste quase não mudou, mas as previsões chegaram a 3,301 em dezembro de 2025, porque o nível reagiu demais ao pico de dezembro de 2024. As oscilações sazonais haviam desviado os pesos.