
Carta T² de Hotelling (multivariada)
A carta T² de Hotelling acompanha a distância de Mahalanobis de cada observação ou subgrupo em relação à média conjunta do processo, usando a covariância entre duas ou mais variáveis correlacionadas. Funciona com observações individuais ou dados em subgrupos. O UCL vem da distribuição F, com alpha padrão de 0.0027, e só a Regra 1 é verificada. A saída é a carta T² e uma tabela-resumo com p, m, linha central e UCL.
Última revisão
Conclusão principal
Uma carta T² de Hotelling monitora em conjunto duas ou mais características de qualidade correlacionadas, sinalizando observações cuja distância conjunta da média do processo é incomum, mesmo que cada variável isolada pareça sob controle.
Nesta página
Finalidade
Uma carta T² de Hotelling monitora EM CONJUNTO duas ou mais características de qualidade correlacionadas, em vez de acompanhar cada uma em sua própria carta de valores individuais ou XBarra. Duas variáveis correlacionadas podem parecer perfeitamente sob controle em cartas univariadas separadas, enquanto a relação entre elas se rompeu — a carta T² de Hotelling detecta exatamente esse caso, acompanhando a distância de Mahalanobis de cada observação (ou subgrupo) em relação à média conjunta do processo, usando a própria estrutura de covariância do processo.
Principais recursos
- Aceita dados de observações individuais (uma linha por unidade, sem subgrupos) e dados em subgrupos, por meio de uma coluna opcional de indicador de subgrupo (Subgroup).
- Usa toda a estrutura de covariância entre as variáveis selecionadas, de modo que é sensível a uma ruptura na correlação normal entre variáveis, mesmo quando nenhuma das variáveis isoladamente parece incomum.
- Alpha (taxa de falsos alarmes) configurável, com padrão de 0.0027 em todo o aplicativo (convenção equivalente a 3 sigma).
- Inclusão/exclusão de linhas e um seletor separado “estimate parameters from” para basear o vetor de médias e a matriz de covariância em um período sabidamente estável.
Métodos estatísticos
Quando nenhum indicador de subgrupo (Subgroup) é selecionado (observações individuais, uma linha por unidade), a ferramenta calcula, para cada observação x_i, a distância de Mahalanobis ao quadrado em relação ao vetor de médias estimado do processo x̄, usando a matriz de covariância amostral S das p variáveis selecionadas nas m observações usadas para estimar os parâmetros: T²_i = (x_i − x̄)′ S⁻¹ (x_i − x̄). O limite superior de controle segue a fórmula exata, baseada na distribuição F, para observações individuais: UCL = [p(m−1)(m+1)] / [m(m−p)] · F(1−alpha; p, m−p), em que alpha é a taxa de falsos alarmes escolhida (padrão 0.0027). A linha central exibida é p, a esperança da estatística para um processo sob controle.
Quando um indicador de subgrupo (Subgroup) é selecionado (n linhas replicadas por subgrupo), a ferramenta calcula, para cada subgrupo j, T²_j = n·(x̄_j − x̄_grand)′ Sp⁻¹ (x̄_j − x̄_grand), em que x̄_j é o vetor de médias do subgrupo, x̄_grand é a média geral das médias dos subgrupos e Sp é a matriz de covariância combinada dentro dos subgrupos (a média das m matrizes de covariância amostrais individuais dentro dos subgrupos). O limite de controle é UCL = [p(m−1)(n−1)] / (mn − m − p + 1) · F(1−alpha; p, mn − m − p + 1).
Nos dois modos, T² é uma estatística unilateral e não normal, de modo que apenas a Regra 1 (um ponto acima do UCL) é avaliada — as regras de zonas de Western Electric/Nelson, criadas para estatísticas de cartas de controle com distribuição normal, não são aplicadas aqui, por concepção.
Campos de entrada e opções
Campo | Descrição |
Variables | Obrigatório. Selecione 2 ou mais variáveis correlacionadas medidas em cada observação. |
Subgroup indicator | Opcional. Deixe em branco se cada linha for uma observação individual. Selecione uma coluna que identifique o subgrupo se várias linhas formarem um subgrupo (n > 1 réplicas). |
Alpha (false alarm rate) | Padrão 0.0027, correspondente à taxa de falsos alarmes padrão equivalente a 3 sigma usada em outras partes do aplicativo. |
X scale | Identificação personalizada opcional do eixo das observações. |
Include or Exclude / Specify which rows / Row numbers | Controla quais linhas são plotadas. |
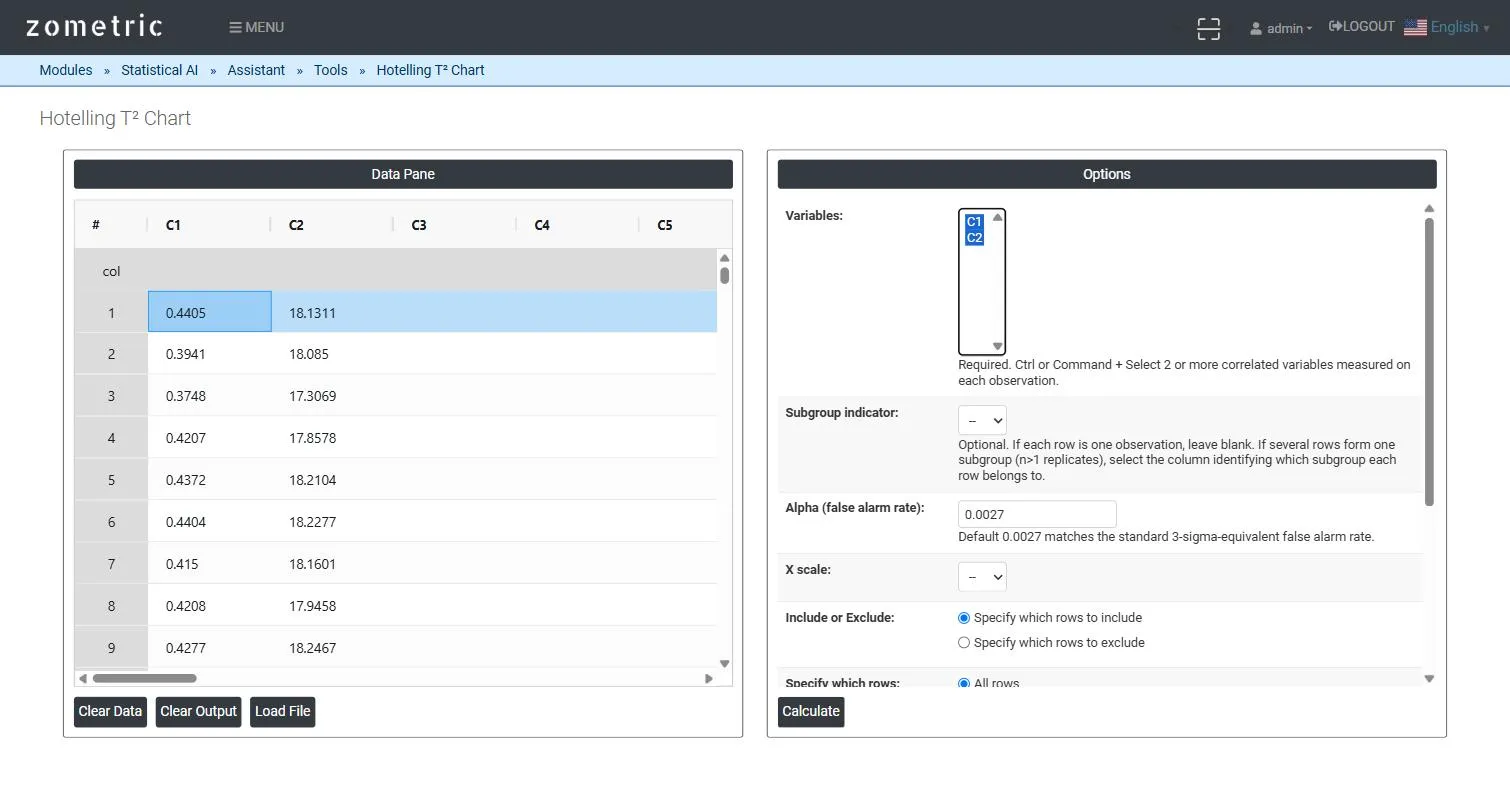
Figura 1 — 30 pares de leituras de espessura de parede/peso colados em C1–C2, ambos selecionados como Variables, com Alpha no padrão 0.0027.
Descrição da saída
- Gráfico da carta T² — a estatística T² de Hotelling de cada observação (ou subgrupo) em ordem temporal, com UCL e linha central.
- Tabela-resumo — as variáveis usadas, p (número de variáveis), m (observações/subgrupos usados para estimar os parâmetros), Alpha, a linha central (E[T²]) e o UCL.
- Nelson's Rules / Potential Special Cause Points — quais pontos (se houver) excederam o limite de controle.
- Exportação em PDF por meio de Download as PDF.
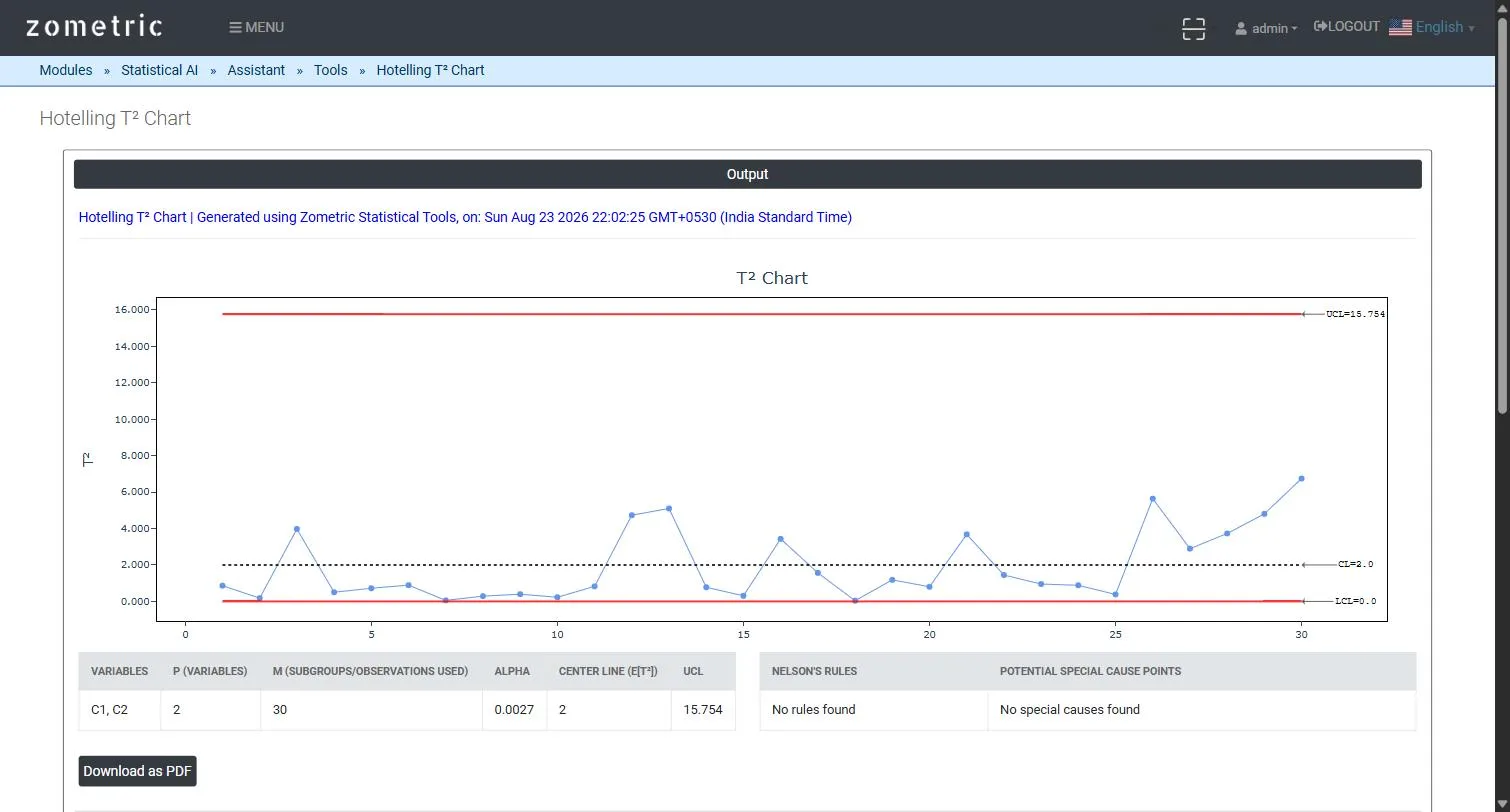
Figura 2 — Saída da carta T²: a estatística T² plotada por observação com o UCL e a tabela-resumo Variables/p/m/Alpha/Center Line/UCL.
Exemplo prático
Um processo de sopro (blow molding) produz garrafas em que a espessura de parede (C1, mm) e o peso (C2, g) são normalmente correlacionados — paredes mais finas significam menor peso. Com as duas variáveis selecionadas e Alpha no padrão 0.0027, em 30 garrafas consecutivas, a ferramenta calcula UCL ≈ 15.75 para p = 2 variáveis e m = 30 observações; embora as últimas 5 garrafas (nas quais a relação normal entre espessura e peso foi deliberadamente rompida no conjunto de dados de demonstração) não ultrapassem individualmente o limite aqui, a série T² mostra visivelmente uma tendência de alta exatamente onde a estrutura de correlação foi perturbada — um comportamento que uma carta univariada de qualquer das variáveis isoladamente deixaria passar por completo.
Perguntas frequentes
O que é uma carta T² de Hotelling?
Uma carta T² de Hotelling monitora em conjunto duas ou mais características de qualidade correlacionadas, em vez de usar cartas separadas de valores individuais ou XBarra. Ela plota a distância de Mahalanobis ao quadrado de cada observação ou subgrupo em relação à média conjunta do processo, usando a própria estrutura de covariância do processo, e por isso detecta uma ruptura na relação normal entre as variáveis.
Por que usar uma carta T² de Hotelling em vez de cartas univariadas separadas?
Duas variáveis correlacionadas podem parecer sob controle em cartas univariadas separadas, enquanto a relação entre elas se rompeu. No exemplo do sopro, a espessura de parede e o peso eram normalmente correlacionados; quando essa relação foi rompida nas últimas 5 garrafas, a série T² apresentou tendência de alta, o que uma carta de qualquer das variáveis isoladamente deixaria passar.
Como o limite de controle da carta T² de Hotelling é calculado?
O limite superior de controle vem da distribuição F e depende do número de variáveis p, do número de observações ou subgrupos m, do tamanho do subgrupo n quando há subgrupos e de alpha, cujo padrão é 0.0027. Para observações individuais, a linha central exibida é p, o valor esperado de T² para um processo sob controle.
Por que a carta T² de Hotelling usa apenas a Regra 1?
T² é uma estatística unilateral e não normal, de modo que apenas a Regra 1, um ponto acima do UCL, é avaliada. As regras de zonas de Western Electric e Nelson foram criadas para estatísticas de cartas de controle com distribuição normal e, por isso, não são aplicadas à carta T² por concepção.