
Carta MEWMA (EWMA multivariada)
A carta MEWMA monitora duas ou mais variáveis correlacionadas ao mesmo tempo, suavizando-as em conjunto com um peso lambda (padrão 0.1). Use-a para captar pequenas derivas multivariadas sustentadas, às quais a carta T² de Hotelling reage mais lentamente. O vetor de médias e a covariância de referência podem vir de um período estável. Ela plota uma estatística T² suavizada contra um UCL qui-quadrado com alfa 0.0027.
Última revisão
Conclusão principal
A carta MEWMA é uma carta de controle EWMA multivariada que suaviza em conjunto duas ou mais variáveis correlacionadas, sendo mais sensível que a carta T² de Hotelling a pequenos deslocamentos sustentados no processo conjunto.
Nesta página
Finalidade
Uma carta MEWMA (Multivariate Exponentially Weighted Moving Average, média móvel exponencialmente ponderada multivariada) é a contrapartida multivariada da carta EWMA univariada do aplicativo e a contrapartida da carta T² de Hotelling para pequenos deslocamentos sustentados: enquanto uma carta T² reage a cada nova observação de forma independente, uma carta MEWMA suaviza várias variáveis correlacionadas em conjunto ao longo das observações, tornando-se substancialmente mais sensível a uma deriva pequena, mas sustentada, no processo conjunto (ex.: um catalisador que se contamina lentamente e afeta duas medidas de qualidade relacionadas ao mesmo tempo) do que uma carta T² sem suavização.
Principais recursos
- Suaviza duas ou mais variáveis correlacionadas em conjunto, usando uma única constante de ponderação ajustável (lambda).
- Detecta pequenos deslocamentos multivariados sustentados de forma substancialmente mais rápida que a carta T² de Hotelling sem suavização, ao custo de uma reação um pouco mais lenta a um único deslocamento grande e isolado.
- Alfa (taxa de alarmes falsos) configurável, com padrão de 0.0027, a convenção adotada em todo o aplicativo.
- Inclusão/exclusão de linhas e um seletor separado de “estimate observations to estimate parameters” para basear o vetor de médias e a matriz de covariância em um período sabidamente estável.
Métodos estatísticos
Seja x_i o vetor das variáveis selecionadas na observação i, e x̄ o vetor de médias sob controle estimado (a partir de todas as linhas ou de um subconjunto de referência especificado). O vetor de suavização MEWMA é atualizado recursivamente sobre todas as observações, em ordem: Z_i = λ·(x_i − x̄) + (1 − λ)·Z_{i−1}, com Z_0 = 0, em que λ (o campo Weight) é a constante de suavização, 0 < λ ≤ 1. Valores menores de λ (ex.: o padrão 0.1) incorporam mais observações históricas a cada ponto suavizado, tornando a carta mais sensível a pequenos deslocamentos sustentados; valores maiores de λ dão mais peso às observações recentes e fazem a carta se comportar cada vez mais como uma carta T² de Hotelling sem suavização.
Como a própria covariância do vetor de suavização diminui à medida que mais observações se acumulam, usa-se sua covariância exata, variável no tempo, e não uma covariância fixa: Σ_Zi = [λ/(2−λ)]·[1 − (1−λ)^(2i)]·Σ, em que Σ é a matriz de covariância amostral das variáveis (o resultado padrão em forma fechada para a MEWMA, Lowry, Woodall, Champ & Rigdon, 1992). A estatística plotada é então T²_i = Z_i′ Σ_Zi⁻¹ Z_i.
O limite superior de controle usa a aproximação qui-quadrado padrão, a escolha prática convencional na ausência de tabelas simuladas otimizadas por ARL: UCL = chi2.ppf(1 − alpha, p), com alfa padrão = 0.0027. Como na carta T² de Hotelling, apenas a Regra 1 (um ponto acima do UCL) é avaliada, pois esta é uma estatística de distância unilateral, não normal.
Campos de entrada e opções
Campo | Descrição |
Variables | Obrigatório. Selecione 2 ou mais variáveis correlacionadas medidas em cada observação. |
Weight (lambda) | Constante de suavização, 0 < lambda ≤ 1. Padrão 0.1. Valores menores detectam pequenos deslocamentos sustentados mais rápido; valores maiores reagem mais como uma carta T² sem suavização. |
Alpha (false alarm rate) | Padrão 0.0027, correspondente à taxa padrão de alarmes falsos equivalente a 3 sigma. |
X scale | Rotulagem personalizada opcional para o eixo das observações. |
Include or Exclude / Specify which rows / Row numbers | Controla quais linhas são plotadas. |
Specify observations to estimate parameters (mean vector & covariance matrix) / Observations | Restringe, opcionalmente, quais linhas são usadas para estimar o vetor de médias e a matriz de covariância de referência, mantendo todas as linhas no gráfico. |
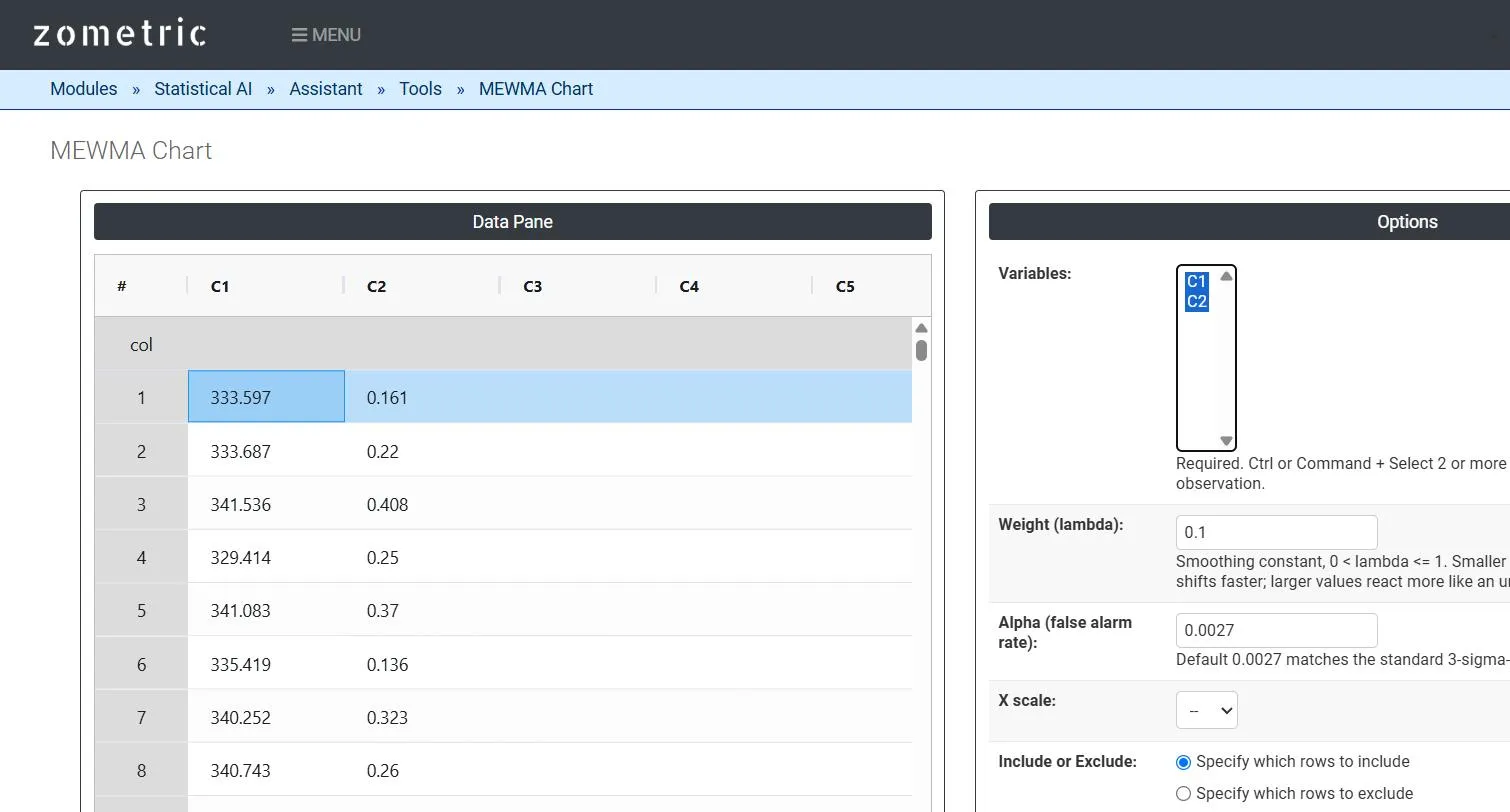
Figura 1 — 25 leituras pareadas de viscosidade/% de monômero por lote, coladas em C1–C2, ambas selecionadas como Variables, Weight (lambda) = 0.1.
Descrição da saída
- Gráfico MEWMA Chart — a estatística T² MEWMA suavizada para cada observação em ordem temporal, com UCL e LCL (próximo de zero).
- Tabela-resumo — as variáveis usadas, p (número de variáveis), m (observações usadas para estimar os parâmetros), Weight (lambda), Alpha e UCL.
- Nelson's Rules / Potential Special Cause Points — quais pontos (se houver) excederam o limite de controle.
- Exportação em PDF por meio de Download as PDF.
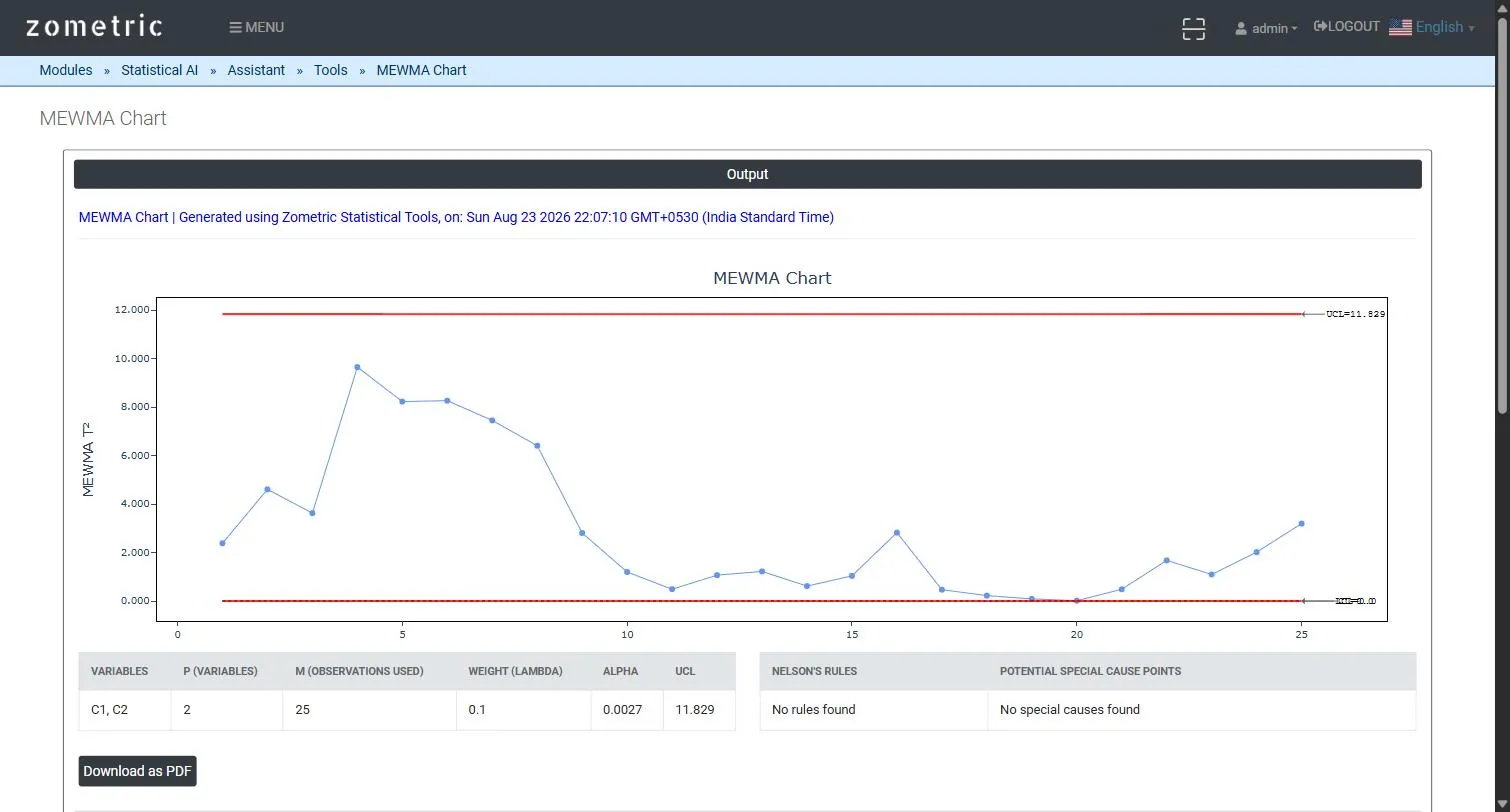
Figura 2 — Saída da MEWMA Chart: a estatística T² MEWMA suavizada por lote, com UCL, e a tabela-resumo de Variables/p/m/Weight/Alpha/UCL.
Exemplo prático
A qualidade do produto de um reator em batelada depende conjuntamente da viscosidade final (C1, cP) e do % residual de monômero (C2), que derivam juntos à medida que um catalisador se contamina lentamente ao longo de 25 bateladas consecutivas. Com Weight (lambda) = 0.1 e Alpha = 0.0027, a estatística T² MEWMA suavizada sobe de forma constante do lote 1 até aproximadamente o lote 4–5 (chegando a ≈ 9.7 contra um UCL de ≈ 11.8), à medida que a deriva lenta embutida se acumula na estatística suavizada, e depois volta a cair, exatamente o tipo de deslocamento pequeno, sustentado e conjuntamente correlacionado que uma carta MEWMA é feita para revelar antes do que uma carta T² sem suavização.
Perguntas frequentes
O que é uma carta MEWMA?
Uma carta MEWMA (Multivariate Exponentially Weighted Moving Average) é a contrapartida multivariada da carta EWMA. Ela suaviza duas ou mais variáveis correlacionadas em conjunto ao longo das observações e plota uma estatística T² do vetor suavizado, o que a torna mais sensível a uma deriva pequena, mas sustentada, no processo conjunto do que uma carta T² de Hotelling sem suavização.
Quando usar uma carta MEWMA em vez de uma carta T² de Hotelling?
Use uma carta MEWMA quando a preocupação for um deslocamento pequeno e sustentado que afeta várias variáveis correlacionadas ao mesmo tempo, como um catalisador que se contamina lentamente e altera duas medidas de qualidade. A carta MEWMA detecta esses deslocamentos de forma substancialmente mais rápida que a carta T² de Hotelling, ao custo de uma reação um pouco mais lenta a um único deslocamento grande e isolado.
Como escolher o peso lambda de uma carta MEWMA?
Lambda é a constante de suavização, com 0 < lambda <= 1 e padrão 0.1. Valores menores incorporam mais observações históricas a cada ponto suavizado, tornando a carta mais sensível a pequenos deslocamentos sustentados. Valores maiores dão mais peso às observações recentes, de modo que a carta se comporta cada vez mais como uma carta T² de Hotelling sem suavização.
Como é calculado o limite superior de controle de uma carta MEWMA?
O limite superior de controle usa a aproximação qui-quadrado: UCL = chi2.ppf(1 - alpha, p), em que p é o número de variáveis e alfa tem padrão 0.0027, a taxa de alarmes falsos equivalente a 3 sigma. Apenas a Regra 1, um ponto acima do UCL, é avaliada, porque a estatística plotada é uma medida de distância unilateral, não normal.