
Média móvel
A média móvel substitui cada valor de uma série temporal pela média dos últimos L períodos para revelar o nível ou a tendência subjacente. Defina L como um ciclo sazonal completo, como 12 para dados mensais, para cancelar a sazonalidade. A série precisa de mais de L valores, sem lacunas. A saída inclui o gráfico suavizado, os ajustes com MAPE, MAD e MSD e previsões constantes com limites de predição.
Última revisão
Conclusão principal
A média móvel suaviza uma série temporal substituindo cada valor pela média dos últimos períodos, de modo que o ruído de curto prazo ou uma sazonalidade repetitiva se atenuam e o nível ou a tendência subjacente aparece.
Nesta página
Finalidade
A média móvel suaviza uma série temporal substituindo cada valor pela média dos últimos períodos, de modo que o ruído de curto prazo ou uma sazonalidade repetitiva se atenuam e o nível ou a tendência subjacente aparece. Use-a para ver para onde uma série está indo, por exemplo vendas mensais, refugo semanal ou produção diária, antes de escolher um modelo de previsão. Defina o comprimento como um ciclo sazonal completo (12 para dados mensais com sazonalidade anual) e a sazonalidade se cancela. Ela também fornece ajustes de um passo à frente com medidas de acurácia e previsões simples e constantes, mas, para prever uma série com tendência ou sazonalidade, a suavização exponencial dupla, o método de Winters (Winters' Method) ou a Decomposição são melhores escolhas.
Principais recursos
- Médias móveis de qualquer comprimento, a partir de 2 períodos.
- Médias móveis centradas, posicionadas no meio da sua janela para ficarem alinhadas com os dados; comprimentos pares usam a média 2×L.
- Ajustes (a média dos L períodos anteriores) com as medidas de acurácia MAPE, MAD e MSD.
- Previsões com limites de predição em um nível de confiança escolhido (padrão 95%), a partir do fim da série ou de uma linha anterior, para testar o método em dados conhecidos.
- Gráfico dos dados, dos ajustes, da média móvel e das previsões; tabela de resultados opcional e gráficos de resíduos quatro em um.
Métodos estatísticos
Para um comprimento L, a média móvel no período t é MAₜ = (yₜ + yₜ₋₁ + … + yₜ₋L₊₁) / L, a média dos L valores que terminam em t; os primeiros L − 1 períodos não têm média. Com Center the moving averages marcada, cada média é deslocada para o meio da sua janela: para um L ímpar, é a média dos (L − 1)/2 valores de cada lado de t; para um L par, que não tem período central, a ferramenta usa a média móvel 2×L, com pesos 1/(2L) nos dois valores das extremidades e 1/L nos L − 1 valores entre eles. Os primeiros e os últimos L/2 períodos (arredondados para baixo) ficam então sem média centrada. A centragem altera apenas a coluna da média móvel e a linha pontilhada do gráfico.
O ajuste do período t é sempre a média móvel não centrada que termina no período t − 1, a previsão que você teria feito um período antes, e o erro é yₜ menos esse ajuste. A acurácia é calculada sobre os períodos que têm ajuste: MAPE = média de |erro / dado| × 100, MAD = média de |erro| e MSD = média de erro². Toda previsão é igual à última média móvel não centrada até a origem da previsão, de modo que as previsões são constantes. Os limites de predição são previsão ± z × √MSD, em que z é o quantil da normal padrão para o nível de confiança (1.96 para 95%), com a mesma largura para todos os períodos à frente. A série precisa de mais de L valores, sem lacunas.
Campos de entrada e opções
Campo | Descrição |
Variable (Y) | Obrigatório. A série numérica, em ordem temporal. |
MA length | Número de períodos usados na média. Padrão 3, no mínimo 2. Use o comprimento da sazonalidade (ex.: 12 para dados mensais) para remover uma sazonalidade. |
Center the moving averages | Desmarcada por padrão. Posiciona cada média no seu período de tempo central, em vez de na borda final da sua janela. |
Number of forecasts | Padrão 0 (nenhuma), até 1000. |
Confidence level (%) for forecast interval | Padrão 95, de 1 a 99.99. Ativo quando se solicitam previsões. Nível dos limites de predição. |
Forecast origin (row) | Opcional, ativo quando se solicitam previsões. As previsões começam após essa linha, usando os dados até ela; em branco = fim da série. Deve ser pelo menos o MA length. |
Results to display | Summary table (padrão) ou Summary table and results table. |
Residual plots (four in one) | Desmarcada por padrão. Gráfico de probabilidade normal, resíduos versus ajustes, histograma e resíduos versus ordem. |
Title | Título da saída. O padrão é Moving Average. |
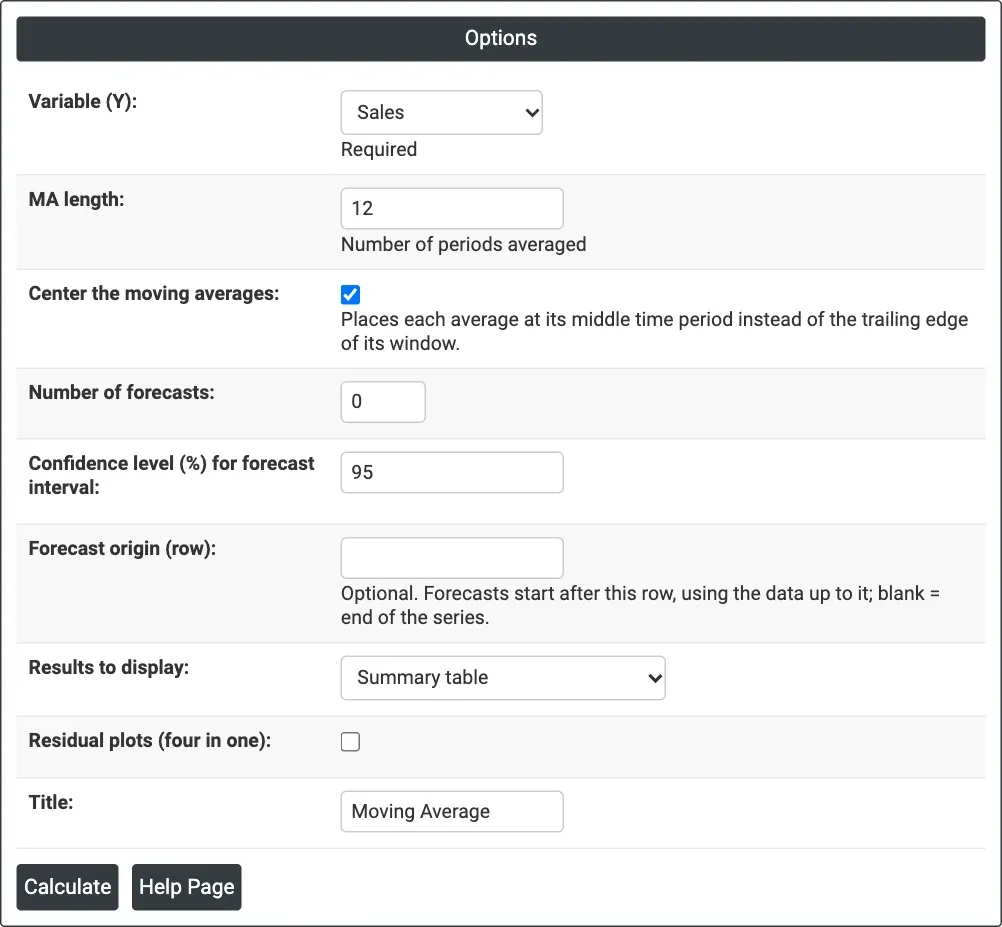
Figura 1 — Vendas mensais com média móvel centrada de 12 meses e sem previsões.
Descrição da saída
- Moving Average (graph) — dados reais, ajustes, a média móvel (pontilhada) e eventuais previsões com seus limites, com MAPE, MAD e MSD sob o título.
- Method — coluna de dados, comprimento da série, comprimento da média móvel e Centered = Yes ou a origem da previsão, quando aplicáveis.
- Accuracy Measures — MAPE, MAD e MSD dos ajustes.
- Forecasts — período, previsão, limites inferior e superior, quando se solicitam previsões.
- Results — quando escolhida: Period, data, MA, Predict e Error de cada período (* onde não há valor).
- Residual Plots — quando marcada.
- Exportação em PDF por meio de Download.
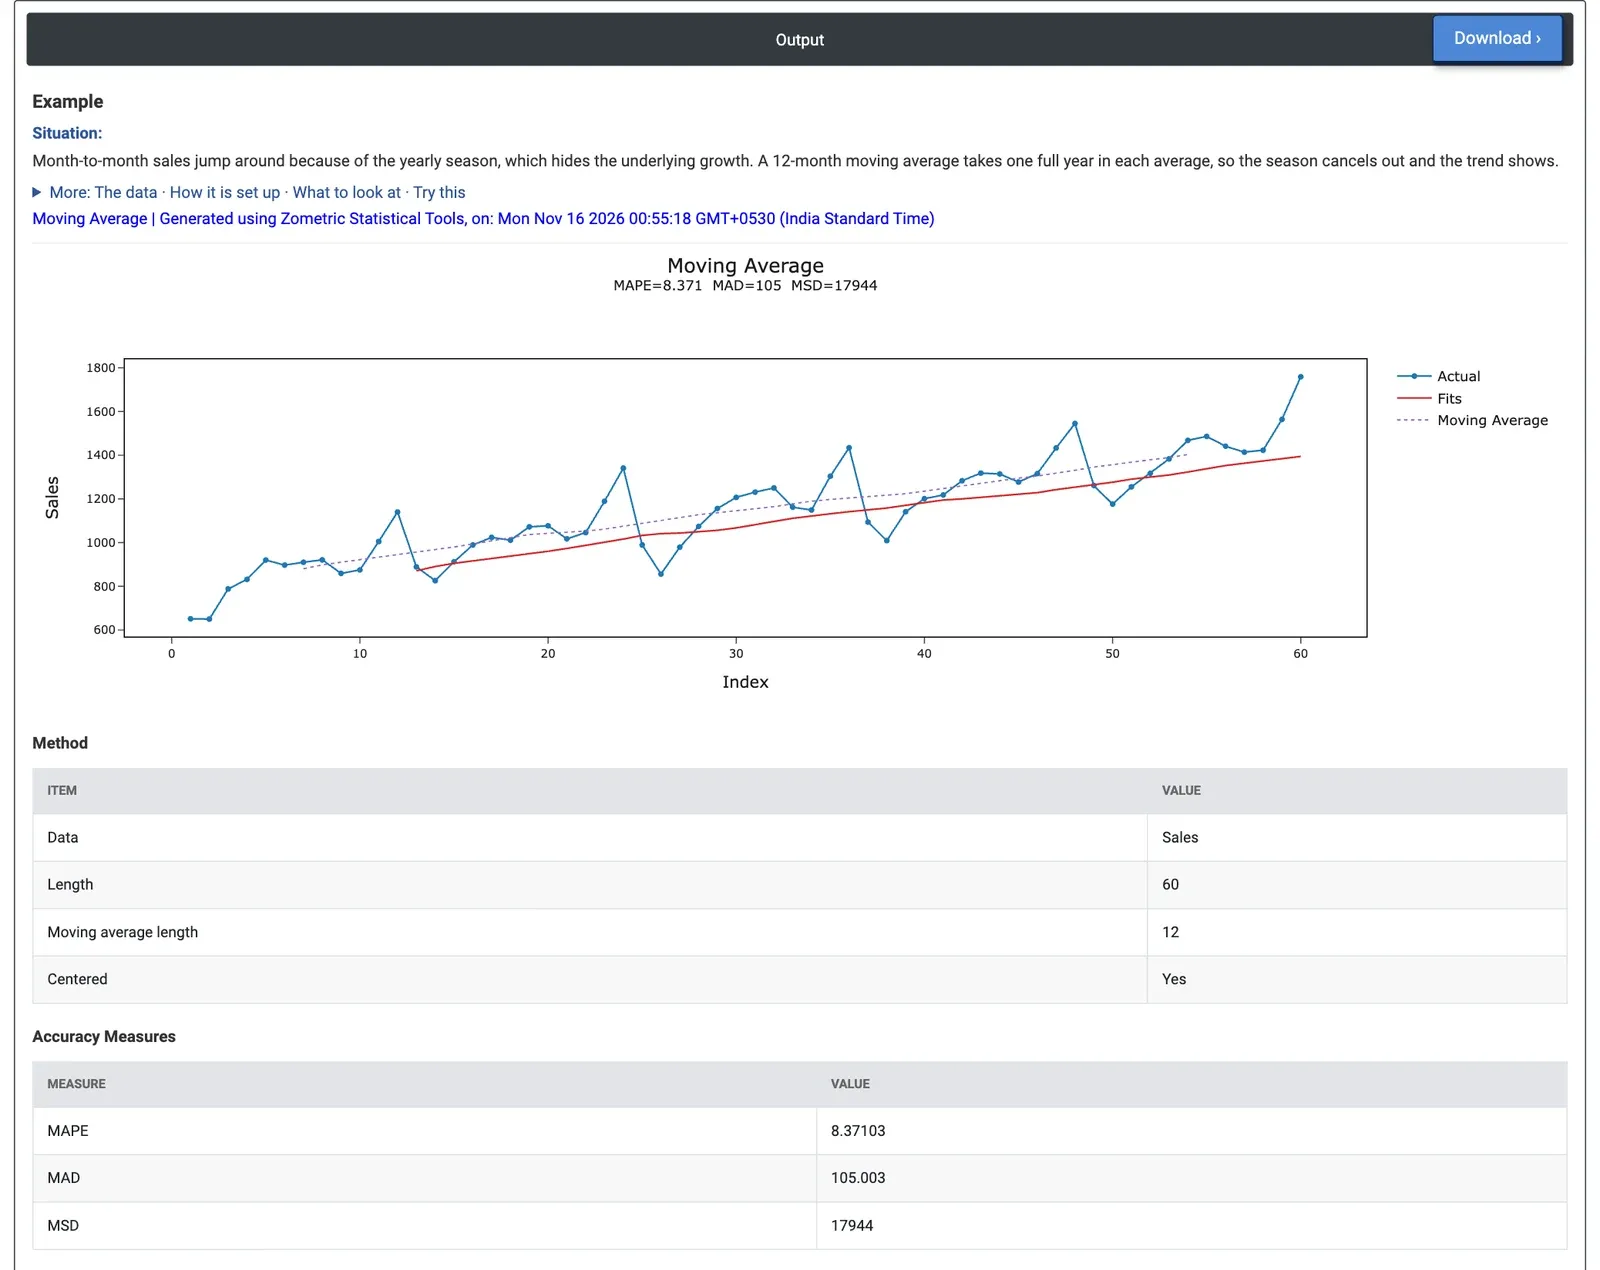
Figura 2 — A média centrada de 12 meses sobe continuamente de 881 a 1,403, sem picos sazonais restantes; MAPE 8.37%, MAD 105.
Exemplo prático
Um distribuidor de eletrônicos de consumo tem 60 meses de vendas unitárias, de janeiro de 2020 a dezembro de 2024. As vendas atingem o pico todo dezembro e caem todo fevereiro, o que esconde a velocidade de crescimento do negócio. O analista de vendas seleciona Variable (Y) = Sales, define MA length = 12 para que cada média cubra exatamente um ano e marca Center the moving averages para que cada média fique no meio do seu ano.
A linha pontilhada da média móvel não tem mais picos em dezembro nem quedas em fevereiro: ela sobe continuamente de 881 unidades (julho de 2020, o primeiro mês com um ano completo ao redor) a 1,403 unidades (junho de 2024, o último), cerca de 11 unidades por mês. Os primeiros e os últimos seis meses ficam sem média centrada. Esse é o crescimento que o analista queria ver, livre da sazonalidade. Como previsão do mês seguinte, a média de 12 meses é fraca: os ajustes ficam atrás do crescimento e erram todos os picos, com MAPE de 8.37%, MAD de 105 unidades e MSD de 17,944. Com MA length = 3, a linha volta a acompanhar a sazonalidade e o MAPE sobe para 9.85%.
Desmarcar Center the moving averages e definir Number of forecasts = 12 dá 1,412.25 unidades para cada mês de 2025, a média das vendas de 2024, com limites de 95% de 1,149.7 a 1,674.8. Essas previsões não carregam nem o crescimento nem a sazonalidade; por isso, o analista usa a média móvel para mostrar a tendência à gerência e um método sazonal, como o método de Winters ou a Decomposição, para o plano de 2025.
Perguntas frequentes
O que é uma média móvel na análise de séries temporais?
Uma média móvel substitui cada valor pela média dos L valores que terminam naquele período, de modo que o ruído de curto prazo ou uma sazonalidade repetitiva se atenuam e o nível ou a tendência subjacente aparece. Ela é usada para ver para onde uma série, como vendas mensais, refugo semanal ou produção diária, está indo antes de escolher um modelo de previsão.
Qual comprimento de média móvel usar?
O comprimento L é o número de períodos usados na média, com mínimo de 2 e padrão de 3. Para remover um padrão sazonal, defina o comprimento como um ciclo sazonal completo, por exemplo 12 para dados mensais com sazonalidade anual, de modo que a sazonalidade se cancele. Comprimentos menores acompanham mais de perto os dados e qualquer sazonalidade.
O que é uma média móvel centrada?
Uma média móvel centrada é posicionada no meio da sua janela para ficar alinhada com os dados. Para um comprimento ímpar, ela é a média dos (L - 1)/2 valores de cada lado do período. Para um comprimento par, que não tem período central, usa-se a média móvel 2xL. Os primeiros e os últimos L/2 períodos ficam então sem média centrada.
A média móvel é boa para previsão?
As previsões da média móvel são constantes: toda previsão é igual à última média móvel não centrada, com limites de predição de previsão mais ou menos z vezes a raiz quadrada do MSD. Elas não carregam nem tendência nem sazonalidade; por isso, para uma série com tendência ou sazonalidade, a suavização exponencial dupla, o método de Winters ou a Decomposição são melhores escolhas.