
Função de autocorrelação parcial (PACF)
A PACF mostra quais defasagens de uma série temporal carregam informação própria depois de consideradas as defasagens menores. Use-a com a ACF para escolher a ordem autorregressiva de um modelo ARIMA e nos resíduos para verificar se sobrou algum padrão. A série deve estar em ordem temporal, sem lacunas. A saída é um correlograma com limites de significância e uma tabela de valores da PACF e estatísticas T.
Última revisão
Conclusão principal
A função de autocorrelação parcial (PACF) mede a correlação entre uma série e ela mesma k períodos antes, depois de remover as defasagens menores; com a ACF, é usada para escolher a ordem AR de um modelo ARIMA.
Nesta página
Finalidade
A função de autocorrelação parcial (PACF) mede a correlação entre uma série e ela mesma k períodos antes, depois de retirado o efeito das defasagens menores 1 … k − 1. Enquanto a autocorrelação comum (ACF) mostra todas as defasagens como relacionadas quando há forte efeito de arrasto, a PACF mostra quais defasagens carregam informação própria. Use-a com a ACF para escolher a ordem autorregressiva (AR) de um modelo ARIMA e nos resíduos do modelo para verificar se sobrou algum padrão.
Principais recursos
- Autocorrelação parcial em cada defasagem de 1 até o número de defasagens escolhido, ou um padrão baseado no comprimento da série.
- Correlograma (gráfico de barras) com limites de significância tracejados em cerca de ±2/√n.
- Estatística T de cada defasagem em uma tabela ao lado dos valores da PACF.
- Funciona com qualquer coluna numérica em ordem temporal; a série não pode ter lacunas.
Métodos estatísticos
A ferramenta primeiro calcula as autocorrelações amostrais r₁ … rₘ e, depois, as autocorrelações parciais φₖₖ pela recursão de Durbin-Levinson: φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ), com φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ. φₖₖ é igual ao último coeficiente de um modelo AR(k) ajustado às autocorrelações, portanto é a parte da correlação da defasagem k não explicada pelas defasagens 1 a k − 1.
Para uma série aleatória, a PACF em cada defasagem tem um erro-padrão de cerca de 1/√n. A coluna T é φₖₖ·√n e os limites de significância são ± t₀.₉₇₅,ₙ₋₁ / √n, iguais em todas as defasagens. É improvável que uma barra fora dos limites seja obra do acaso no nível de 5%. Quando Number of lags está em branco, a ferramenta usa n/4 defasagens (√n + 45 quando n > 240), e nunca mais que n − 1.
Como ler o padrão: uma PACF que se anula após a defasagem p (barras grandes nas defasagens 1 … p e pequenas depois) enquanto a ACF decai gradualmente indica um modelo AR(p). Picos na defasagem sazonal e ao redor dela (12 para dados mensais) indicam um termo sazonal. Uma PACF que decai gradualmente enquanto a ACF se anula indica, em vez disso, um modelo de médias móveis.
Campos de entrada e opções
Campo | Descrição |
Variable | Obrigatório. A coluna numérica que contém a série, em ordem temporal. |
Number of lags | Opcional, de 1 a 1000. A maior defasagem exibida. Em branco, usa n/4 (√n + 45 quando n > 240). Para dados sazonais, escolha pelo menos duas estações completas, ex.: 24 para dados mensais. |
Title | Título exibido no gráfico. O padrão é Partial Autocorrelation Function. |
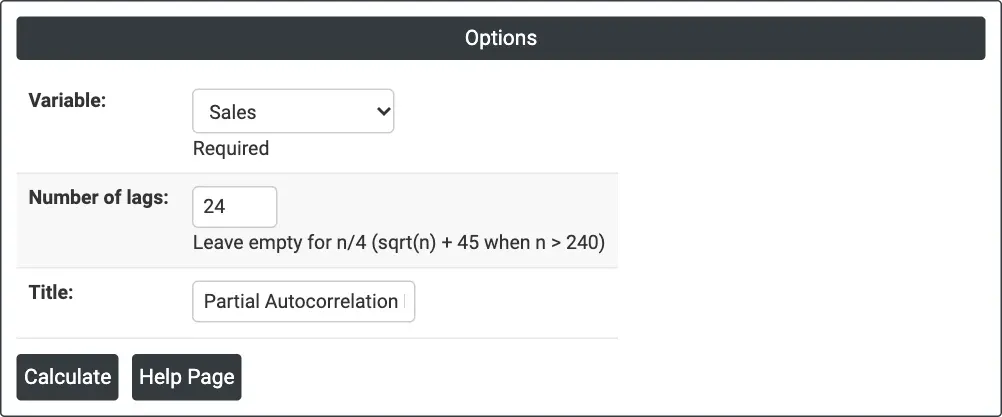
Figura 1 — Autocorrelação parcial das vendas mensais (Sales) para 24 defasagens.
Descrição da saída
- Partial Autocorrelation Function (gráfico) — uma barra para cada defasagem com os limites de significância tracejados.
- Partial Autocorrelation Function: <variable> (tabela) — Lag, PACF e T para cada defasagem.
- Exportação em PDF por meio de Download.
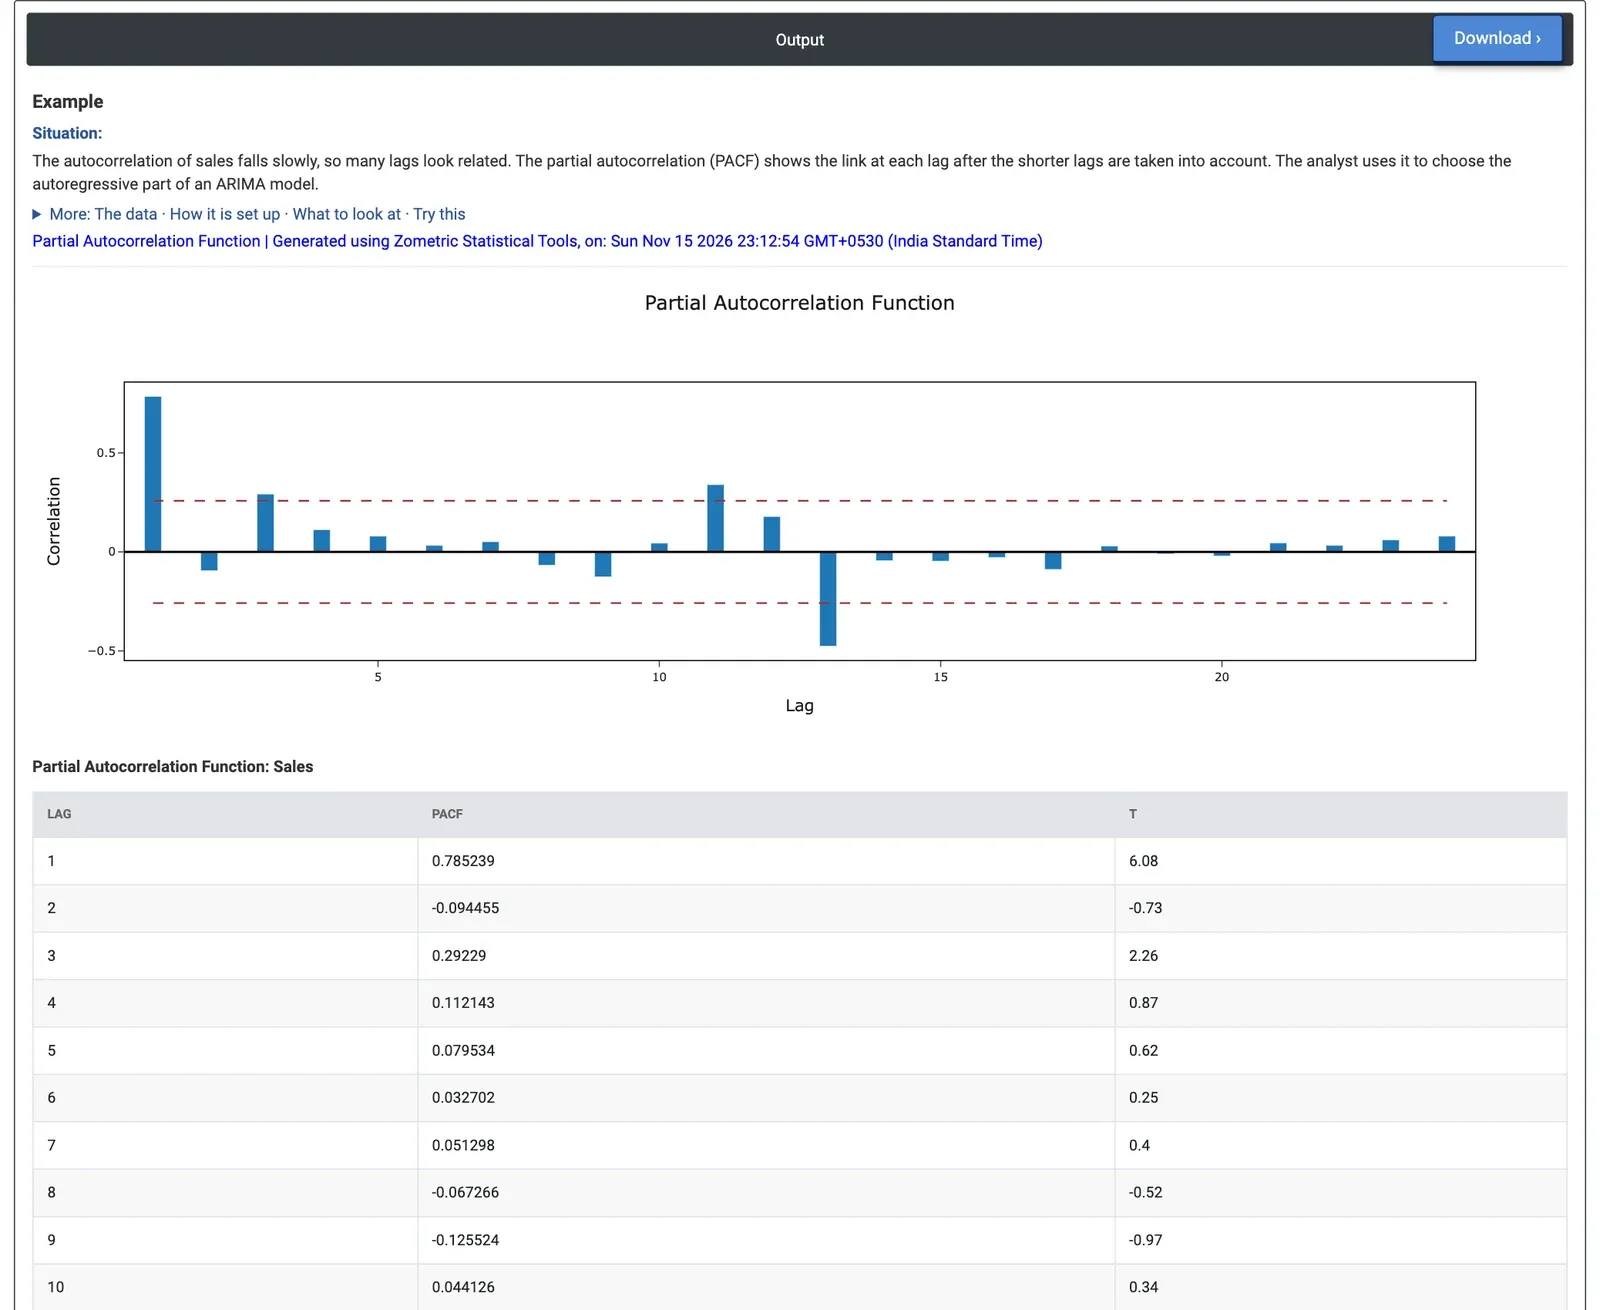
Figura 2 — PACF das vendas mensais: um pico grande na defasagem 1 (0.79) e picos nas defasagens 11 e 13, em torno da sazonalidade anual.
Exemplo prático
Um distribuidor de produtos eletrônicos de consumo tem 60 meses de vendas unitárias, de janeiro de 2020 a dezembro de 2024. As autocorrelações caem lentamente, de modo que muitas defasagens parecem relacionadas. Para escolher a parte AR de um modelo ARIMA, o analista de vendas executa a PACF com Variable = Sales e Number of lags = 24.
Com n = 60, os limites de significância são ±0.26. A defasagem 1 tem um único pico grande de 0.79 (T 6.08): as vendas do mês anterior carregam a maior parte da informação sobre este mês, sinal de um termo AR(1). A defasagem 2 é pequena (−0.09). A defasagem 3 fica logo fora dos limites, em 0.29 (T 2.26), um efeito fraco que é fácil de superinterpretar. As defasagens 11 e 13 se destacam, com 0.34 (T 2.63) e −0.48 (T −3.69); picos ao redor da defasagem 12 mostram a sazonalidade anual, que uma diferença sazonal ou um termo sazonal trata melhor do que defasagens AR adicionais.
A decisão é um termo AR(1) junto com uma parte sazonal, que é o modelo usado na página do ARIMA (AR 1 com uma diferença sazonal de 12 meses e um termo MA sazonal). O Advertising Spend mostra a mesma combinação: picos nas defasagens 1 (0.62), 11, 12 e 13 (−0.47), efeito de arrasto de mês a mês mais o calendário anual.
Perguntas frequentes
O que é a função de autocorrelação parcial?
A função de autocorrelação parcial (PACF) mede a correlação entre uma série e ela mesma k períodos antes, depois de removido o efeito das defasagens menores 1 a k - 1. Enquanto a ACF comum mostra muitas defasagens como relacionadas quando há forte efeito de arrasto, a PACF mostra quais defasagens carregam informação própria.
Qual é a diferença entre ACF e PACF?
A ACF fornece a correlação total em cada defasagem, de modo que, com forte efeito de arrasto, muitas defasagens parecem relacionadas. A PACF remove o efeito das defasagens menores. Uma PACF que se anula após a defasagem p enquanto a ACF decai gradualmente indica um modelo AR(p); uma PACF que decai gradualmente enquanto a ACF se anula indica um modelo de médias móveis.
Como interpretar os limites de significância da PACF?
Os limites de significância são cerca de mais ou menos 2 dividido pela raiz quadrada de n, iguais em todas as defasagens. É improvável que uma barra fora dos limites seja obra do acaso no nível de 5%. Picos na defasagem sazonal e ao redor dela, como 12 para dados mensais, indicam um termo sazonal em vez de defasagens AR adicionais.
Quantas defasagens usar na PACF?
Se Number of lags for deixado em branco, são usadas n/4 defasagens, ou a raiz quadrada de n mais 45 quando n é maior que 240, e nunca mais que n - 1. Para dados sazonais, escolha pelo menos duas estações completas, por exemplo 24 defasagens para dados mensais.