
Suavização exponencial simples
A suavização exponencial simples suaviza uma série temporal com St = alpha·yt + (1 - alpha)·St-1 e prevê o último nível suavizado para todos os períodos futuros. Use-a em séries que oscilam em torno de um valor estável, sem tendência nem sazonalidade. A série não pode ter lacunas e precisa de pelo menos 4 valores. As saídas são ajustes, previsões com limites de predição, e MAPE, MAD e MSD.
Última revisão
Conclusão principal
A suavização exponencial simples suaviza uma série temporal com um nível atualizado a cada período por uma fração (alfa) do último erro e prevê esse nível para períodos futuros; serve para séries sem tendência nem sazonalidade.
Nesta página
Finalidade
A suavização exponencial simples suaviza uma série temporal com um único nível corrente, atualizado a cada período por uma fração do último erro, e prevê esse nível para todos os períodos futuros. Ela é adequada a uma série que oscila em torno de um valor razoavelmente estável, sem tendência nem sazonalidade claras, como a demanda semanal de uma peça de reposição madura, a taxa diária de refugo ou o peso de enchimento de uma linha estável. Para dados com tendência, use a suavização exponencial dupla; para dados com sazonalidade, use o método de Winters ou a decomposição.
Principais recursos
- Peso de suavização (alfa) que você especifica, ou o peso ótimo de um ajuste ARIMA(0,1,1) quando deixado em branco.
- Valor inicial a partir dos dados ou um valor que você informa.
- Previsões com limites de predição no nível de confiança que você escolher, a partir do fim da série ou de uma linha anterior, para testar o método contra dados conhecidos.
- Medidas de exatidão MAPE, MAD e MSD, e um gráfico dos dados, dos ajustes e das previsões.
- Tabela de resultados opcional (valor suavizado, predição e erro de cada período) e gráficos de resíduos quatro em um.
Métodos estatísticos
O valor suavizado é Sₜ = α·yₜ + (1 − α)·Sₜ₋₁. O ajuste (predição um passo à frente) do período t é Sₜ₋₁, o valor suavizado ao final do período anterior, e o erro é yₜ menos esse ajuste. Um α pequeno (por exemplo, 0.1–0.3) dá uma linha suave que reage devagar; um α grande acompanha de perto os valores mais recentes.
Com um peso especificado, o valor inicial S₀ é a média das primeiras K observações (K = 6 por padrão). Quando o peso é deixado em branco, a ferramenta ajusta um modelo ARIMA(0,1,1) às primeiras diferenças por mínimos quadrados e define α = 1 − θ, em que θ é o coeficiente MA; o valor inicial vem então desse ajuste. Esse α ótimo pode resultar acima de 1, o que significa que o nível reage em excesso a cada novo valor; trate isso como sinal de que a série tem tendência. Com Starting values = User-specified, o Initial level que você informa é usado como S₀.
Todas as previsões são iguais ao último valor suavizado na origem da previsão. Os limites de predição são previsão ± z × 1.25 × MAD, em que z é o quantil normal do nível de confiança e MAD é o erro absoluto médio dos ajustes; eles têm a mesma largura para todos os períodos à frente. Exatidão: MAPE = média de |erro / dado| × 100, MAD = média de |erro|, MSD = média de erro². A série não pode ter lacunas e deve ter pelo menos 4 valores.
Campos de entrada e opções
Campo | Descrição |
Variable (Y) | Obrigatório. A série numérica, em ordem cronológica. |
Weight to use in smoothing (alpha) | De 0.0001 a 1. Deixe vazio para usar o peso ótimo do ARIMA(0,1,1). |
Starting values | From the data (padrão): o peso ótimo parte do ajuste ARIMA; um peso especificado parte da média das primeiras K observações. Ou User-specified. |
Initial level | Usado quando Starting values é User-specified (obrigatório nesse caso). |
Initial smoothed value: average of first K observations, K = | Padrão 6. Ativo quando um peso é informado. |
Number of forecasts | Padrão 0 (nenhuma), até 1000. |
Confidence level (%) for forecast interval | Padrão 95. Ativo quando previsões são solicitadas. |
Forecast origin (row) | Opcional, ativo quando previsões são solicitadas. As previsões começam após essa linha, usando os dados até ela; em branco = fim da série. |
Results to display | Summary table (padrão) ou Summary table and results table. |
Residual plots (four in one) | Desmarcado por padrão. Gráfico de probabilidade normal, resíduos versus ajustes, histograma e resíduos versus ordem. |
Title | Título da saída. O padrão é Single Exponential Smoothing. |
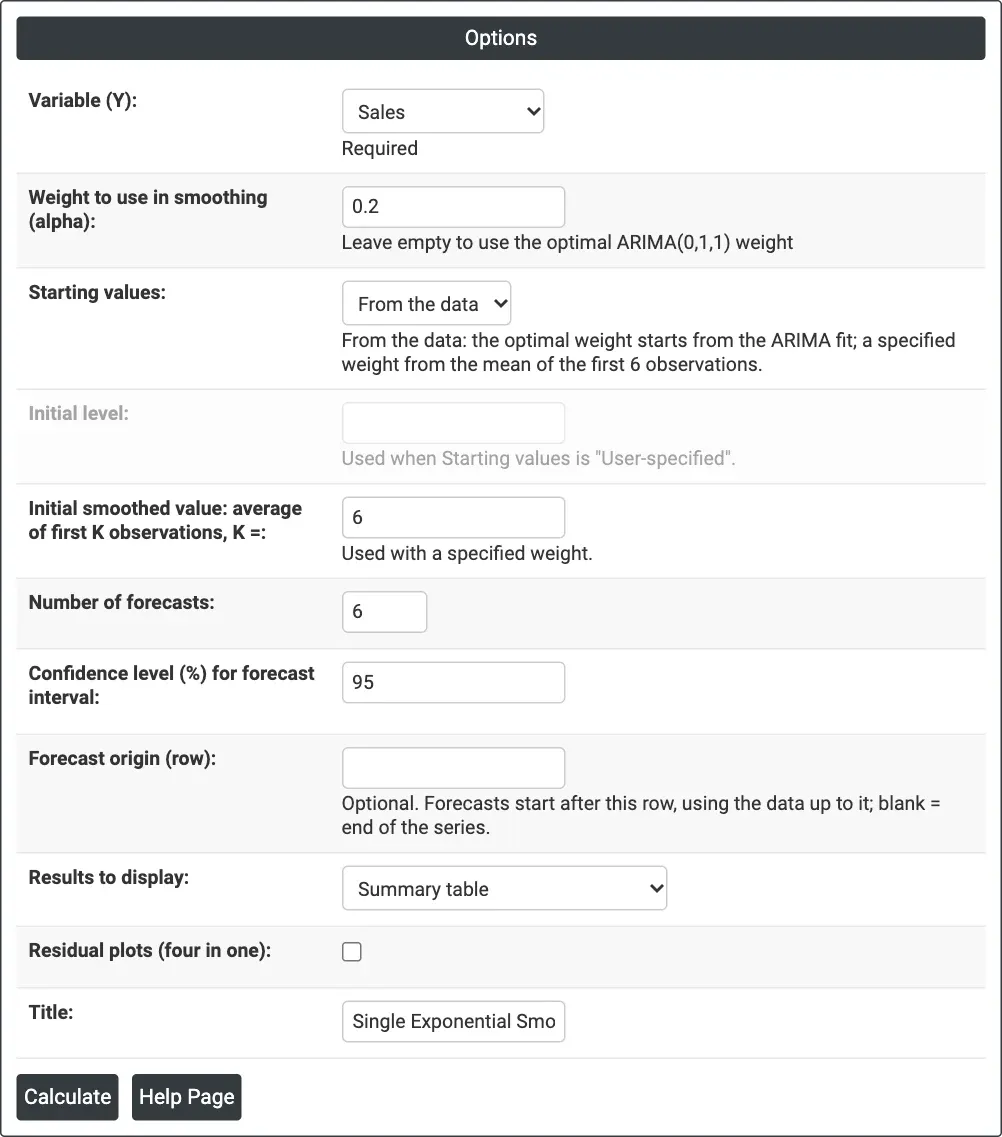
Figura 1 — Monthly Sales suavizado com alpha = 0.2 e seis previsões.
Descrição da saída
- Single Exponential Smoothing (gráfico) — dados reais, ajustes, previsões e a faixa de predição, com MAPE, MAD e MSD no título e o peso usado acima do gráfico.
- Method — coluna de dados, comprimento e se o peso foi especificado ou ótimo (mais a origem da previsão, quando definida).
- Smoothing Constants — o valor de α usado.
- Accuracy Measures — MAPE, MAD e MSD.
- Forecasts — período, previsão, limites inferior e superior.
- Results — quando escolhido: Period, data, Smooth, Predict e Error de cada período.
- Residual Plots — quando marcado.
- Exportação em PDF por meio de Download.
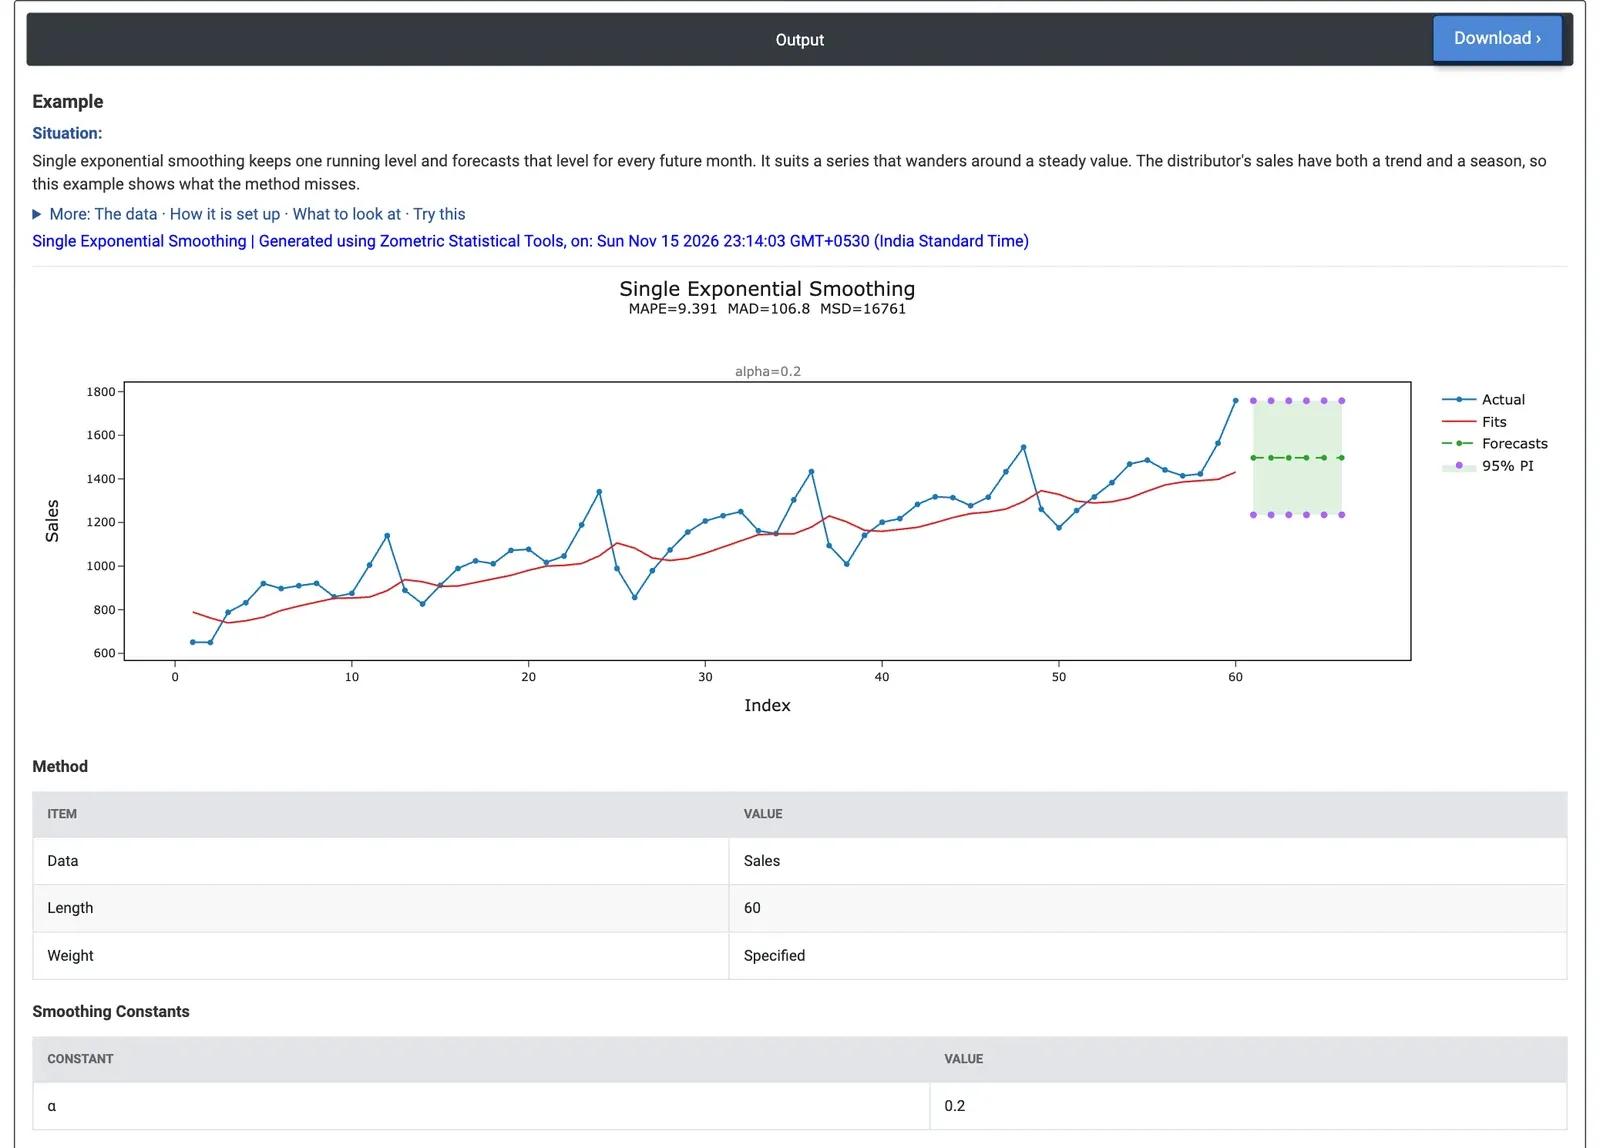
Figura 2 — A linha suavizada fica atrás das vendas em crescimento, e as seis previsões são iguais, 1,496.7.
Exemplo prático
Um distribuidor de produtos eletrônicos de consumo tem 60 meses de vendas em unidades (de janeiro de 2020 a dezembro de 2024). O analista de vendas experimenta primeiro o método de previsão mais simples para ver o que ele deixa de captar. O analista seleciona Variable (Y) = Sales, informa Weight to use in smoothing (alpha) = 0.2, mantém Starting values = From the data e K = 6 e define Number of forecasts = 6 para janeiro a junho de 2025.
As seis previsões são iguais: 1,496.7 unidades, com intervalo de 95% de 1,234.9 a 1,758.4. O método não tem tendência nem sazonalidade, de modo que não percebe que as vendas crescem e que janeiro e fevereiro são sempre fracos. No gráfico, a linha suavizada fica atrás dos dados em alta e corta os picos e os vales. O MAPE é 9.4% (MAD de 106.8 unidades), o pior ajuste entre as ferramentas de previsão para esses dados: o método de Winters chega a 4.2% e a decomposição, a 2.2%.
Quando o alfa é deixado em branco, o peso ótimo do ARIMA é 1.43, acima de 1: o nível reage em excesso a cada mês na tentativa de acompanhar o crescimento. O MAPE cai para 6.7%, mas todos os meses de 2025 passam a ser previstos em 1,817, o nível deixado pelo pico de dezembro. Os dois resultados dizem a mesma coisa para a decisão: essa série precisa de um método com tendência e sazonalidade. A suavização simples só é a ferramenta certa quando os dados não têm nenhuma das duas.
Perguntas frequentes
Quando usar a suavização exponencial simples?
Use a suavização exponencial simples em uma série que oscila em torno de um valor razoavelmente estável, sem tendência nem sazonalidade claras, como a demanda semanal de uma peça de reposição madura, a taxa diária de refugo ou o peso de enchimento de uma linha estável. Para dados com tendência, use a suavização exponencial dupla; para dados com sazonalidade, use o método de Winters ou a decomposição.
Como escolher o peso de suavização alfa?
Um alfa pequeno, como 0.1 a 0.3, dá uma linha suave que reage devagar, enquanto um alfa grande acompanha de perto os valores mais recentes. Se o alfa for deixado em branco, o peso ótimo vem de um ajuste ARIMA(0,1,1), com alfa = 1 menos o coeficiente MA. Um alfa ótimo acima de 1 é sinal de que a série tem tendência.
Por que todas as previsões da suavização exponencial simples são iguais?
Todas as previsões são iguais ao último valor suavizado na origem da previsão, porque o método tem apenas um nível e nenhum componente de tendência ou sazonal. Os limites de predição são a previsão mais ou menos z vezes 1.25 vezes o MAD, de modo que também têm a mesma largura para todos os períodos à frente.
Como a exatidão da previsão é medida?
A exatidão é informada com três medidas baseadas nos erros entre os dados e os ajustes um passo à frente: MAPE, o erro percentual absoluto médio; MAD, o erro absoluto médio; e MSD, o erro quadrático médio. Valores menores indicam um ajuste mais próximo e podem ser usados para comparar métodos de previsão nos mesmos dados.