
Método de Winters
O método de Winters suaviza uma série temporal com três componentes: nível, tendência e um índice sazonal por período. Use-o para dados mensais, trimestrais ou de turnos com tendência e sazonalidade. Escolha sazonalidade multiplicativa ou aditiva e os pesos de nível, tendência e sazonalidade (0.2 cada, por padrão). Exige pelo menos duas estações completas, sem lacunas. A saída são previsões com limites de predição crescentes e MAPE, MAD e MSD.
Última revisão
Conclusão principal
O método de Winters (Holt-Winters, ou suavização exponencial tripla) suaviza uma série temporal com um nível, uma tendência e índices sazonais, gerando previsões que crescem com a tendência e repetem o padrão sazonal.
Nesta página
Finalidade
O método de Winters (Holt-Winters, ou suavização exponencial tripla) suaviza uma série temporal com três componentes em atualização contínua: um nível, uma tendência e um índice sazonal para cada período da estação. Suas previsões crescem com a tendência e repetem o padrão sazonal. Use-o para dados mensais, trimestrais ou de padrão por turnos com tendência e sazonalidade, por exemplo, para prever a demanda, o consumo de energia ou a carga de trabalho do próximo ano, quando o padrão muda lentamente ao longo do tempo.
Principais recursos
- Método multiplicativo (a oscilação sazonal cresce com o nível) ou aditivo (a oscilação mantém o mesmo tamanho).
- Pesos separados para o nível (alfa), a tendência (gama) e a sazonalidade (delta), 0.2 cada, por padrão.
- Valores iniciais obtidos dos dados ou informados por você, incluindo um índice sazonal por período.
- Previsões com limites de predição que se ampliam a cada período à frente, a partir do fim da série ou de uma linha anterior, para testar o método contra dados conhecidos.
- Medidas de exatidão MAPE, MAD e MSD, um gráfico dos dados, dos ajustes e das previsões, uma tabela de resultados opcional e gráficos de resíduos quatro em um.
Métodos estatísticos
Para o método multiplicativo, com comprimento sazonal p, os componentes são atualizados a cada período: nível Lₜ = α·(yₜ / Sₜ₋ₚ) + (1 − α)·(Lₜ₋₁ + Tₜ₋₁); tendência Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁; índice sazonal Sₜ = δ·(yₜ / Lₜ) + (1 − δ)·Sₜ₋ₚ. O ajuste para o período t é (Lₜ₋₁ + Tₜ₋₁)·Sₜ₋ₚ, e a previsão m períodos após a origem é (L + m·T) × o índice mais recente para esse período da estação. O método aditivo subtrai e soma o termo sazonal em vez de dividir e multiplicar.
Valores iniciais obtidos dos dados: o nível e a tendência iniciais são o intercepto e a inclinação de uma reta de mínimos quadrados ao longo da primeira estação. No método multiplicativo, cada índice inicial é a média desse período em todos os dados dividida pela média geral; no método aditivo, é a média, para esse período, dos resíduos de uma reta ajustada à série inteira. Os pesos são usados como informados (em branco vale 0.2); eles não são otimizados. Com Starting values = User-specified, você informa o nível inicial, a tendência inicial e os p índices sazonais.
Os limites de predição são previsão ± z × dₘ × MAD, em que z é o quantil normal do nível de confiança, MAD é o erro absoluto médio dos ajustes e dₘ cresce com o número de períodos à frente m (calculado a partir do maior dos três pesos). Exatidão: MAPE = média de |erro / dado| × 100, MAD = média de |erro|, MSD = média do erro². A série precisa de pelo menos duas estações completas e de nenhuma lacuna; o método multiplicativo exige todos os valores acima de zero.
Campos de entrada e opções
Campo | Descrição |
Variable (Y) | Obrigatório. A série numérica, em ordem temporal. |
Seasonal length | Obrigatório, pelo menos 2. Períodos por estação, ex.: 12 para dados mensais com padrão anual. |
Method type | Multiplicative (padrão) ou Additive. |
First observation is in seasonal period | Padrão 1. A posição da primeira linha na estação, ex.: 6 quando a estação começa em janeiro e os dados começam em junho. |
Level weight (alpha) / Trend weight (gamma) / Seasonal weight (delta) | 0.0001 a 1, padrão 0.2 cada. Valores maiores fazem esse componente reagir mais rápido aos dados recentes. |
Starting values | From the data (padrão) ou User-specified. |
Initial level / Initial trend / Initial seasonal indices | Usados quando Starting values é User-specified; os três são então obrigatórios. Índices sazonais: separados por vírgula ou espaço, um por período da estação (Seasonal length valores). |
Number of forecasts | Padrão 0 (nenhuma), até 1000. |
Confidence level (%) for forecast interval | Padrão 95. Ativo quando se solicitam previsões. |
Forecast origin (row) | Opcional, ativo quando se solicitam previsões. As previsões começam depois dessa linha, usando os dados até ela; em branco = fim da série. |
Results to display | Summary table (padrão) ou Summary table and results table. |
Residual plots (four in one) | Desmarcada por padrão. |
Title | Título da saída. O padrão é Winters' Method. |
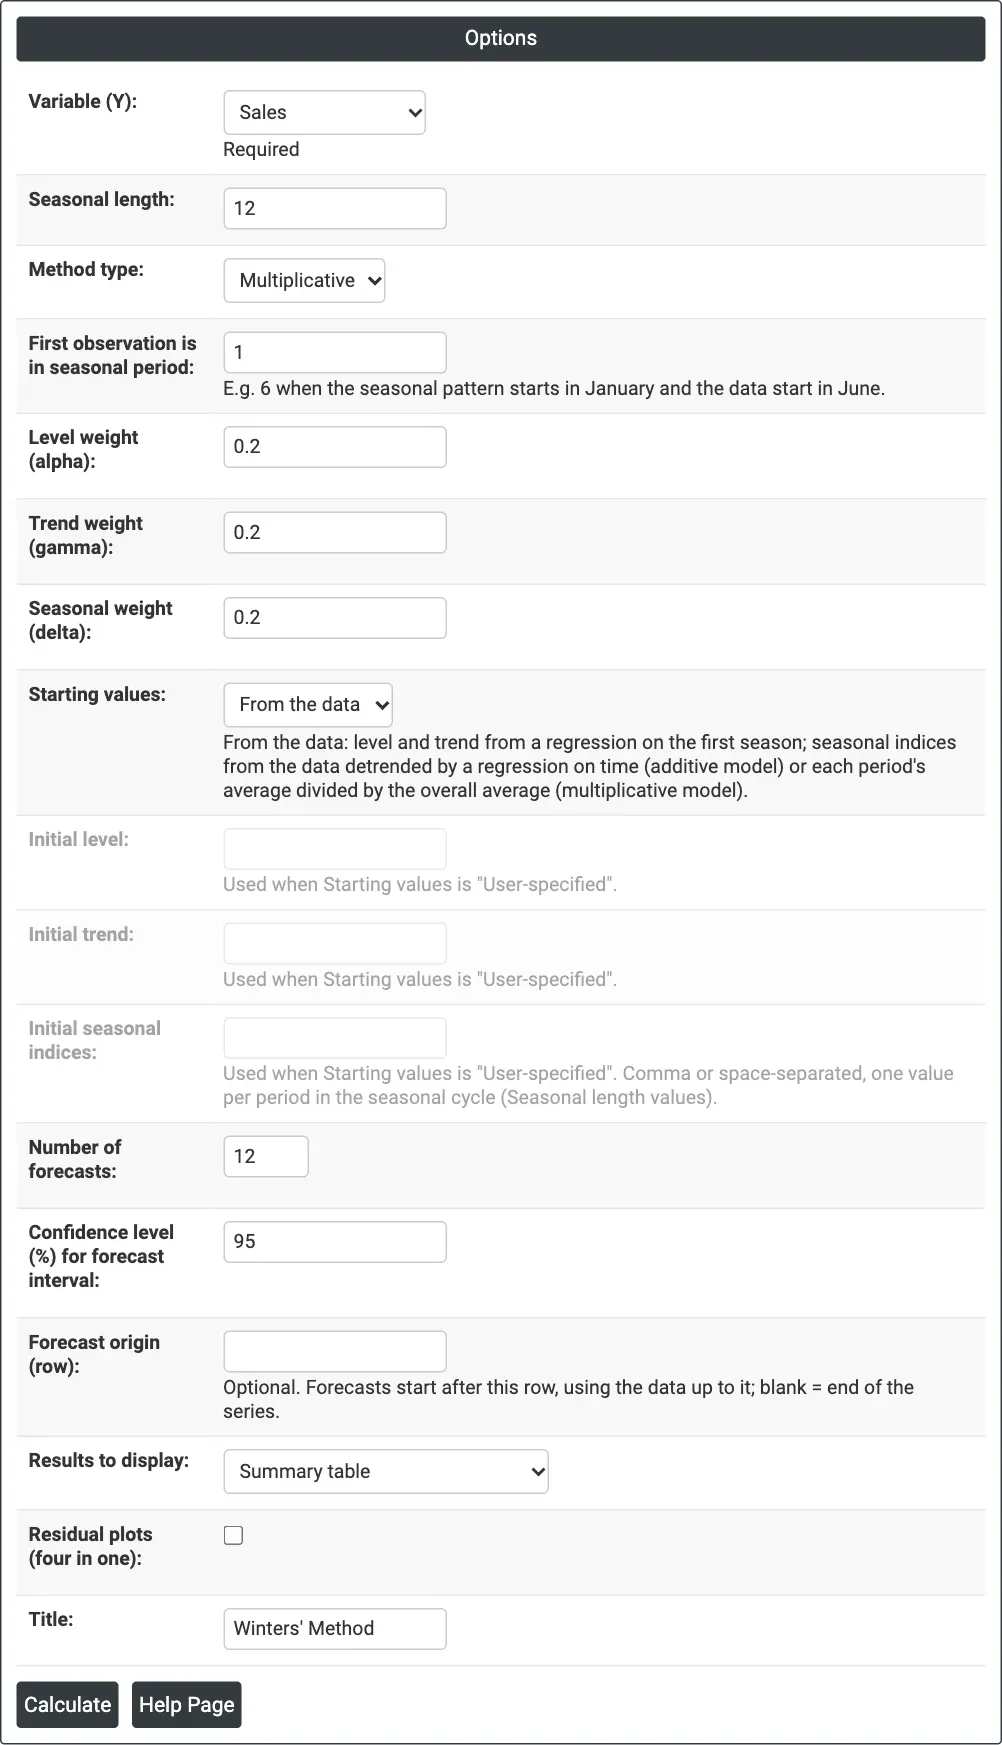
Figura 1 — Método de Winters multiplicativo sobre as vendas mensais (Sales), comprimento sazonal 12, pesos de 0.2 cada e 12 previsões.
Descrição da saída
- Winters' Method (gráfico) — dados reais, ajustes, previsões e a faixa de predição, com MAPE, MAD e MSD no título e os três pesos acima do gráfico.
- Method — tipo de modelo, coluna de dados e comprimento (mais o primeiro período sazonal e a origem da previsão, quando definidos).
- Smoothing Constants — α (nível), γ (tendência) e δ (sazonalidade).
- Accuracy Measures — MAPE, MAD e MSD.
- Forecasts — período, previsão, limites inferior e superior.
- Results — quando escolhido: Period, data, Season, Level, Trend, Seasonal, Predict e Error para cada período.
- Residual Plots — quando marcado.
- Exportação em PDF por meio de Download.
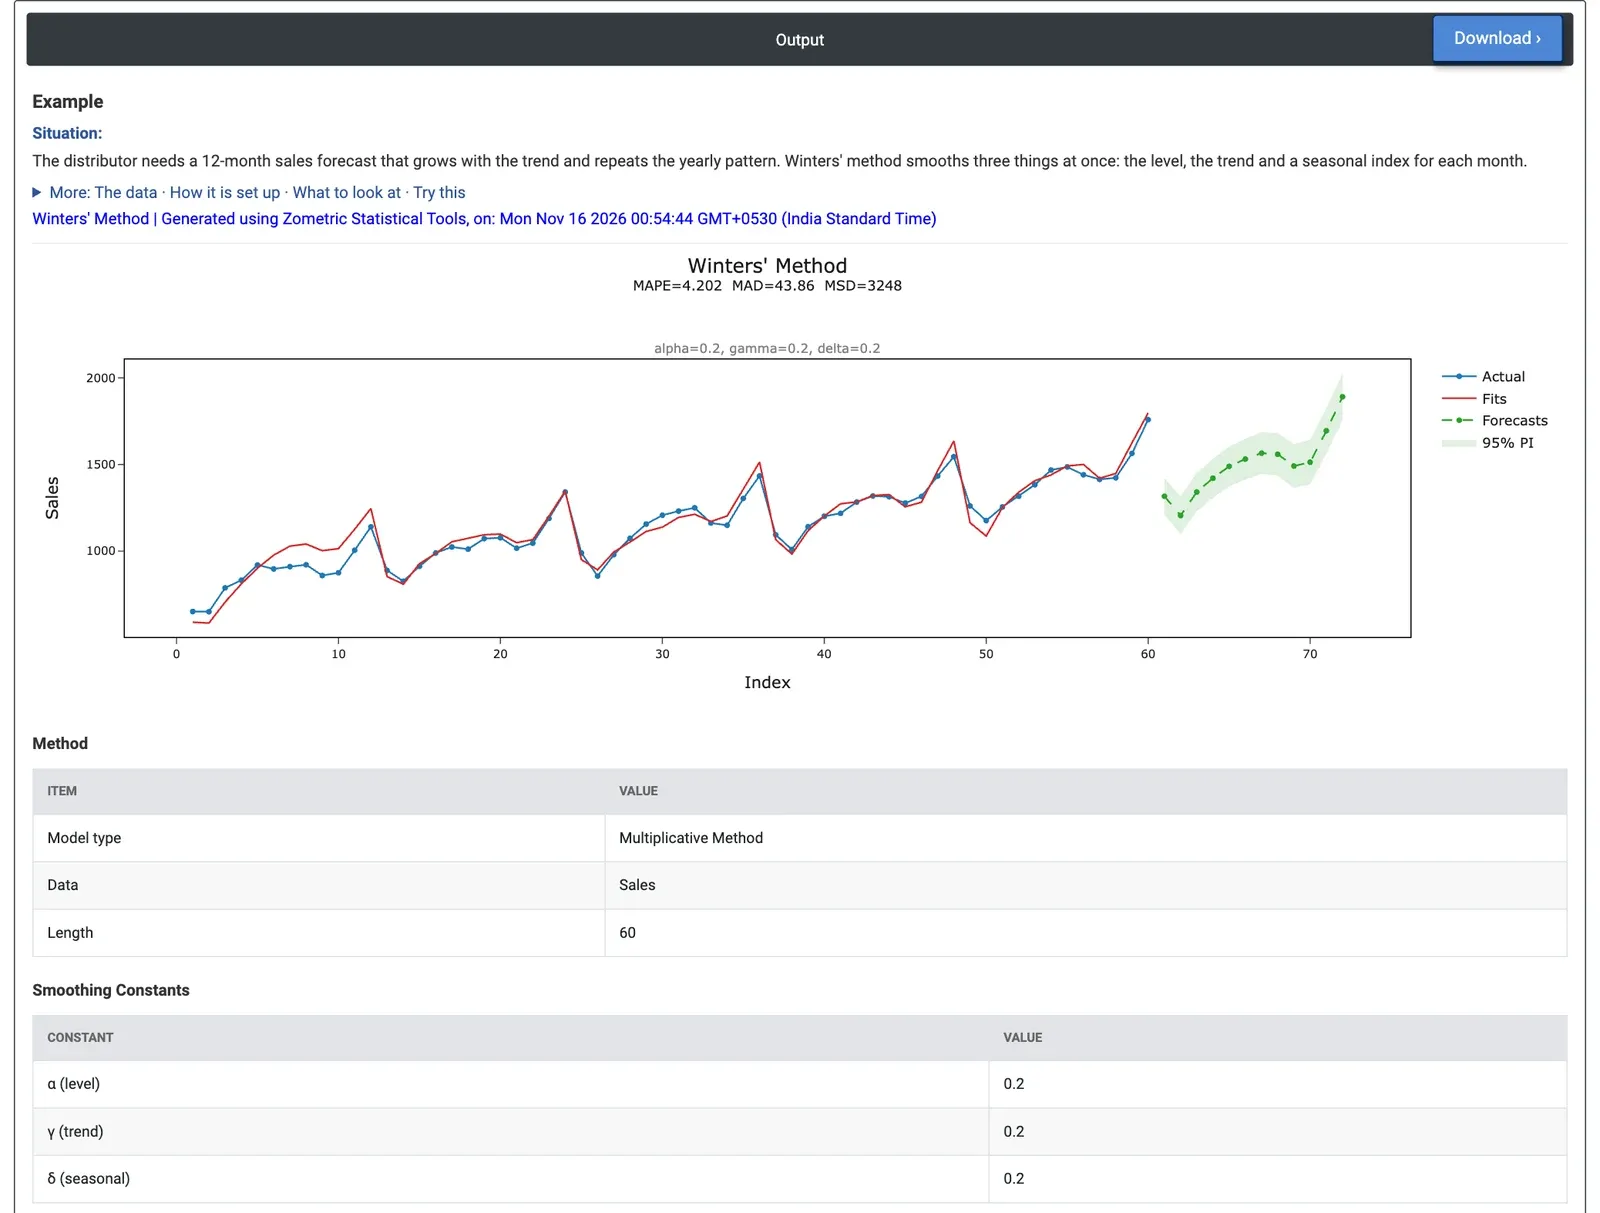
Figura 2 — As previsões de 2025 repetem o formato anual em um nível mais alto, de um mínimo de 1,205 em fevereiro a 1,891 em dezembro.
Exemplo prático
Um distribuidor de produtos eletrônicos de consumo precisa de uma previsão de vendas de 12 meses para 2025 que cresça com a tendência e repita o padrão anual de meses iniciais fracos e pico em dezembro. O analista tem 60 meses de vendas unitárias (de janeiro de 2020 a dezembro de 2024). O analista seleciona Variable (Y) = Sales, Seasonal length = 12 e Method type = Multiplicative, mantém os três pesos em 0.2 e define Number of forecasts = 12.
As previsões vão de 1,317 em janeiro de 2025, caem ao ponto mais baixo de 1,205 em fevereiro e sobem a 1,891 em dezembro, com limites de 95% de 1,756 a 2,026 para dezembro. Os intervalos se ampliam de cerca de ±107 unidades em janeiro a ±135 em dezembro. O MAPE é 4.2% (MAD 43.9 unidades), muito melhor que o dos métodos de suavização sem sazonalidade (8.3% a 9.4%). Dezembro de 2025, com 1,891, se compara a 1,759 em dezembro de 2024: cerca de 7.5% de crescimento.
Para testar o método, Forecast origin (row) = 48 prevê 2024 a partir dos dados até dezembro de 2023. Onze dos doze meses reais ficam dentro dos limites de 95% (fevereiro de 2024, com 1,176, está uma unidade acima de seu limite superior), e as previsões erram em 4.9% em média; mas todos os meses ficam abaixo do previsto, porque o crescimento se acelerou em 2024. Com Method type = Additive, o MAPE cai para 3.7%, portanto um número fixo de unidades por mês se ajusta um pouco melhor a essa sazonalidade do que uma porcentagem. Pesos de 0.4, 0.1 e 0.3 resultam em 3.8%, não melhor que os padrões.
Perguntas frequentes
Quando usar o método de Winters?
Use o método de Winters para dados mensais, trimestrais ou de padrão por turnos que tenham tendência e sazonalidade, por exemplo, para prever a demanda, o consumo de energia ou a carga de trabalho do próximo ano, quando o padrão muda lentamente ao longo do tempo. Para uma série sem tendência nem sazonalidade, a suavização exponencial simples é a escolha mais simples.
Qual é a diferença entre o método de Winters multiplicativo e o aditivo?
No método multiplicativo, a oscilação sazonal cresce com o nível, de modo que a sazonalidade é aplicada como porcentagem; ele exige todos os valores acima de zero. No método aditivo, a oscilação mantém o mesmo tamanho, um número fixo de unidades, e o termo sazonal é somado e subtraído em vez de multiplicado e dividido.
De quantos dados o método de Winters precisa?
A série precisa de pelo menos duas estações completas e de nenhuma lacuna, por exemplo, pelo menos 24 meses para dados mensais com padrão anual. Os valores iniciais obtidos dos dados usam uma reta de mínimos quadrados ao longo da primeira estação para o nível e a tendência iniciais.
Como os pesos de suavização são escolhidos?
Os pesos de nível (alfa), tendência (gama) e sazonalidade (delta) variam de 0.0001 a 1, com 0.2 cada por padrão. Valores maiores fazem esse componente reagir mais rápido aos dados recentes. Os pesos são usados como informados e não são otimizados, portanto compare medidas de exatidão, como o MAPE, ao testar alternativas.