
Test de Dickey-Fuller augmenté
Le test de Dickey-Fuller augmenté recherche une racine unitaire (non-stationnarité) dans une série temporelle, face à une alternative stationnaire. Utilisez-le avant un ARIMA ou un autre modèle supposant la stationnarité. Choisissez une constante, une constante et une tendance, une tendance quadratique ou aucun terme, et sélectionnez les décalages par AIC, BIC, t-stat ou fixes. La série ne doit pas avoir de trous et compter au moins 6 valeurs. Les résultats donnent la statistique, la valeur p, les décalages et les valeurs critiques.
Dernière révision
Point clé
Le test de Dickey-Fuller augmenté (ADF) vérifie si une série temporelle est stationnaire ou présente une racine unitaire, pour décider de modéliser les données brutes, une tendance, ou de différencier la série avant un ARIMA.
Sur cette page
Objectif
Le test de Dickey-Fuller augmenté (ADF) vérifie si une série temporelle est stationnaire, c'est-à-dire si elle varie autour d'une moyenne fixe (ou d'une tendance fixe) ou si elle dérive sans y revenir. De nombreux modèles de prévision, ARIMA en particulier, supposent une série stationnaire. Exécutez le test avant d'ajuster un tel modèle pour décider s'il faut modéliser les données brutes, modéliser une tendance ou différencier d'abord la série.
Principales fonctionnalités
- Teste l'hypothèse nulle d'une racine unitaire (série non stationnaire) face à une alternative stationnaire.
- Quatre formes de régression du test : autour d'une constante, d'une constante et d'une tendance linéaire, d'une constante avec tendance linéaire et quadratique, ou sans aucune des deux.
- Choisit automatiquement le nombre de différences retardées par AIC, BIC ou la statistique t du dernier décalage, ou utilise un nombre fixe que vous saisissez.
- Indique la statistique de test, la valeur p, les décalages utilisés et les valeurs critiques à 1 %, 5 % et 10 %, avec une conclusion en langage clair à votre seuil de signification.
Méthodes statistiques
Le test ajuste la régression Δyₜ = α + βt + γ·yₜ₋₁ + δ₁Δyₜ₋₁ + … + δₖΔyₜ₋ₖ + εₜ, où Δyₜ = yₜ − yₜ₋₁. La constante α et la tendance βt sont incluses ou omises selon Regression type (l'option quadratique ajoute un terme en t²). La statistique de test est le rapport t de γ. Si la série a une racine unitaire, γ = 0 ; une statistique fortement négative signifie que la série est ramenée vers sa moyenne ou sa tendance, donc qu'elle est stationnaire. La statistique ne suit pas la distribution t usuelle : la valeur p utilise la distribution approchée de MacKinnon et les valeurs critiques proviennent des tables de MacKinnon, toutes deux pour le type de régression choisi.
Les différences retardées Δyₜ₋ᵢ absorbent l'autocorrélation à court terme. Maximum lag vaut par défaut min(n/2 − 3, 12·(n/100)^¼), arrondi à l'entier inférieur. Avec AIC ou BIC, l'outil ajuste tous les décalages de 0 au maximum et retient celui qui a le critère le plus bas ; avec t-stat, il part du maximum et supprime des décalages jusqu'à ce que le dernier ait |t| ≥ 1.645 ; avec Fixed, il utilise exactement le décalage maximal. N Observations est le nombre de lignes restant dans la régression : n − décalages utilisés − 1. Le calcul utilise adfuller de statsmodels. La série ne doit pas avoir de trous et compter au moins 6 valeurs.
Si la valeur p est inférieure au seuil de signification, l'hypothèse nulle de racine unitaire est rejetée et la série est considérée comme stationnaire ; sinon elle est probablement non stationnaire et une différenciation (ou un terme de tendance) est nécessaire. Le seuil de signification ne modifie que cette ligne de conclusion ; les valeurs critiques sont toujours affichées à 1 %, 5 % et 10 %.
Champs de saisie et options
Champ | Description |
Variable | Obligatoire. La colonne numérique contenant la série, dans l'ordre chronologique. |
Regression type | Constant (test de stationnarité autour d'une moyenne), par défaut ; Constant and trend (test de stationnarité autour d'une tendance) ; Constant, linear, and quadratic trend ; ou None (ni constante, ni tendance). |
Lag selection method | AIC (minimise le critère d'information d'Akaike), par défaut ; BIC (minimise le critère d'information bayésien) ; t-stat (supprime des décalages tant que la statistique t du dernier décalage est non significative) ; ou Fixed (utilise exactement Maximum lag). |
Maximum lag | Facultatif. Limite supérieure explorée par AIC, BIC et t-stat, ou décalage exact utilisé avec Fixed. Vide : utilise min(n/2 − 3, 12·(n/100)^¼). |
Significance level | Par défaut 0.05 (0.001 à 0.5). La valeur p lui est comparée pour la conclusion. |
Title | Titre affiché sur les résultats. |
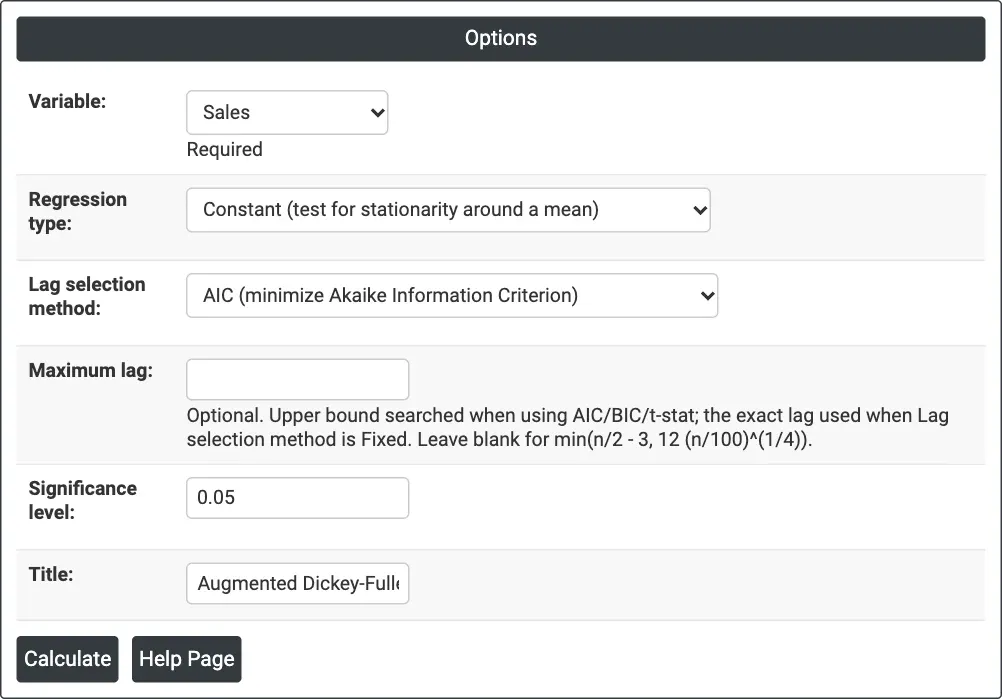
Figure 1 — Test des ventes mensuelles (Sales) avec une constante seule, décalages choisis par AIC, à un seuil de signification de 0.05.
Description des résultats
- Test — la variable, la statistique de test, la valeur p, le nombre de différences retardées utilisées, le décalage maximal exploré et le nombre d'observations dans la régression du test.
- Critical Values — les valeurs critiques de la statistique de test à 1 %, 5 % et 10 % pour le type de régression choisi. La série est stationnaire à un niveau donné si la statistique est inférieure (plus négative) à sa valeur critique.
- Conclusion — une phrase qui compare la valeur p au seuil de signification et indique si la série est probablement stationnaire ou non stationnaire.
- Export PDF via Download.
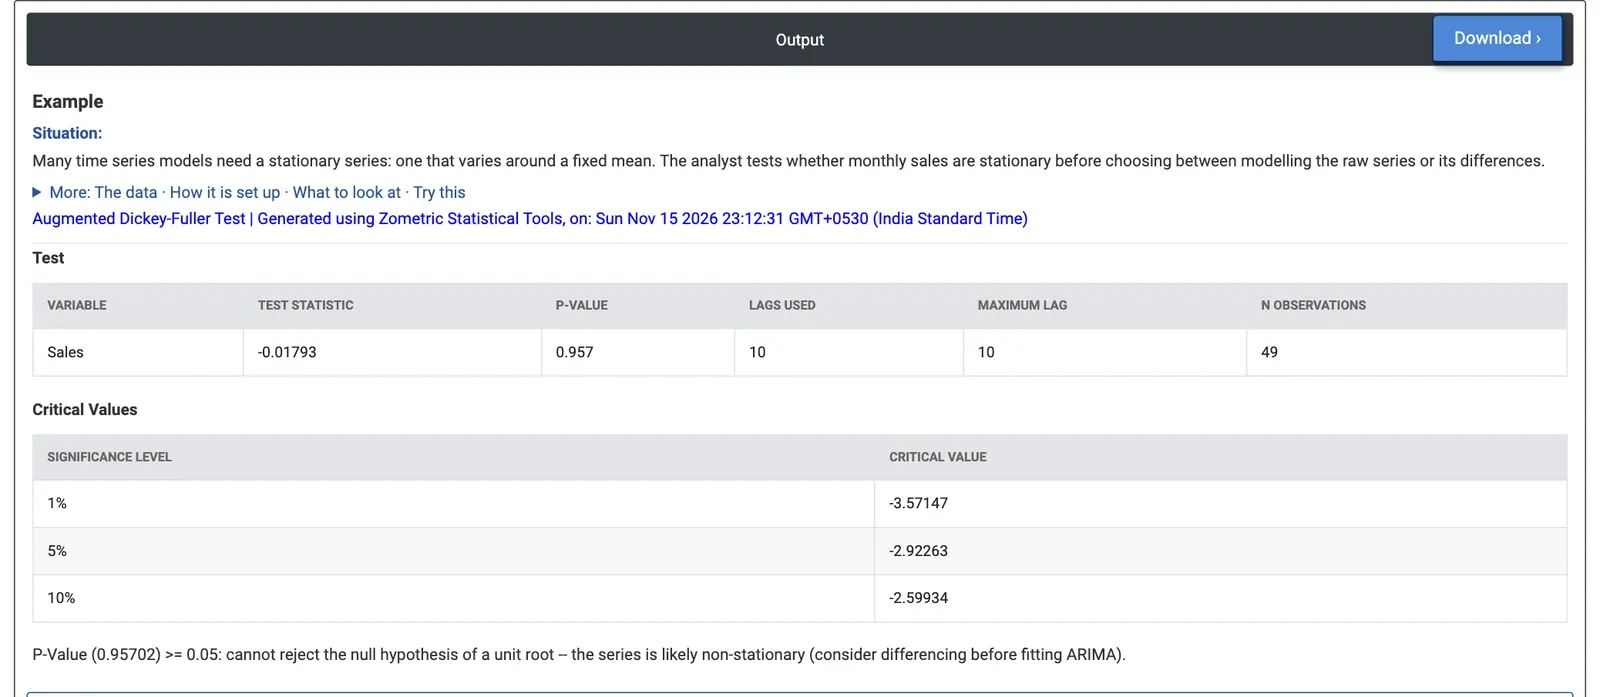
Figure 2 — Ventes mensuelles testées autour d'une moyenne fixe : statistique −0.018, valeur p 0.957, la série n'est donc pas stationnaire.
Exemple résolu
Un analyste des ventes d'un distributeur d'électronique grand public dispose de 60 mois de ventes unitaires (janvier 2020 à décembre 2024) et prévoit une prévision par ARIMA. Il teste d'abord si les ventes sont stationnaires. Il sélectionne Variable = Sales et conserve Regression type = Constant, Lag selection method = AIC et Significance level = 0.05.
Le décalage maximal exploré est 10 et l'AIC les retient tous les 10, ce qui laisse 49 observations dans la régression du test. La statistique de test est −0.018 avec une valeur p de 0.957 ; la valeur critique à 5 % est −2.92 et la statistique en est très éloignée. La racine unitaire ne peut pas être rejetée : les ventes ne varient pas autour d'une moyenne fixe, ce qui correspond au graphique des données, où les ventes croissent chaque année.
Avec Regression type = Constant and trend, la statistique devient −7.78 face à une valeur critique à 5 % de −3.50 (valeur p inférieure à 0.001), avec 9 décalages utilisés. Autour d'une tendance linéaire, la série est stationnaire : la croissance est donc régulière. Pour le modèle, cela implique soit un terme de tendance, soit une différenciation ; un ARIMA saisonnier avec une différence sur 12 mois et une constante, comme sur la page ARIMA, traite à la fois la croissance et le motif annuel. Le test sur Advertising Spend avec une constante donne le même résultat (statistique 0.13, valeur p 0.968).
Questions fréquentes
Que vous apprend le test de Dickey-Fuller augmenté ?
Le test ADF vous indique si une série temporelle est stationnaire, c'est-à-dire si elle varie autour d'une moyenne ou d'une tendance fixe, ou si elle dérive sans y revenir parce qu'elle a une racine unitaire. L'hypothèse nulle est une racine unitaire. De nombreux modèles de prévision, ARIMA en particulier, supposent une série stationnaire ; le test permet donc de décider s'il faut différencier les données ou modéliser une tendance.
Comment interpréter la valeur p du test ADF ?
Si la valeur p est inférieure au seuil de signification, l'hypothèse nulle de racine unitaire est rejetée et la série est considérée comme stationnaire. Sinon, elle est probablement non stationnaire et nécessite une différenciation ou un terme de tendance. De façon équivalente, la série est stationnaire à un niveau donné si la statistique de test est inférieure, c'est-à-dire plus négative, à la valeur critique de ce niveau.
Quel type de régression choisir pour le test ADF ?
Choisissez Constant pour tester la stationnarité autour d'une moyenne fixe, Constant and trend pour la tester autour d'une tendance linéaire, une option de tendance quadratique, ou None pour ni constante ni tendance. Dans l'exemple des ventes, la série n'était pas stationnaire autour d'une moyenne (p = 0.957) mais l'était autour d'une tendance (statistique -7.78, p inférieure à 0.001).
Comment le nombre de décalages est-il choisi dans le test ADF ?
Les différences retardées absorbent l'autocorrélation à court terme. Avec AIC ou BIC, tous les décalages de 0 au maximum sont ajustés et celui qui a le critère le plus bas est retenu ; avec t-stat, des décalages sont supprimés jusqu'à ce que le dernier ait un |t| d'au moins 1.645 ; avec Fixed, le décalage maximal est utilisé exactement. Le maximum par défaut est min(n/2 - 3, 12 x (n/100)^0.25).