
Fonction d'autocorrélation
La fonction d'autocorrélation calcule la corrélation d'une série avec elle-même à chaque décalage et trace un corrélogramme avec limites de signification, ainsi que les statistiques T et Q de Ljung-Box. Utilisez-la avant une prévision pour décider de la différenciation et des termes ARIMA, et après l'ajustement pour vérifier que les résidus n'ont plus de structure temporelle. La série doit être numérique, en ordre chronologique et sans trous.
Dernière révision
Point clé
La fonction d'autocorrélation (ACF) mesure à quel point une série temporelle est corrélée avec elle-même 1, 2, 3 périodes ou plus auparavant, révélant tendance, saisonnalité ou effet de report avant de choisir un modèle de prévision.
Sur cette page
Objectif
La fonction d'autocorrélation (ACF) mesure à quel point une série est corrélée avec elle-même 1, 2, 3 … périodes auparavant. La forme de ces corrélations révèle une tendance, une saison ou un simple effet de report d'une période à la suivante. Utilisez-la avant de choisir un modèle de prévision, pour décider si la série doit être différenciée et quels termes ARIMA essayer, et après l'ajustement d'un modèle, pour vérifier que les résidus n'ont plus de structure temporelle.
Principales fonctionnalités
- Autocorrélation à chaque décalage de 1 jusqu'au nombre de décalages que vous choisissez, ou une valeur par défaut fondée sur la longueur de la série.
- Corrélogramme (diagramme en barres) avec des limites de signification en pointillés qui s'élargissent avec le décalage.
- Statistique T de chaque décalage et statistique Q de Ljung-Box (LBQ) cumulée, dans un seul tableau.
- Fonctionne sur toute colonne numérique en ordre chronologique ; la série ne doit pas avoir de trous.
Méthodes statistiques
Pour une série y₁ … yₙ de moyenne ȳ, l'autocorrélation au décalage k est rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)², l'ACF empirique standard. Son erreur standard utilise la formule de Bartlett, SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n), et croît donc avec le décalage lorsque les autocorrélations précédentes sont élevées. La colonne T vaut rₖ / SEₖ, et les limites de signification du graphique sont ± t₀.₉₇₅,ₙ₋₁ × SEₖ (environ ±2 erreurs standard). Une barre hors des limites est une corrélation peu susceptible d'être due au hasard au seuil de 5 %.
La statistique de Ljung-Box LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) teste si les k premières autocorrélations sont toutes nulles simultanément. Pour une série aléatoire, elle suit approximativement une distribution du khi-deux à k degrés de liberté ; une valeur nettement supérieure à la valeur critique du khi-deux signifie donc que la série présente une structure temporelle à modéliser. Lorsque Number of lags est vide, l'outil utilise n/4 décalages (√n + 45 lorsque n > 240), et jamais plus de n − 1.
Comment lire la forme : des corrélations qui décroissent lentement sur de nombreux décalages indiquent une tendance (la série n'est pas stationnaire et doit être différenciée) ; un pic au décalage saisonnier (12 pour des données mensuelles) indique une saison ; une coupure nette après le décalage q suggère un terme de moyenne mobile d'ordre q.
Champs de saisie et options
Champ | Description |
Variable | Obligatoire. La colonne numérique contenant la série, dans l'ordre chronologique. |
Number of lags | Facultatif, de 1 à 1000. Le décalage le plus élevé affiché. Vide : utilise n/4 (√n + 45 lorsque n > 240). Pour des données saisonnières, choisissez au moins deux saisons complètes, par ex. 24 pour des données mensuelles. |
Title | Titre affiché sur le graphique. Par défaut Autocorrelation Function. |
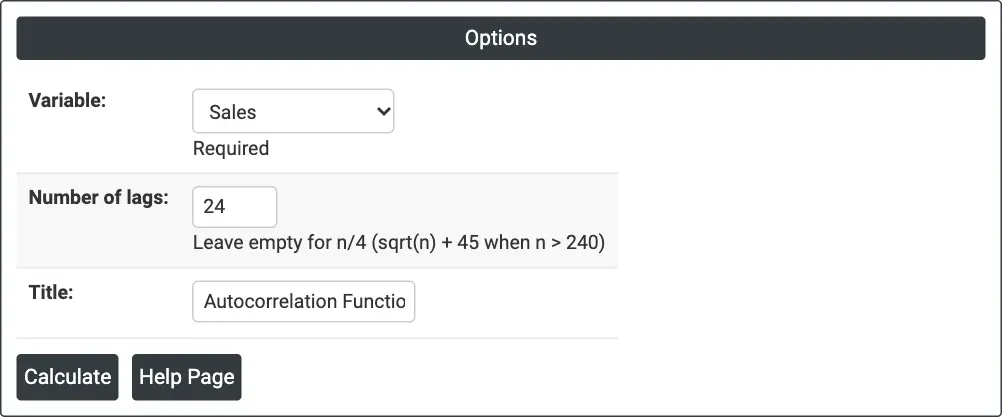
Figure 1 — Autocorrélation des ventes mensuelles (Sales) sur 24 décalages (deux ans).
Description des résultats
- Autocorrelation Function (graph) — une barre par décalage avec les limites de signification en pointillés.
- Autocorrelation Function: <variable> (table) — Lag, ACF, T et LBQ pour chaque décalage.
- Export PDF via Download.
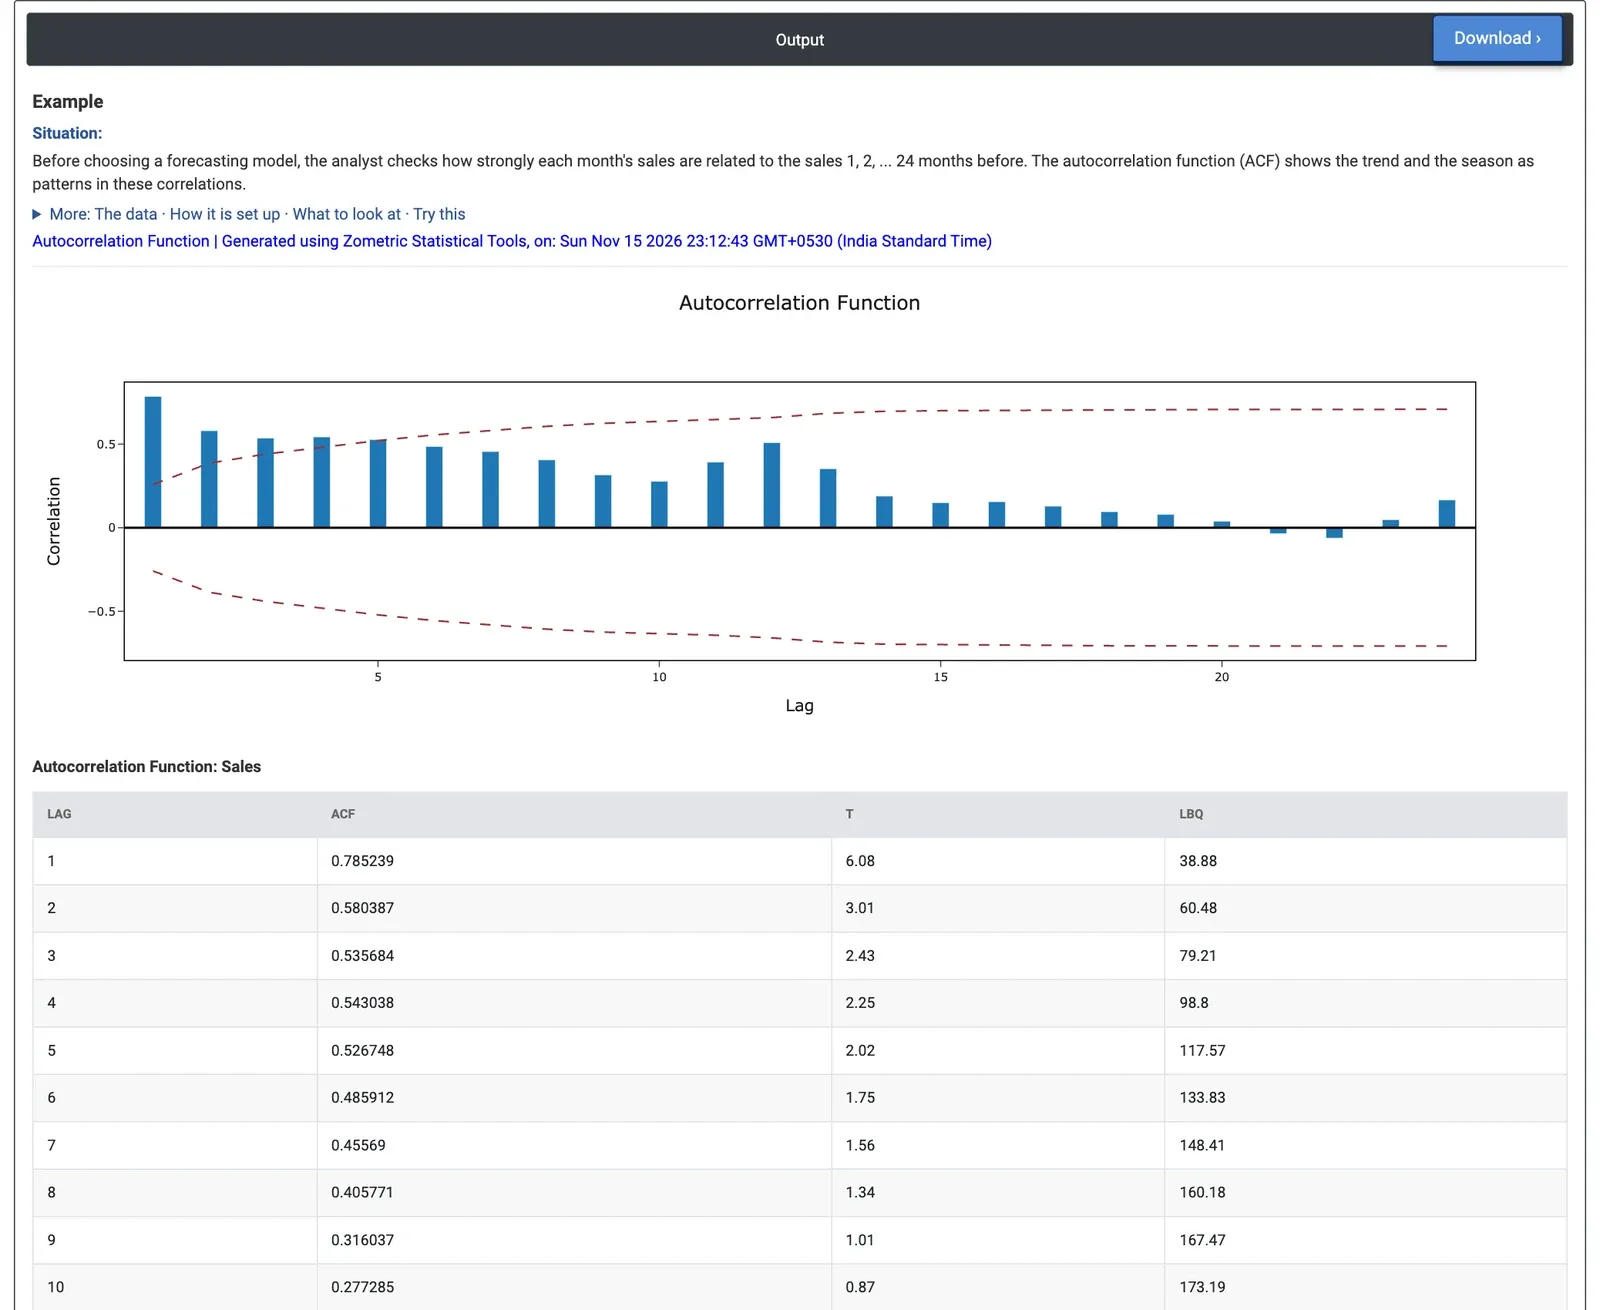
Figure 2 — ACF des ventes mensuelles : une forte corrélation de 0.79 au décalage 1 qui décroît lentement, et une seconde remontée au décalage 12.
Exemple résolu
Un distributeur d'électronique grand public enregistre ses ventes unitaires chaque mois, de janvier 2020 à décembre 2024 (60 mois). Avant de construire une prévision, l'analyste des ventes examine comment chaque mois se relie aux 24 mois précédents. Il sélectionne Variable = Sales et Number of lags = 24.
L'autocorrélation au décalage 1 est de 0.79 (T 6.08) : les mois voisins sont très semblables. Les corrélations ne diminuent que lentement, de 0.58 au décalage 2 à 0.49 au décalage 6, et les décalages 1 à 5 sont hors des limites de signification. Cette décroissance lente est la marque d'une tendance : les ventes ne sont pas stationnaires. Après un minimum de 0.28 au décalage 10, l'ACF remonte à 0.51 au décalage 12, la saison annuelle ; cette barre reste dans les limites, qui sont alors larges (±0.66) en raison des fortes corrélations précédentes. La LBQ atteint 228.1 au décalage 24, très au-dessus de 36.4, la valeur critique du khi-deux à 5 % pour 24 degrés de liberté : il y a donc une forte structure temporelle à modéliser.
Pour la prévision, cela signifie que la série doit être différenciée (ici de façon saisonnière, sur 12 mois) ou que la tendance doit être modélisée directement. Sur les différences à 12 mois de Sales, la décroissance lente a disparu : l'ACF vaut 0.47 au décalage 1 et aucun autre décalage jusqu'à 11 n'est hors des limites, ce qui explique que l'exemple ARIMA utilise un terme AR(1) sur la série différenciée saisonnièrement. L'ACF de Advertising Spend présente un pic annuel encore plus fort : 0.59 au décalage 12 (T 2.52).
Questions fréquentes
Qu'est-ce que la fonction d'autocorrélation (ACF) ?
La fonction d'autocorrélation mesure à quel point une série est corrélée avec elle-même 1, 2, 3 périodes ou plus auparavant. L'autocorrélation au décalage k compare chaque valeur à la valeur située k périodes plus tard, par rapport à la moyenne de la série. La forme de ces corrélations révèle une tendance, une saison ou un simple effet de report d'une période à la suivante.
Comment lire un graphique d'ACF ?
Les barres hors des limites de signification en pointillés sont des corrélations peu susceptibles d'être dues au hasard au seuil de 5 %. Des corrélations qui décroissent lentement sur de nombreux décalages indiquent une tendance : la série n'est pas stationnaire et doit être différenciée. Un pic au décalage saisonnier, comme 12 pour des données mensuelles, indique une saison. Une coupure nette après le décalage q suggère un terme de moyenne mobile d'ordre q.
Que teste la statistique Q de Ljung-Box (LBQ) ?
La statistique de Ljung-Box teste si les k premières autocorrélations sont toutes nulles simultanément. Pour une série aléatoire, elle suit approximativement une distribution du khi-deux à k degrés de liberté ; une valeur nettement supérieure à la valeur critique du khi-deux signifie donc que la série présente une structure temporelle à modéliser. Dans l'exemple des ventes, la LBQ a atteint 228.1 au décalage 24, très au-dessus de 36.4.
Combien de décalages utiliser pour l'ACF ?
Si le champ est vide, l'outil utilise n/4 décalages, ou la racine carrée de n plus 45 lorsque n dépasse 240, et jamais plus de n - 1. Pour des données saisonnières, choisissez au moins deux saisons complètes, par exemple 24 décalages pour des données mensuelles, afin de voir le pic saisonnier et sa répétition.