
Carte MEWMA (EWMA multivariée)
La carte MEWMA surveille deux variables corrélées ou plus à la fois en les lissant conjointement avec un poids lambda (0.1 par défaut). Utilisez-la pour repérer de petites dérives multivariées durables auxquelles une carte T² de Hotelling réagit plus lentement. Le vecteur des moyennes et la covariance de référence peuvent provenir d'une période stable. Elle trace une statistique T² lissée par rapport à une UCL du khi-deux avec alpha 0.0027.
Dernière révision
Point clé
Une carte MEWMA est une carte de contrôle EWMA multivariée qui lisse ensemble deux variables corrélées ou plus, ce qui la rend plus sensible qu'une carte T² de Hotelling aux petits décalages durables du procédé conjoint.
Sur cette page
Objectif
Une carte MEWMA (Multivariate Exponentially Weighted Moving Average, moyenne mobile pondérée exponentiellement multivariée) est l'équivalent multivarié de la carte EWMA univariée de l'application, et l'équivalent de la carte T² de Hotelling pour les petits décalages durables : là où une carte T² réagit à chaque nouvelle observation indépendamment, une carte MEWMA lisse ensemble plusieurs variables corrélées d'une observation à l'autre, ce qui la rend nettement plus sensible à une dérive faible mais durable du procédé conjoint (par exemple un catalyseur qui s'encrasse lentement et affecte conjointement deux mesures de qualité liées) qu'une carte T² non lissée.
Fonctionnalités principales
- Lisse conjointement deux variables corrélées ou plus à l'aide d'une seule constante de pondération réglable (lambda).
- Détecte les petits décalages multivariés durables nettement plus vite que la carte T² de Hotelling non lissée, au prix d'une réaction légèrement plus lente à un décalage unique, important et isolé.
- Alpha (taux de fausses alarmes) configurable, avec pour valeur par défaut la convention 0.0027 commune à toute l'application.
- Inclusion/exclusion de lignes et sélecteur distinct « estimate observations to estimate parameters » pour établir le vecteur des moyennes et la matrice de covariance de référence sur une période connue comme stable.
Méthodes statistiques
Soit x_i le vecteur des variables sélectionnées à l'observation i, et x̄ le vecteur des moyennes sous contrôle estimé (à partir de toutes les lignes ou d'un sous-ensemble de référence indiqué). Le vecteur de lissage MEWMA est mis à jour de façon récursive sur toutes les observations dans l'ordre : Z_i = λ·(x_i − x̄) + (1 − λ)·Z_{i−1}, avec Z_0 = 0, où λ (le champ Weight) est la constante de lissage, 0 < λ ≤ 1. De petites valeurs de λ (par exemple la valeur par défaut 0.1) intègrent davantage d'observations passées dans chaque point lissé, ce qui rend la carte plus sensible aux petits décalages durables ; de grandes valeurs de λ pondèrent davantage les observations récentes et font que la carte se comporte de plus en plus comme une carte T² de Hotelling non lissée.
Comme la covariance du vecteur de lissage diminue à mesure que les observations s'accumulent, on utilise sa covariance exacte variable dans le temps plutôt qu'une covariance fixe : Σ_Zi = [λ/(2−λ)]·[1 − (1−λ)^(2i)]·Σ, où Σ est la matrice de covariance empirique des variables (le résultat standard en forme fermée pour la MEWMA, Lowry, Woodall, Champ & Rigdon, 1992). La statistique tracée est alors T²_i = Z_i′ Σ_Zi⁻¹ Z_i.
La limite de contrôle supérieure utilise l'approximation standard du khi-deux, choix pratique conventionnel en l'absence de tables simulées optimisées pour l'ARL : UCL = chi2.ppf(1 − alpha, p), avec alpha = 0.0027 par défaut. Comme pour la carte T² de Hotelling, seule la règle 1 (un point dépassant l'UCL) est évaluée, car il s'agit d'une statistique de distance unilatérale non normale.
Champs de saisie et options
Champ | Description |
Variables | Obligatoire. Sélectionnez 2 variables corrélées ou plus, mesurées à chaque observation. |
Weight (lambda) | Constante de lissage, 0 < lambda ≤ 1. Par défaut 0.1. Des valeurs plus petites détectent plus vite les petits décalages durables ; des valeurs plus grandes réagissent davantage comme une carte T² non lissée. |
Alpha (false alarm rate) | Par défaut 0.0027, ce qui correspond au taux de fausses alarmes standard équivalent à 3 sigma. |
X scale | Étiquetage personnalisé facultatif de l'axe des observations. |
Include or Exclude / Specify which rows / Row numbers | Détermine les lignes qui sont tracées. |
Specify observations to estimate parameters (mean vector & covariance matrix) / Observations | Restreint éventuellement les lignes utilisées pour estimer le vecteur des moyennes et la matrice de covariance de référence, tout en traçant toutes les lignes. |
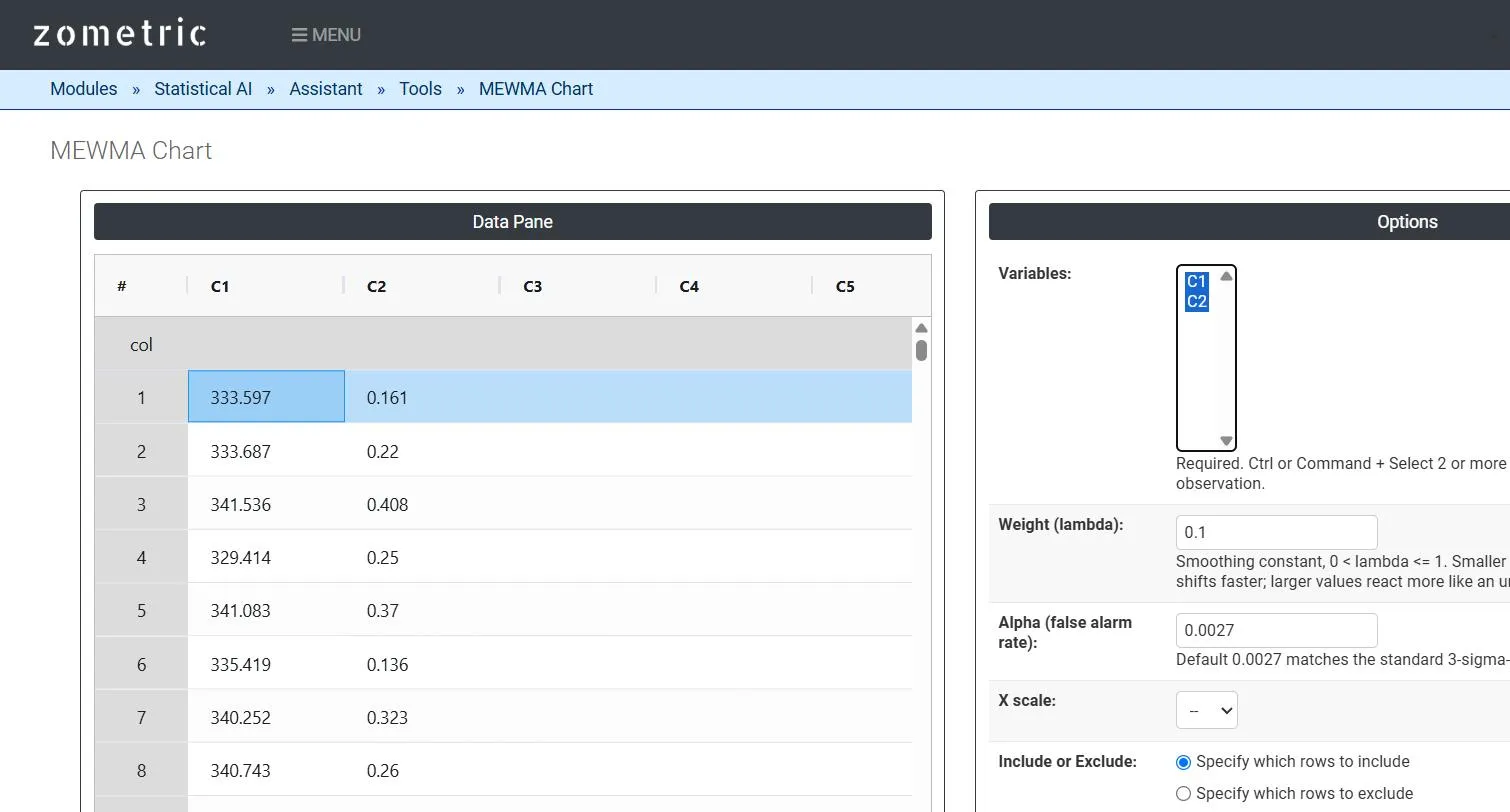
Figure 1 — 25 lectures appariées de viscosité / % de monomère par lot collées dans C1–C2, toutes deux sélectionnées comme Variables, Weight (lambda) = 0.1.
Description des résultats
- MEWMA Chart plot — la statistique T² MEWMA lissée de chaque observation dans l'ordre chronologique, avec l'UCL et la LCL (proche de zéro).
- Summary table — les variables utilisées, p (nombre de variables), m (observations utilisées pour estimer les paramètres), Weight (lambda), Alpha et UCL.
- Nelson's Rules / Potential Special Cause Points — les points (éventuels) qui ont dépassé la limite de contrôle.
- Export PDF via Download as PDF.
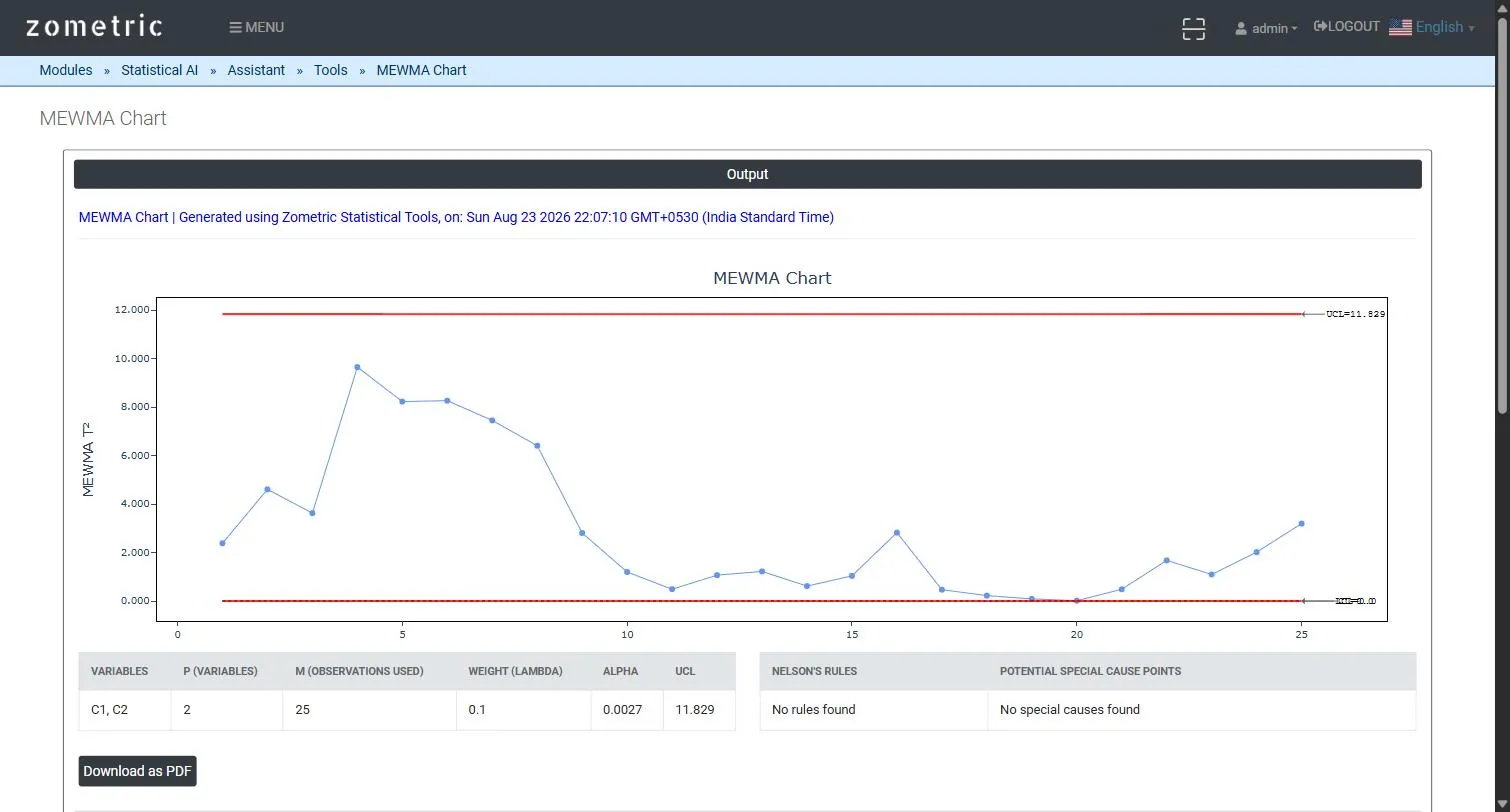
Figure 2 — Résultat de la carte MEWMA : la statistique T² MEWMA lissée par lot avec l'UCL, et le tableau de synthèse Variables/p/m/Weight/Alpha/UCL.
Exemple résolu
La qualité du produit d'un réacteur discontinu dépend conjointement de la viscosité finale (C1, cP) et du % de monomère résiduel (C2), qui dérivent ensemble à mesure qu'un catalyseur s'encrasse lentement sur 25 lots consécutifs. Avec Weight (lambda) = 0.1 et Alpha = 0.0027, la statistique T² MEWMA lissée augmente régulièrement du lot 1 jusqu'à environ le lot 4–5 (atteignant ≈ 9.7 pour une UCL de ≈ 11.8) à mesure que la dérive lente intégrée s'accumule dans la statistique lissée, puis redescend : c'est exactement le type de décalage faible, durable et conjointement corrélé qu'une carte MEWMA est conçue pour faire apparaître plus tôt qu'une carte T² non lissée.
Questions fréquentes
Qu'est-ce qu'une carte MEWMA ?
Une carte MEWMA (Multivariate Exponentially Weighted Moving Average) est l'équivalent multivarié de la carte EWMA. Elle lisse conjointement deux variables corrélées ou plus d'une observation à l'autre et trace une statistique T² du vecteur lissé, ce qui la rend plus sensible à une dérive faible mais durable du procédé conjoint qu'une carte T² de Hotelling non lissée.
Quand utiliser une carte MEWMA plutôt qu'une carte T² de Hotelling ?
Utilisez une carte MEWMA lorsque la préoccupation est un petit décalage durable affectant ensemble plusieurs variables corrélées, comme un catalyseur qui s'encrasse lentement et modifie deux mesures de qualité. La carte MEWMA détecte de tels décalages nettement plus vite que la carte T² de Hotelling, au prix d'une réaction légèrement plus lente à un décalage unique, important et isolé.
Comment choisir le poids lambda d'une carte MEWMA ?
Lambda est la constante de lissage, avec 0 < lambda <= 1 et une valeur par défaut de 0.1. De petites valeurs intègrent davantage d'observations passées dans chaque point lissé, ce qui rend la carte plus sensible aux petits décalages durables. De grandes valeurs pondèrent davantage les observations récentes, de sorte que la carte se comporte de plus en plus comme une carte T² de Hotelling non lissée.
Comment la limite de contrôle supérieure d'une carte MEWMA est-elle calculée ?
La limite de contrôle supérieure utilise l'approximation du khi-deux : UCL = chi2.ppf(1 - alpha, p), où p est le nombre de variables et alpha vaut 0.0027 par défaut, le taux de fausses alarmes équivalent à 3 sigma. Seule la règle 1, un point dépassant l'UCL, est évaluée, car la statistique tracée est une mesure de distance unilatérale non normale.