
Fonction d'autocorrélation partielle
La PACF montre quels décalages d'une série chronologique portent une information propre une fois les décalages plus courts pris en compte. Utilisez-la avec l'ACF pour choisir l'ordre autorégressif d'un modèle ARIMA, et sur les résidus pour détecter une structure résiduelle. La série doit être dans l'ordre chronologique, sans lacune. Le résultat est un corrélogramme avec limites de signification et un tableau des valeurs de PACF et des statistiques T.
Dernière révision
Point clé
La fonction d'autocorrélation partielle (PACF) mesure la corrélation entre une série et elle-même k périodes plus tôt après élimination des décalages plus courts ; avec l'ACF, elle sert à choisir l'ordre AR d'un modèle ARIMA.
Sur cette page
Objectif
La fonction d'autocorrélation partielle (PACF) mesure la corrélation entre une série et elle-même k périodes plus tôt après élimination de l'effet des décalages plus courts 1 … k − 1. Là où l'autocorrélation ordinaire (ACF) montre tous les décalages comme liés lorsqu'il y a un fort effet de report, la PACF montre quels décalages portent une information propre. Utilisez-la avec l'ACF pour choisir l'ordre autorégressif (AR) d'un modèle ARIMA, et sur les résidus d'un modèle pour détecter une structure résiduelle.
Principales fonctionnalités
- Autocorrélation partielle à chaque décalage de 1 jusqu'au nombre de décalages choisi, ou par défaut selon la longueur de la série.
- Corrélogramme (diagramme en barres) avec limites de signification en pointillés à environ ±2/√n.
- Statistique T pour chaque décalage dans un tableau à côté des valeurs de PACF.
- Fonctionne sur toute colonne numérique dans l'ordre chronologique ; la série ne doit pas comporter de lacune.
Méthodes statistiques
L'outil calcule d'abord les autocorrélations de l'échantillon r₁ … rₘ, puis les autocorrélations partielles φₖₖ par la récurrence de Durbin-Levinson : φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ), avec φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ. φₖₖ égale le dernier coefficient d'un modèle AR(k) ajusté aux autocorrélations ; c'est donc la part de la corrélation au décalage k qui n'est pas expliquée par les décalages 1 à k − 1.
Pour une série aléatoire, la PACF à chaque décalage a une erreur type d'environ 1/√n. La colonne T est φₖₖ·√n et les limites de signification sont ± t₀.₉₇₅,ₙ₋₁ / √n, identiques à chaque décalage. Une barre en dehors des limites a peu de chances d'être due au hasard au seuil de 5%. Lorsque Number of lags est vide, l'outil utilise n/4 décalages (√n + 45 lorsque n > 240), et jamais plus de n − 1.
Comment lire la structure : une PACF qui s'annule après le décalage p (grandes barres aux décalages 1 … p, petites ensuite) alors que l'ACF décroît progressivement évoque un modèle AR(p). Des pics au décalage saisonnier et autour (12 pour des données mensuelles) évoquent un terme saisonnier. Une PACF qui décroît progressivement alors que l'ACF s'annule évoque plutôt un modèle de moyenne mobile.
Champs de saisie et options
Champ | Description |
Variable | Obligatoire. La colonne numérique contenant la série, dans l'ordre chronologique. |
Number of lags | Facultatif, de 1 à 1000. Le décalage le plus élevé affiché. Vide : n/4 est utilisé (√n + 45 lorsque n > 240). Pour des données saisonnières, choisissez au moins deux saisons complètes, p. ex. 24 pour des données mensuelles. |
Title | Titre affiché sur le graphique. Par défaut Partial Autocorrelation Function. |
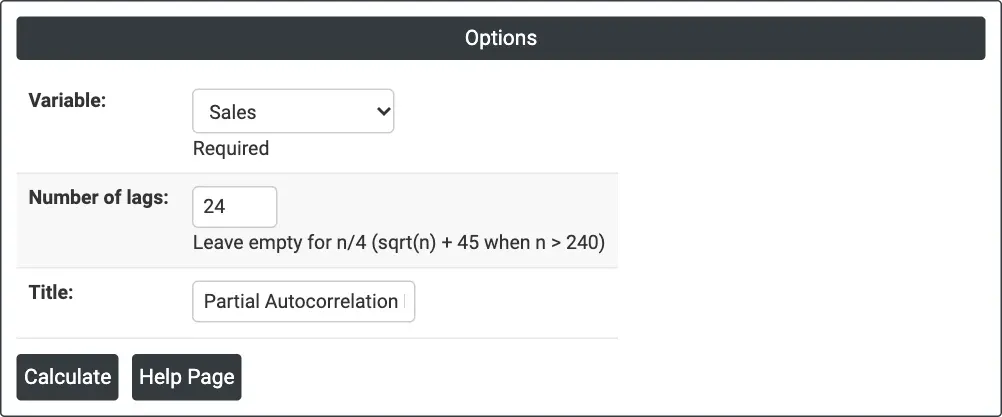
Figure 1 — Autocorrélation partielle des ventes mensuelles (Sales) pour 24 décalages.
Description des résultats
- Partial Autocorrelation Function (graphique) — une barre par décalage avec les limites de signification en pointillés.
- Partial Autocorrelation Function: <variable> (tableau) — Lag, PACF et T pour chaque décalage.
- Export PDF via Download.
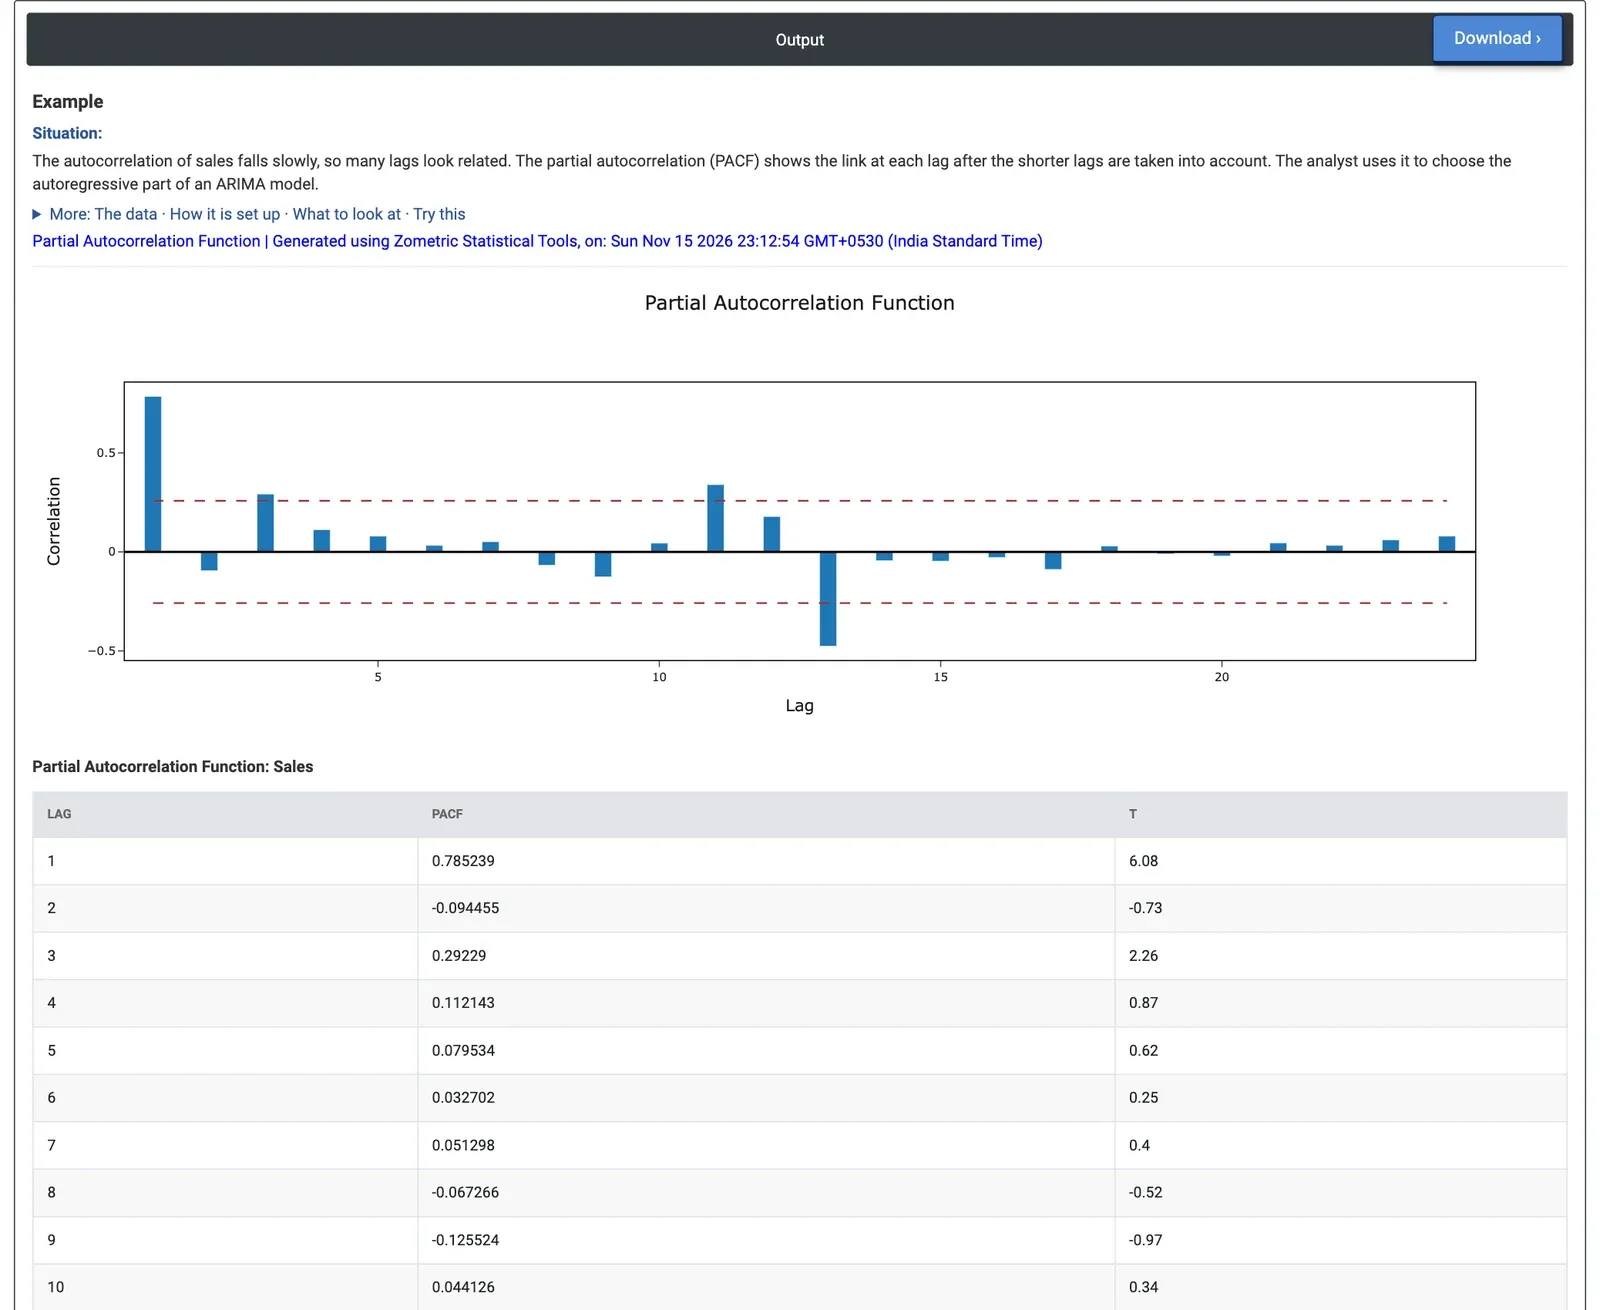
Figure 2 — PACF des ventes mensuelles : un grand pic au décalage 1 (0.79) et des pics aux décalages 11 et 13 autour de la saison annuelle.
Exemple résolu
Un distributeur d'électronique grand public dispose de 60 mois de ventes unitaires, de janvier 2020 à décembre 2024. Les autocorrélations décroissent lentement, donc de nombreux décalages semblent liés. Pour choisir la partie AR d'un modèle ARIMA, l'analyste des ventes exécute la PACF avec Variable = Sales et Number of lags = 24.
Avec n = 60, les limites de signification sont ±0.26. Le décalage 1 présente un seul grand pic de 0.79 (T 6.08) : les ventes du mois précédent portent l'essentiel de l'information sur ce mois-ci, signe d'un terme AR(1). Le décalage 2 est faible (−0.09). Le décalage 3 est tout juste en dehors des limites à 0.29 (T 2.26), un effet faible, facile à surinterpréter. Les décalages 11 et 13 se détachent à 0.34 (T 2.63) et −0.48 (T −3.69) ; des pics autour du décalage 12 révèlent la saison annuelle, qu'une différenciation saisonnière ou un terme saisonnier traite mieux que des décalages AR supplémentaires.
La décision est un terme AR(1) associé à une partie saisonnière, soit le modèle utilisé sur la page ARIMA (AR 1 avec une différenciation saisonnière de 12 mois et un terme MA saisonnier). Advertising Spend présente le même mélange : des pics aux décalages 1 (0.62), 11, 12 et 13 (−0.47), report d'un mois sur l'autre plus calendrier annuel.
Questions fréquentes
Qu'est-ce que la fonction d'autocorrélation partielle ?
La fonction d'autocorrélation partielle (PACF) mesure la corrélation entre une série et elle-même k périodes plus tôt après élimination de l'effet des décalages plus courts 1 à k - 1. Là où l'ACF ordinaire montre de nombreux décalages comme liés en cas de fort effet de report, la PACF montre quels décalages portent une information propre.
Quelle différence entre ACF et PACF ?
L'ACF donne la corrélation globale à chaque décalage ; en cas de fort effet de report, de nombreux décalages semblent donc liés. La PACF élimine l'effet des décalages plus courts. Une PACF qui s'annule après le décalage p alors que l'ACF décroît progressivement évoque un modèle AR(p) ; une PACF qui décroît progressivement alors que l'ACF s'annule évoque un modèle de moyenne mobile.
Comment interpréter les limites de signification de la PACF ?
Les limites de signification valent environ plus ou moins 2 divisé par la racine carrée de n, identiques à chaque décalage. Une barre en dehors des limites a peu de chances d'être due au hasard au seuil de 5%. Des pics au décalage saisonnier et autour, comme 12 pour des données mensuelles, évoquent un terme saisonnier plutôt que des décalages AR supplémentaires.
Combien de décalages utiliser pour une PACF ?
Si Number of lags est laissé vide, n/4 décalages sont utilisés, ou la racine carrée de n plus 45 lorsque n dépasse 240, et jamais plus de n - 1. Pour des données saisonnières, choisissez au moins deux saisons complètes, par exemple 24 décalages pour des données mensuelles.