
Méthode de Winters
La méthode de Winters lisse une série chronologique avec trois composantes : le niveau, la tendance et un indice saisonnier par période. Utilisez-la pour des données mensuelles, trimestrielles ou par poste présentant une tendance et une saison. Choisissez une saisonnalité multiplicative ou additive et des poids pour le niveau, la tendance et la saison (0.2 chacun par défaut). Elle exige au moins deux saisons complètes sans lacune. Résultats : prévisions avec limites de prédiction qui s'élargissent, et MAPE, MAD et MSD.
Dernière révision
Point clé
La méthode de Winters (Holt-Winters, ou lissage exponentiel triple) lisse une série chronologique avec un niveau, une tendance et des indices saisonniers, et donne des prévisions qui suivent la tendance et reproduisent la saisonnalité.
Sur cette page
Objectif
La méthode de Winters (Holt-Winters, ou lissage exponentiel triple) lisse une série chronologique avec trois composantes courantes : un niveau, une tendance et un indice saisonnier pour chaque période de la saison. Ses prévisions suivent la tendance et reproduisent la saisonnalité. Utilisez-la pour des données mensuelles, trimestrielles ou à cycle de postes présentant à la fois une tendance et une saison, par exemple pour prévoir la demande, la consommation d'énergie ou la charge de travail de l'année à venir, lorsque la structure évolue lentement dans le temps.
Principales fonctionnalités
- Méthode multiplicative (l'amplitude saisonnière croît avec le niveau) ou méthode additive (l'amplitude garde la même taille).
- Poids distincts pour le niveau (alpha), la tendance (gamma) et la saison (delta), 0.2 chacun par défaut.
- Valeurs initiales issues des données ou valeurs que vous saisissez, y compris un indice saisonnier par période.
- Prévisions avec des limites de prédiction qui s'élargissent à chaque période à venir, à partir de la fin de la série ou d'une ligne antérieure pour tester la méthode sur des données connues.
- Mesures de précision MAPE, MAD et MSD, un graphique des données, des ajustements et des prévisions, un tableau de résultats facultatif et des graphiques de résidus quatre-en-un.
Méthodes statistiques
Pour la méthode multiplicative, avec une longueur saisonnière p, les composantes sont mises à jour à chaque période : niveau Lₜ = α·(yₜ / Sₜ₋ₚ) + (1 − α)·(Lₜ₋₁ + Tₜ₋₁) ; tendance Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁ ; indice saisonnier Sₜ = δ·(yₜ / Lₜ) + (1 − δ)·Sₜ₋ₚ. L'ajustement pour la période t est (Lₜ₋₁ + Tₜ₋₁)·Sₜ₋ₚ, et la prévision m périodes après l'origine est (L + m·T) × le dernier indice de cette période de la saison. La méthode additive soustrait et ajoute le terme saisonnier au lieu de diviser et de multiplier.
Valeurs initiales issues des données : le niveau et la tendance initiaux sont l'ordonnée à l'origine et la pente d'une droite des moindres carrés sur la première saison. Pour la méthode multiplicative, chaque indice initial est la moyenne de cette période sur toutes les données divisée par la moyenne globale ; pour la méthode additive, c'est la moyenne, pour cette période, des résidus d'une droite ajustée à toute la série. Les poids sont utilisés tels que saisis (vide compte pour 0.2) ; ils ne sont pas optimisés. Avec Starting values = User-specified, vous saisissez le niveau initial, la tendance initiale et les p indices saisonniers.
Les limites de prédiction sont prévision ± z × dₘ × MAD, où z est le quantile de la loi normale pour le niveau de confiance, MAD est l'erreur absolue moyenne des ajustements et dₘ croît avec le nombre de périodes à venir m (calculé à partir du plus grand des trois poids). Précision : MAPE = moyenne de |erreur / donnée| × 100, MAD = moyenne de |erreur|, MSD = moyenne de erreur². La série exige au moins deux saisons complètes et aucune lacune ; la méthode multiplicative exige que toutes les valeurs soient supérieures à zéro.
Champs de saisie et options
Champ | Description |
Variable (Y) | Obligatoire. La série numérique, dans l'ordre chronologique. |
Seasonal length | Obligatoire, au moins 2. Nombre de périodes par saison, p. ex. 12 pour des données mensuelles avec une structure annuelle. |
Method type | Multiplicative (par défaut) ou Additive. |
First observation is in seasonal period | 1 par défaut. La position de la première ligne dans la saison, p. ex. 6 lorsque la saison commence en janvier et que les données commencent en juin. |
Level weight (alpha) / Trend weight (gamma) / Seasonal weight (delta) | De 0.0001 à 1, 0.2 chacun par défaut. Des valeurs plus grandes permettent à cette composante de réagir plus vite aux données récentes. |
Starting values | From the data (par défaut) ou User-specified. |
Initial level / Initial trend / Initial seasonal indices | Utilisés lorsque Starting values est User-specified ; les trois sont alors obligatoires. Indices saisonniers : séparés par des virgules ou des espaces, un par période de la saison (Seasonal length valeurs). |
Number of forecasts | 0 par défaut (aucune), jusqu'à 1000. |
Confidence level (%) for forecast interval | 95 par défaut. Actif lorsque des prévisions sont demandées. |
Forecast origin (row) | Facultatif, actif lorsque des prévisions sont demandées. Les prévisions commencent après cette ligne, à partir des données jusqu'à celle-ci ; vide = fin de la série. |
Results to display | Summary table (par défaut) ou Summary table and results table. |
Residual plots (four in one) | Décoché par défaut. |
Title | Titre des résultats. Par défaut Winters' Method. |
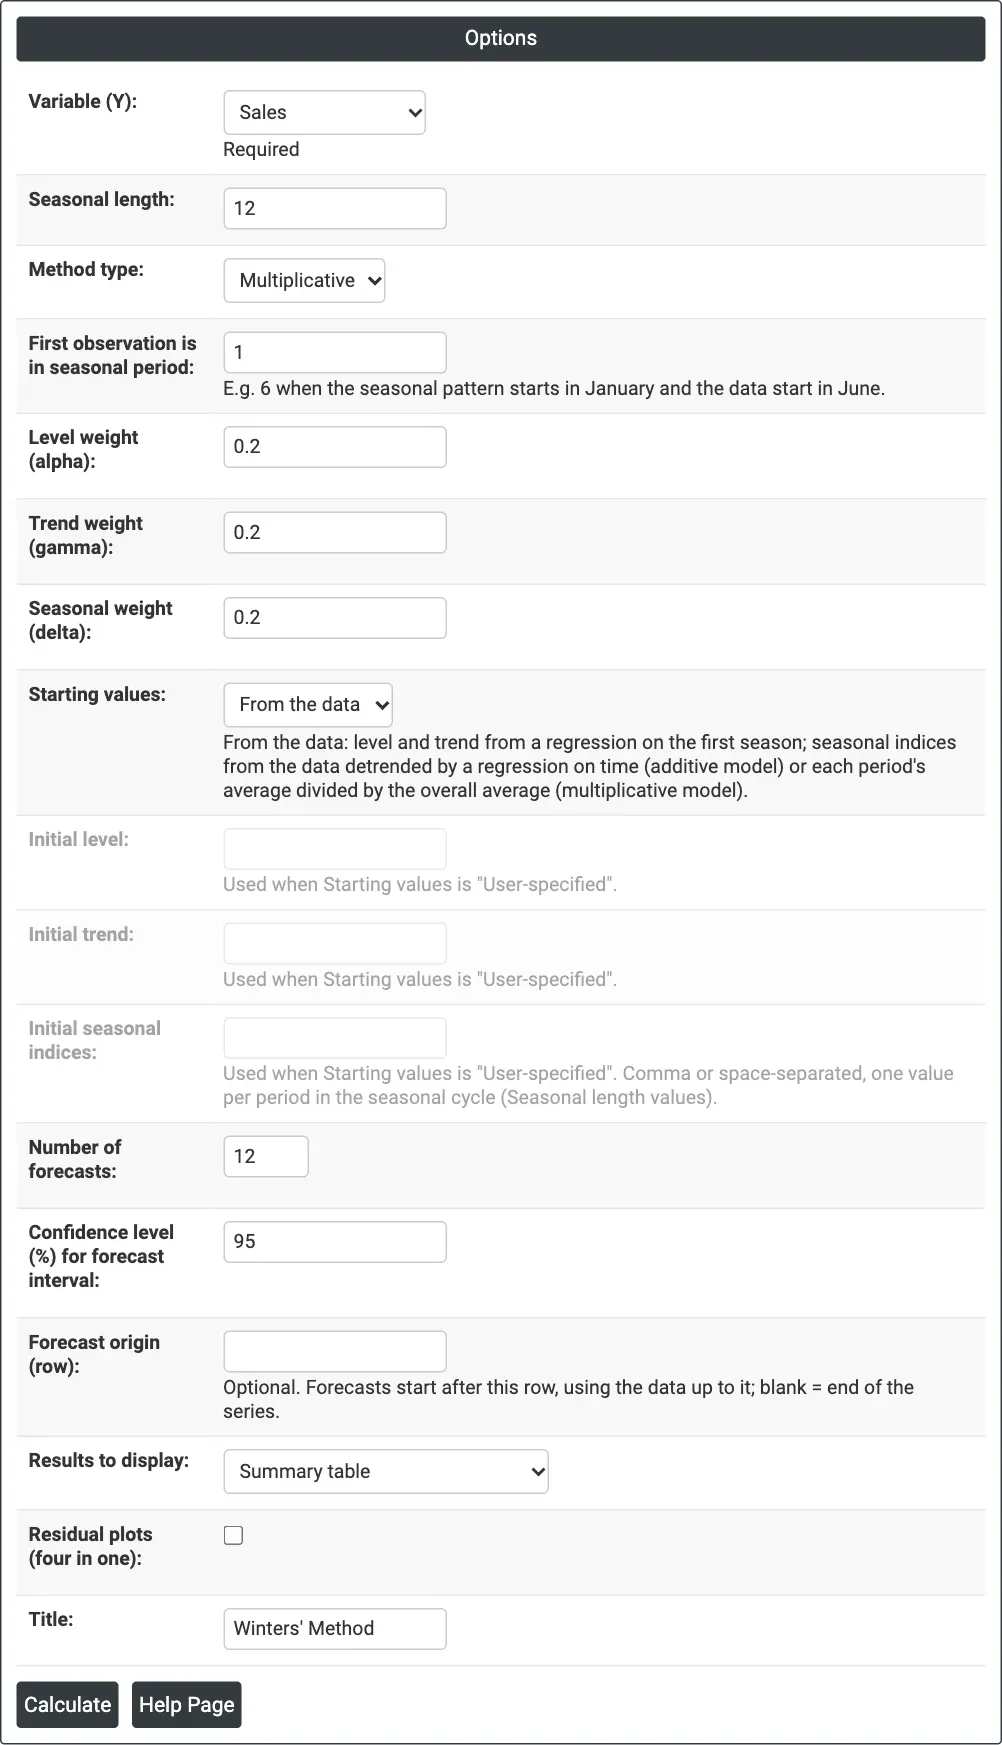
Figure 1 — Méthode de Winters multiplicative sur les ventes mensuelles (Sales), longueur saisonnière 12, poids de 0.2 chacun et 12 prévisions.
Description des résultats
- Winters' Method (graphique) — données réelles, ajustements, prévisions et bande de prédiction, avec MAPE, MAD et MSD dans le titre et les trois poids au-dessus du graphique.
- Method — type de modèle, colonne de données et longueur (plus la première période saisonnière et l'origine des prévisions si elles sont définies).
- Smoothing Constants — α (niveau), γ (tendance) et δ (saison).
- Accuracy Measures — MAPE, MAD et MSD.
- Forecasts — période, prévision, limites inférieure et supérieure.
- Results — si choisi : Period, data, Season, Level, Trend, Seasonal, Predict et Error pour chaque période.
- Residual Plots — si coché.
- Export PDF via Download.
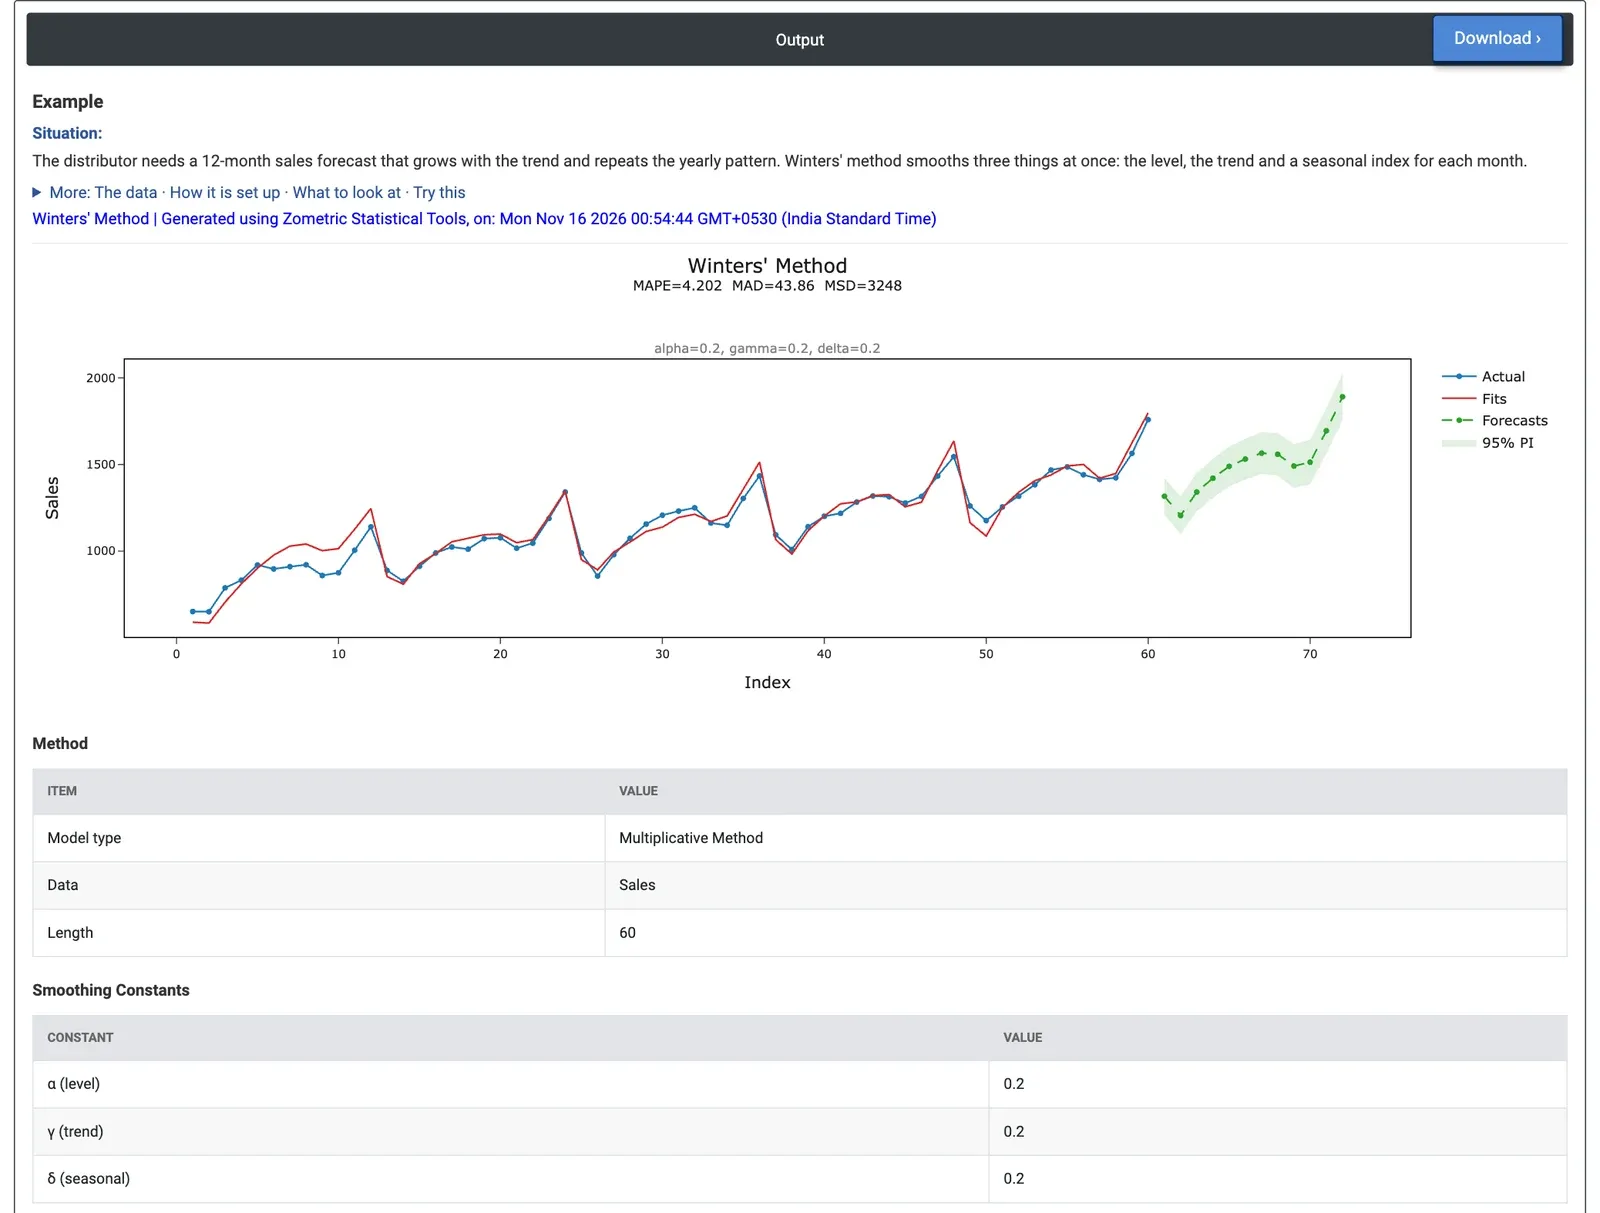
Figure 2 — Les prévisions de 2025 reproduisent la forme annuelle à un niveau plus élevé, d'un minimum de 1,205 en février à 1,891 en décembre.
Exemple résolu
Un distributeur d'électronique grand public a besoin d'une prévision de ventes sur 12 mois pour 2025 qui suive la tendance et reproduise la structure annuelle de début d'année faible et de pic en décembre. L'analyste dispose de 60 mois de ventes unitaires (janvier 2020 à décembre 2024). Il sélectionne Variable (Y) = Sales, Seasonal length = 12 et Method type = Multiplicative, conserve les trois poids à 0.2 et règle Number of forecasts = 12.
Les prévisions vont de 1,317 en janvier 2025, descendent au minimum de 1,205 en février, puis montent à 1,891 en décembre, avec des limites à 95% de 1,756 à 2,026 pour décembre. Les intervalles s'élargissent d'environ ±107 unités en janvier à ±135 en décembre. Le MAPE est de 4.2% (MAD 43.9 unités), bien meilleur que les méthodes de lissage sans saison (8.3% à 9.4%). Décembre 2025 à 1,891 se compare à 1,759 en décembre 2024 : environ 7.5% de croissance.
Pour tester la méthode, Forecast origin (row) = 48 prévoit 2024 à partir des données jusqu'à décembre 2023. Onze des douze mois réels tombent dans les limites à 95% (février 2024, à 1,176, est une unité au-dessus de sa limite supérieure), et les prévisions s'écartent de 4.9% en moyenne ; mais chaque mois est sous-estimé, car la croissance s'est accélérée en 2024. Avec Method type = Additive, le MAPE tombe à 3.7% : un nombre fixe d'unités par mois s'ajuste donc légèrement mieux à cette saison qu'un pourcentage. Des poids de 0.4, 0.1 et 0.3 donnent 3.8%, pas mieux que les valeurs par défaut.
Questions fréquentes
Quand utiliser la méthode de Winters ?
Utilisez la méthode de Winters pour des données mensuelles, trimestrielles ou à cycle de postes présentant à la fois une tendance et une saison, par exemple pour prévoir la demande, la consommation d'énergie ou la charge de travail de l'année à venir, lorsque la structure évolue lentement dans le temps. Pour une série sans tendance ni saison, le lissage exponentiel simple est le choix le plus simple.
Quelle différence entre la méthode de Winters multiplicative et additive ?
Dans la méthode multiplicative, l'amplitude saisonnière croît avec le niveau ; la saison est donc appliquée en pourcentage, et toutes les valeurs doivent être supérieures à zéro. Dans la méthode additive, l'amplitude garde la même taille, un nombre fixe d'unités, et le terme saisonnier est ajouté et soustrait au lieu d'être multiplié et divisé.
De combien de données la méthode de Winters a-t-elle besoin ?
La série exige au moins deux saisons complètes sans lacune, par exemple au moins 24 mois pour des données mensuelles avec une structure annuelle. Les valeurs initiales issues des données utilisent une droite des moindres carrés sur la première saison pour le niveau et la tendance initiaux.
Comment les poids de lissage sont-ils choisis ?
Les poids du niveau (alpha), de la tendance (gamma) et de la saison (delta) vont de 0.0001 à 1, avec 0.2 chacun par défaut. Des valeurs plus grandes permettent à cette composante de réagir plus vite aux données récentes. Les poids sont utilisés tels que saisis et ne sont pas optimisés ; comparez donc des mesures de précision comme le MAPE lorsque vous essayez des alternatives.