
Augmented-Dickey-Fuller-Test (ADF-Test)
Der Augmented-Dickey-Fuller-Test prüft eine Zeitreihe auf eine Einheitswurzel (Nichtstationarität) gegen eine stationäre Alternative. Setzen Sie ihn vor ARIMA oder anderen Modellen ein, die Stationarität voraussetzen. Wählen Sie Konstante, Konstante und Trend, quadratischen Trend oder keine Terme sowie die Lag-Auswahl nach AIC, BIC, t-Statistik oder fest. Die Reihe darf keine Lücken haben und braucht mindestens 6 Werte. Ausgabe: Teststatistik, p-Wert, Lags und kritische Werte.
Zuletzt geprüft
Kernaussage
Der Augmented-Dickey-Fuller-Test (ADF) prüft, ob eine Zeitreihe stationär ist oder eine Einheitswurzel hat, und hilft zu entscheiden, ob vor ARIMA die Rohdaten, ein Trend oder die differenzierte Reihe modelliert wird.
Auf dieser Seite
Zweck
Der Augmented-Dickey-Fuller-Test (ADF) prüft, ob eine Zeitreihe stationär ist, d. h. ob sie um einen festen Mittelwert (oder einen festen Trend) schwankt oder umherwandert, ohne zurückzukehren. Viele Prognosemodelle, insbesondere ARIMA, setzen eine stationäre Reihe voraus. Führen Sie den Test vor der Anpassung eines solchen Modells durch, um zu entscheiden, ob Sie die Rohdaten oder einen Trend modellieren oder die Reihe zuerst differenzieren.
Wichtige Funktionen
- Prüft die Nullhypothese einer Einheitswurzel (nichtstationäre Reihe) gegen eine stationäre Alternative.
- Vier Formen der Testregression: um eine Konstante, eine Konstante mit linearem Trend, eine Konstante mit linearem und quadratischem Trend oder ohne beides.
- Wählt die Anzahl der verzögerten Differenzen automatisch nach AIC, BIC oder der t-Statistik des letzten Lags oder verwendet eine von Ihnen eingegebene feste Anzahl.
- Gibt Teststatistik, p-Wert, verwendete Lags sowie die kritischen Werte für 1%, 5% und 10% aus, mit einer Schlussfolgerung in Klartext für Ihr Signifikanzniveau.
Statistische Methoden
Der Test passt die Regression Δyₜ = α + βt + γ·yₜ₋₁ + δ₁Δyₜ₋₁ + … + δₖΔyₜ₋ₖ + εₜ an, wobei Δyₜ = yₜ − yₜ₋₁. Die Konstante α und der Trend βt werden je nach Regression type einbezogen oder weggelassen (die quadratische Option fügt einen t²-Term hinzu). Die Teststatistik ist der t-Quotient von γ. Hat die Reihe eine Einheitswurzel, ist γ = 0; eine stark negative Statistik bedeutet, dass die Reihe zu ihrem Mittelwert oder Trend zurückgezogen wird, also stationär ist. Die Statistik folgt nicht der üblichen t-Verteilung: Der p-Wert verwendet MacKinnons approximative Verteilung, und die kritischen Werte stammen aus MacKinnons Tabellen, jeweils für den gewählten Regressionstyp.
Die verzögerten Differenzen Δyₜ₋ᵢ fangen kurzfristige Autokorrelation auf. Maximum lag ist standardmäßig min(n/2 − 3, 12·(n/100)^¼), abgerundet. Mit AIC oder BIC passt das Werkzeug jeden Lag von 0 bis zum Maximum an und behält den mit dem niedrigsten Kriterium; mit t-stat beginnt es beim Maximum und entfernt Lags, bis der letzte Lag |t| ≥ 1.645 hat; mit Fixed verwendet es genau den maximalen Lag. N Observations ist die Anzahl der in der Regression verbleibenden Zeilen: n − verwendete Lags − 1. Die Berechnung verwendet adfuller aus statsmodels. Die Reihe darf keine Lücken haben und muss mindestens 6 Werte enthalten.
Liegt der p-Wert unter dem Signifikanzniveau, wird die Nullhypothese einer Einheitswurzel verworfen und die Reihe als stationär behandelt; andernfalls ist sie wahrscheinlich nichtstationär, und eine Differenzierung (oder ein Trendterm) ist erforderlich. Das Signifikanzniveau ändert nur diese Schlussfolgerungszeile; die kritischen Werte werden immer für 1%, 5% und 10% angezeigt.
Eingabefelder und Optionen
Feld | Beschreibung |
Variable | Pflichtfeld. Die numerische Spalte mit der Reihe, in zeitlicher Reihenfolge. |
Regression type | Constant (Test auf Stationarität um einen Mittelwert), der Standard; Constant and trend (Test auf Stationarität um einen Trend); Constant, linear, and quadratic trend; oder None (keine Konstante, kein Trend). |
Lag selection method | AIC (Minimierung des Akaike-Informationskriteriums), der Standard; BIC (Minimierung des Bayesschen Informationskriteriums); t-stat (Lags werden entfernt, solange die t-Statistik des letzten Lags nicht signifikant ist); oder Fixed (genau Maximum lag verwenden). |
Maximum lag | Optional. Obergrenze der Suche bei AIC, BIC und t-stat bzw. der exakt verwendete Lag bei Fixed. Leer bedeutet min(n/2 − 3, 12·(n/100)^¼). |
Significance level | Standard 0.05 (0.001 bis 0.5). Der p-Wert wird für die Schlussfolgerung damit verglichen. |
Title | Titel, der in der Ausgabe angezeigt wird. |
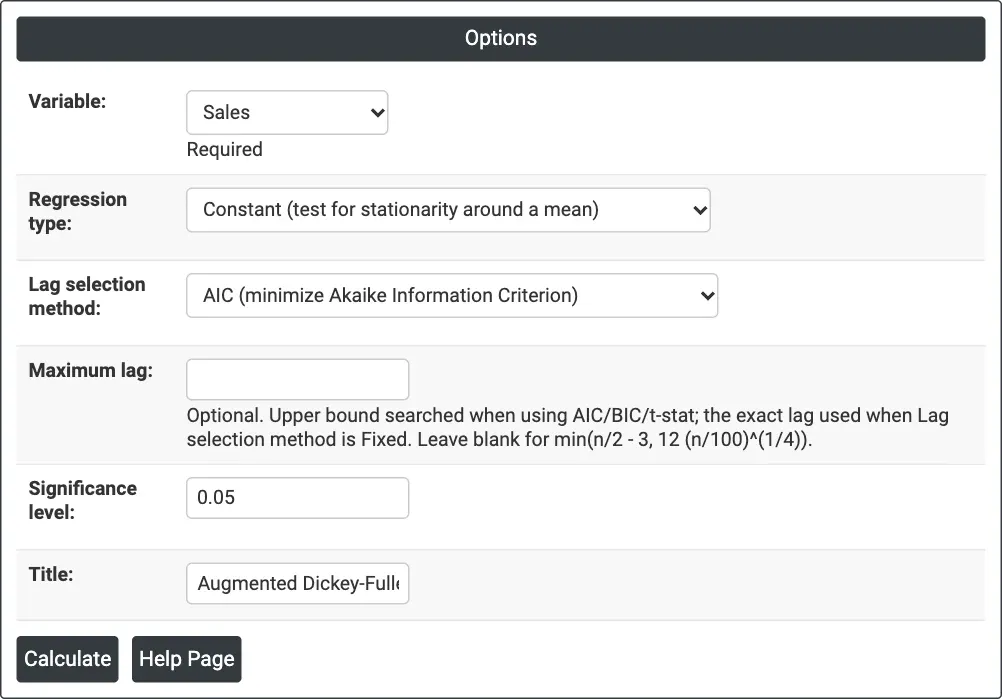
Abbildung 1 — Test der monatlichen Sales nur mit Konstante, Lags nach AIC gewählt, bei einem Signifikanzniveau von 0.05.
Beschreibung der Ausgabe
- Test — Variable, Teststatistik, p-Wert, Anzahl der verwendeten verzögerten Differenzen, maximal durchsuchter Lag und Anzahl der Beobachtungen in der Testregression.
- Critical Values — die kritischen Werte der Teststatistik für 1%, 5% und 10% für den gewählten Regressionstyp. Die Reihe ist auf einem Niveau stationär, wenn die Statistik unter (negativer als) ihrem kritischen Wert liegt.
- Conclusion — ein Satz, der den p-Wert mit dem Signifikanzniveau vergleicht und angibt, ob die Reihe wahrscheinlich stationär oder nichtstationär ist.
- PDF-Export über Download.
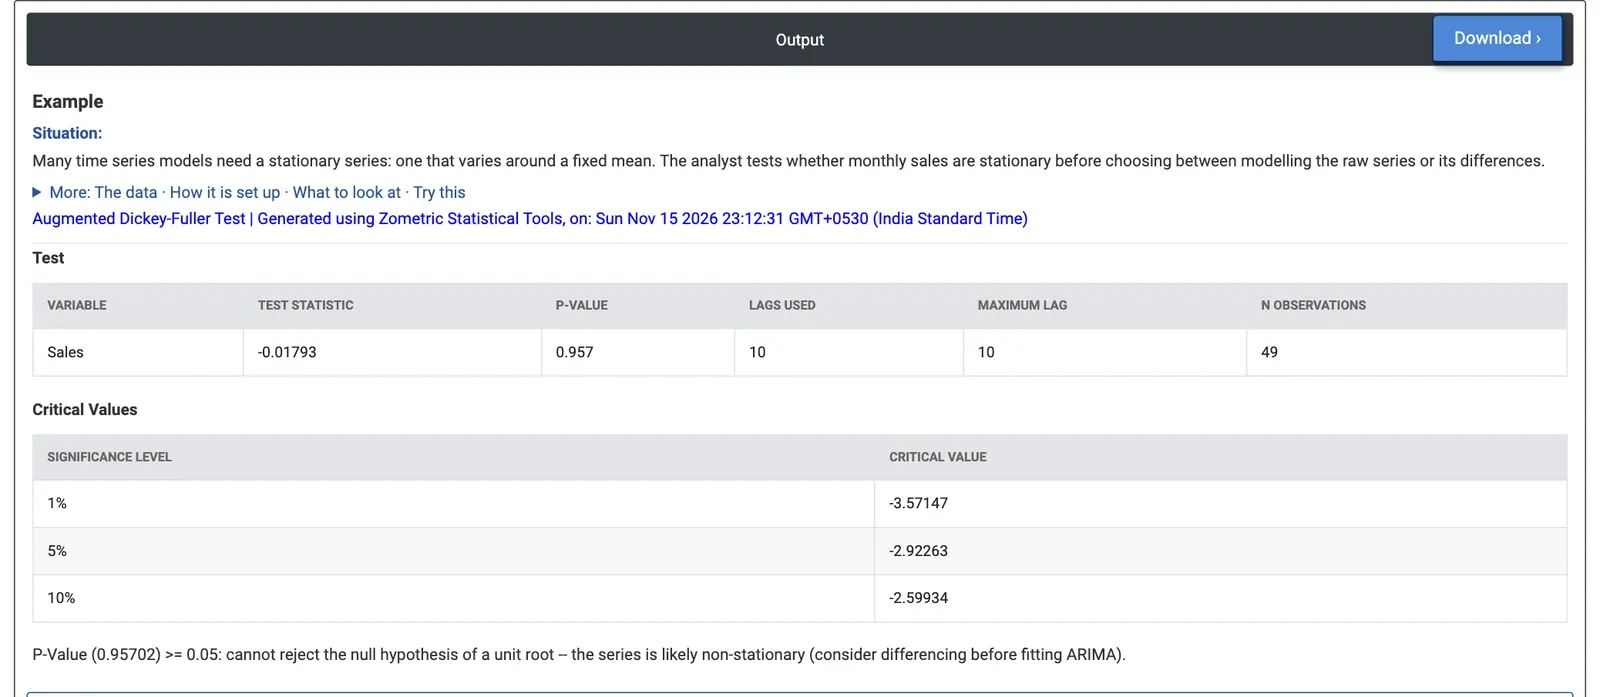
Abbildung 2 — Monatliche Verkäufe, getestet um einen festen Mittelwert: Statistik −0.018, p-Wert 0.957, die Reihe ist also nicht stationär.
Beispiel
Ein Vertriebsanalyst bei einem Distributor für Unterhaltungselektronik verfügt über 60 Monate Stückverkäufe (Januar 2020 bis Dezember 2024) und plant eine ARIMA-Prognose. Zuerst prüft er, ob die Verkäufe stationär sind. Er wählt Variable = Sales und belässt Regression type = Constant, Lag selection method = AIC und Significance level = 0.05.
Der maximal durchsuchte Lag ist 10, und AIC behält alle 10, sodass 49 Beobachtungen in der Testregression verbleiben. Die Teststatistik beträgt −0.018 bei einem p-Wert von 0.957; der kritische Wert für 5% liegt bei −2.92, und die Statistik ist weit davon entfernt. Die Einheitswurzel kann nicht verworfen werden: Die Verkäufe schwanken nicht um einen festen Mittelwert, was zum Verlauf der Daten passt, in dem die Verkäufe jedes Jahr wachsen.
Mit Regression type = Constant and trend wird die Statistik −7.78 gegenüber einem kritischen Wert von −3.50 für 5% (p unter 0.001), bei 9 verwendeten Lags. Um einen linearen Trend ist die Reihe stationär, das Wachstum ist also stetig. Für das Modell bedeutet das entweder einen Trendterm oder eine Differenzierung; ein saisonales ARIMA mit einer 12-Monats-Differenz und einer Konstante, wie auf der ARIMA-Seite, bildet sowohl das Wachstum als auch das jährliche Muster ab. Der Test auf Advertising Spend mit Konstante ergibt dasselbe Bild (Statistik 0.13, p-Wert 0.968).
Häufig gestellte Fragen
Was sagt der Augmented-Dickey-Fuller-Test aus?
Der ADF-Test zeigt, ob eine Zeitreihe stationär ist, also um einen festen Mittelwert oder Trend schwankt, oder ob sie wegen einer Einheitswurzel umherwandert, ohne zurückzukehren. Die Nullhypothese ist eine Einheitswurzel. Viele Prognosemodelle, insbesondere ARIMA, setzen eine stationäre Reihe voraus; der Test zeigt daher, ob die Daten differenziert oder ein Trend modelliert werden sollte.
Wie interpretiert man den p-Wert des ADF-Tests?
Liegt der p-Wert unter dem Signifikanzniveau, wird die Nullhypothese der Einheitswurzel verworfen und die Reihe als stationär behandelt. Andernfalls ist sie wahrscheinlich nichtstationär und erfordert eine Differenzierung oder einen Trendterm. Gleichbedeutend ist die Reihe auf einem Niveau stationär, wenn die Teststatistik unter, also negativer als, dem kritischen Wert dieses Niveaus liegt.
Welchen Regressionstyp sollte man für den ADF-Test wählen?
Wählen Sie Constant, um Stationarität um einen festen Mittelwert zu prüfen, Constant and trend für Stationarität um einen linearen Trend, eine Option mit quadratischem Trend oder None für weder Konstante noch Trend. Im Verkaufsbeispiel war die Reihe um einen Mittelwert nicht stationär (p = 0.957), um einen Trend dagegen stationär (Statistik -7.78, p unter 0.001).
Wie wird die Anzahl der Lags im ADF-Test gewählt?
Verzögerte Differenzen fangen kurzfristige Autokorrelation auf. Mit AIC oder BIC wird jeder Lag von 0 bis zum Maximum angepasst und der mit dem niedrigsten Kriterium behalten; mit t-stat werden Lags entfernt, bis der letzte einen absoluten t-Wert von mindestens 1.645 hat; mit Fixed wird genau der maximale Lag verwendet. Das Standardmaximum ist min(n/2 - 3, 12 x (n/100)^0.25).