
Autokorrelationsfunktion (ACF)
Die Autokorrelationsfunktion berechnet die Korrelation einer Reihe mit sich selbst bei jedem Lag und stellt ein Korrelogramm mit Signifikanzgrenzen dar, dazu die T- und Ljung-Box-Q-Statistik. Nutzen Sie sie vor einer Prognose, um über Differenzenbildung und ARIMA-Terme zu entscheiden, und nach der Modellanpassung, um zu prüfen, dass die Residuen kein zeitliches Muster mehr haben. Die Reihe muss numerisch, zeitlich geordnet und lückenlos sein.
Zuletzt geprüft
Kernaussage
Die Autokorrelationsfunktion (ACF) misst, wie stark eine Zeitreihe mit sich selbst 1, 2, 3 oder mehr Perioden früher korreliert ist, und zeigt Trend, Saison oder Übertrag, bevor Sie ein Prognosemodell wählen.
Auf dieser Seite
Zweck
Die Autokorrelationsfunktion (ACF) misst, wie stark eine Reihe mit sich selbst 1, 2, 3 … Perioden früher korreliert ist. Das Muster dieser Korrelationen zeigt einen Trend, eine Saison oder einen einfachen Übertrag von einer Periode zur nächsten. Nutzen Sie sie vor der Wahl eines Prognosemodells, um zu entscheiden, ob die Reihe eine Differenzenbildung benötigt und welche ARIMA-Terme in Frage kommen, und nach der Anpassung eines Modells, um zu prüfen, dass die Residuen kein zeitliches Muster mehr aufweisen.
Wichtigste Funktionen
- Autokorrelation bei jedem Lag von 1 bis zur gewählten Anzahl von Lags oder einem Standardwert, der sich nach der Länge der Reihe richtet.
- Korrelogramm (Balkendiagramm) mit gestrichelten Signifikanzgrenzen, die mit dem Lag breiter werden.
- T-Statistik für jeden Lag und kumulative Ljung-Box-Q-Statistik (LBQ) in einer Tabelle.
- Funktioniert mit jeder numerischen Spalte in zeitlicher Reihenfolge; die Reihe darf keine Lücken haben.
Statistische Methoden
Für eine Reihe y₁ … yₙ mit dem Mittelwert ȳ ist die Autokorrelation bei Lag k rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)², die übliche Stichproben-ACF. Ihr Standardfehler folgt der Bartlett-Formel SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n) und wächst daher mit dem Lag, wenn die früheren Autokorrelationen groß sind. Die Spalte T ist rₖ / SEₖ, und die Signifikanzgrenzen im Diagramm sind ± t₀.₉₇₅,ₙ₋₁ × SEₖ (etwa ±2 Standardfehler). Ein Balken außerhalb der Grenzen ist eine Korrelation, die auf dem 5%-Niveau wahrscheinlich nicht zufällig ist.
Die Ljung-Box-Statistik LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) prüft, ob die ersten k Autokorrelationen gemeinsam alle null sind. Für eine Zufallsreihe folgt sie näherungsweise einer Chi-Quadrat-Verteilung mit k Freiheitsgraden; ein Wert deutlich über dem kritischen Chi-Quadrat-Wert bedeutet daher, dass die Reihe ein zu modellierendes zeitliches Muster hat. Ist Number of lags leer, verwendet das Werkzeug n/4 Lags (√n + 45 bei n > 240), jedoch nie mehr als n − 1.
So lesen Sie das Muster: Korrelationen, die über viele Lags nur langsam abnehmen, bedeuten einen Trend (die Reihe ist nicht stationär und benötigt eine Differenzenbildung); eine Spitze beim saisonalen Lag (12 bei Monatsdaten) bedeutet eine Saison; ein scharfer Abbruch nach Lag q deutet auf einen Moving-Average-Term (MA-Term) der Ordnung q hin.
Eingabefelder und Optionen
Feld | Beschreibung |
Variable | Erforderlich. Die numerische Spalte mit der Reihe in zeitlicher Reihenfolge. |
Number of lags | Optional, 1 bis 1000. Der größte angezeigte Lag. Leer bedeutet n/4 (√n + 45 bei n > 240). Wählen Sie bei saisonalen Daten mindestens zwei volle Saisons, z. B. 24 bei Monatsdaten. |
Title | Titel, der im Diagramm angezeigt wird. Standard: Autocorrelation Function. |
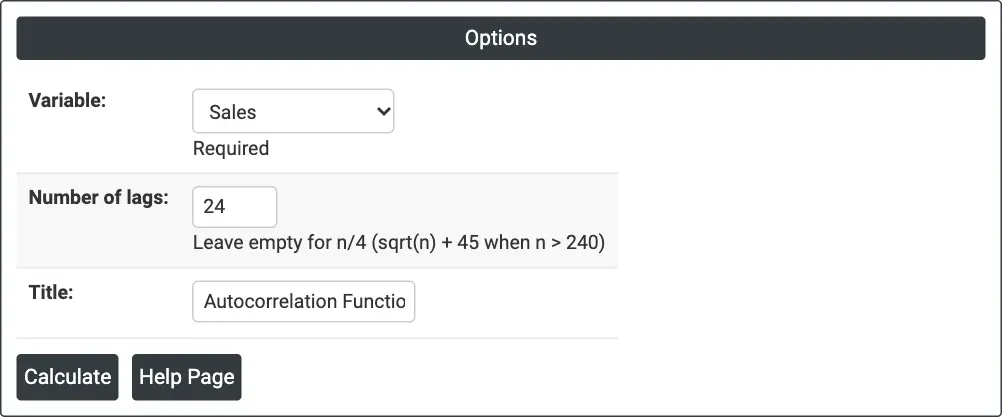
Abbildung 1 – Autokorrelation der monatlichen Sales für 24 Lags (zwei Jahre).
Beschreibung der Ausgaben
- Autocorrelation Function (Diagramm): ein Balken je Lag mit den gestrichelten Signifikanzgrenzen.
- Autocorrelation Function: <variable> (Tabelle): Lag, ACF, T und LBQ für jeden Lag.
- PDF-Export über Download.
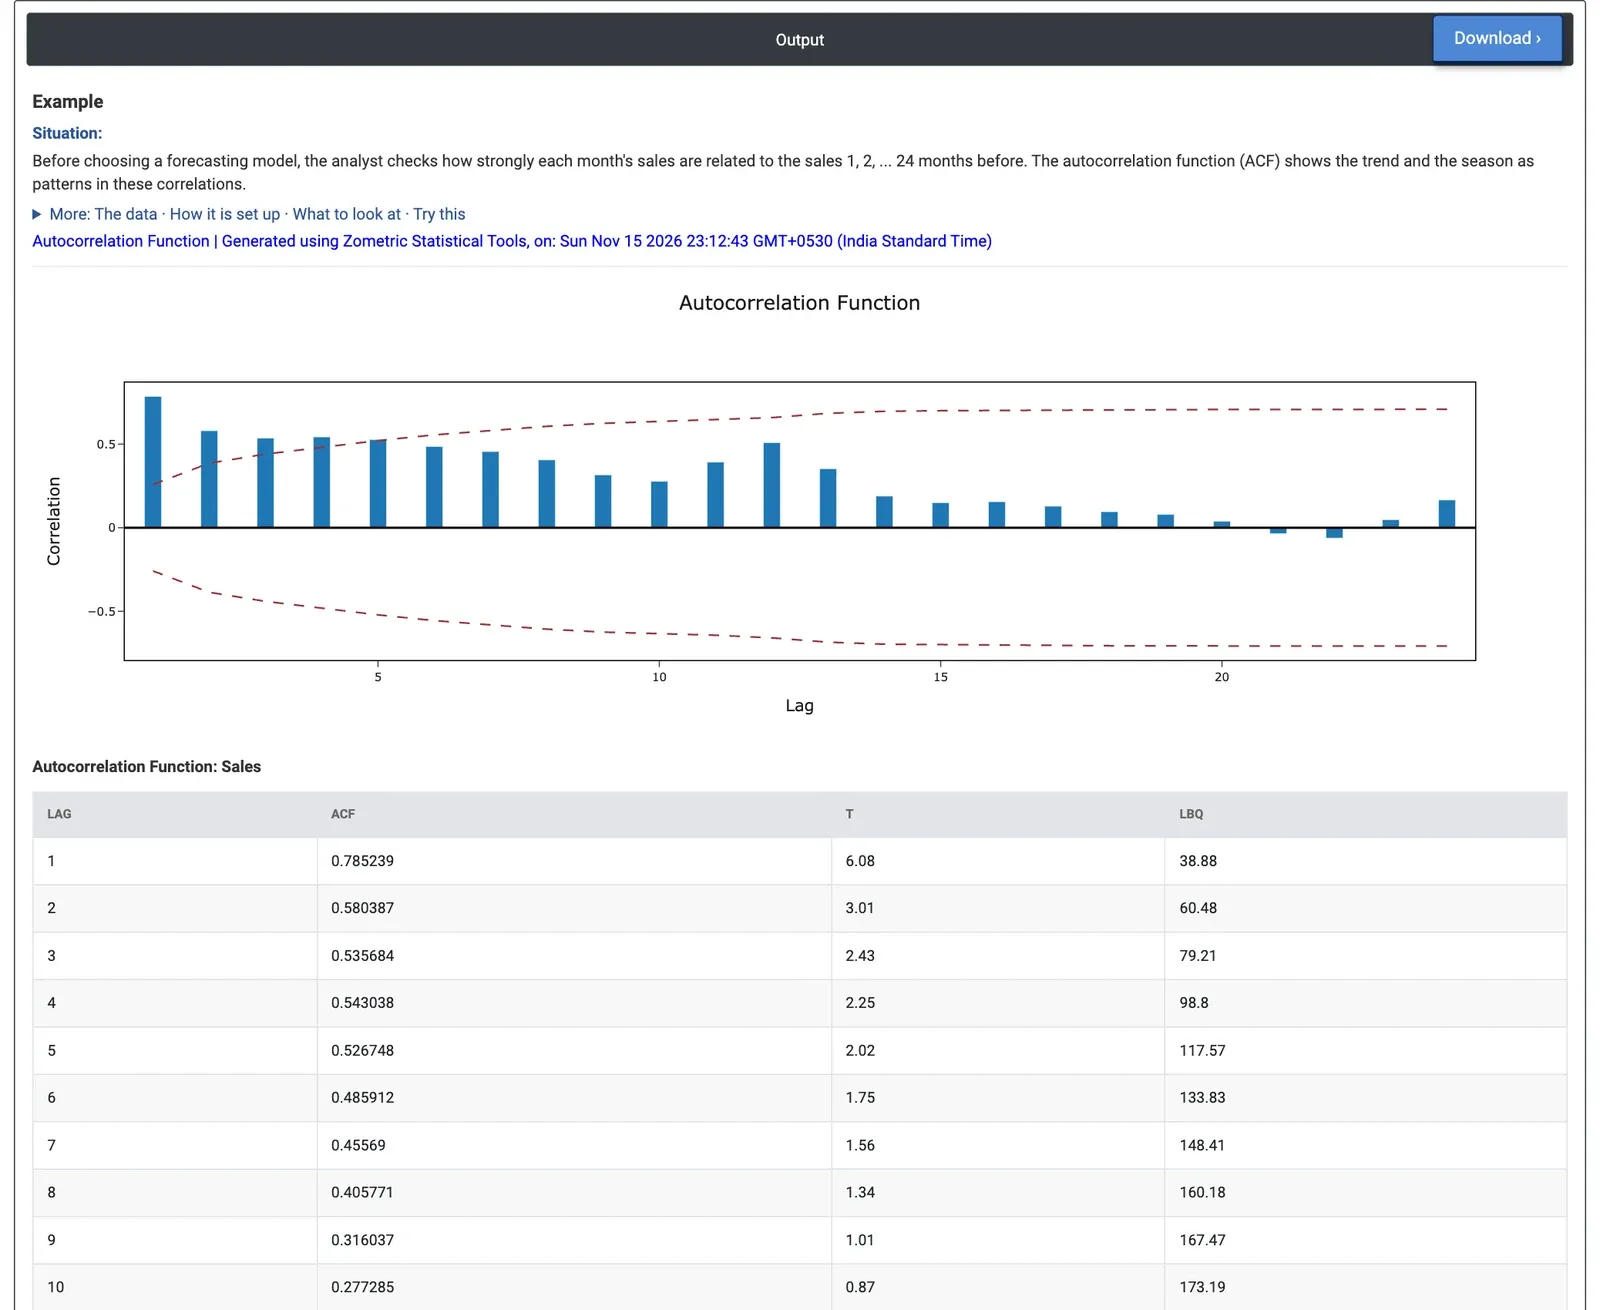
Abbildung 2 – ACF der monatlichen Verkäufe: eine große Korrelation von 0.79 bei Lag 1, die langsam abklingt, und ein zweiter Anstieg bei Lag 12.
Beispiel
Ein Distributor für Unterhaltungselektronik erfasst die verkauften Stückzahlen jeden Monat von Januar 2020 bis Dezember 2024 (60 Monate). Vor dem Aufbau einer Prognose prüft der Vertriebsanalyst, wie jeder Monat mit den 24 vorangehenden Monaten zusammenhängt. Der Analyst wählt Variable = Sales und Number of lags = 24.
Die Autokorrelation bei Lag 1 beträgt 0.79 (T 6.08): Benachbarte Monate sind einander sehr ähnlich. Die Korrelationen nehmen nur langsam ab, von 0.58 bei Lag 2 auf 0.49 bei Lag 6, und die Lags 1 bis 5 liegen außerhalb der Signifikanzgrenzen. Dieses langsame Abklingen ist das Kennzeichen eines Trends: Die Verkäufe sind nicht stationär. Nach einem Tiefpunkt von 0.28 bei Lag 10 steigt die ACF bei Lag 12, der jährlichen Saison, wieder auf 0.51; dieser Balken bleibt innerhalb der Grenzen, die zu diesem Zeitpunkt wegen der großen früheren Korrelationen breit sind (±0.66). LBQ erreicht bei Lag 24 den Wert 228.1, weit über 36.4, dem kritischen Chi-Quadrat-Wert bei 5% mit 24 Freiheitsgraden; es gibt also ein starkes zeitliches Muster zu modellieren.
Für die Prognose bedeutet das, dass die Reihe differenziert (hier saisonal, um 12 Monate) oder der Trend direkt modelliert werden sollte. Bei den 12-Monats-Differenzen von Sales ist das langsame Abklingen verschwunden: Die ACF beträgt 0.47 bei Lag 1, und kein anderer Lag bis 11 liegt außerhalb der Grenzen. Deshalb verwendet das ARIMA-Beispiel einen AR(1)-Term für die saisonal differenzierte Reihe. Die ACF von Advertising Spend zeigt eine noch stärkere jährliche Spitze: 0.59 bei Lag 12 (T 2.52).
Häufig gestellte Fragen
Was ist die Autokorrelationsfunktion (ACF)?
Die Autokorrelationsfunktion misst, wie stark eine Reihe mit sich selbst 1, 2, 3 oder mehr Perioden früher korreliert ist. Die Autokorrelation bei Lag k vergleicht jeden Wert mit dem Wert k Perioden später, bezogen auf den Mittelwert der Reihe. Das Muster dieser Korrelationen zeigt einen Trend, eine Saison oder einen einfachen Übertrag von einer Periode zur nächsten.
Wie liest man ein ACF-Diagramm?
Balken außerhalb der gestrichelten Signifikanzgrenzen sind Korrelationen, die auf dem 5%-Niveau wahrscheinlich nicht zufällig sind. Korrelationen, die über viele Lags nur langsam abnehmen, bedeuten einen Trend; die Reihe ist dann nicht stationär und benötigt eine Differenzenbildung. Eine Spitze beim saisonalen Lag, etwa 12 bei Monatsdaten, bedeutet eine Saison. Ein scharfer Abbruch nach Lag q deutet auf einen Moving-Average-Term der Ordnung q hin.
Was prüft die Ljung-Box-Q-Statistik (LBQ)?
Die Ljung-Box-Statistik prüft, ob die ersten k Autokorrelationen gemeinsam alle null sind. Für eine Zufallsreihe folgt sie näherungsweise einer Chi-Quadrat-Verteilung mit k Freiheitsgraden; ein Wert deutlich über dem kritischen Chi-Quadrat-Wert bedeutet daher, dass die Reihe ein zu modellierendes zeitliches Muster hat. Im Verkaufsbeispiel erreichte LBQ bei Lag 24 den Wert 228.1, weit über 36.4.
Wie viele Lags sollten Sie für die ACF verwenden?
Bleibt das Feld leer, verwendet das Werkzeug n/4 Lags oder die Quadratwurzel aus n plus 45, wenn n größer als 240 ist, jedoch nie mehr als n - 1. Wählen Sie bei saisonalen Daten mindestens zwei volle Saisons, zum Beispiel 24 Lags bei Monatsdaten, damit die saisonale Spitze und ihre Wiederholung sichtbar sind.