
Kreuzkorrelationsfunktion (CCF)
Die CCF berechnet die Korrelation einer ersten mit einer zweiten Reihe bei jeder Verzögerung (Lag) von −k bis +k und stellt sie als Korrelogramm mit näherungsweisen 95-%-Grenzen von ±2/√(n − |lag|) dar. Ein großer Wert bei positivem Lag bedeutet, dass die erste Variable vorausläuft. Beide Reihen müssen numerisch, lückenlos und gleich lang sein. Gemeinsame Trends erhöhen die Werte bei allen Lags.
Zuletzt geprüft
Kernaussage
Die Kreuzkorrelationsfunktion (CCF) misst, wie sich zwei Zeitreihen gemeinsam bewegen, wenn eine um mehrere Perioden gegen die andere verschoben wird, und zeigt, ob eine Änderung der einen mit der anderen zusammenfällt oder ihr vorausgeht.
Auf dieser Seite
Zweck
Die Kreuzkorrelationsfunktion (CCF) misst, wie sich zwei Zeitreihen gemeinsam bewegen, wenn eine gegen die andere um 0, 1, 2 … Perioden in eine der beiden Richtungen verschoben wird. Sie zeigt, ob eine Änderung der einen Reihe mit einer Änderung der anderen in derselben Periode einhergeht oder ihr um einige Perioden vorausläuft. Verwenden Sie sie zum Beispiel, um zu prüfen, ob sich eine Änderung einer Eingangsgröße (Vorschub, Temperatur, Werbung) sofort oder verzögert in einer Ausgangsgröße zeigt, bevor Sie ein Modell mit verzögerten Eingangsgrößen aufbauen.
Wichtigste Funktionen
- Kreuzkorrelation bei jedem Lag von −k bis +k, wobei k die von Ihnen gewählte Anzahl der Lags oder ein von der Länge der Reihe abhängiger Standardwert ist.
- Korrelogramm (Balkendiagramm) mit gestrichelten Grenzen bei ±2/√(n − |lag|).
- Ein Hinweis im Diagramm gibt die Richtung an: Ein positiver Lag bedeutet, dass die erste Variable der zweiten vorausläuft.
- Tabelle der Kreuzkorrelation bei jedem Lag.
Statistische Methoden
Für zwei Reihen xₜ (First variable) und yₜ (Second variable) gleicher Länge n ist die Kreuzkorrelation bei Lag k die Korrelation von xₜ mit yₜ₊ₖ: rₓᵧ(k) = Σₜ (xₜ − x̄)(yₜ₊ₖ − ȳ) / (n·sₓ·sᵧ). Dabei werden Mittelwerte und Standardabweichungen der gesamten Reihe verwendet, und bei jedem Lag wird durch n geteilt (die übliche, nicht biaskorrigierte Schätzung). Ein positiver Lag k vergleicht x mit y k Perioden später; ein großer Wert bei positivem Lag bedeutet also, dass x y vorausläuft, ein großer Wert bei negativem Lag, dass y x vorausläuft. Werden die beiden Variablen vertauscht, spiegelt sich das Diagramm an Lag 0.
Die Grenzen ±2/√(n − |k|) sind näherungsweise 95-%-Grenzen für die Kreuzkorrelation zweier unabhängiger Zufallsreihen. Balken außerhalb davon sind größer, als es der Zufall erwarten ließe. Ist Number of lags leer, verwendet das Werkzeug √n + 10 (abgerundet), höchstens jedoch n − 1. Beide Spalten müssen numerisch sein, dürfen keine Lücken haben und müssen gleich lang sein.
Zwei Reihen, die beide einen Trend haben oder derselben Saison folgen, sind bei fast jedem Lag kreuzkorreliert, selbst wenn keine die andere beeinflusst. Um einen echten Vorlauf oder eine echte Verzögerung zu finden, suchen Sie den Lag, dessen Balken sich von seinen Nachbarn abhebt, oder bilden Sie zuerst Differenzen beider Reihen, um den gemeinsamen Trend und die Saison zu entfernen. Eine hohe Kreuzkorrelation beweist keinen Ursache-Wirkungs-Zusammenhang.
Eingabefelder & Optionen
Feld | Beschreibung |
First variable | Erforderlich. Die numerische Reihe, die als vorauslaufende Reihe geprüft wird: Positive Lags vergleichen sie mit der zweiten Variable entsprechend viele Perioden später. |
Second variable | Erforderlich. Die damit verglichene numerische Reihe; gleiche Anzahl Zeilen. |
Number of lags | Optional, 1 bis 1000. Die größte Verschiebung in jede Richtung. Leer bedeutet √n + 10. |
Title | Im Diagramm angezeigter Titel. Standard: Cross Correlation Function. |
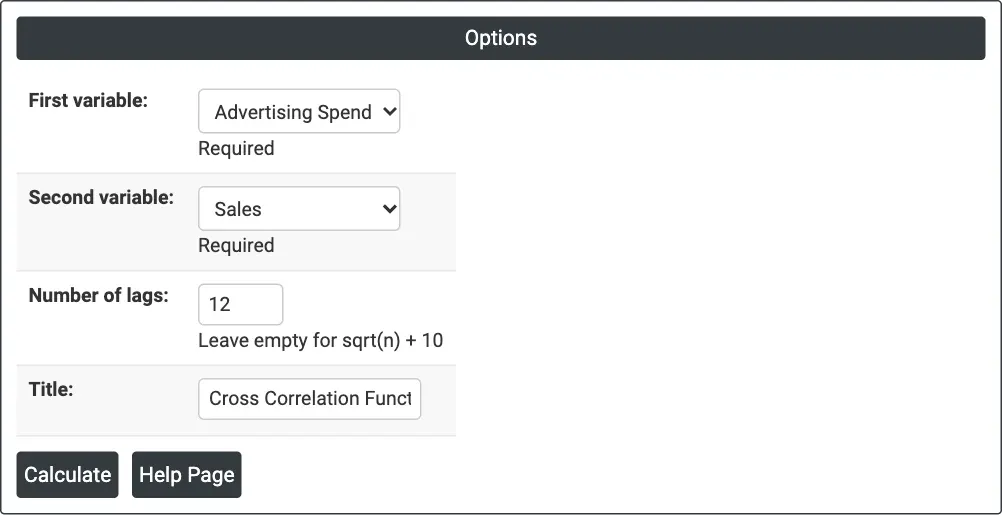
Abbildung 1 – Advertising Spend als erste und Sales als zweite Variable, mit 12 Lags in jede Richtung.
Beschreibung der Ausgabe
- Cross Correlation Function (Diagramm) – ein Balken für jeden Lag von −k bis +k mit den gestrichelten Grenzen und dem Hinweis „Positive lag = <first variable> leads <second variable>“.
- Cross Correlation Function: <first variable>, <second variable> (Tabelle) – Lag und CCF.
- PDF-Export über Download.
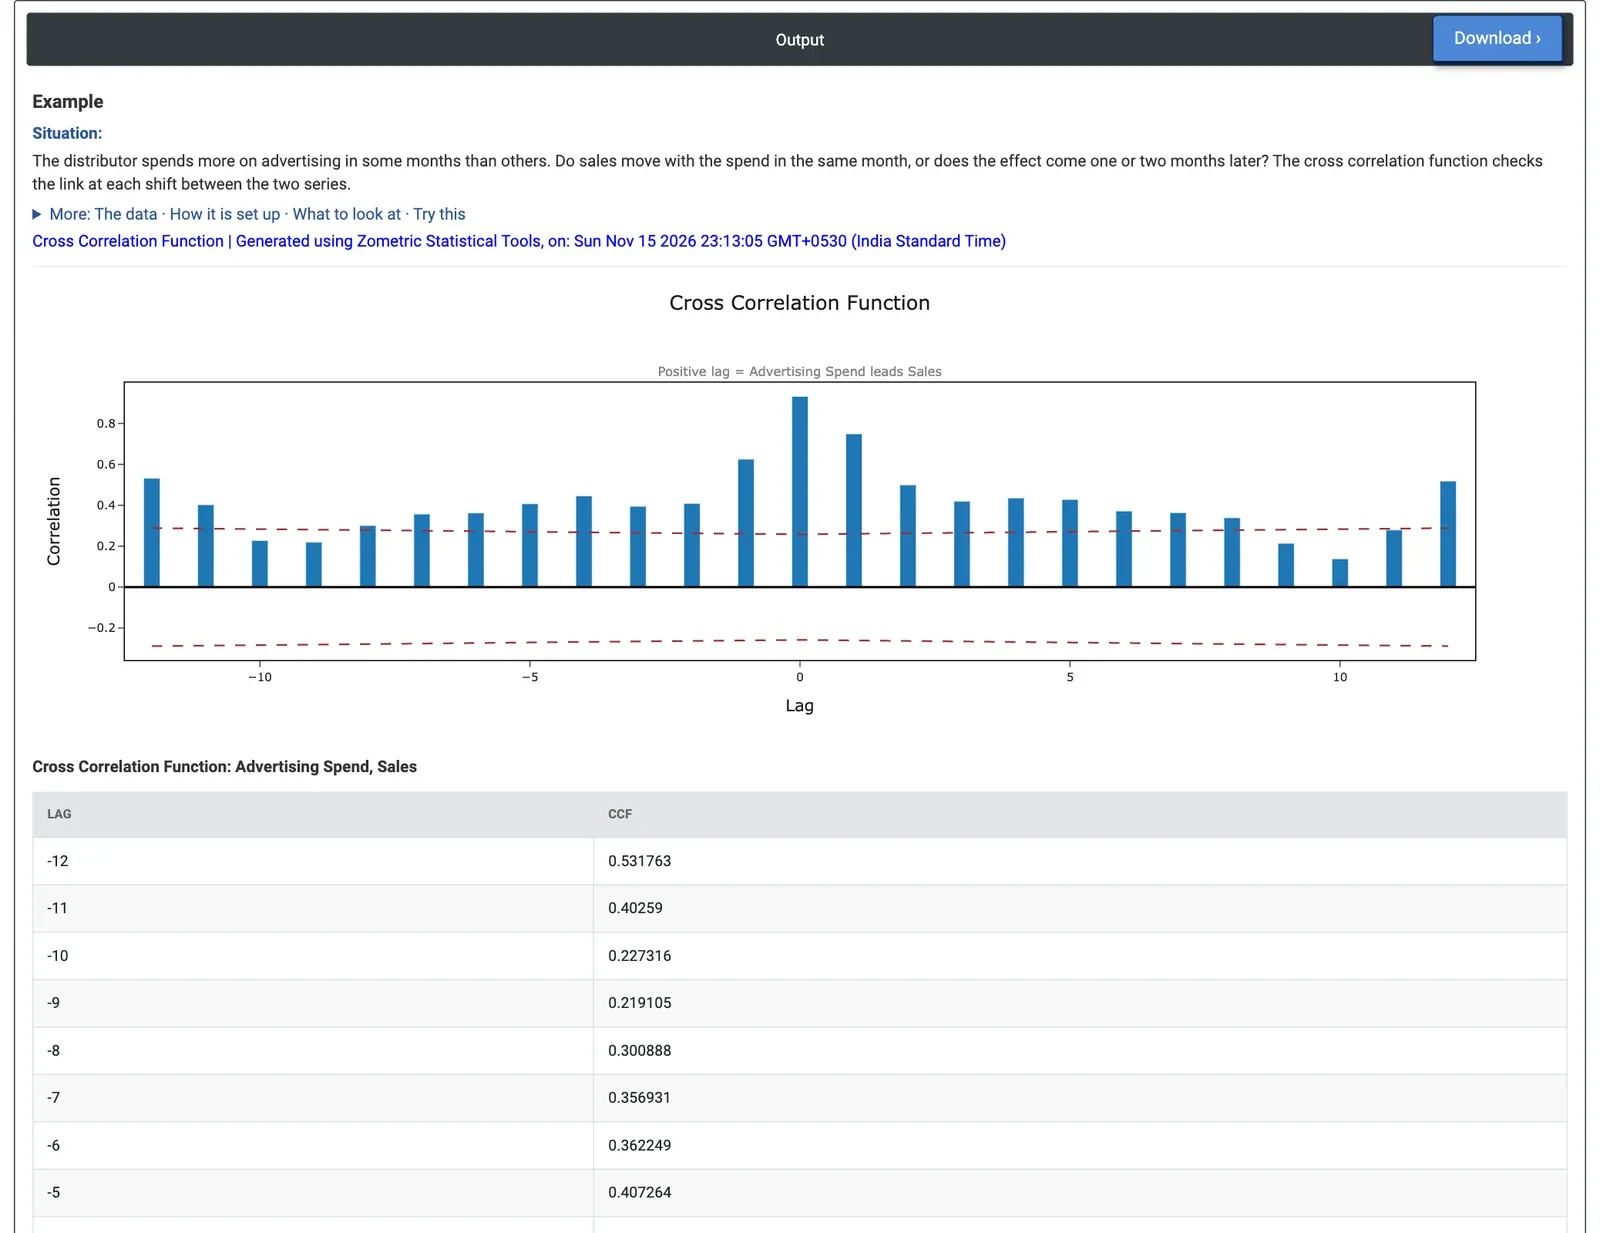
Abbildung 2 – Kreuzkorrelation der Werbeausgaben mit dem Absatz: Der höchste Balken, 0.93, liegt bei Lag 0.
Beispiel
Ein Distributor für Unterhaltungselektronik hat Daten aus 60 Monaten (Januar 2020 bis Dezember 2024): verkaufte Stückzahl und Werbeausgaben (Tausend Dollar) je Monat. Die Ausgaben sind in manchen Monaten höher als in anderen. Der Marketingleiter möchte wissen, ob der Absatz im selben Monat oder ein bis zwei Monate später reagiert. Der Analyst wählt First variable = Advertising Spend, Second variable = Sales und Number of lags = 12.
Der höchste Balken liegt bei Lag 0: 0.93. Der Absatz bewegt sich im selben Monat mit den Ausgaben. Bei Lag +1 (Ausgaben einen Monat vor dem Absatz) beträgt die Kreuzkorrelation 0.75, bei Lag −1 (Absatz einen Monat vor den Ausgaben) 0.63. Es gibt also keinen Hinweis auf eine Wirkung, die sich erst ein oder zwei Monate später aufbaut: Der Zusammenhang ist innerhalb des Monats am stärksten. Die meisten Balken liegen oberhalb der Grenzen (etwa ±0.26 bis ±0.29); nur die Lags −10, −9, +9, +10 und +11 liegen innerhalb. Die Werte bleiben bis weit hinaus hoch – 0.53 bei Lag −12 und 0.52 bei Lag +12 –, weil beide Reihen den Aufwärtstrend und die Jahresendspitze gemeinsam haben. Diese hohen Werte bei jedem Lag stammen aus dem gemeinsamen Muster, nicht daraus, dass Werbung ein Jahr im Voraus wirkt.
Für die Entscheidung bedeutet das, den Absatz zuerst mit den Ausgaben desselben Monats zu modellieren; ein verzögerter Ausgabenterm bringt wenig. Werden First variable und Second variable vertauscht, spiegelt sich das Diagramm: Lag +1 zeigt dann 0.63 und Lag −1 0.75. Um eine verzögerte Wirkung in einer Regression zu prüfen, bilden Sie mit dem Lag-Werkzeug eine Spalte mit den Ausgaben des Vormonats.
Häufig gestellte Fragen
Wie interpretiert man positive und negative Lags bei der Kreuzkorrelation?
Ein positiver Lag k vergleicht die erste Variable mit der zweiten Variable k Perioden später; ein großer Wert bei positivem Lag bedeutet also, dass die erste Variable der zweiten vorausläuft. Ein großer Wert bei negativem Lag bedeutet, dass die zweite Variable der ersten vorausläuft. Werden die beiden Variablen vertauscht, spiegelt sich das Diagramm an Lag 0.
Was bedeuten die gestrichelten Grenzen im CCF-Diagramm?
Die Grenzen ±2/√(n − |lag|) sind näherungsweise 95-%-Grenzen für die Kreuzkorrelation zweier unabhängiger Zufallsreihen. Balken außerhalb davon sind größer, als es der Zufall erwarten ließe. Bleibt Number of lags leer, verwendet das Werkzeug √n + 10, abgerundet und höchstens n − 1.
Warum ist die Kreuzkorrelation bei fast jedem Lag hoch?
Zwei Reihen, die beide einen Trend haben oder derselben Saison folgen, sind bei fast jedem Lag kreuzkorreliert, selbst wenn keine die andere beeinflusst. Um einen echten Vorlauf oder eine echte Verzögerung zu finden, suchen Sie den Lag, dessen Balken sich von seinen Nachbarn abhebt, oder bilden Sie zuerst Differenzen beider Reihen, um den gemeinsamen Trend und die Saison zu entfernen. Eine hohe Kreuzkorrelation beweist keinen Ursache-Wirkungs-Zusammenhang.
Welche Daten benötigt die Kreuzkorrelationsfunktion?
Zwei numerische Zeitreihen gleicher Länge ohne Lücken, eingegeben als erste und zweite Variable. Im Beispiel ergaben 60 Monate Werbeausgaben und Absatz den höchsten Balken, 0.93, bei Lag 0; der Absatz bewegte sich also im selben Monat mit den Ausgaben und nicht ein oder zwei Monate später.