
Doppelte exponentielle Glättung (Double Exponential Smoothing)
Das Holt-Verfahren aktualisiert in jeder Periode ein Niveau mit dem Gewicht Alpha und einen Trend mit dem Gewicht Gamma und prognostiziert Niveau plus m-mal Trend. Die Gewichte können vorgegeben oder leer gelassen werden; dann gelten optimale ARIMA(0,2,2)-Gewichte, die auf Plausibilität zu prüfen sind. Die Ausgabe enthält Prognosen mit sich weitenden Prognosegrenzen sowie MAPE, MAD und MSD. Die Reihe darf keine Lücken haben und braucht mindestens 4 Werte.
Zuletzt geprüft
Kernaussage
Die doppelte exponentielle Glättung (Holt-Verfahren) glättet eine Zeitreihe mit Niveau und Trend, sodass Prognosen mit der letzten Trendrate fortlaufen; für Reihen mit stetiger Drift und ohne Saisonmuster.
Auf dieser Seite
Zweck
Die doppelte exponentielle Glättung (Holt-Verfahren) glättet eine Zeitreihe mit zwei laufenden Komponenten, einem Niveau und einem Trend, sodass ihre Prognosen mit der letzten Trendrate weiter steigen oder fallen. Verwenden Sie sie für eine Reihe mit stetiger Aufwärts- oder Abwärtsdrift und ohne Saisonmuster, etwa kumulativen Verschleiß, monatlich wachsende Nachfrage oder einen langsam driftenden Prozessmittelwert. Für Daten mit Saison verwenden Sie Winters' Method oder Decomposition.
Wichtige Funktionen
- Niveaugewicht (Alpha) und Trendgewicht (Gamma), die Sie vorgeben, oder optimale Gewichte aus einer ARIMA(0,2,2)-Anpassung, wenn beide leer bleiben.
- Startniveau und Starttrend aus den Daten oder aus eingegebenen Werten.
- Prognosen entlang des letzten Trends mit Prognosegrenzen, die sich mit jeder weiteren Periode weiten, ab dem Ende der Reihe oder ab einer früheren Zeile.
- Genauigkeitsmaße MAPE, MAD und MSD sowie eine Grafik der Daten, Anpassungen und Prognosen.
- Optionale Ergebnistabelle (Niveau, Trend, Vorhersage und Fehler für jede Periode) und Residuendiagramme (vier in einem).
Statistische Methoden
In jeder Periode werden Niveau und Trend aktualisiert: Lₜ = α·yₜ + (1 − α)·(Lₜ₋₁ + Tₜ₋₁) und Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁. Der angepasste Wert für Periode t ist Lₜ₋₁ + Tₜ₋₁, und die Prognose m Perioden nach dem Ursprung ist L + m·T, mit Niveau und Trend am Ursprung. Ein größeres α lässt das Niveau den jüngsten Werten enger folgen; ein größeres γ lässt den Trend sich schneller ändern.
Bei vorgegebenen Gewichten sind Startniveau und Starttrend der Achsenabschnitt und die Steigung einer Kleinste-Quadrate-Geraden der Daten über der Zeit. Bleiben die Gewichte leer, passt das Werkzeug ein ARIMA(0,2,2)-Modell an die zweiten Differenzen nach der Methode der kleinsten Quadrate an und rechnet dessen Koeffizienten um: α = 1 + θ₂ und γ = (2 − α − θ₁) / α; Startniveau und Starttrend werden aus dieser Anpassung zurückgerechnet. Optimale Gewichte können außerhalb von 0 bis 1 liegen und sollten auf Plausibilität geprüft werden. Mit Starting values = User-specified werden die von Ihnen eingegebenen Werte für Initial level und Initial trend verwendet.
Die Prognosegrenzen sind Prognose ± z × dₘ × MAD, wobei z das Quantil der Normalverteilung für das Konfidenzniveau, MAD die mittlere absolute Abweichung der angepassten Werte und dₘ ein Faktor ist, der mit der Anzahl der Perioden im Voraus m wächst (berechnet aus dem größeren Wert von α und γ), sodass sich das Band weiter in die Zukunft hinein weitet. Genauigkeit: MAPE = Mittelwert |Fehler / Daten| × 100, MAD = Mittelwert |Fehler|, MSD = Mittelwert Fehler². Die Reihe darf keine Lücken haben und muss mindestens 4 Werte enthalten.
Eingabefelder und Optionen
Feld | Beschreibung |
Variable (Y) | Pflichtfeld. Die numerische Reihe in zeitlicher Reihenfolge. |
Level weight (alpha) / Trend weight (gamma) | 0.0001 bis 1. Lassen Sie beide leer, um die optimalen ARIMA(0,2,2)-Gewichte zu verwenden. |
Starting values | From the data (Standard): zurückgerechnet aus der ARIMA-Anpassung (optimale Gewichte) oder aus der Regression der Daten über der Zeit (vorgegebene Gewichte). Alternativ User-specified. |
Initial level / Initial trend | Werden verwendet, wenn Starting values auf User-specified steht; dann sind beide Pflichtfelder. |
Number of forecasts | Standard 0 (keine), bis 1000. |
Confidence level (%) for forecast interval | Standard 95. Aktiv, wenn Prognosen angefordert werden. |
Forecast origin (row) | Optional, aktiv, wenn Prognosen angefordert werden. Die Prognosen beginnen nach dieser Zeile und verwenden die Daten bis dahin; leer = Ende der Reihe. |
Results to display | Summary table (Standard) oder Summary table and results table. |
Residual plots (four in one) | Standardmäßig nicht angehakt. Normalverteilungs-Wahrscheinlichkeitsnetz, Residuen gegen angepasste Werte, Histogramm und Residuen gegen Reihenfolge. |
Title | Titel der Ausgabe. Standard: Double Exponential Smoothing. |
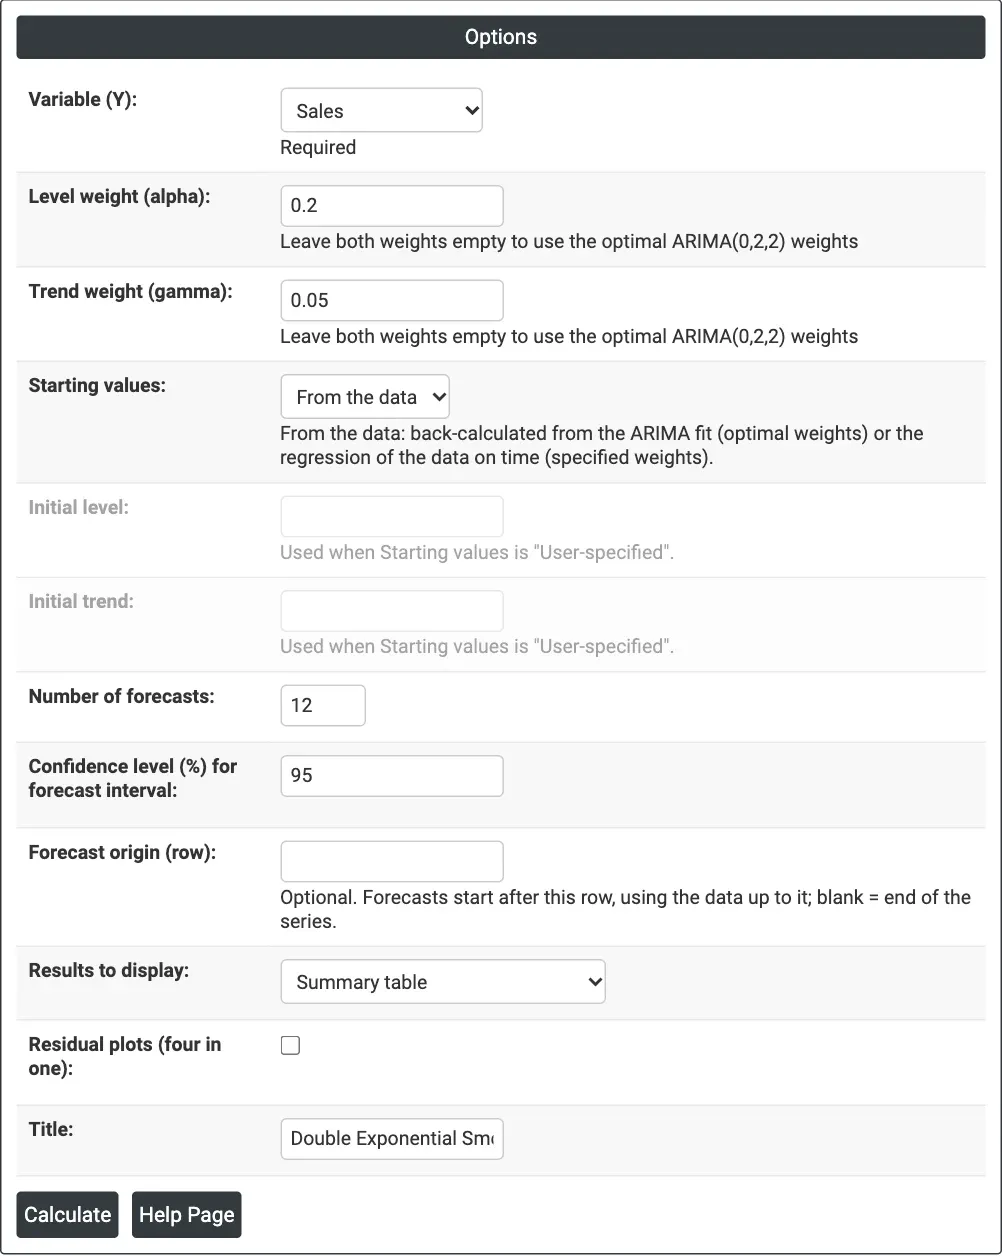
Abbildung 1 – Monatlicher Umsatz mit alpha = 0.2, gamma = 0.05 und 12 Prognosen.
Beschreibung der Ausgabe
- Double Exponential Smoothing (Grafik) – tatsächliche Daten, angepasste Werte, Prognosen und das Prognoseband, mit MAPE, MAD und MSD im Titel und den verwendeten Gewichten über der Grafik.
- Method – Datenspalte, Länge und ob die Gewichte vorgegeben oder optimal waren (sowie der Prognoseursprung, falls festgelegt).
- Smoothing Constants – α (Niveau) und γ (Trend).
- Accuracy Measures – MAPE, MAD und MSD.
- Forecasts – Periode, Prognose, untere und obere Grenze.
- Results – falls gewählt: Period, Daten, Level, Trend, Predict und Error für jede Periode.
- Residual Plots – falls angehakt.
- PDF-Export über Download.
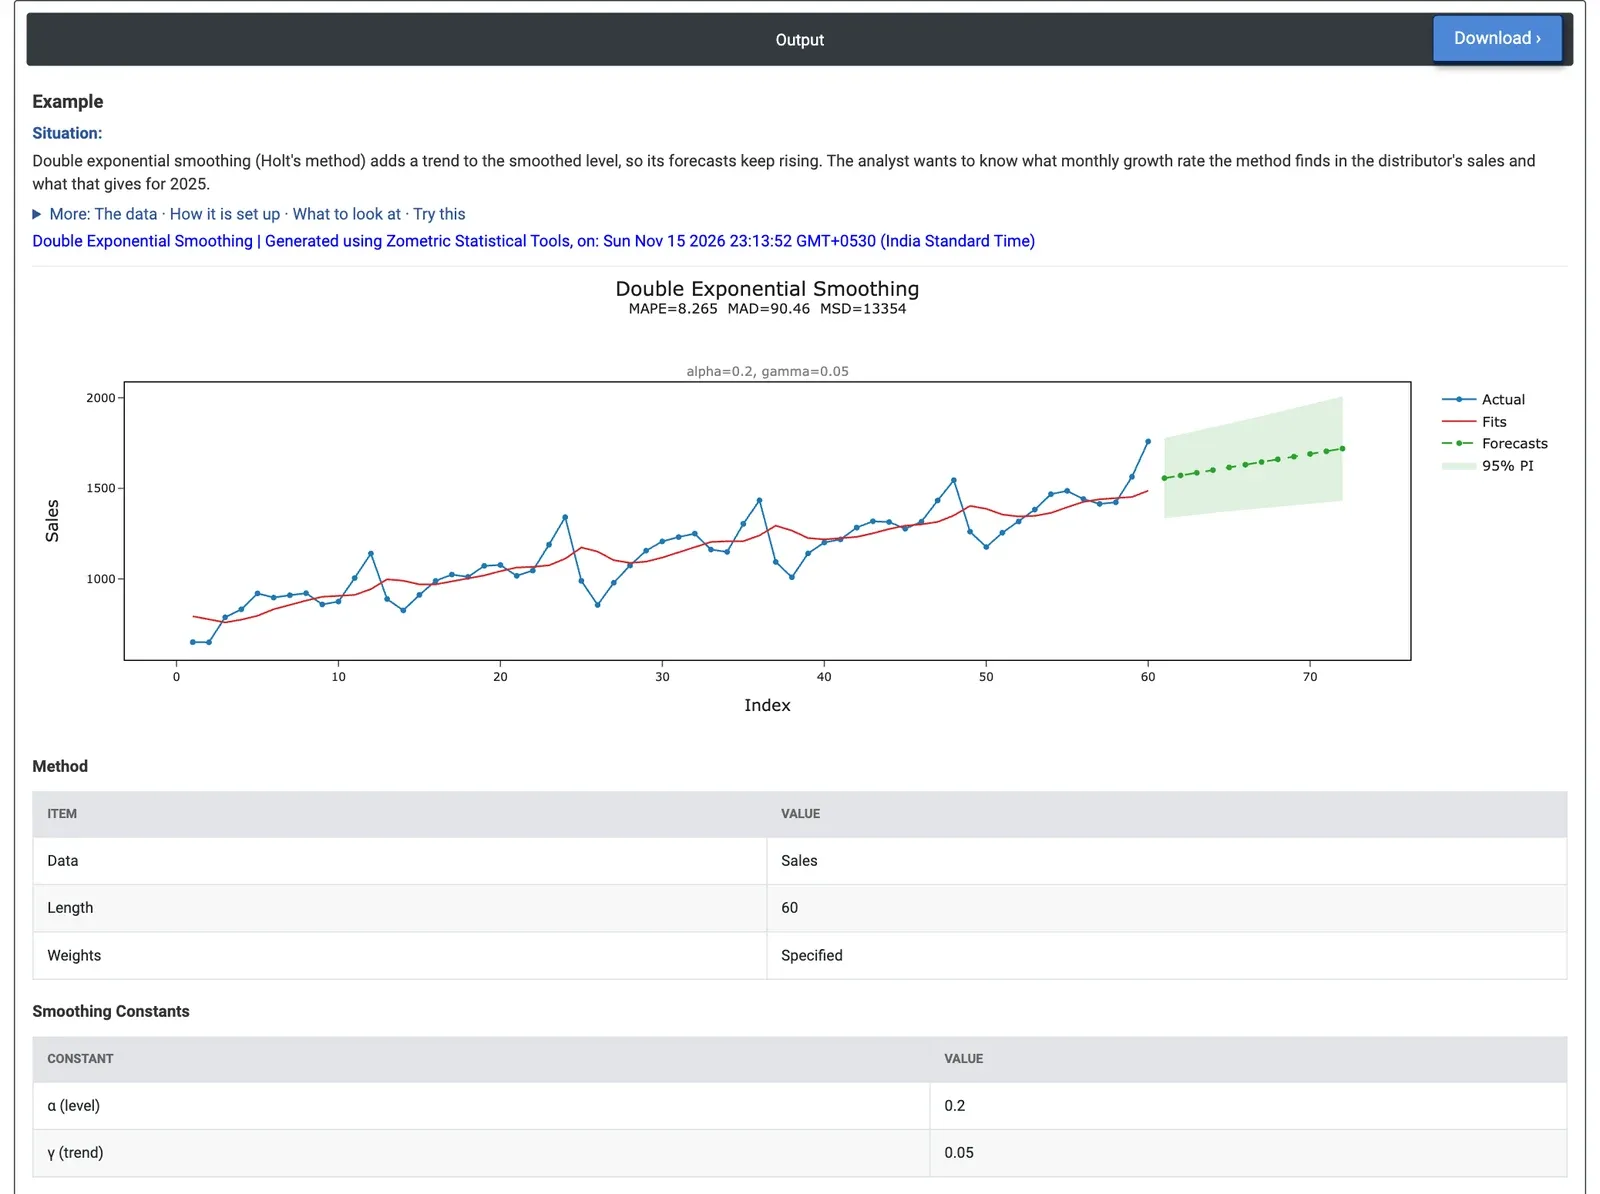
Abbildung 2 – Holt-Verfahren für monatliche Umsätze: Die Prognosen für 2025 steigen geradlinig innerhalb eines sich weitenden 95%-Bandes.
Beispiel
Ein Distributor für Unterhaltungselektronik hat 60 Monate Stückumsätze (Januar 2020 bis Dezember 2024), die jedes Jahr wachsen. Der Vertriebsanalyst möchte wissen, welches monatliche Wachstum das Holt-Verfahren ermittelt und welche Werte es für 2025 liefert. Er wählt Variable (Y) = Sales, gibt Level weight (alpha) = 0.2 und Trend weight (gamma) = 0.05 ein (ein Niveau, das den Daten sanft folgt, und ein Trend, der sich langsam ändert, damit die Saison den Trend nicht durcheinanderbringt) und setzt Number of forecasts = 12.
Ende 2024 beträgt der Trend 14.85 Einheiten pro Monat, daher steigen die Prognosen geradlinig von 1,556 im Januar 2025 auf 1,719 im Dezember 2025. Das 95%-Intervall weitet sich mit jedem weiteren Monat: 1,334 bis 1,778 für Januar und 1,431 bis 2,008 für Dezember. MAPE beträgt 8.3% (MAD 90.5), besser als die einfache Glättung (9.4%), aber deutlich schlechter als Winters' Method (4.2%) und Decomposition (2.2%), weil das Verfahren keine Saison kennt. Die Januarprognose von 1,556 ist wahrscheinlich zu hoch: Jedes Jahr fällt der Umsatz von Dezember auf Januar stark ab (1,759 im Dezember 2024, aber 1,261 im Januar 2024).
Bleiben beide Gewichte leer, betragen die optimalen ARIMA-Gewichte alpha 1.42 und gamma 0.0001. Die Anpassung ändert sich kaum (MAPE 8.3%), aber die Prognosen steigen bis auf 3,301 im Dezember 2025, weil das Niveau auf die Spitze im Dezember 2024 überreagiert. Optimale Gewichte erfordern eine Plausibilitätsprüfung; hier bringen die saisonalen Schwankungen sie aus dem Gleichgewicht. Für die Entscheidung: Verwenden Sie das Holt-Verfahren für einen Trend ohne Saison und Winters' Method für diese Daten.
Häufig gestellte Fragen
Wann sollten Sie die doppelte exponentielle Glättung verwenden?
Verwenden Sie sie für eine Reihe mit stetiger Aufwärts- oder Abwärtsdrift und ohne Saisonmuster, etwa kumulativen Verschleiß, monatlich wachsende Nachfrage oder einen langsam driftenden Prozessmittelwert. Für Daten mit Saison verwenden Sie Winters' Method oder Decomposition; im Beispiel mit saisonalen Umsätzen hatte das Holt-Verfahren einen MAPE von 8.3% gegenüber 4.2% bei Winters' Method.
Was bewirken die Gewichte Alpha und Gamma?
Alpha ist das Niveaugewicht: Ein größeres Alpha lässt das Niveau den jüngsten Werten enger folgen. Gamma ist das Trendgewicht: Ein größeres Gamma lässt den Trend sich schneller ändern. Vorgegebene Gewichte reichen von 0.0001 bis 1. Bleiben beide leer, werden optimale Gewichte aus einer ARIMA(0,2,2)-Anpassung verwendet, die außerhalb von 0 bis 1 liegen können.
Warum weiten sich die Prognosegrenzen beim Holt-Verfahren?
Die Grenzen sind die Prognose plus oder minus z x dₘ x MAD, wobei z das Quantil der Normalverteilung für das Konfidenzniveau, MAD die mittlere absolute Abweichung der angepassten Werte und dₘ ein Faktor ist, der mit der Anzahl der Perioden im Voraus wächst. Das Band weitet sich daher weiter in die Zukunft hinein.
Sollten Sie den optimalen Glättungsgewichten vertrauen?
Optimale Gewichte erfordern eine Plausibilitätsprüfung. Im Beispiel betrugen die optimalen Gewichte alpha 1.42 und gamma 0.0001; die Anpassung änderte sich kaum, aber die Prognosen stiegen für Dezember 2025 auf 3,301, weil das Niveau auf die Spitze im Dezember 2024 überreagierte. Die saisonalen Schwankungen hatten die Gewichte aus dem Gleichgewicht gebracht.