
MEWMA-Karte (multivariate EWMA)
Die MEWMA-Karte überwacht zwei oder mehr korrelierte Variablen gleichzeitig, indem sie sie gemeinsam mit einem Gewicht lambda (Standard 0.1) glättet. Nutzen Sie sie, um kleine, anhaltende multivariate Driften zu erfassen, auf die eine Hotelling-T²-Karte langsamer reagiert. Mittelwertvektor und Kovarianz der Ausgangsbasis können aus einem stabilen Zeitraum stammen. Dargestellt wird eine geglättete T²-Statistik gegen eine Chi-Quadrat-UCL mit alpha 0.0027.
Zuletzt geprüft
Kernaussage
Eine MEWMA-Karte ist eine multivariate EWMA-Regelkarte, die zwei oder mehr korrelierte Variablen gemeinsam glättet und so kleine, anhaltende Verschiebungen des Gesamtprozesses empfindlicher erkennt als eine Hotelling-T²-Karte.
Auf dieser Seite
Zweck
Eine MEWMA-Karte (Multivariate Exponentially Weighted Moving Average, multivariater exponentiell gewichteter gleitender Mittelwert) ist das multivariate Gegenstück zur univariaten EWMA-Karte der Anwendung und das Gegenstück zur Hotelling-T²-Karte für kleine, anhaltende Verschiebungen: Während eine T²-Karte auf jede neue Beobachtung unabhängig reagiert, glättet eine MEWMA-Karte mehrere korrelierte Variablen gemeinsam über die Beobachtungen hinweg. Dadurch ist sie deutlich empfindlicher für eine kleine, aber anhaltende Drift des Gesamtprozesses (z. B. einen langsam verschmutzenden Katalysator, der zwei zusammenhängende Qualitätsmerkmale gemeinsam beeinflusst) als eine ungeglättete T²-Karte.
Wichtige Funktionen
- Glättet zwei oder mehr korrelierte Variablen gemeinsam mit einer einzigen, einstellbaren Gewichtungskonstante (lambda).
- Erkennt kleine, anhaltende multivariate Verschiebungen deutlich schneller als die ungeglättete Hotelling-T²-Karte, auf Kosten einer etwas langsameren Reaktion auf eine einzelne große, isolierte Verschiebung.
- Einstellbares alpha (Fehlalarmrate), standardmäßig gemäß der anwendungsweiten Konvention 0.0027.
- Ein- bzw. Ausschluss von Zeilen und eine separate Auswahl „estimate observations to estimate parameters“, um Mittelwertvektor und Kovarianzmatrix auf einen bekanntermaßen stabilen Zeitraum zu beziehen.
Statistische Methoden
Sei x_i der Vektor der ausgewählten Variablen bei Beobachtung i und x̄ der geschätzte Mittelwertvektor im beherrschten Zustand (geschätzt aus allen Zeilen oder aus einer angegebenen Teilmenge als Ausgangsbasis). Der MEWMA-Glättungsvektor wird rekursiv über alle Beobachtungen in ihrer Reihenfolge aktualisiert: Z_i = λ·(x_i − x̄) + (1 − λ)·Z_{i−1}, mit Z_0 = 0, wobei λ (das Feld Weight) die Glättungskonstante ist, 0 < λ ≤ 1. Kleinere λ-Werte (z. B. der Standardwert 0.1) beziehen mehr frühere Beobachtungen in jeden geglätteten Punkt ein und machen die Karte empfindlicher für kleine, anhaltende Verschiebungen; größere λ-Werte gewichten die jüngsten Beobachtungen stärker, sodass sich die Karte zunehmend wie eine ungeglättete Hotelling-T²-Karte verhält.
Da die Kovarianz des Glättungsvektors selbst mit zunehmender Zahl der Beobachtungen kleiner wird, wird statt einer festen Kovarianz die exakte zeitabhängige Kovarianz verwendet: Σ_Zi = [λ/(2−λ)]·[1 − (1−λ)^(2i)]·Σ, wobei Σ die Stichproben-Kovarianzmatrix der Variablen ist (das Standardergebnis in geschlossener Form für MEWMA, Lowry, Woodall, Champ & Rigdon, 1992). Die dargestellte Statistik ist dann T²_i = Z_i′ Σ_Zi⁻¹ Z_i.
Die obere Eingriffsgrenze verwendet die übliche Chi-Quadrat-Approximation, die gängige praktische Wahl, wenn keine ARL-optimierten simulierten Tabellen vorliegen: UCL = chi2.ppf(1 − alpha, p), mit dem Standardwert alpha = 0.0027. Wie bei der Hotelling-T²-Karte wird nur Regel 1 (ein Punkt oberhalb der UCL) ausgewertet, da es sich um eine einseitige, nicht normalverteilte Abstandsstatistik handelt.
Eingabefelder und Optionen
Feld | Beschreibung |
Variables | Erforderlich. Wählen Sie 2 oder mehr korrelierte Variablen aus, die an jeder Beobachtung gemessen werden. |
Weight (lambda) | Glättungskonstante, 0 < lambda ≤ 1. Standard 0.1. Kleinere Werte erkennen kleine, anhaltende Verschiebungen schneller; größere Werte reagieren eher wie eine ungeglättete T²-Karte. |
Alpha (false alarm rate) | Standard 0.0027, entsprechend der üblichen Fehlalarmrate einer 3-Sigma-Grenze. |
X scale | Optionale eigene Beschriftung der Beobachtungsachse. |
Include or Exclude / Specify which rows / Row numbers | Legt fest, welche Zeilen dargestellt werden. |
Specify observations to estimate parameters (mean vector & covariance matrix) / Observations | Beschränkt optional, welche Zeilen zur Schätzung von Mittelwertvektor und Kovarianzmatrix der Ausgangsbasis verwendet werden; dargestellt werden weiterhin alle Zeilen. |
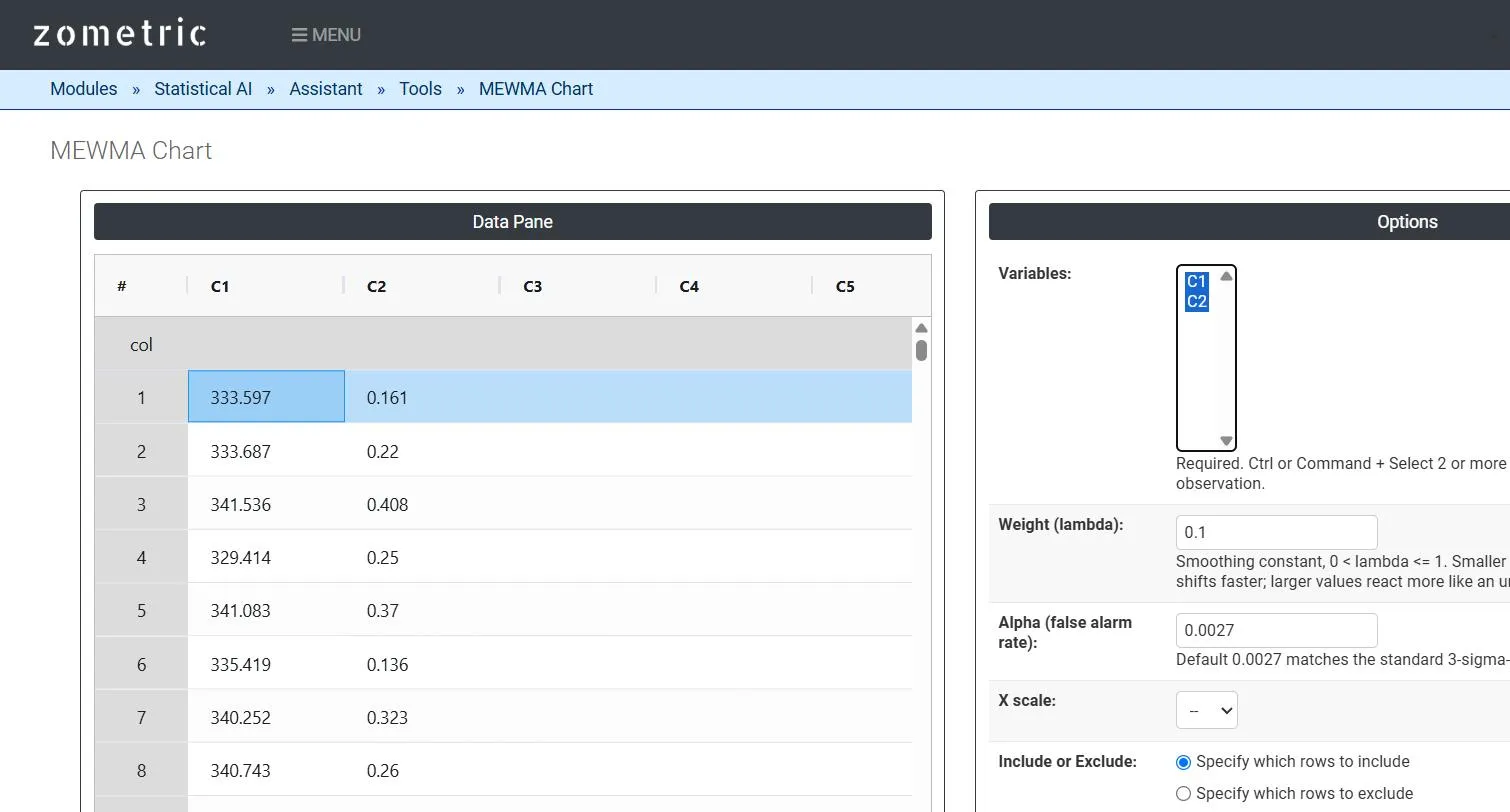
Abbildung 1 — 25 gepaarte Chargenmesswerte für Viskosität und Monomer-% in C1–C2 eingefügt, beide als Variables ausgewählt, Weight (lambda) = 0.1.
Beschreibung der Ausgaben
- MEWMA Chart plot — die geglättete MEWMA-T²-Statistik für jede Beobachtung in zeitlicher Reihenfolge, mit UCL und (nahe null liegender) LCL.
- Summary table — die verwendeten Variablen, p (Anzahl der Variablen), m (zur Parameterschätzung verwendete Beobachtungen), Weight (lambda), Alpha und UCL.
- Nelson's Rules / Potential Special Cause Points — welche Punkte (falls vorhanden) die Eingriffsgrenze überschritten haben.
- PDF-Export über Download as PDF.
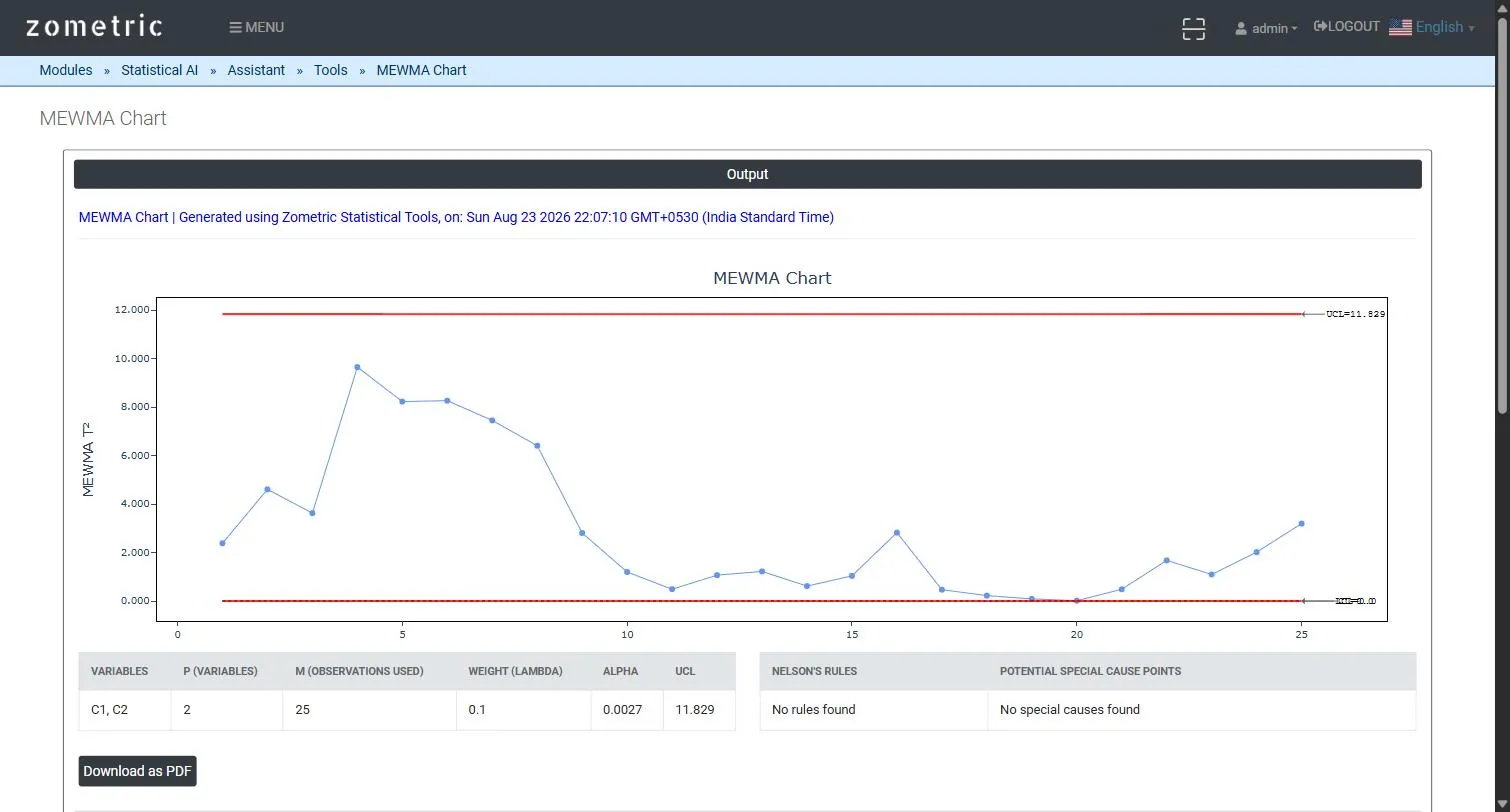
Abbildung 2 — Ausgabe der MEWMA-Karte: die geglättete MEWMA-T²-Statistik je Charge mit UCL und die Übersichtstabelle mit Variables/p/m/Weight/Alpha/UCL.
Beispiel
Die Produktqualität eines Batch-Reaktors hängt gemeinsam von der Endviskosität (C1, cP) und dem Restmonomergehalt in % (C2) ab, die gemeinsam driften, während ein Katalysator über 25 aufeinanderfolgende Chargen langsam verschmutzt. Mit Weight (lambda) = 0.1 und Alpha = 0.0027 steigt die geglättete MEWMA-T²-Statistik von Charge 1 bis etwa Charge 4–5 stetig an (auf ≈ 9.7 bei einer UCL von ≈ 11.8), während sich die eingebaute langsame Drift in der geglätteten Statistik aufsummiert, und fällt dann wieder ab. Genau diese Art kleiner, anhaltender, gemeinsam korrelierter Verschiebung soll eine MEWMA-Karte früher sichtbar machen, als es eine ungeglättete T²-Karte könnte.
Häufig gestellte Fragen
Was ist eine MEWMA-Karte?
Eine MEWMA-Karte (Multivariate Exponentially Weighted Moving Average) ist das multivariate Gegenstück zur EWMA-Karte. Sie glättet zwei oder mehr korrelierte Variablen gemeinsam über die Beobachtungen hinweg und stellt eine T²-Statistik des geglätteten Vektors dar. Dadurch ist sie empfindlicher für eine kleine, aber anhaltende Drift des Gesamtprozesses als eine ungeglättete Hotelling-T²-Karte.
Wann sollte man statt einer Hotelling-T²-Karte eine MEWMA-Karte verwenden?
Verwenden Sie eine MEWMA-Karte, wenn es um eine kleine, anhaltende Verschiebung geht, die mehrere korrelierte Variablen gemeinsam betrifft, etwa einen langsam verschmutzenden Katalysator, der zwei Qualitätsmerkmale verändert. Die MEWMA-Karte erkennt solche Verschiebungen deutlich schneller als die Hotelling-T²-Karte, auf Kosten einer etwas langsameren Reaktion auf eine einzelne große, isolierte Verschiebung.
Wie wählt man das Gewicht lambda für eine MEWMA-Karte?
Lambda ist die Glättungskonstante, mit 0 < lambda <= 1 und dem Standardwert 0.1. Kleinere Werte beziehen mehr frühere Beobachtungen in jeden geglätteten Punkt ein und machen die Karte empfindlicher für kleine, anhaltende Verschiebungen. Größere Werte gewichten die jüngsten Beobachtungen stärker, sodass sich die Karte zunehmend wie eine ungeglättete Hotelling-T²-Karte verhält.
Wie wird die obere Eingriffsgrenze einer MEWMA-Karte berechnet?
Die obere Eingriffsgrenze verwendet die Chi-Quadrat-Approximation: UCL = chi2.ppf(1 - alpha, p), wobei p die Anzahl der Variablen ist und alpha standardmäßig 0.0027 beträgt, die Fehlalarmrate einer 3-Sigma-Grenze. Ausgewertet wird nur Regel 1, ein Punkt oberhalb der UCL, da die dargestellte Statistik ein einseitiges, nicht normalverteiltes Abstandsmaß ist.