
Gleitender Durchschnitt (Moving Average)
Der gleitende Durchschnitt ersetzt jeden Wert einer Zeitreihe durch den Mittelwert der letzten L Perioden, um das zugrunde liegende Niveau oder den Trend sichtbar zu machen. Setzen Sie L auf einen vollen Saisonzyklus, etwa 12 bei Monatsdaten, um die Saison herauszurechnen. Die Reihe braucht mehr als L Werte ohne Lücken. Die Ausgabe enthält das geglättete Diagramm, Anpassungswerte mit MAPE, MAD und MSD sowie flache Prognosen mit Prognosegrenzen.
Zuletzt geprüft
Kernaussage
Der gleitende Durchschnitt glättet eine Zeitreihe, indem er jeden Wert durch den Mittelwert der letzten Perioden ersetzt. So treten kurzfristiges Rauschen oder eine wiederkehrende Saison zurück und das Niveau oder der Trend wird sichtbar.
Auf dieser Seite
Zweck
Der gleitende Durchschnitt glättet eine Zeitreihe, indem er jeden Wert durch den Mittelwert der letzten Perioden ersetzt, sodass kurzfristiges Rauschen oder eine wiederkehrende Saison zurücktreten und das zugrunde liegende Niveau oder der Trend sichtbar wird. Verwenden Sie ihn, um zu sehen, wohin sich eine Reihe entwickelt, zum Beispiel Monatsumsätze, wöchentlicher Ausschuss oder Tagesausstoß, bevor Sie ein Prognosemodell wählen. Setzen Sie die Länge auf einen vollen Saisonzyklus (12 bei Monatsdaten mit jährlicher Saison), dann hebt sich die Saison heraus. Er liefert außerdem Anpassungswerte für einen Schritt voraus mit Genauigkeitsmaßen und einfache flache Prognosen; für die Prognose einer Reihe mit Trend oder Saison sind jedoch die doppelte exponentielle Glättung (Double Exponential Smoothing), die Winters-Methode (Winters' Method) oder die Zerlegung (Decomposition) die bessere Wahl.
Wichtigste Funktionen
- Gleitende Durchschnitte beliebiger Länge ab 2 Perioden.
- Zentrierte gleitende Durchschnitte, die in der Mitte ihres Fensters stehen und so mit den Daten übereinstimmen; bei geraden Längen wird der 2×L-Durchschnitt verwendet.
- Anpassungswerte (der Durchschnitt der vorangehenden L Perioden) mit den Genauigkeitsmaßen MAPE, MAD und MSD.
- Prognosen mit Prognosegrenzen bei einem gewählten Konfidenzniveau (Standard 95 %), ab dem Ende der Reihe oder ab einer früheren Zeile, um die Methode an bekannten Daten zu testen.
- Diagramm der Daten, Anpassungswerte, des gleitenden Durchschnitts und der Prognosen; optional Ergebnistabelle und Vier-in-einem-Residuendiagramme.
Statistische Methoden
Für eine Länge L ist der gleitende Durchschnitt in Periode t MAₜ = (yₜ + yₜ₋₁ + … + yₜ₋L₊₁) / L, der Mittelwert der L Werte, die bei t enden; die ersten L − 1 Perioden haben keinen. Ist Center the moving averages angehakt, wird jeder Durchschnitt in die Mitte seines Fensters verschoben: Bei ungeradem L ist er der Mittelwert der (L − 1)/2 Werte auf jeder Seite von t; bei geradem L, das keine mittlere Periode hat, verwendet das Werkzeug den 2×L-gleitenden Durchschnitt mit den Gewichten 1/(2L) für die beiden Endwerte und 1/L für die L − 1 Werte dazwischen. Die ersten und letzten L/2 Perioden (abgerundet) haben dann keinen zentrierten Durchschnitt. Die Zentrierung ändert nur die Spalte des gleitenden Durchschnitts und die gepunktete Linie im Diagramm.
Der Anpassungswert für Periode t ist immer der nicht zentrierte gleitende Durchschnitt, der bei Periode t − 1 endet – die Prognose, die Sie eine Periode früher erstellt hätten –, und der Fehler ist yₜ minus dieser Anpassungswert. Die Genauigkeit wird über die Perioden berechnet, die einen Anpassungswert haben: MAPE = Mittelwert von |Fehler / Daten| × 100, MAD = Mittelwert von |Fehler| und MSD = Mittelwert von Fehler². Jede Prognose ist gleich dem letzten nicht zentrierten gleitenden Durchschnitt bis zum Prognoseursprung, die Prognosen sind also flach. Die Prognosegrenzen sind Prognose ± z × √MSD, wobei z das Quantil der Standardnormalverteilung zum Konfidenzniveau ist (1.96 für 95 %), mit gleicher Breite für jede vorausgesagte Periode. Die Reihe braucht mehr als L Werte ohne Lücken.
Eingabefelder & Optionen
Feld | Beschreibung |
Variable (Y) | Erforderlich. Die numerische Reihe in zeitlicher Reihenfolge. |
MA length | Anzahl der gemittelten Perioden. Standard 3, mindestens 2. Verwenden Sie die Saisonlänge (z. B. 12 bei Monatsdaten), um eine Saison zu entfernen. |
Center the moving averages | Standardmäßig nicht angehakt. Setzt jeden Durchschnitt auf die mittlere Periode statt an das hintere Ende seines Fensters. |
Number of forecasts | Standard 0 (keine), bis 1000. |
Confidence level (%) for forecast interval | Standard 95, 1 bis 99.99. Aktiv, wenn Prognosen angefordert werden. Niveau der Prognosegrenzen. |
Forecast origin (row) | Optional, aktiv, wenn Prognosen angefordert werden. Die Prognosen beginnen nach dieser Zeile und verwenden die Daten bis dahin; leer = Ende der Reihe. Muss mindestens der MA length entsprechen. |
Results to display | Summary table (Standard) oder Summary table and results table. |
Residual plots (four in one) | Standardmäßig nicht angehakt. Normalverteilungs-Wahrscheinlichkeitsnetz, Residuen gegen Anpassungswerte, Histogramm und Residuen gegen Reihenfolge. |
Title | Titel der Ausgabe. Standard: Moving Average. |
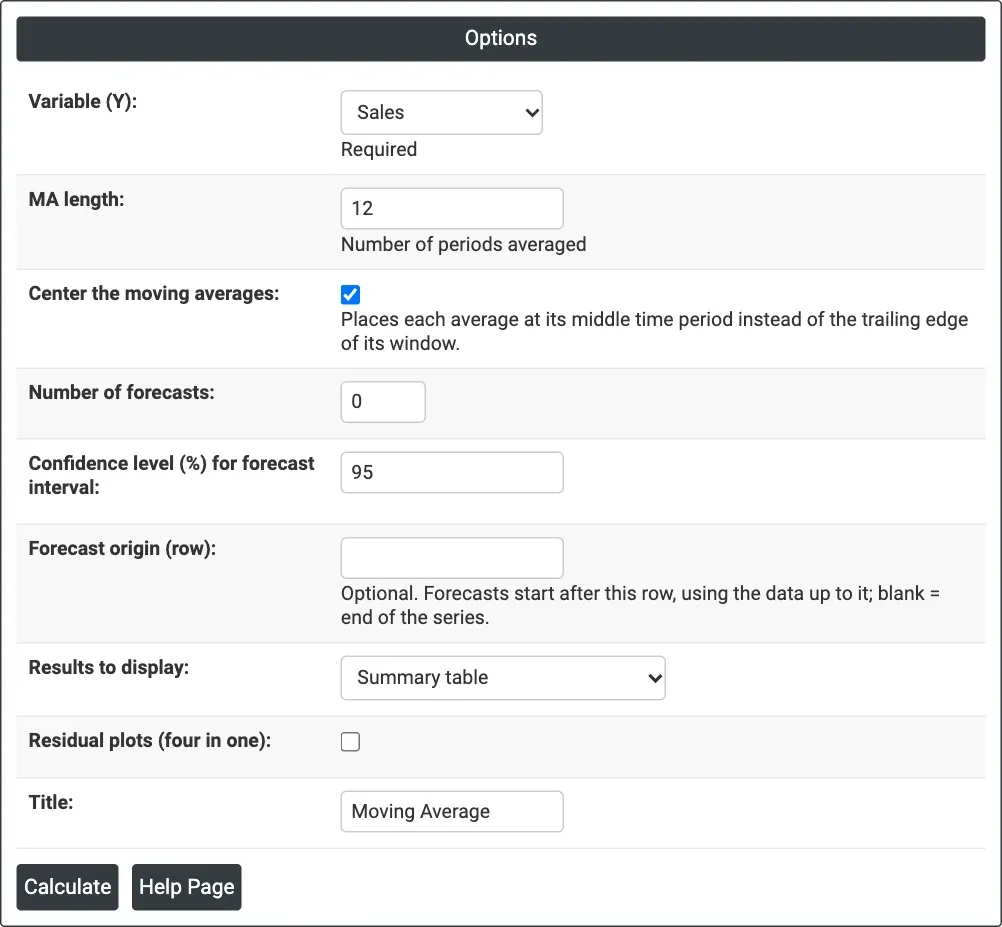
Abbildung 1 – Monatlicher Absatz (Sales) mit zentriertem 12-Monats-Durchschnitt und ohne Prognosen.
Beschreibung der Ausgabe
- Moving Average (Diagramm) – tatsächliche Daten, Anpassungswerte, der gleitende Durchschnitt (gepunktet) und gegebenenfalls Prognosen mit ihren Grenzen, mit MAPE, MAD und MSD unter dem Titel.
- Method – Datenspalte, Länge der Reihe, Länge des gleitenden Durchschnitts sowie, falls zutreffend, Centered = Yes oder der Prognoseursprung.
- Accuracy Measures – MAPE, MAD und MSD der Anpassungswerte.
- Forecasts – Periode, Prognose, untere und obere Grenze, wenn Prognosen angefordert werden.
- Results – falls gewählt: Period, Daten, MA, Predict und Error für jede Periode (* wo kein Wert vorliegt).
- Residual Plots – wenn angehakt.
- PDF-Export über Download.
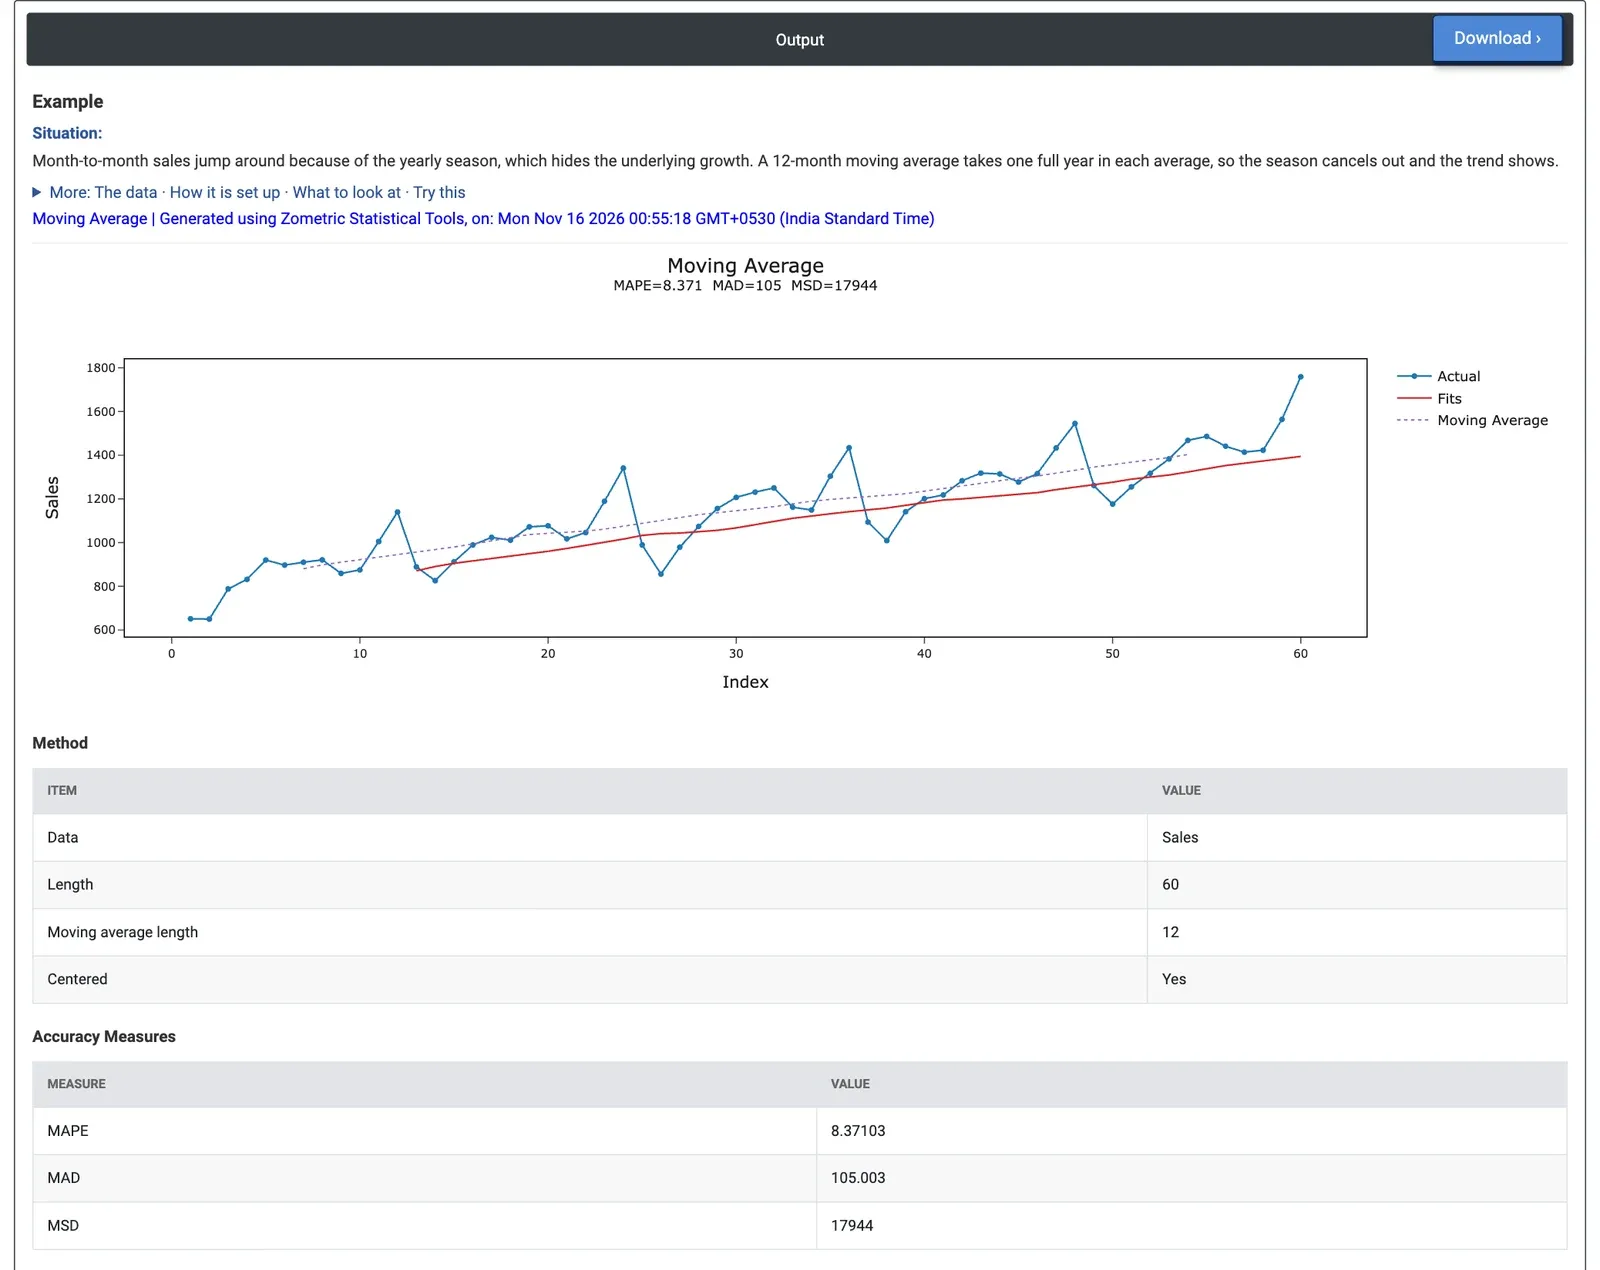
Abbildung 2 – Der zentrierte 12-Monats-Durchschnitt steigt stetig von 881 auf 1,403, ohne verbleibende saisonale Spitzen; MAPE 8.37 %, MAD 105.
Beispiel
Ein Distributor für Unterhaltungselektronik hat 60 Monate Absatzzahlen (Stück), Januar 2020 bis Dezember 2024. Der Absatz erreicht jeden Dezember eine Spitze und fällt jeden Februar ab, was verdeckt, wie schnell das Geschäft wächst. Der Vertriebsanalyst wählt Variable (Y) = Sales, setzt MA length = 12, damit jeder Durchschnitt genau ein Jahr abdeckt, und hakt Center the moving averages an, damit jeder Durchschnitt in der Mitte seines Jahres steht.
Die gepunktete Linie des gleitenden Durchschnitts zeigt keine Dezemberspitzen und Februartiefs mehr: Sie steigt stetig von 881 Stück (Juli 2020, der erste Monat mit einem vollen Jahr darum herum) auf 1,403 Stück (Juni 2024, der letzte), etwa 11 Stück pro Monat. Die ersten und letzten sechs Monate haben keinen zentrierten Durchschnitt. Das ist das Wachstum, das der Analyst sehen wollte, frei von der Saison. Als Prognose für den nächsten Monat taugt der 12-Monats-Durchschnitt wenig: Die Anpassungswerte hinken dem Wachstum hinterher und verfehlen jede Spitze, mit MAPE 8.37 %, MAD 105 Stück und MSD 17,944. Mit MA length = 3 folgt die Linie wieder der Saison, und MAPE steigt auf 9.85 %.
Wird Center the moving averages abgewählt und Number of forecasts = 12 gesetzt, ergeben sich 1,412.25 Stück für jeden Monat des Jahres 2025, der Durchschnitt des Absatzes 2024, mit 95-%-Grenzen von 1,149.7 bis 1,674.8. Diese Prognosen enthalten weder das Wachstum noch die Saison; daher verwendet der Analyst den gleitenden Durchschnitt, um dem Management den Trend zu zeigen, und für die Planung 2025 eine saisonale Methode wie die Winters-Methode oder die Zerlegung.
Häufig gestellte Fragen
Was ist ein gleitender Durchschnitt in der Zeitreihenanalyse?
Ein gleitender Durchschnitt ersetzt jeden Wert durch den Mittelwert der L Werte, die in dieser Periode enden, sodass kurzfristiges Rauschen oder eine wiederkehrende Saison zurücktreten und das zugrunde liegende Niveau oder der Trend sichtbar wird. Er dient dazu, die Entwicklung einer Reihe wie Monatsumsatz, wöchentlicher Ausschuss oder Tagesausstoß zu erkennen, bevor ein Prognosemodell gewählt wird.
Welche Länge sollte der gleitende Durchschnitt haben?
Die Länge L ist die Anzahl der gemittelten Perioden, mindestens 2, Standard 3. Um ein saisonales Muster zu entfernen, setzen Sie die Länge auf einen vollen Saisonzyklus, zum Beispiel 12 bei Monatsdaten mit jährlicher Saison, damit sich die Saison heraushebt. Kürzere Längen folgen den Daten – und einer etwaigen Saison – enger.
Was ist ein zentrierter gleitender Durchschnitt?
Ein zentrierter gleitender Durchschnitt steht in der Mitte seines Fensters und stimmt so mit den Daten überein. Bei ungerader Länge mittelt er die (L - 1)/2 Werte auf jeder Seite der Periode. Bei gerader Länge, die keine mittlere Periode hat, wird der 2xL-gleitende Durchschnitt verwendet. Die ersten und letzten L/2 Perioden haben dann keinen zentrierten Durchschnitt.
Eignet sich ein gleitender Durchschnitt für Prognosen?
Prognosen mit dem gleitenden Durchschnitt sind flach: Jede Prognose ist gleich dem letzten nicht zentrierten gleitenden Durchschnitt, mit Prognosegrenzen von Prognose plus oder minus z mal der Wurzel aus MSD. Sie enthalten weder Trend noch Saison; für eine Reihe mit Trend oder Saison sind daher die doppelte exponentielle Glättung, die Winters-Methode oder die Zerlegung die bessere Wahl.