
Partielle Autokorrelationsfunktion (PACF)
Die PACF zeigt, welche Lags einer Zeitreihe eigene Information enthalten, nachdem kürzere Lags berücksichtigt sind. Verwenden Sie sie zusammen mit der ACF, um die autoregressive Ordnung eines ARIMA-Modells zu wählen, und auf Residuen, um verbliebene Muster zu prüfen. Die Reihe muss in zeitlicher Reihenfolge und ohne Lücken vorliegen. Die Ausgabe ist ein Korrelogramm mit Signifikanzgrenzen und eine Tabelle der PACF-Werte und T-Statistiken.
Zuletzt geprüft
Kernaussage
Die partielle Autokorrelationsfunktion (PACF) misst die Korrelation einer Reihe mit sich selbst k Perioden zuvor nach Herausrechnen kürzerer Lags; zusammen mit der ACF dient sie zur Wahl der AR-Ordnung eines ARIMA-Modells.
Auf dieser Seite
Zweck
Die partielle Autokorrelationsfunktion (PACF) misst die Korrelation einer Reihe mit sich selbst k Perioden zuvor, nachdem der Einfluss der kürzeren Lags 1 … k − 1 herausgerechnet wurde. Während die gewöhnliche Autokorrelation (ACF) bei starker Nachwirkung jeden Lag als zusammenhängend zeigt, zeigt die PACF, welche Lags eigene Information enthalten. Verwenden Sie sie zusammen mit der ACF, um die autoregressive (AR-)Ordnung eines ARIMA-Modells zu wählen, und auf Modellresiduen, um ein verbliebenes Muster zu prüfen.
Wichtigste Funktionen
- Partielle Autokorrelation bei jedem Lag von 1 bis zur gewählten Anzahl der Lags oder bis zu einem von der Länge der Reihe abhängigen Standardwert.
- Korrelogramm (Balkendiagramm) mit gestrichelten Signifikanzgrenzen bei etwa ±2/√n.
- T-Statistik für jeden Lag in einer Tabelle neben den PACF-Werten.
- Funktioniert mit jeder numerischen Spalte in zeitlicher Reihenfolge; die Reihe darf keine Lücken haben.
Statistische Methoden
Das Werkzeug berechnet zuerst die Stichproben-Autokorrelationen r₁ … rₘ und dann die partiellen Autokorrelationen φₖₖ mit der Durbin-Levinson-Rekursion: φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ), mit φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ. φₖₖ ist gleich dem letzten Koeffizienten eines an die Autokorrelationen angepassten AR(k)-Modells und damit der Teil der Korrelation bei Lag k, der nicht durch die Lags 1 bis k − 1 erklärt wird.
Bei einer Zufallsreihe hat die PACF bei jedem Lag einen Standardfehler von etwa 1/√n. Die Spalte T ist φₖₖ·√n, und die Signifikanzgrenzen sind ± t₀.₉₇₅,ₙ₋₁ / √n, bei jedem Lag gleich. Ein Balken außerhalb der Grenzen ist auf dem 5-%-Niveau wahrscheinlich kein Zufall. Ist Number of lags leer, verwendet das Werkzeug n/4 Lags (√n + 45 bei n > 240), höchstens jedoch n − 1.
So lesen Sie das Muster: Eine PACF, die nach Lag p abbricht (große Balken bei den Lags 1 … p, danach kleine), während die ACF allmählich abklingt, spricht für ein AR(p)-Modell. Spitzen bei und um den saisonalen Lag (12 bei Monatsdaten) sprechen für einen saisonalen Term. Eine PACF, die allmählich abklingt, während die ACF abbricht, spricht stattdessen für ein Moving-Average-Modell (MA-Modell).
Eingabefelder & Optionen
Feld | Beschreibung |
Variable | Erforderlich. Die numerische Spalte mit der Reihe in zeitlicher Reihenfolge. |
Number of lags | Optional, 1 bis 1000. Der höchste angezeigte Lag. Leer bedeutet n/4 (√n + 45 bei n > 240). Wählen Sie bei saisonalen Daten mindestens zwei volle Saisons, z. B. 24 bei Monatsdaten. |
Title | Im Diagramm angezeigter Titel. Standard: Partial Autocorrelation Function. |
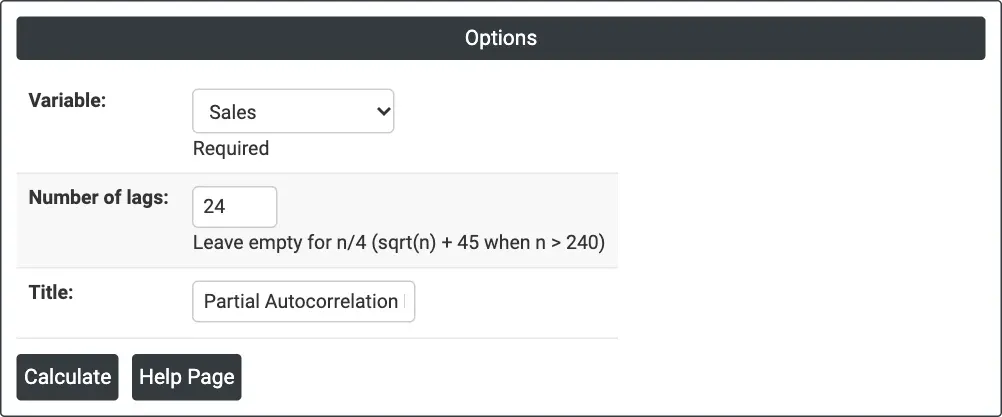
Abbildung 1 – Partielle Autokorrelation des monatlichen Absatzes (Sales) für 24 Lags.
Beschreibung der Ausgabe
- Partial Autocorrelation Function (Diagramm) – ein Balken für jeden Lag mit den gestrichelten Signifikanzgrenzen.
- Partial Autocorrelation Function: <variable> (Tabelle) – Lag, PACF und T für jeden Lag.
- PDF-Export über Download.
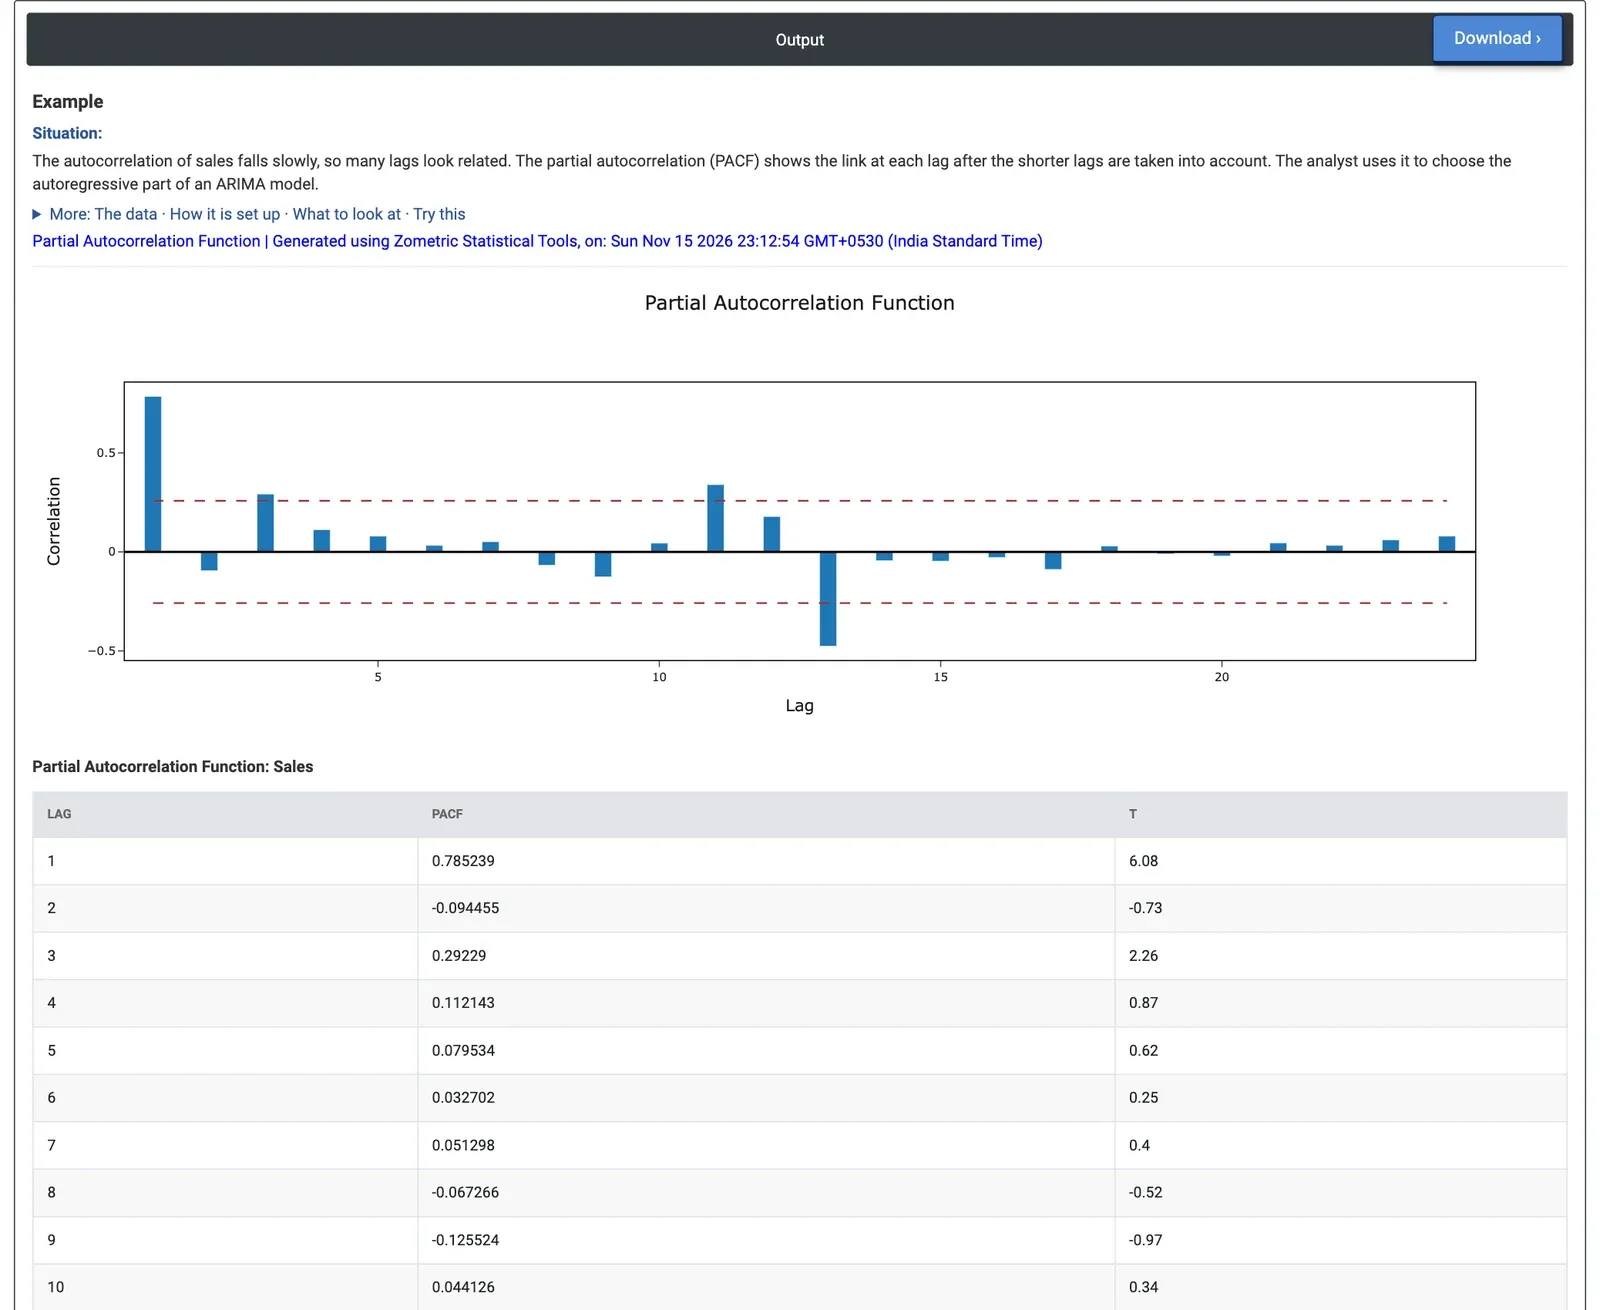
Abbildung 2 – PACF des monatlichen Absatzes: eine große Spitze bei Lag 1 (0.79) und Spitzen bei den Lags 11 und 13 um die jährliche Saison.
Beispiel
Ein Distributor für Unterhaltungselektronik hat 60 Monate Absatzzahlen (Stück), Januar 2020 bis Dezember 2024. Die Autokorrelationen fallen langsam ab, sodass viele Lags zusammenhängend erscheinen. Um den AR-Teil eines ARIMA-Modells zu wählen, führt der Vertriebsanalyst die PACF mit Variable = Sales und Number of lags = 24 aus.
Bei n = 60 liegen die Signifikanzgrenzen bei ±0.26. Lag 1 hat eine einzelne große Spitze von 0.79 (T 6.08): Der Absatz des Vormonats enthält den Großteil der Information über den aktuellen Monat – das Kennzeichen eines AR(1)-Terms. Lag 2 ist klein (−0.09). Lag 3 liegt mit 0.29 (T 2.26) knapp außerhalb der Grenzen, ein schwacher Effekt, der leicht überbewertet wird. Die Lags 11 und 13 heben sich mit 0.34 (T 2.63) und −0.48 (T −3.69) ab; Spitzen um Lag 12 zeigen die jährliche Saison, die eine saisonale Differenz oder ein saisonaler Term besser abbildet als zusätzliche AR-Lags.
Die Entscheidung lautet: ein AR(1)-Term zusammen mit einem saisonalen Teil – das Modell, das auf der ARIMA-Seite verwendet wird (AR 1 mit einer saisonalen 12-Monats-Differenz und einem saisonalen MA-Term). Advertising Spend zeigt dieselbe Mischung: Spitzen bei den Lags 1 (0.62), 11, 12 und 13 (−0.47), also Nachwirkung von Monat zu Monat plus den Jahreskalender.
Häufig gestellte Fragen
Was ist die partielle Autokorrelationsfunktion?
Die partielle Autokorrelationsfunktion (PACF) misst die Korrelation einer Reihe mit sich selbst k Perioden zuvor, nachdem der Einfluss der kürzeren Lags 1 bis k - 1 entfernt wurde. Während die gewöhnliche ACF bei starker Nachwirkung viele Lags als zusammenhängend zeigt, zeigt die PACF, welche Lags eigene Information enthalten.
Was ist der Unterschied zwischen ACF und PACF?
Die ACF gibt die Gesamtkorrelation bei jedem Lag an, sodass bei starker Nachwirkung viele Lags zusammenhängend erscheinen. Die PACF entfernt den Einfluss kürzerer Lags. Eine PACF, die nach Lag p abbricht, während die ACF allmählich abklingt, spricht für ein AR(p)-Modell; eine PACF, die allmählich abklingt, während die ACF abbricht, spricht für ein Moving-Average-Modell.
Wie interpretiert man die Signifikanzgrenzen der PACF?
Die Signifikanzgrenzen liegen bei etwa plus oder minus 2 geteilt durch die Quadratwurzel von n, bei jedem Lag gleich. Ein Balken außerhalb der Grenzen ist auf dem 5-%-Niveau wahrscheinlich kein Zufall. Spitzen bei und um den saisonalen Lag, etwa 12 bei Monatsdaten, sprechen für einen saisonalen Term statt zusätzlicher AR-Lags.
Wie viele Lags sollte man für eine PACF verwenden?
Bleibt Number of lags leer, werden n/4 Lags verwendet bzw. die Quadratwurzel von n plus 45, wenn n über 240 liegt, höchstens jedoch n - 1. Wählen Sie bei saisonalen Daten mindestens zwei volle Saisons, zum Beispiel 24 Lags bei Monatsdaten.