
Winters-Methode (Winters' Method)
Die Winters-Methode glättet eine Zeitreihe mit drei Komponenten: Niveau, Trend und einem Saisonindex je Periode. Verwenden Sie sie für Monats-, Quartals- oder Schichtdaten mit Trend und Saison. Wählen Sie multiplikative oder additive Saisonalität und Gewichte für Niveau, Trend und Saison (standardmäßig je 0.2). Sie benötigt mindestens zwei volle Saisons ohne Lücken. Ausgegeben werden Prognosen mit breiter werdenden Prognosegrenzen sowie MAPE, MAD und MSD.
Zuletzt geprüft
Kernaussage
Die Winters-Methode (Holt-Winters, dreifache exponentielle Glättung) glättet eine Zeitreihe mit Niveau, Trend und Saisonindizes und liefert Prognosen, die mit dem Trend wachsen und das Saisonmuster wiederholen.
Auf dieser Seite
Zweck
Die Winters-Methode (Holt-Winters, dreifache exponentielle Glättung) glättet eine Zeitreihe mit drei laufend aktualisierten Komponenten: einem Niveau, einem Trend und einem Saisonindex für jede Periode der Saison. Ihre Prognosen wachsen mit dem Trend und wiederholen das Saisonmuster. Verwenden Sie sie für Monats-, Quartals- oder Schichtmusterdaten mit Trend und Saison, zum Beispiel zur Prognose von Nachfrage, Energieverbrauch oder Arbeitslast für das kommende Jahr, wenn sich das Muster im Lauf der Zeit nur langsam ändert.
Wichtigste Funktionen
- Multiplikative Methode (die saisonale Schwankung wächst mit dem Niveau) oder additive Methode (die Schwankung bleibt gleich groß).
- Getrennte Gewichte für Niveau (alpha), Trend (gamma) und Saison (delta), standardmäßig je 0.2.
- Startwerte aus den Daten oder von Ihnen eingegebene Werte, einschließlich eines Saisonindex je Periode.
- Prognosen mit Prognosegrenzen, die mit jeder weiteren Periode breiter werden, ab dem Ende der Reihe oder ab einer früheren Zeile, um die Methode an bekannten Daten zu testen.
- Genauigkeitsmaße MAPE, MAD und MSD, ein Diagramm mit Daten, angepassten Werten und Prognosen, eine optionale Ergebnistabelle und Residuendiagramme (vier in einem).
Statistische Methoden
Bei der multiplikativen Methode mit der Saisonlänge p werden die Komponenten in jeder Periode aktualisiert: Niveau Lₜ = α·(yₜ / Sₜ₋ₚ) + (1 − α)·(Lₜ₋₁ + Tₜ₋₁); Trend Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁; Saisonindex Sₜ = δ·(yₜ / Lₜ) + (1 − δ)·Sₜ₋ₚ. Der angepasste Wert für Periode t ist (Lₜ₋₁ + Tₜ₋₁)·Sₜ₋ₚ, und die Prognose m Perioden nach dem Ursprung ist (L + m·T) × der jüngste Index für diese Periode der Saison. Die additive Methode subtrahiert und addiert den Saisonterm, statt zu dividieren und zu multiplizieren.
Startwerte aus den Daten: Anfangsniveau und Anfangstrend sind Achsenabschnitt und Steigung einer Kleinste-Quadrate-Geraden durch die erste Saison. Bei der multiplikativen Methode ist jeder Anfangsindex der Mittelwert dieser Periode über alle Daten geteilt durch den Gesamtmittelwert; bei der additiven Methode ist er der Mittelwert der Residuen dieser Periode aus einer Geraden, die an die gesamte Reihe angepasst wurde. Die Gewichte werden wie eingegeben verwendet (leer zählt als 0.2); sie werden nicht optimiert. Mit Starting values = User-specified geben Sie Anfangsniveau, Anfangstrend und p Saisonindizes ein.
Die Prognosegrenzen sind Prognose ± z × dₘ × MAD, wobei z das Quantil der Normalverteilung für das Konfidenzniveau ist, MAD der mittlere absolute Fehler der angepassten Werte und dₘ mit der Anzahl der Perioden im Voraus m wächst (berechnet aus dem größten der drei Gewichte). Genauigkeit: MAPE = Mittelwert |Fehler / Daten| × 100, MAD = Mittelwert |Fehler|, MSD = Mittelwert Fehler². Die Reihe benötigt mindestens zwei volle Saisons und keine Lücken; die multiplikative Methode erfordert, dass alle Werte größer als null sind.
Eingabefelder und Optionen
Feld | Beschreibung |
Variable (Y) | Erforderlich. Die numerische Reihe in zeitlicher Reihenfolge. |
Seasonal length | Erforderlich, mindestens 2. Perioden je Saison, z. B. 12 bei Monatsdaten mit jährlichem Muster. |
Method type | Multiplicative (Standard) oder Additive. |
First observation is in seasonal period | Standard 1. Die Position der ersten Zeile in der Saison, z. B. 6, wenn die Saison im Januar beginnt und die Daten im Juni beginnen. |
Level weight (alpha) / Trend weight (gamma) / Seasonal weight (delta) | 0.0001 bis 1, standardmäßig je 0.2. Größere Werte lassen die jeweilige Komponente schneller auf neue Daten reagieren. |
Starting values | From the data (Standard) oder User-specified. |
Initial level / Initial trend / Initial seasonal indices | Werden verwendet, wenn Starting values auf User-specified steht; dann sind alle drei erforderlich. Saisonindizes: durch Komma oder Leerzeichen getrennt, einer je Periode der Saison (Anzahl = Seasonal length). |
Number of forecasts | Standard 0 (keine), bis zu 1000. |
Confidence level (%) for forecast interval | Standard 95. Aktiv, wenn Prognosen angefordert werden. |
Forecast origin (row) | Optional, aktiv, wenn Prognosen angefordert werden. Die Prognosen beginnen nach dieser Zeile und verwenden die Daten bis dahin; leer = Ende der Reihe. |
Results to display | Summary table (Standard) oder Summary table and results table. |
Residual plots (four in one) | Standardmäßig deaktiviert. |
Title | Titel der Ausgabe. Standard: Winters' Method. |
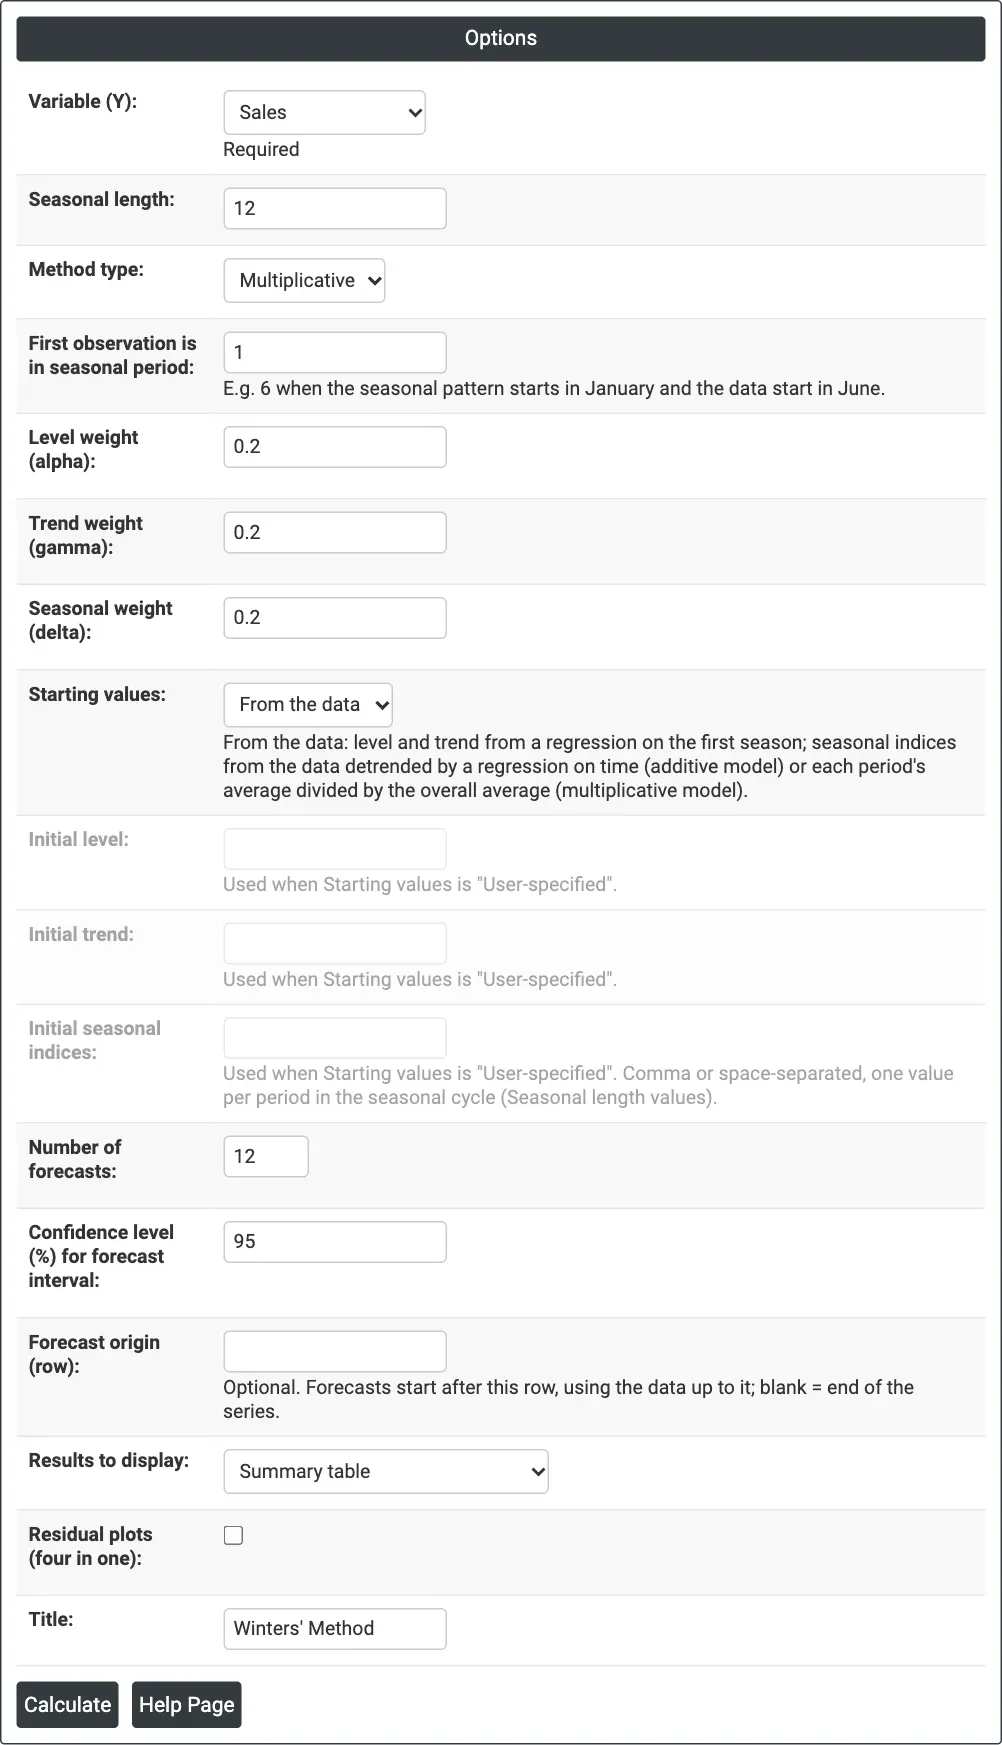
Abbildung 1 – Multiplikative Winters-Methode für die monatlichen Sales, Saisonlänge 12, Gewichte je 0.2 und 12 Prognosen.
Beschreibung der Ausgaben
- Winters' Method (Diagramm): tatsächliche Daten, angepasste Werte, Prognosen und das Prognoseband, mit MAPE, MAD und MSD im Titel und den drei Gewichten über dem Diagramm.
- Method: Modelltyp, Datenspalte und Länge (sowie die erste Saisonperiode und der Prognoseursprung, falls gesetzt).
- Smoothing Constants: α (Niveau), γ (Trend) und δ (Saison).
- Accuracy Measures: MAPE, MAD und MSD.
- Forecasts: Periode, Prognose, untere und obere Grenze.
- Results (falls gewählt): Period, data, Season, Level, Trend, Seasonal, Predict und Error für jede Periode.
- Residual Plots: sofern aktiviert.
- PDF-Export über Download.
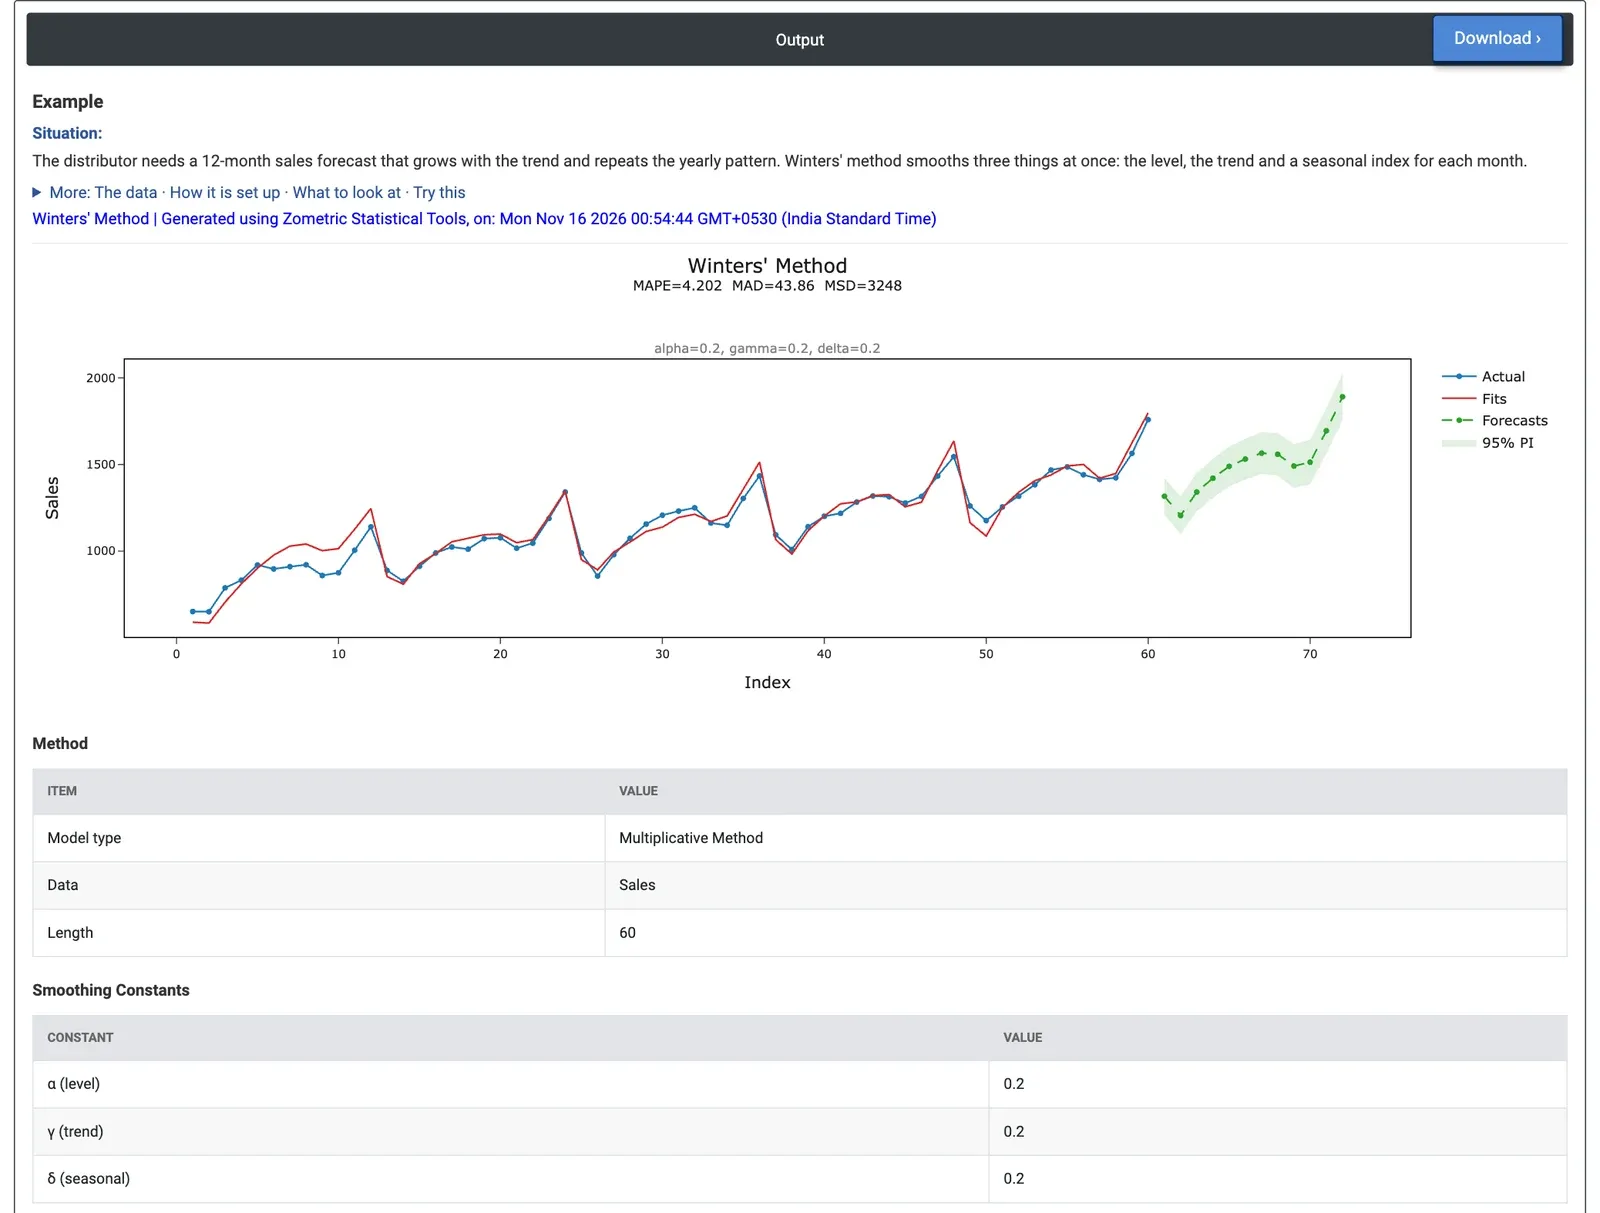
Abbildung 2 – Die Prognosen für 2025 wiederholen die Jahresform auf höherem Niveau, von einem Tiefstwert von 1,205 im Februar bis 1,891 im Dezember.
Beispiel
Ein Distributor für Unterhaltungselektronik benötigt eine 12-Monats-Absatzprognose für 2025, die mit dem Trend wächst und das Jahresmuster aus schwachen ersten Monaten und einer Spitze im Dezember wiederholt. Der Analyst verfügt über 60 Monate verkaufter Stückzahlen (Januar 2020 bis Dezember 2024). Er wählt Variable (Y) = Sales, Seasonal length = 12 und Method type = Multiplicative, belässt die drei Gewichte bei 0.2 und setzt Number of forecasts = 12.
Die Prognosen reichen von 1,317 im Januar 2025 über den Tiefstwert von 1,205 im Februar bis zu 1,891 im Dezember, mit 95%-Grenzen von 1,756 bis 2,026 für Dezember. Die Intervalle werden von etwa ±107 Einheiten im Januar auf ±135 im Dezember breiter. Die MAPE beträgt 4.2% (MAD 43.9 Einheiten), weit besser als bei den Glättungsverfahren ohne Saison (8.3% bis 9.4%). Dezember 2025 mit 1,891 verglichen mit 1,759 im Dezember 2024 entspricht etwa 7.5% Wachstum.
Zum Test der Methode prognostiziert Forecast origin (row) = 48 das Jahr 2024 aus den Daten bis Dezember 2023. Elf der zwölf tatsächlichen Monate liegen innerhalb der 95%-Grenzen (Februar 2024 liegt mit 1,176 eine Einheit über seiner oberen Grenze), und die Prognosen weichen im Mittel um 4.9% ab; allerdings wird jeder Monat zu niedrig prognostiziert, weil das Wachstum 2024 zugenommen hat. Mit Method type = Additive sinkt die MAPE auf 3.7%; eine feste Anzahl von Einheiten je Monat passt also etwas besser zu dieser Saison als ein Prozentsatz. Gewichte von 0.4, 0.1 und 0.3 ergeben 3.8%, nicht besser als die Standardwerte.
Häufig gestellte Fragen
Wann sollten Sie die Winters-Methode verwenden?
Verwenden Sie die Winters-Methode für Monats-, Quartals- oder Schichtmusterdaten, die sowohl einen Trend als auch eine Saison aufweisen, zum Beispiel zur Prognose von Nachfrage, Energieverbrauch oder Arbeitslast für das kommende Jahr, wenn sich das Muster im Lauf der Zeit nur langsam ändert. Für eine Reihe ohne Trend und Saison ist die einfache exponentielle Glättung die einfachere Wahl.
Was ist der Unterschied zwischen der multiplikativen und der additiven Winters-Methode?
Bei der multiplikativen Methode wächst die saisonale Schwankung mit dem Niveau, die Saison wird also als Prozentsatz angewendet; alle Werte müssen größer als null sein. Bei der additiven Methode bleibt die Schwankung gleich groß, eine feste Anzahl von Einheiten, und der Saisonterm wird addiert und subtrahiert, statt multipliziert und dividiert.
Wie viele Daten benötigt die Winters-Methode?
Die Reihe benötigt mindestens zwei volle Saisons und keine Lücken, zum Beispiel mindestens 24 Monate bei Monatsdaten mit jährlichem Muster. Startwerte aus den Daten verwenden für Anfangsniveau und Anfangstrend eine Kleinste-Quadrate-Gerade durch die erste Saison.
Wie werden die Glättungsgewichte gewählt?
Die Gewichte für Niveau (alpha), Trend (gamma) und Saison (delta) reichen von 0.0001 bis 1, standardmäßig je 0.2. Größere Werte lassen die jeweilige Komponente schneller auf neue Daten reagieren. Die Gewichte werden wie eingegeben verwendet und nicht optimiert; vergleichen Sie daher Genauigkeitsmaße wie die MAPE, wenn Sie Alternativen ausprobieren.