
차분(Differences)
시차 k에서 각 차분은 해당 값에서 k행 앞의 값을 뺀 것이며, 처음 k개 행에는 차분이 없습니다. 시차 1은 직선 추세를 제거하고, 계절 길이와 같은 시차는 안정적인 계절 패턴을 제거합니다. 성장이 일정한지 확인하거나 자기상관 분석이나 ARIMA 전에 시계열을 정상 시계열로 만들 때 사용합니다. 출력은 그래프와 표입니다.
최종 검토
핵심 요점
Differences는 시계열에서 각 값에서 정해진 시차 이전의 값을 뺀 기간 간 변화를 계산하여, 추세(시차 1)나 계절 패턴(시차가 계절 길이와 같음)을 제거합니다.
목적
Differences는 시계열에서 기간 간 변화를 계산합니다. 각 값에서 정해진 행 수(시차) 이전의 값을 뺍니다. 시차 1은 기간 간 변화를 구하며 추세를 제거합니다. 계절 길이와 같은 시차(월별 데이터는 12, 분기별 데이터는 4)는 각 기간을 한 계절 이전의 같은 기간과 비교하여 계절 패턴을 제거합니다. 성장이 일정한지 확인하거나, 자기상관을 확인하거나 ARIMA 모형을 적합시키기 전에 시계열을 정상 시계열로 만들 때 사용합니다.
주요 기능
- 1부터 365까지 임의의 시차로 차분을 계산합니다.
- 차분된 시계열을 행 번호에 대해 0선과 함께 그린 그림.
- 모든 행의 행 번호, 원래 값, 차분을 보여 주는 표. 이전 값이 없는 행은 *로 표시됩니다.
- 결측 위치를 그대로 유지합니다. 결측값이 있으면 이후 행을 당기지 않고 해당 차분만 결측이 됩니다.
통계적 방법
시계열 y₁ … yₙ과 시차 k에 대해, 행 t의 차분은 t = k + 1 … n에서 dₜ = yₜ − yₜ₋ₖ입니다. 처음 k개 행에는 이전 값이 없으므로 *로 표시됩니다. 시계열 어디에든 결측값이 있으면 해당 행과 k행 뒤의 행에서 차분이 결측이 됩니다. 시계열에는 k개보다 많은 값이 필요합니다.
1차 차분(k = 1)은 직선 추세를 제거합니다. yₜ가 기간마다 b단위씩 증가하면 차분은 b 주위에서 변동합니다. 계절 차분(k = 계절 길이)은 안정적인 계절 패턴을 제거하고 한 계절에서 다음 계절로의 변화를 남깁니다. 선형 추세가 있는 시계열에서는 이 차분이 k × b 주위에서 변동합니다. ARIMA 용어로는 시차 1 차분이 d = 1이고 계절 차분이 D = 1입니다. 같은 시계열을 두 번 차분하려면(예: 시차 12 후 시차 1) 첫 번째 결과를 새 열로 사용해야 합니다.
입력 항목 및 옵션
항목 | 설명 |
Variable | 필수. 차분할 숫자형 열이며 시간 순서로 정렬되어 있어야 합니다. |
Lag | 필수, 1~365, 기본값 1. 빼는 두 값 사이의 행 수입니다. |
Title | 그래프에 표시되는 제목. 기본값은 Differences입니다. |
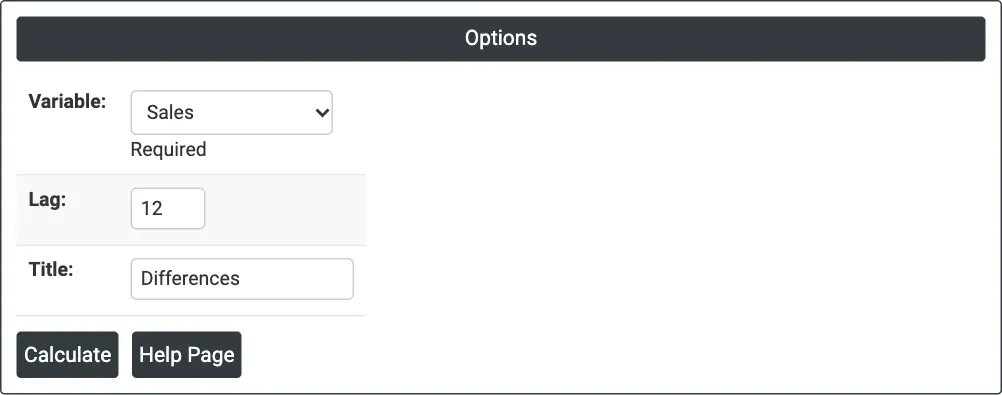
그림 1 — 월별 Sales의 12개월 차분.
출력 설명
- Differences (graph) — 행 인덱스에 대한 차분 값이며 0에 점선이 표시됩니다.
- Differences (table) — 모든 행의 Row, 원래 열, Difference (lag k)입니다.
- Download를 통한 PDF 내보내기.
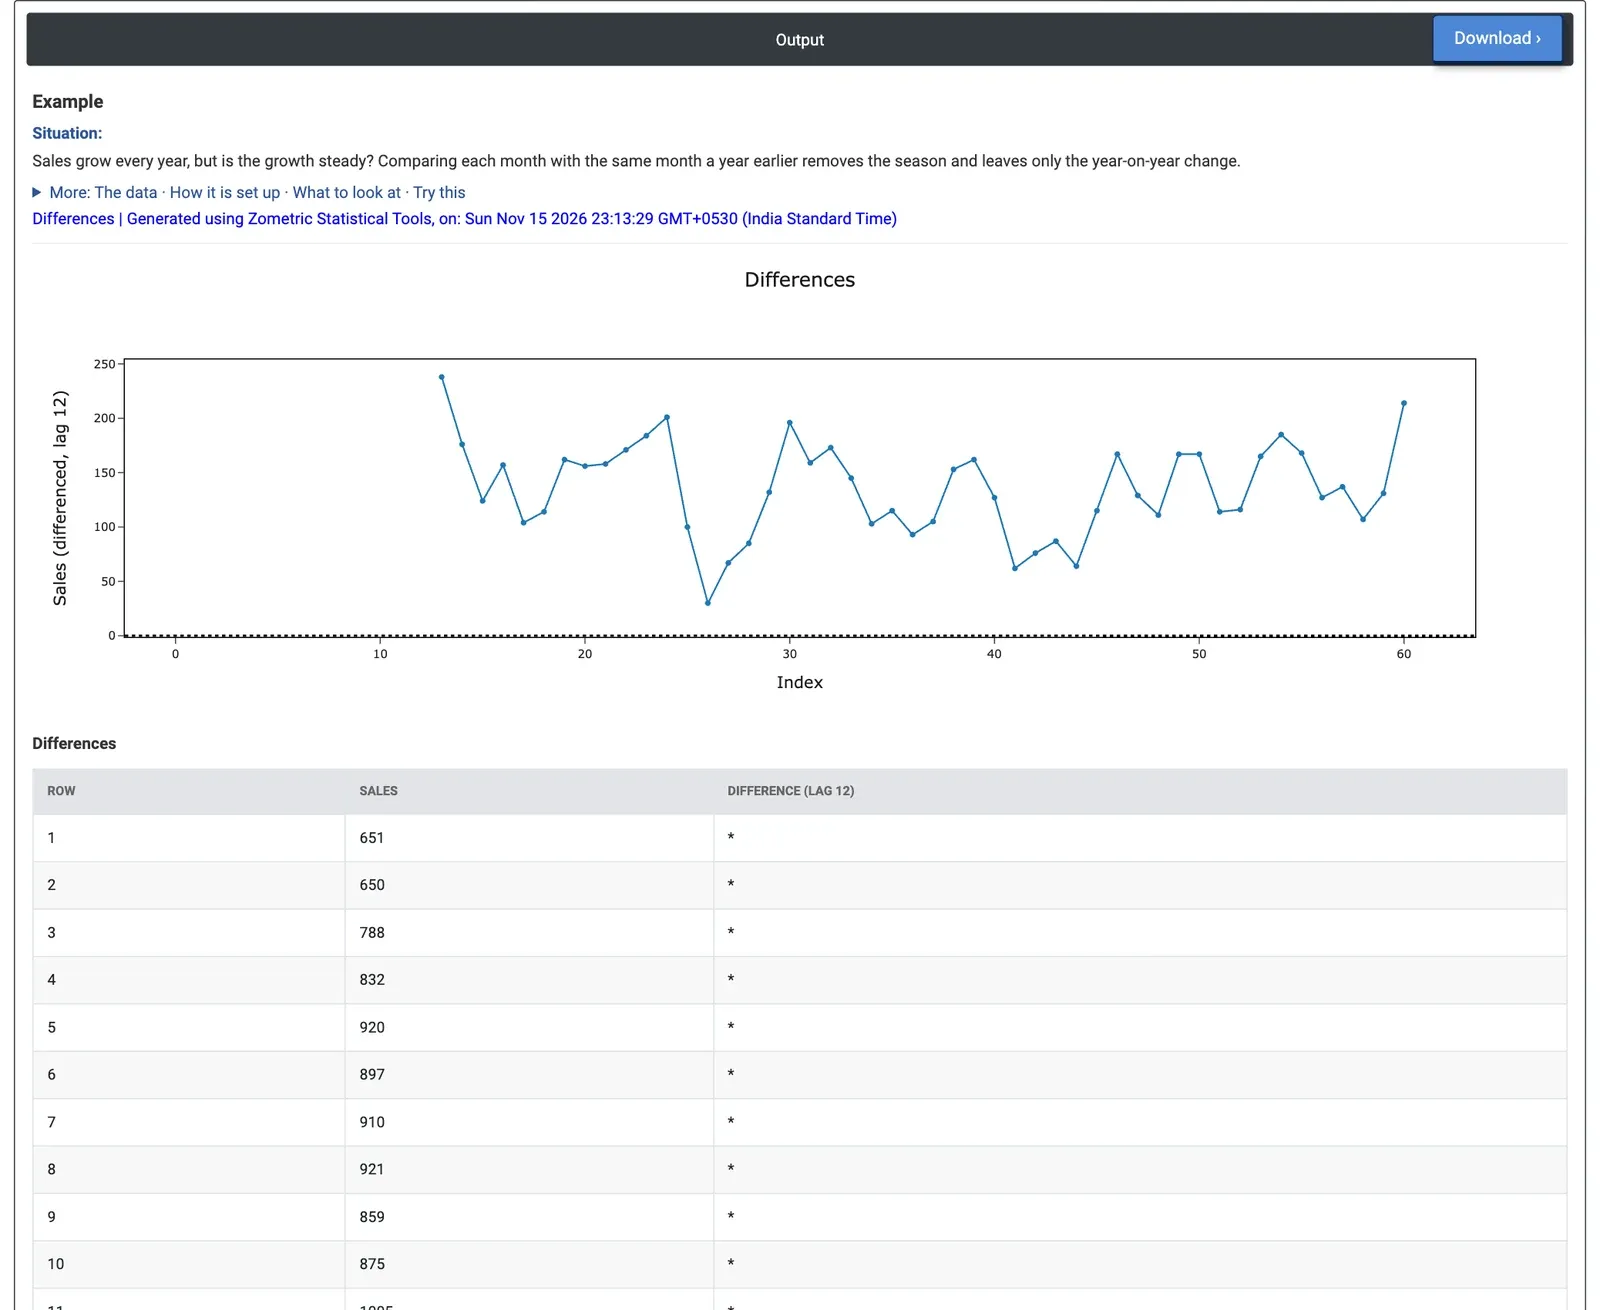
그림 2 — 월별 판매량의 전년 대비 변화: 모든 값이 0보다 크며 +30에서 +238단위 사이입니다.
계산 예제
한 가전제품 유통업체의 판매량은 해마다 증가하지만 연간 패턴도 따르며, 연초에 감소하고 12월에 정점을 찍습니다. 판매 관리자는 성장이 일정한지 알고 싶어 합니다. 분석가는 60개월(2020년 1월~2024년 12월)의 판매 수량을 가져와 Variable = Sales, Lag = 12로 설정하여 각 월을 1년 전 같은 월과 비교하고 계절 요인을 제거합니다.
이전 연도가 없으므로 처음 12개 행은 *로 표시됩니다. 48개의 전년 대비 변화는 모두 양수입니다. 1년 전 같은 월보다 적게 판매된 달은 없었습니다. 변화는 +30(2022년 2월)에서 +238(2021년 1월)까지이며 평균은 +135단위, 즉 월 약 11단위로 Decomposition이 찾은 추세선(월 11.05단위)과 일치합니다. 연도별 평균 변화는 2021년 +162, 2022년 +117, 2023년 +113, 2024년 +150이었습니다. 성장은 2022년과 2023년에 둔화되었다가 2024년에 다시 회복되었습니다.
Lag = 1에서는 월별 변화가 −352(2021년 12월에서 2022년 1월)부터 +195(2024년 11월에서 12월)까지 크게 오르내립니다. 계절 변동이 너무 커서 성장(월 평균 +19단위)이 잘 보이지 않으며, 그래서 이 시계열에는 12개월 차분이 적절합니다. 이 12개월 차분은 ARIMA 예제에서 사용한 계절 차분(D = 1)과 같습니다.
자주 묻는 질문
시계열을 차분하면 어떤 일이 일어납니까?
차분은 각 값을 정해진 행 수 이전 값으로부터의 변화로 바꿉니다. 1차 차분(시차 1)은 직선 추세를 제거합니다. 시계열이 기간마다 b단위씩 증가하면 차분은 b 주위에서 변동합니다. 자기상관을 확인하거나 ARIMA 모형을 적합시키기 전에 시계열을 정상 시계열로 만드는 데 사용합니다.
차분에는 어떤 시차를 사용해야 합니까?
추세를 제거하는 기간 간 변화에는 시차 1을 사용합니다. 각 기간을 한 계절 이전의 같은 기간과 비교하여 계절 패턴을 제거하려면 계절 길이와 같은 시차(월별 데이터는 12, 분기별 데이터는 4)를 사용합니다. ARIMA 용어로는 시차 1 차분이 d = 1이고 계절 차분이 D = 1입니다.
시차 1 대신 계절 차분을 사용하는 이유는 무엇입니까?
계절 변동이 크면 월별 변화가 성장을 가립니다. 계산 예제에서 월별 판매량의 시차 1 차분은 −352에서 +195까지 오르내렸지만, 12개월 차분은 모두 양수이고 평균이 +135단위, 즉 월 약 11단위여서 전년 대비 꾸준한 성장을 보여 주었습니다.
차분할 때 결측값은 어떻게 처리됩니까?
결측 위치는 그대로 유지됩니다. 결측값이 있으면 이후 행을 당기지 않고 해당 행과 k행 뒤의 행에서 차분이 결측이 됩니다. 처음 k개 행에는 이전 값이 없으므로 차분이 결측으로 표시됩니다. 시계열에는 k개보다 많은 값이 필요하며, 두 번 차분하려면 첫 번째 결과를 새 열로 사용해야 합니다.