
시차(Lag)
Lag는 시간순으로 정렬된 수치 열을 1~365행만큼 아래로 이동시키며, 처음 k개 행에는 별표가 표시됩니다. 추정하는 것은 없으며, 시차 열은 워크시트의 나머지 열과 행별로 정렬됩니다. 지난 기간의 입력이 오늘의 결과와 관련이 있는지 검정하거나 시차 회귀 항을 만들 때 사용합니다. 출력은 두 시계열의 그림과 시차 값 표입니다.
최종 검토
핵심 요점
시차(Lag)는 시계열을 지정한 행 수만큼 아래로 이동시켜 각 행에 k기 이전의 값이 표시되게 하며, 지연 효과를 검정하거나 회귀 모형의 시차 입력을 만들 수 있습니다.
목적
Lag는 시계열을 지정한 행 수만큼 아래로 이동시켜 각 행에 k기 이전의 값이 표시되게 합니다. 지난달(또는 지난 배치, 지난 교대조)의 값을 이번 값 옆에 놓습니다. 지연 효과를 검정할 때, 예를 들어 지난달의 광고, 지난 교대조의 온도, 이전 배치의 원료 특성이 오늘의 결과와 관련이 있는지 알아볼 때, 또는 회귀 모형의 시차 입력을 만들 때 사용합니다.
주요 기능
- 1~365행의 시차.
- 원래 시계열과 시차 시계열을 함께 그려 이동을 볼 수 있는 그림.
- 모든 행의 행 번호, 원래 값, 시차 값을 보여 주는 표. 처음 k개 행에는 *가 표시됩니다.
- 빈 칸을 그대로 유지: 결측값은 이동된 위치에서도 결측으로 남습니다.
통계적 방법
시계열 y₁ … yₙ과 시차 k에서 행 t의 시차 값은 t = k + 1 … n에 대해 yₜ₋ₖ이며, 처음 k개 행에는 이전 값이 없어 *로 표시됩니다. 추정하는 것은 없습니다. 열을 단순히 이동시키므로 시차 열은 원래 열과 길이가 같고 워크시트의 다른 열과 행별로 정렬됩니다. 시계열에는 k개보다 많은 값이 필요합니다.
시차 생성은 분석 전 단계이며 그 자체로 검정은 아닙니다. 출력을 시차 입력과 상관시키거나 시차 입력에 회귀하면 지연 관계를 측정할 수 있습니다. 시계열과 그 시차 1의 차이가 1차 차분입니다(Differences 도구 참조). 여러 시차에서의 상관을 한 번에 보려면 교차 상관 함수를, 시계열과 그 자신의 과거를 보려면 자기상관 함수를 사용하십시오. 입력과 출력이 모두 추세가 있거나 같은 계절성을 따르면 모든 시차에서 상관이 나타나므로, 어느 한쪽만 해석하지 말고 같은 기간의 상관과 시차 상관을 비교하십시오.
입력 항목 및 옵션
항목 | 설명 |
Variable | 필수. 이동할 수치 열이며 시간순입니다. |
Lag | 필수, 1~365, 기본값 1. 시계열을 아래로 이동시키는 행 수입니다. |
Title | 그래프에 표시되는 제목. 기본값은 Lag. |
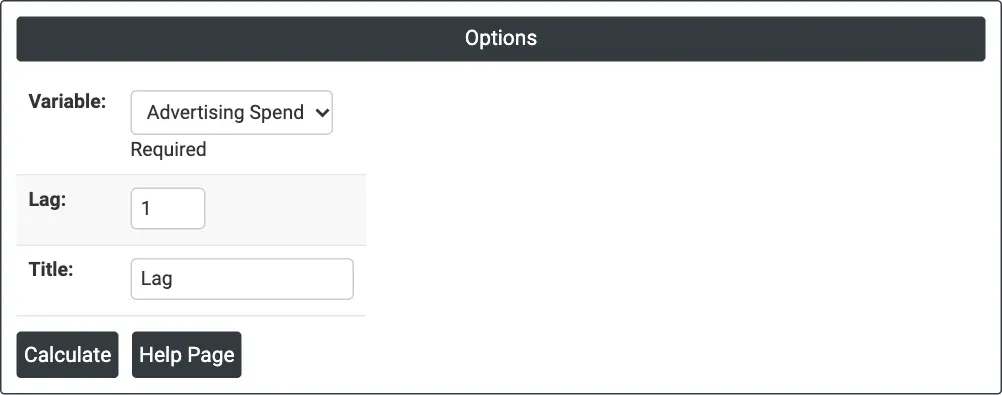
그림 1 — 한 달 시차를 적용한 Advertising Spend.
출력 설명
- Lag (graph) — 행 인덱스에 대한 원래 시계열(실선)과 시차 시계열(점선).
- Lagged Values (table) — 모든 행의 Row, 원래 열, Lag k.
- Download를 통한 PDF 내보내기.
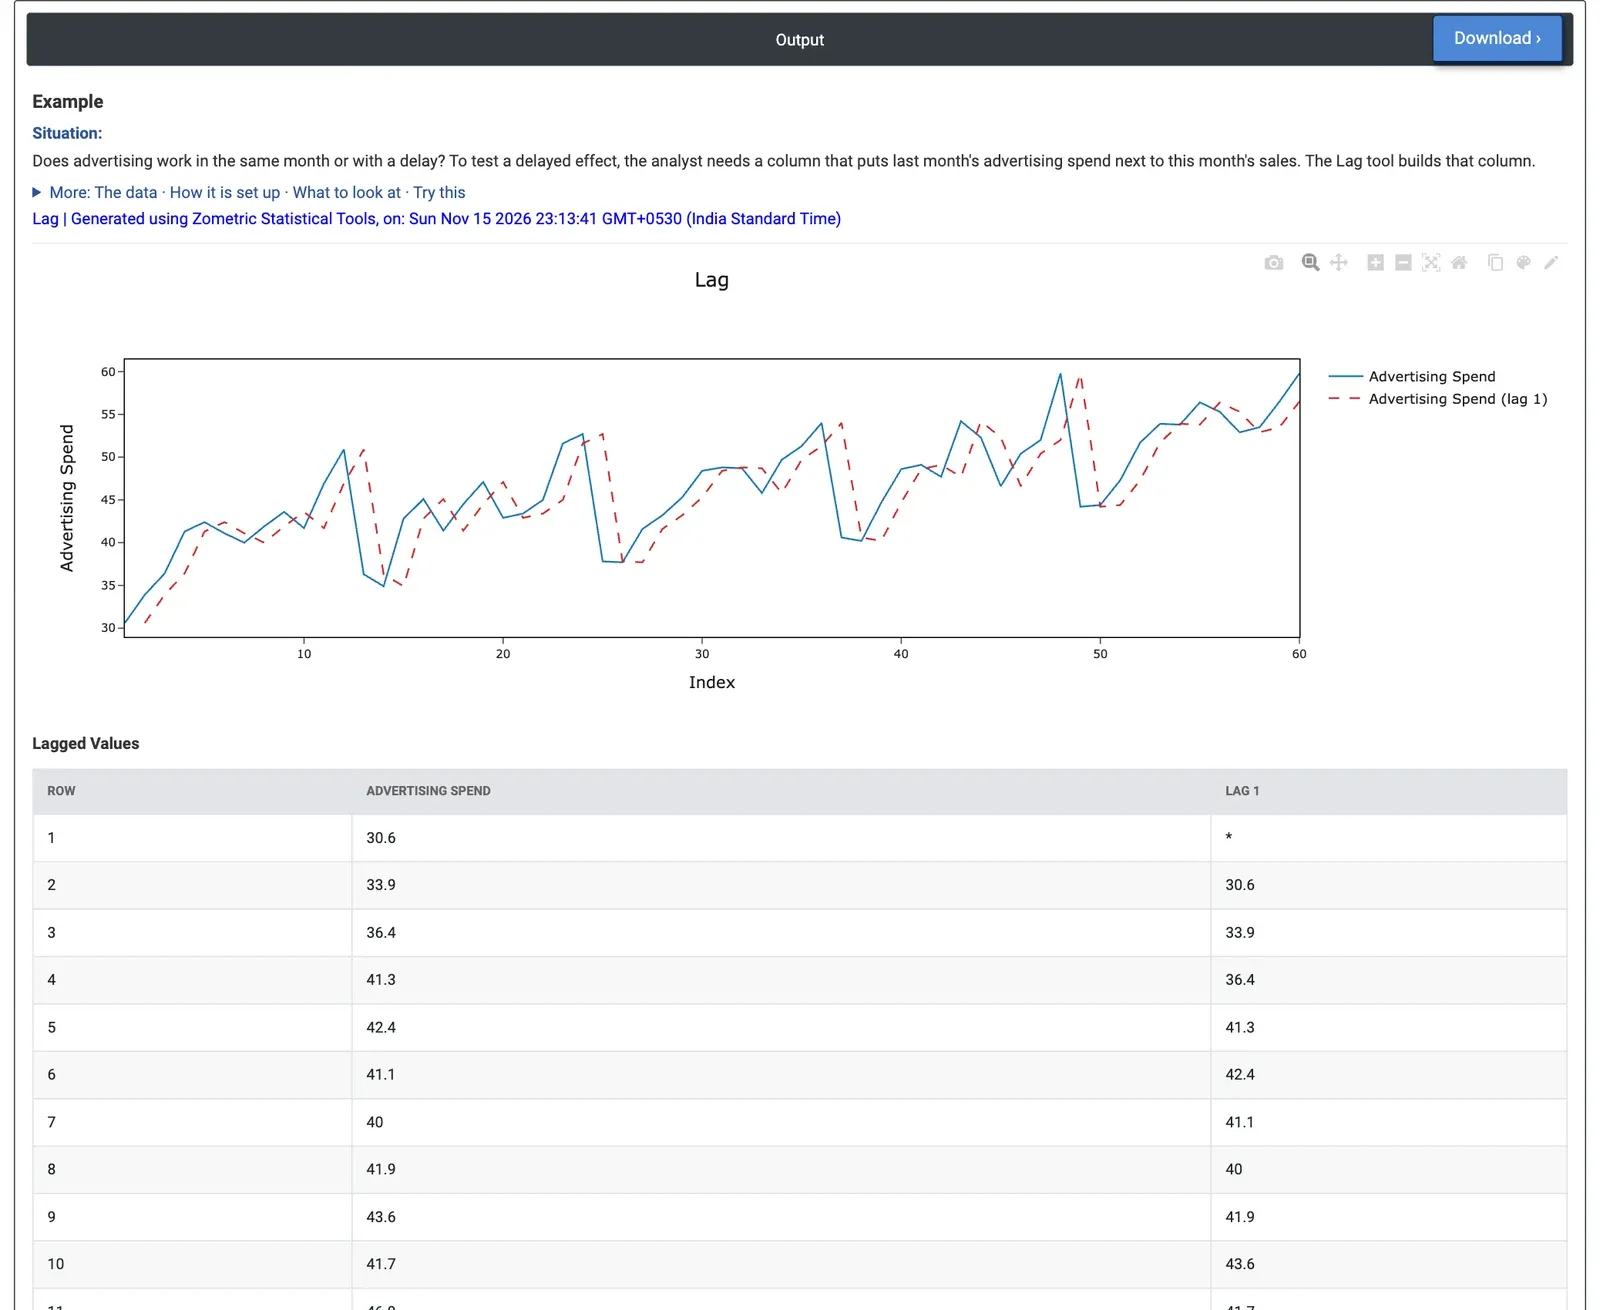
그림 2 — 월별 광고비와 한 달 이동한 같은 시계열. 2행에 1월의 30.6이 표시됩니다.
계산 예제
한 가전 유통업체가 2020년 1월부터 2024년 12월까지 매월 판매량과 광고비(천 달러)를 기록합니다. 마케팅 관리자는 광고가 같은 달에 효과가 있는지 지연되어 효과가 나타나는지 묻습니다. 지연 효과를 검정하려면 분석가가 이번 달 판매량 옆에 지난달 광고비가 필요합니다. 분석가는 Variable = Advertising Spend, Lag = 1을 선택합니다.
2019년 12월이 없으므로 1행에는 *가 표시되고, 2행(2020년 2월)에는 1월의 30.6, 3행에는 2월의 33.9가 표시되며, 이후도 같습니다. 그림에서 점선 시차 선은 실선보다 한 달 늦게 따라가며, 매년 12월에서 1월로 가면서 나타나는 광고비의 연간 감소(매년 13.4에서 15.6천 달러)는 시차 열에서 한 달 뒤에 나타납니다.
완전한 59개 행에서 Sales와의 상관은 지난달 광고비가 0.81이고, 같은 달 광고비는 0.93입니다. 연관성의 대부분은 같은 달 안에 있으며, 지연 효과가 있더라도 더 약하고, 이는 두 시계열의 교차 상관 함수와 일치합니다. 의사 결정을 위해서는 판매 모형을 같은 달 광고비로 시작해야 하며, 그 다음 시차 열을 추가 항으로 시도하여 더해 주는 것이 있는지 볼 수 있습니다. Lag = 12이면 각 달이 대신 1년 전 같은 달과 정렬됩니다.
자주 묻는 질문
시차는 시계열에 어떤 작용을 합니까?
시차는 시계열을 k행 아래로 이동시키므로, 행 t의 시차 값은 행 t에서 k를 뺀 행의 원래 값입니다. 처음 k개 행에는 이전 값이 없어 별표로 표시됩니다. 추정하는 것은 없으며, 시차 열은 원래 열과 길이가 같고 다른 열과 행별로 정렬됩니다.
시차 변수는 언제 사용해야 합니까?
지연 효과를 검정할 때, 예를 들어 지난달의 광고, 지난 교대조의 온도, 이전 배치의 원료 특성이 오늘의 결과와 관련이 있는지 알아볼 때, 또는 회귀 모형의 시차 입력을 만들 때 시차를 사용합니다. 시차 생성은 분석 전 단계이며 그 자체로 검정은 아닙니다.
여러 시차에서의 관계를 한 번에 어떻게 검정합니까?
두 시계열 사이의 상관을 여러 시차에서 한 번에 보려면 교차 상관 함수를, 시계열과 그 자신의 과거를 보려면 자기상관 함수를 사용하십시오. 입력과 출력이 모두 추세가 있거나 계절성을 공유하면 모든 시차에서 상관이 나타나므로, 어느 한쪽만 해석하지 말고 같은 기간의 상관과 시차 상관을 비교하십시오.
시차와 1차 차분의 차이는 무엇입니까?
시차는 시계열을 이동시켜 이전 값이 현재 값 옆에 놓이게 합니다. 1차 차분은 시계열과 그 시차 1의 차이로, Differences 도구로 계산합니다. 광고 예제에서 Lag = 1은 지난달 광고비를 이번 달 판매량 옆에 놓았고, Lag = 12는 각 달을 1년 전 같은 달과 정렬합니다.