
편자기상관 함수(PACF, Partial Autocorrelation Function)
PACF는 더 짧은 시차를 반영한 후에도 시계열의 어떤 시차가 고유한 정보를 담고 있는지 보여 줍니다. ACF와 함께 사용하여 ARIMA 모형의 자기회귀 차수를 선택하고, 잔차에 사용하여 남은 패턴이 있는지 확인합니다. 시계열은 빠진 값 없이 시간 순서대로여야 합니다. 출력은 유의성 한계가 있는 상관도와 PACF 값 및 T 통계량 표입니다.
최종 검토
핵심 요점
편자기상관 함수(PACF)는 더 짧은 시차를 제거한 후 시계열과 k기간 이전의 자기 자신 사이의 상관을 측정하며, ACF와 함께 ARIMA 모형의 AR 차수를 선택하는 데 사용합니다.
목적
편자기상관 함수(PACF)는 시차 1 … k − 1의 영향을 제거한 후 시계열과 k기간 이전의 자기 자신 사이의 상관을 측정합니다. 이월 효과가 강할 때 일반 자기상관(ACF)에서는 모든 시차가 서로 관련된 것으로 보이지만, PACF는 어떤 시차가 고유한 정보를 담고 있는지 보여 줍니다. ACF와 함께 사용하여 ARIMA 모형의 자기회귀(AR) 차수를 선택하고, 모형 잔차에 사용하여 남은 패턴이 있는지 확인합니다.
주요 기능
- 시차 1부터 선택한 시차 수까지(또는 시계열 길이에 따른 기본값까지)의 모든 시차에서 편자기상관을 구합니다.
- 약 ±2/√n의 점선 유의성 한계가 있는 상관도(막대 그래프).
- PACF 값 옆의 표에 각 시차의 T 통계량.
- 시간 순서대로 된 임의의 숫자 열에서 작동하며, 시계열에 빠진 값이 없어야 합니다.
통계적 방법
이 도구는 먼저 표본 자기상관 r₁ … rₘ을 계산한 다음, Durbin-Levinson 재귀로 편자기상관 φₖₖ를 계산합니다. φₖₖ = (rₖ − Σⱼ<ₖ φₖ₋₁,ⱼ·rₖ₋ⱼ) / (1 − Σⱼ<ₖ φₖ₋₁,ⱼ·rⱼ)이며, φₖ,ⱼ = φₖ₋₁,ⱼ − φₖₖ·φₖ₋₁,ₖ₋ⱼ입니다. φₖₖ는 자기상관에 적합한 AR(k) 모형의 마지막 계수와 같으므로, 시차 1~k − 1로 설명되지 않는 시차 k 상관 부분입니다.
무작위 시계열에서 각 시차의 PACF 표준오차는 약 1/√n입니다. T 열은 φₖₖ·√n이며 유의성 한계는 ± t₀.₉₇₅,ₙ₋₁ / √n으로 모든 시차에서 같습니다. 한계 밖의 막대는 5% 수준에서 우연일 가능성이 낮습니다. Number of lags가 비어 있으면 도구는 n/4개의 시차(n > 240이면 √n + 45)를 사용하며, n − 1을 넘지 않습니다.
패턴 읽는 법: ACF가 서서히 감소하는 동안 PACF가 시차 p 이후에 절단되면(시차 1 … p에서 큰 막대, 이후에는 작음) AR(p) 모형을 시사합니다. 계절 시차(월별 데이터는 12)와 그 주변의 스파이크는 계절 항을 시사합니다. ACF가 절단되는 동안 PACF가 서서히 감소하면 대신 이동 평균 모형을 시사합니다.
입력 항목 및 옵션
항목 | 설명 |
Variable | 필수입니다. 시간 순서대로 시계열이 들어 있는 숫자 열입니다. |
Number of lags | 선택 사항이며, 1~1000입니다. 표시되는 가장 높은 시차입니다. 비워 두면 n/4(n > 240이면 √n + 45)를 사용합니다. 계절 데이터에서는 두 계절 전체 이상을 선택하며, 예를 들어 월별 데이터는 24입니다. |
Title | 그래프에 표시되는 제목입니다. 기본값은 Partial Autocorrelation Function입니다. |
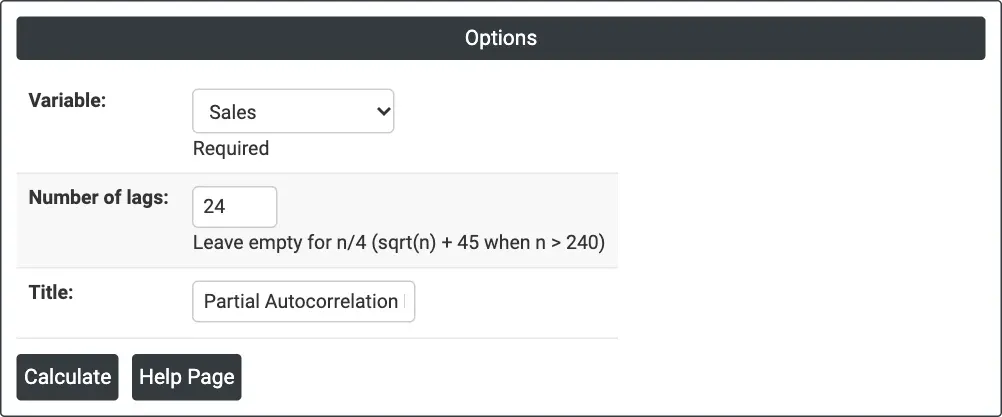
그림 1 — 월별 Sales의 24개 시차에 대한 편자기상관.
출력 설명
- Partial Autocorrelation Function (graph) — 각 시차의 막대와 점선 유의성 한계입니다.
- Partial Autocorrelation Function: <variable> (table) — 각 시차의 Lag, PACF, T입니다.
- Download를 통한 PDF 내보내기.
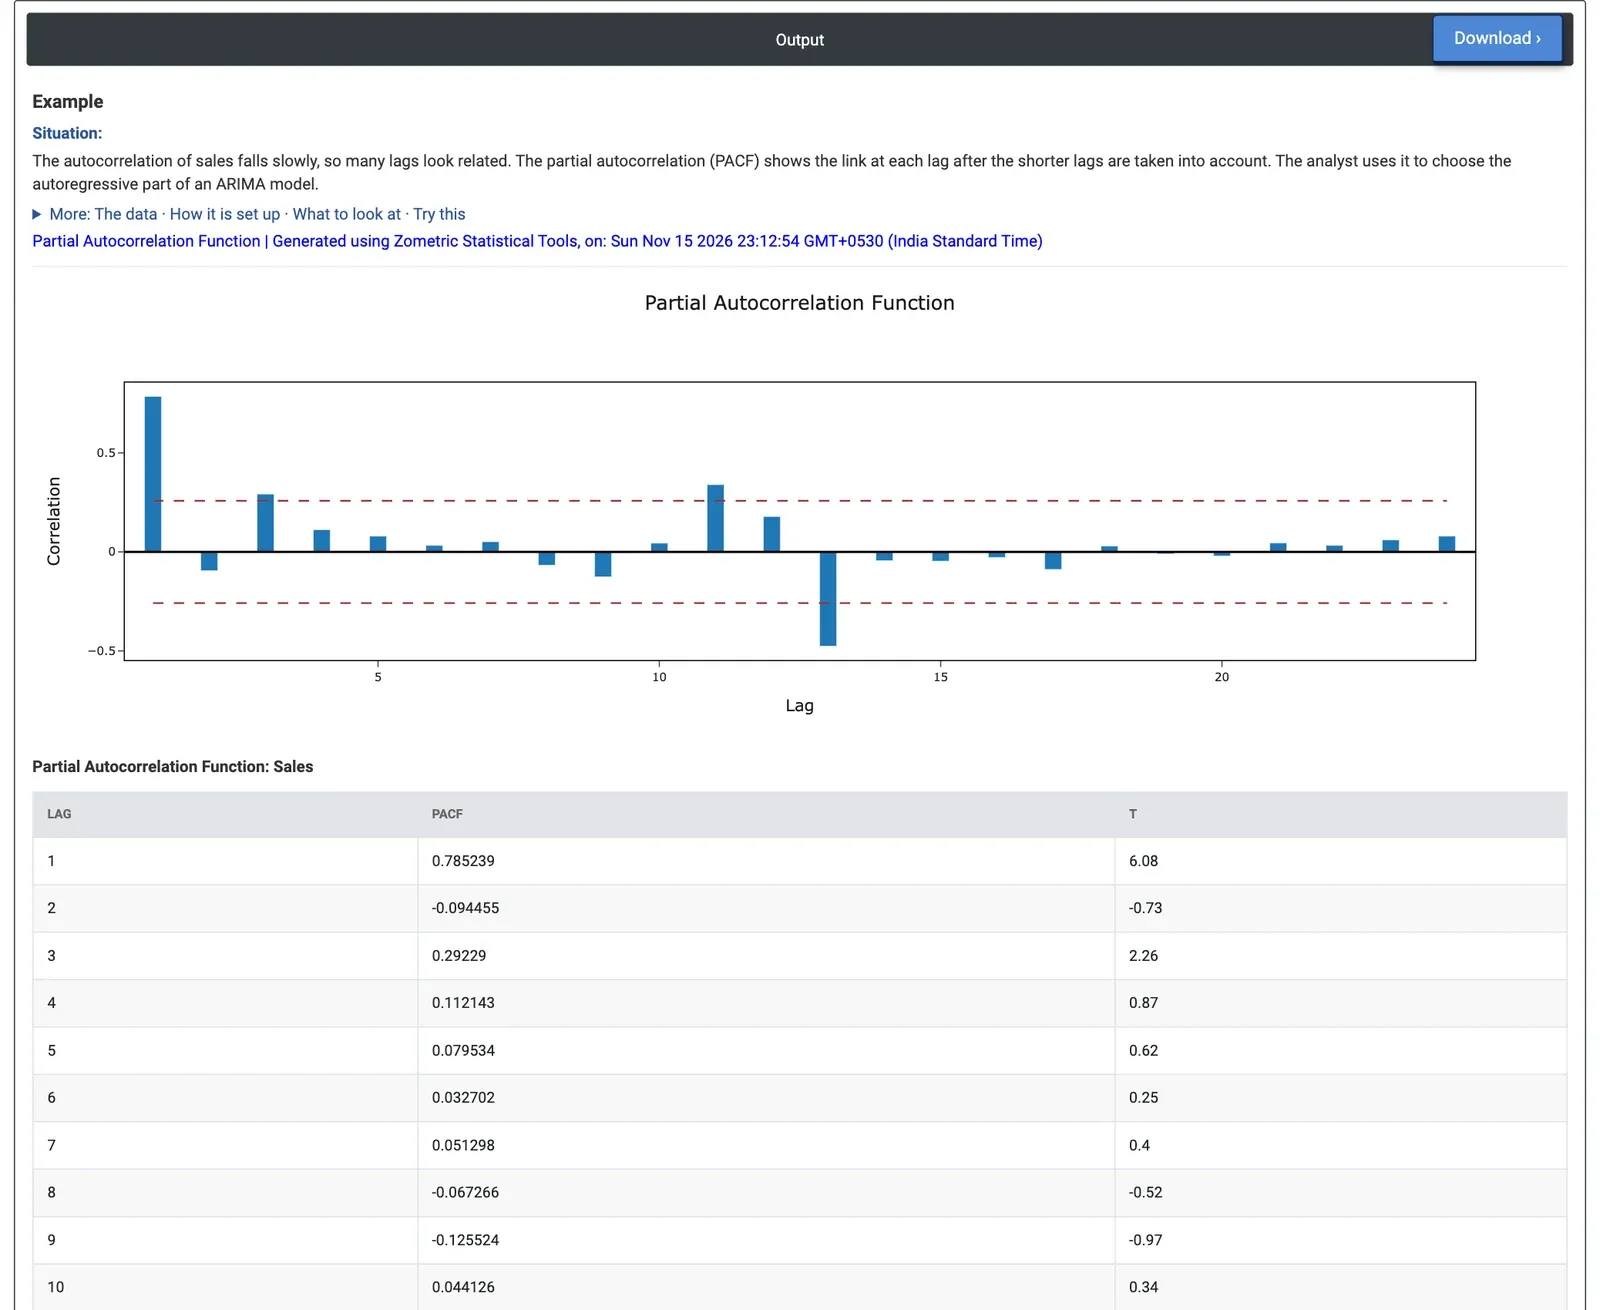
그림 2 — 월별 판매량의 PACF: 시차 1에서 큰 스파이크(0.79)가 하나 있고, 연간 계절 주변의 시차 11과 13에서도 스파이크가 있습니다.
계산 예제
한 가전제품 유통업체에 2020년 1월부터 2024년 12월까지 60개월의 판매 수량 데이터가 있습니다. 자기상관이 서서히 감소하므로 많은 시차가 서로 관련된 것으로 보입니다. ARIMA 모형의 AR 부분을 선택하기 위해 판매 분석가는 Variable = Sales, Number of lags = 24로 PACF를 실행합니다.
n = 60에서 유의성 한계는 ±0.26입니다. 시차 1에는 0.79(T 6.08)의 큰 스파이크가 하나 있습니다. 지난달 판매량이 이번 달에 대한 정보 대부분을 담고 있다는 뜻으로, AR(1) 항의 신호입니다. 시차 2는 작습니다(−0.09). 시차 3은 0.29(T 2.26)로 한계를 약간 벗어나며, 과대 해석하기 쉬운 약한 효과입니다. 시차 11과 13은 0.34(T 2.63)와 −0.48(T −3.69)로 두드러집니다. 시차 12 주변의 스파이크는 연간 계절을 보여 주며, 이는 AR 시차를 더 추가하는 것보다 계절 차분이나 계절 항으로 더 잘 처리됩니다.
결정은 AR(1) 항과 계절 부분을 함께 사용하는 것이며, ARIMA 페이지에서 사용한 모형(AR 1, 12개월 계절 차분, 계절 MA 항)과 같습니다. Advertising Spend도 같은 조합을 보입니다. 시차 1(0.62), 11, 12, 13(−0.47)에 스파이크가 있으며, 이는 월별 이월 효과와 연간 달력을 나타냅니다.
자주 묻는 질문
편자기상관 함수란 무엇입니까?
편자기상관 함수(PACF)는 시차 1~k - 1의 영향을 제거한 후 시계열과 k기간 이전의 자기 자신 사이의 상관을 측정합니다. 이월 효과가 강할 때 일반 ACF에서는 많은 시차가 서로 관련된 것으로 보이지만, PACF는 어떤 시차가 고유한 정보를 담고 있는지 보여 줍니다.
ACF와 PACF의 차이는 무엇입니까?
ACF는 각 시차의 전체 상관을 제공하므로 이월 효과가 강하면 많은 시차가 관련된 것으로 보입니다. PACF는 더 짧은 시차의 영향을 제거합니다. ACF가 서서히 감소하는 동안 PACF가 시차 p 이후에 절단되면 AR(p) 모형을 시사하고, PACF가 서서히 감소하는 동안 ACF가 절단되면 이동 평균 모형을 시사합니다.
PACF의 유의성 한계는 어떻게 해석합니까?
유의성 한계는 약 ±2를 n의 제곱근으로 나눈 값이며 모든 시차에서 같습니다. 한계 밖의 막대는 5% 수준에서 우연일 가능성이 낮습니다. 월별 데이터의 12와 같은 계절 시차와 그 주변의 스파이크는 AR 시차를 더 추가하기보다 계절 항을 시사합니다.
PACF에는 시차를 몇 개 사용해야 합니까?
Number of lags를 비워 두면 n/4개의 시차를 사용하며, n이 240을 넘으면 n의 제곱근에 45를 더한 값을 사용하고, n - 1을 넘지 않습니다. 계절 데이터에서는 두 계절 전체 이상을 선택하며, 예를 들어 월별 데이터는 24개 시차입니다.