
Winters 방법(Winters' Method)
Winters 방법은 수준, 추세, 기간별 계절 지수의 세 가지 성분으로 시계열을 평활합니다. 추세와 계절이 모두 있는 월별, 분기별 또는 교대 데이터에 사용합니다. 승법 또는 가법 계절성과 수준, 추세, 계절의 가중치(기본값은 각각 0.2)를 선택합니다. 빠진 값이 없는 두 계절 전체 이상이 필요합니다. 출력은 넓어지는 예측 한계가 있는 예측값과 MAPE, MAD, MSD입니다.
최종 검토
핵심 요점
Winters 방법(Holt-Winters 또는 3중 지수 평활)은 수준, 추세, 계절 지수로 시계열을 평활하여, 추세에 따라 증가하고 계절 패턴을 반복하는 예측을 제공합니다.
목적
Winters 방법(Holt-Winters 또는 3중 지수 평활)은 수준, 추세, 계절의 각 기간에 대한 계절 지수라는 세 가지 이동 성분으로 시계열을 평활합니다. 예측은 추세에 따라 증가하며 계절 패턴을 반복합니다. 패턴이 시간에 따라 서서히 변할 때, 다가오는 해의 수요, 에너지 사용량 또는 업무량을 예측하는 경우처럼 추세와 계절이 모두 있는 월별, 분기별 또는 교대 패턴 데이터에 사용합니다.
주요 기능
- 승법 방법(계절 변동폭이 수준에 따라 커짐) 또는 가법 방법(변동폭의 크기가 일정함).
- 수준(alpha), 추세(gamma), 계절(delta)에 대한 별도의 가중치이며, 기본값은 각각 0.2입니다.
- 기간별 계절 지수 하나를 포함하여, 데이터에서 구한 초기값 또는 직접 입력한 값.
- 시계열의 끝 또는 더 이전의 행에서 시작하여 이미 알려진 데이터로 방법을 검증할 수 있는, 앞선 기간마다 넓어지는 예측 한계가 있는 예측.
- MAPE, MAD, MSD 정확도 측도, 데이터와 적합값과 예측값의 그림, 선택적 결과 표, 4-in-1 잔차 그림.
통계적 방법
승법 방법에서 계절 길이가 p일 때 성분은 기간마다 다음과 같이 갱신됩니다. 수준 Lₜ = α·(yₜ / Sₜ₋ₚ) + (1 − α)·(Lₜ₋₁ + Tₜ₋₁), 추세 Tₜ = γ·(Lₜ − Lₜ₋₁) + (1 − γ)·Tₜ₋₁, 계절 지수 Sₜ = δ·(yₜ / Lₜ) + (1 − δ)·Sₜ₋ₚ. 기간 t의 적합값은 (Lₜ₋₁ + Tₜ₋₁)·Sₜ₋ₚ이고, 기준점 이후 m기간의 예측값은 (L + m·T) × 계절의 해당 기간에 대한 최신 지수입니다. 가법 방법은 계절 항을 나누고 곱하는 대신 빼고 더합니다.
데이터에서 구하는 초기값: 초기 수준과 추세는 첫 번째 계절을 지나는 최소제곱 직선의 절편과 기울기입니다. 승법 방법에서 각 초기 지수는 전체 데이터에 대한 해당 기간의 평균을 전체 평균으로 나눈 값이고, 가법 방법에서는 전체 시계열에 적합시킨 직선에 대한 잔차의 해당 기간 평균입니다. 가중치는 입력한 대로 사용하며(비워 두면 0.2로 간주), 최적화하지 않습니다. Starting values = User-specified에서는 초기 수준, 추세, p개의 계절 지수를 입력합니다.
예측 한계는 예측값 ± z × dₘ × MAD이며, z는 신뢰수준에 대한 정규 분위수, MAD는 적합값의 평균 절대 오차, dₘ은 앞선 기간 수 m에 따라 커집니다(세 가중치 중 가장 큰 값으로 계산). 정확도: MAPE = 평균 |오차 / 데이터| × 100, MAD = 평균 |오차|, MSD = 평균 오차². 시계열에는 빠진 값 없이 두 계절 전체 이상이 필요하며, 승법 방법에는 모든 값이 0보다 커야 합니다.
입력 항목 및 옵션
항목 | 설명 |
Variable (Y) | 필수입니다. 시간 순서대로의 숫자 시계열입니다. |
Seasonal length | 필수이며 2 이상입니다. 계절당 기간 수이며, 예를 들어 연간 패턴이 있는 월별 데이터는 12입니다. |
Method type | Multiplicative(기본값) 또는 Additive입니다. |
First observation is in seasonal period | 기본값은 1입니다. 계절 안에서 첫 번째 행의 위치이며, 예를 들어 계절이 1월에 시작하고 데이터가 6월에 시작하면 6입니다. |
Level weight (alpha) / Trend weight (gamma) / Seasonal weight (delta) | 0.0001~1이며 기본값은 각각 0.2입니다. 값이 클수록 해당 성분이 최근 데이터에 더 빠르게 반응합니다. |
Starting values | From the data(기본값) 또는 User-specified입니다. |
Initial level / Initial trend / Initial seasonal indices | Starting values가 User-specified일 때 사용하며, 이 경우 세 가지가 모두 필요합니다. 계절 지수: 쉼표 또는 공백으로 구분하며 계절의 기간마다 하나씩(Seasonal length개의 값)입니다. |
Number of forecasts | 기본값은 0(없음)이며 최대 1000입니다. |
Confidence level (%) for forecast interval | 기본값은 95입니다. 예측을 요청할 때 활성화됩니다. |
Forecast origin (row) | 선택 사항이며 예측을 요청할 때 활성화됩니다. 이 행까지의 데이터를 사용하여 이 행 다음부터 예측하며, 비워 두면 시계열의 끝입니다. |
Results to display | Summary table(기본값) 또는 Summary table and results table입니다. |
Residual plots (four in one) | 기본적으로 선택되어 있지 않습니다. |
Title | 출력의 제목입니다. 기본값은 Winters' Method입니다. |
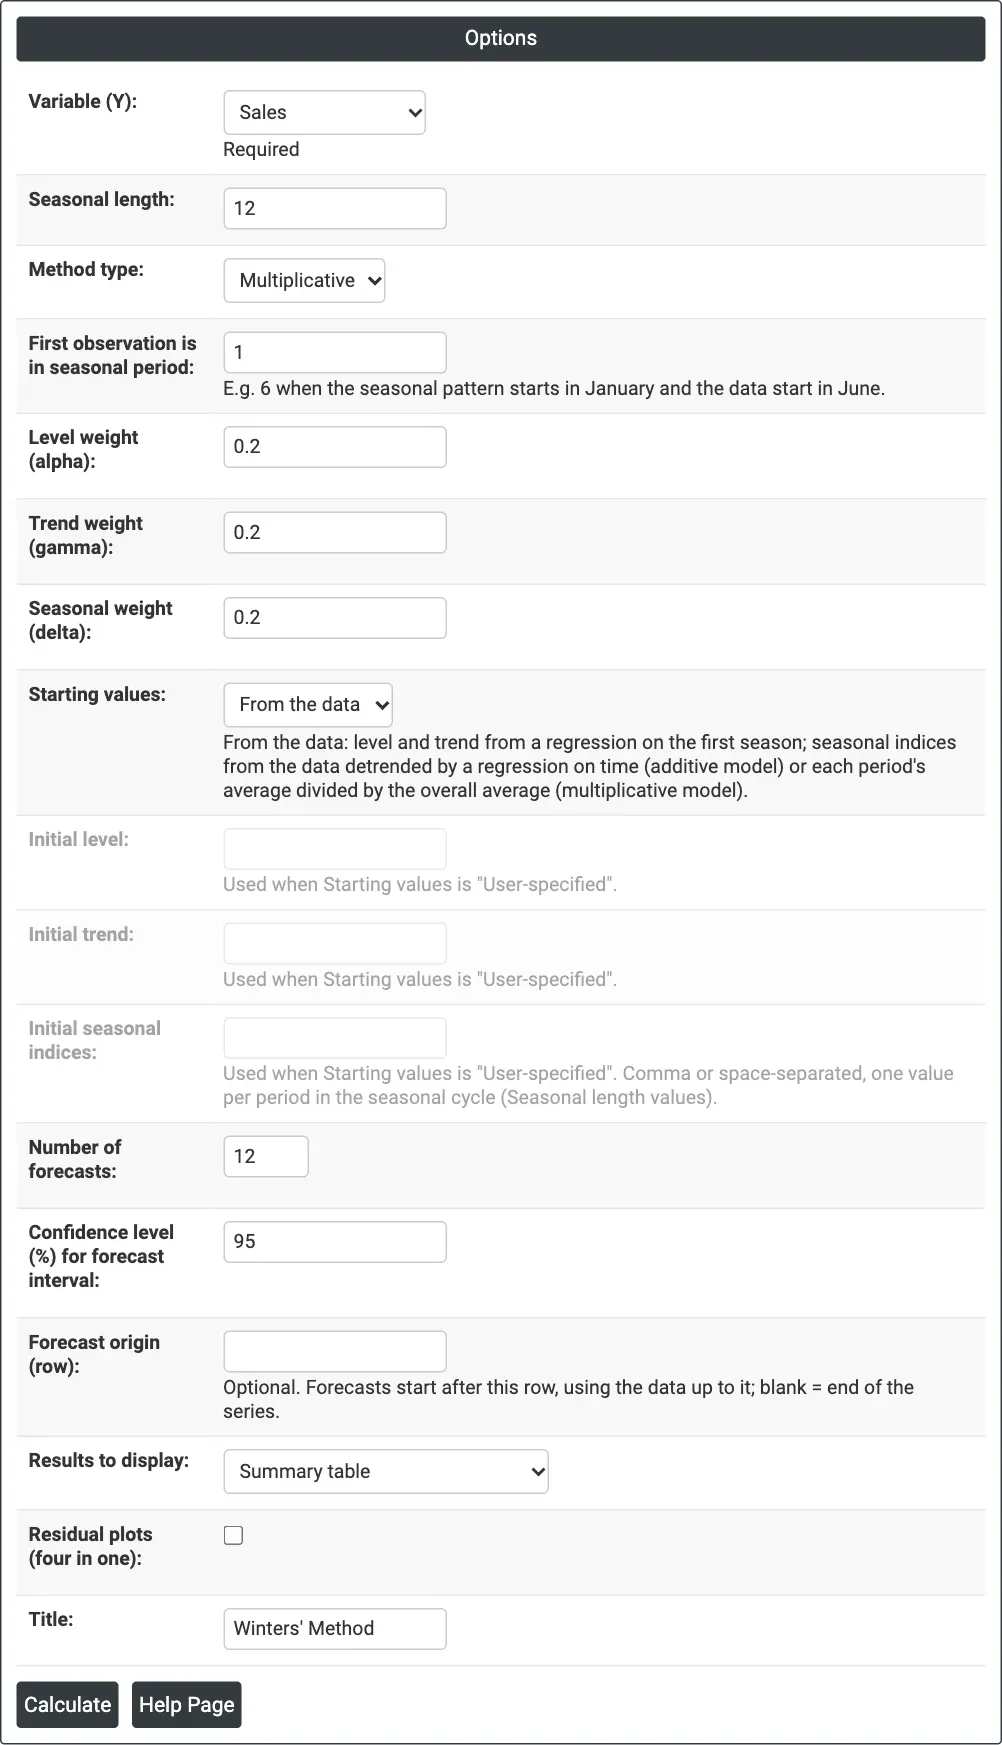
그림 1 — 월별 Sales에 대한 승법 Winters 방법, 계절 길이 12, 가중치 각각 0.2, 예측 12개.
출력 설명
- Winters' Method (graph) — 실제 데이터, 적합값, 예측값, 예측 구간이며, 제목에 MAPE, MAD, MSD가 있고 그림 위에 세 가중치가 표시됩니다.
- Method — 모형 유형, 데이터 열과 길이입니다(설정한 경우 첫 번째 계절 기간과 예측 기준점도 포함).
- Smoothing Constants — α(수준), γ(추세), δ(계절)입니다.
- Accuracy Measures — MAPE, MAD, MSD입니다.
- Forecasts — 기간, 예측값, 하한, 상한입니다.
- Results — 선택한 경우: 각 기간의 Period, data, Season, Level, Trend, Seasonal, Predict, Error입니다.
- Residual Plots — 선택한 경우.
- Download를 통한 PDF 내보내기.
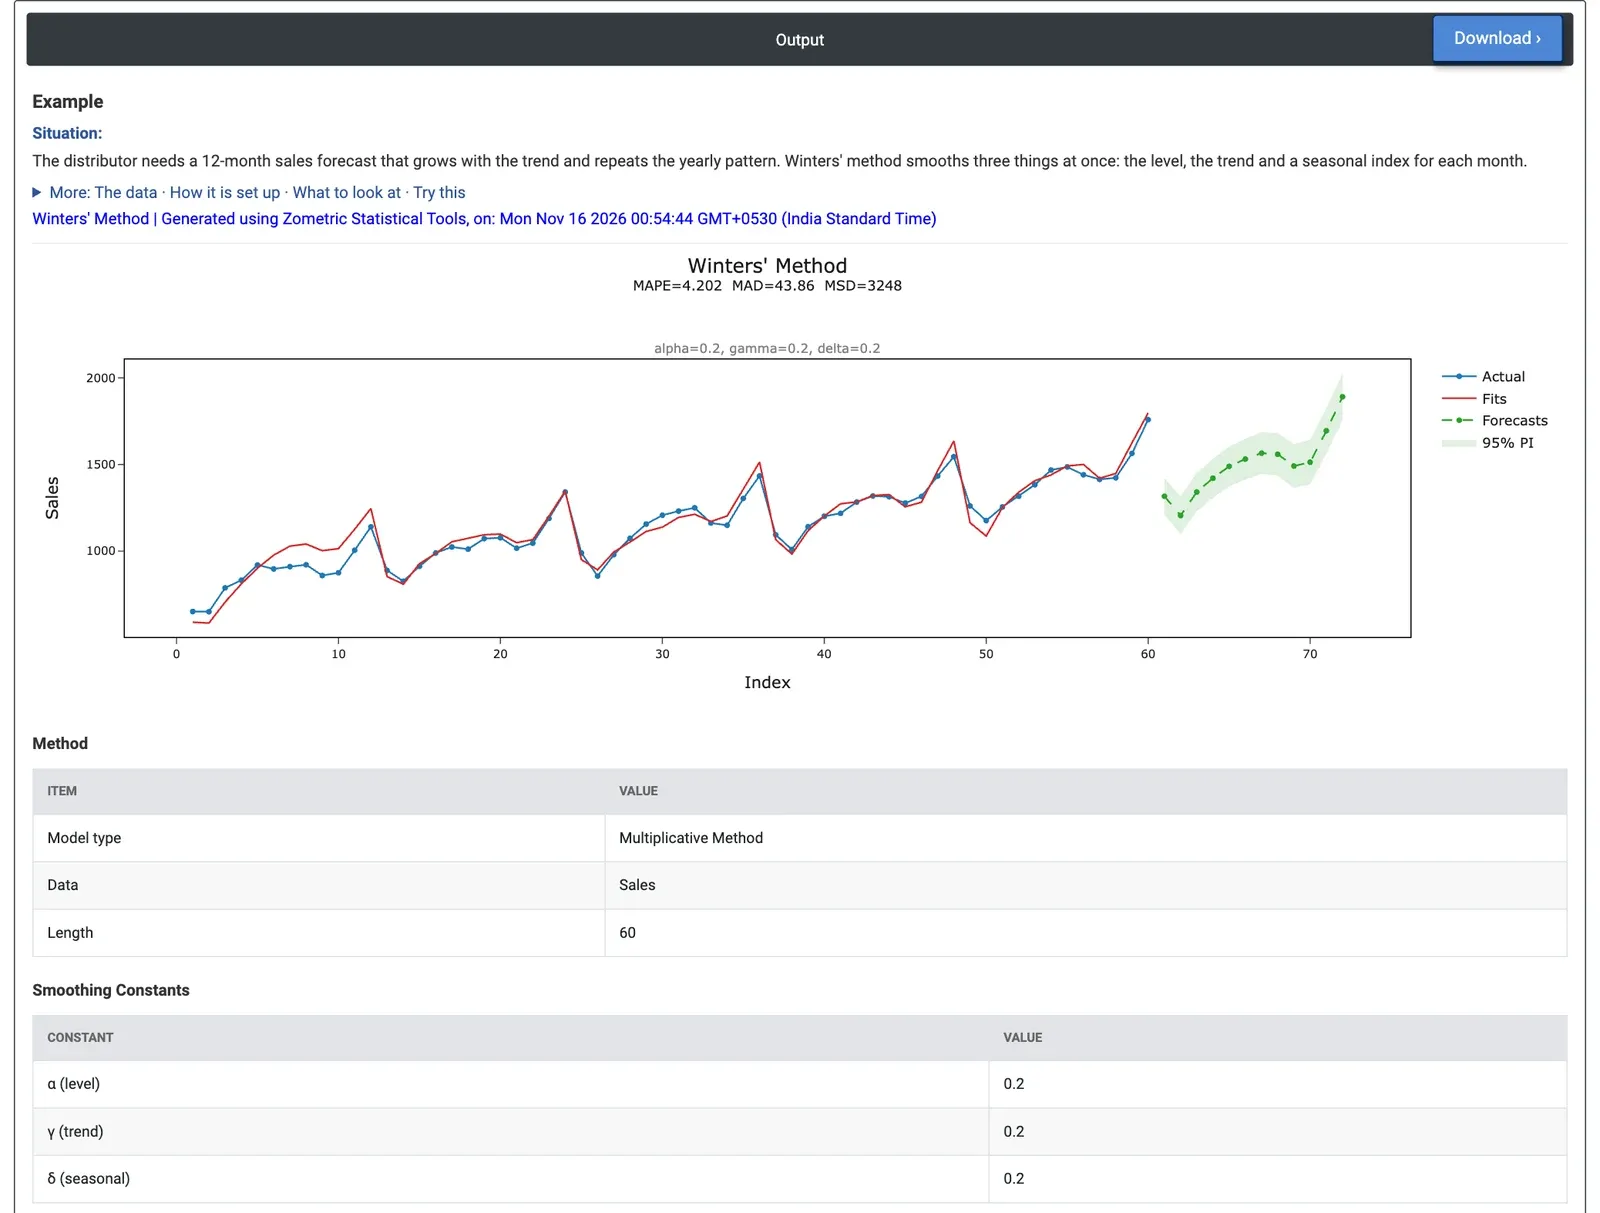
그림 2 — 2025년 예측은 연간 형태를 더 높은 수준에서 반복하며, 2월의 최저 1,205에서 12월의 1,891까지입니다.
계산 예제
한 가전제품 유통업체는 추세에 따라 증가하고, 초반 달이 약하고 12월에 정점인 연간 패턴을 반복하는 2025년 12개월 판매 예측이 필요합니다. 분석가에게는 60개월의 판매 수량(2020년 1월~2024년 12월) 데이터가 있습니다. 분석가는 Variable (Y) = Sales, Seasonal length = 12, Method type = Multiplicative를 선택하고, 세 가중치를 0.2로 유지하며, Number of forecasts = 12로 설정합니다.
예측값은 2025년 1월의 1,317에서 2월의 최저점 1,205로 내려갔다가 12월의 1,891까지 올라가며, 12월의 95% 한계는 1,756~2,026입니다. 구간은 1월의 약 ±107단위에서 12월의 ±135로 넓어집니다. MAPE는 4.2%(MAD 43.9단위)로 계절이 없는 평활 방법(8.3%~9.4%)보다 훨씬 좋습니다. 2025년 12월의 1,891은 2024년 12월의 1,759와 비교하면 약 7.5% 성장입니다.
방법을 검증하기 위해 Forecast origin (row) = 48로 하면 2023년 12월까지의 데이터로 2024년을 예측합니다. 실제 12개월 중 11개월이 95% 한계 안에 들어오며(2024년 2월의 1,176은 상한보다 1단위 높음), 예측은 평균 4.9% 빗나갑니다. 다만 2024년에 성장이 빨라졌기 때문에 모든 달이 과소 예측됩니다. Method type = Additive로 하면 MAPE가 3.7%로 떨어지므로, 이 계절에는 비율보다 월별 고정 단위 수가 약간 더 잘 맞습니다. 가중치 0.4, 0.1, 0.3은 3.8%로 기본값보다 나을 것이 없습니다.
자주 묻는 질문
Winters 방법은 언제 사용합니까?
패턴이 시간에 따라 서서히 변할 때, 다가오는 해의 수요, 에너지 사용량 또는 업무량을 예측하는 경우처럼 추세와 계절이 모두 있는 월별, 분기별 또는 교대 패턴 데이터에 Winters 방법을 사용합니다. 추세도 계절도 없는 시계열에는 단순 지수 평활이 더 간단한 선택입니다.
승법과 가법 Winters 방법의 차이는 무엇입니까?
승법 방법에서는 계절 변동폭이 수준에 따라 커지므로 계절이 백분율로 적용되며, 모든 값이 0보다 커야 합니다. 가법 방법에서는 변동폭의 크기가 일정한 고정 단위 수이며, 계절 항을 곱하고 나누는 대신 더하고 뺍니다.
Winters 방법에는 데이터가 얼마나 필요합니까?
시계열에는 빠진 값 없이 두 계절 전체 이상이 필요하며, 예를 들어 연간 패턴이 있는 월별 데이터는 24개월 이상이 필요합니다. 데이터에서 구하는 초기값은 초기 수준과 추세에 첫 번째 계절을 지나는 최소제곱 직선을 사용합니다.
평활 가중치는 어떻게 선택합니까?
수준(alpha), 추세(gamma), 계절(delta) 가중치의 범위는 0.0001~1이며 기본값은 각각 0.2입니다. 값이 클수록 해당 성분이 최근 데이터에 더 빠르게 반응합니다. 가중치는 입력한 대로 사용하며 최적화하지 않으므로, 대안을 시도할 때는 MAPE와 같은 정확도 측도를 비교하십시오.