
自己相関関数(Autocorrelation Function)
自己相関関数は、各ラグでの系列と自分自身との相関を計算し、有意限界付きのコレログラムと、T統計量およびLjung-BoxのQ統計量を示します。予測の前に差分とARIMAの項を決めるために、またモデルの当てはめ後に残差に時間的なパターンがないかを確認するために使用します。系列は数値で、時間順に並び、欠測がない必要があります。
最終レビュー
重要なポイント
自己相関関数(ACF)は、時系列が1期、2期、3期以上前の自分自身とどれだけ強く相関しているかを測定し、予測モデルを選ぶ前にトレンド、季節性、持ち越し効果を明らかにします。
目的
自己相関関数(ACF)は、系列が1期、2期、3期…前の自分自身とどれだけ強く相関しているかを測定します。これらの相関のパターンから、トレンド、季節性、ある期から次の期への単純な持ち越し効果がわかります。予測モデルを選ぶ前に、系列に差分が必要かどうか、どのARIMAの項を試すかを判断するために、またモデルの当てはめ後に、残差に時間的なパターンが残っていないことを確認するために使用します。
主な機能
- ラグ1から、選択したラグ数まで(または系列の長さに基づく既定値まで)のすべてのラグでの自己相関。
- ラグとともに広がる破線の有意限界を備えたコレログラム(棒グラフ)。
- 各ラグのT統計量と累積のLjung-BoxのQ(LBQ)統計量を、1つの表に表示。
- 時間順に並んだ任意の数値列に使用できます。系列に欠測があってはいけません。
統計的手法
平均ȳの系列 y₁ … yₙ について、ラグkでの自己相関は rₖ = Σₜ (yₜ − ȳ)(yₜ₊ₖ − ȳ) / Σₜ (yₜ − ȳ)² で、標準的な標本ACFです。その標準誤差にはBartlettの式 SEₖ = √((1 + 2·(r₁² + … + rₖ₋₁²)) / n) を使用するため、前のラグの自己相関が大きいとラグとともに大きくなります。T列は rₖ / SEₖ で、グラフの有意限界は ± t₀.₉₇₅,ₙ₋₁ × SEₖ(標準誤差のおよそ±2倍)です。限界の外にある棒は、5%水準で偶然とは考えにくい相関です。
Ljung-Box統計量 LBQₖ = n(n + 2)·Σⱼ≤ₖ rⱼ² / (n − j) は、最初のk個の自己相関がすべて同時にゼロかどうかを検定します。ランダムな系列では、自由度kのカイ二乗分布にほぼ従うため、値がカイ二乗分布の臨界値を大きく上回る場合、系列にモデル化すべき時間的なパターンがあることを意味します。Number of lagsが空白の場合、ツールはn/4のラグ(n > 240のときは√n + 45)を使用し、n − 1を超えることはありません。
パターンの読み方:多数のラグにわたって相関がゆるやかに減衰する場合はトレンドを示します(系列は非定常で、差分が必要です)。季節ラグ(月次データでは12)にピークがある場合は季節性を示します。ラグqの後に急に途切れる場合は、次数qの移動平均項が適していることを示唆します。
入力項目とオプション
項目 | 説明 |
Variable | 必須。時間順に並んだ系列を含む数値列です。 |
Number of lags | 任意、1〜1000。表示する最大のラグです。空白の場合はn/4(n > 240のときは√n + 45)を使用します。季節データでは、少なくとも2シーズン分を選んでください(例:月次データなら24)。 |
Title | グラフに表示されるタイトルです。既定値はAutocorrelation Functionです。 |
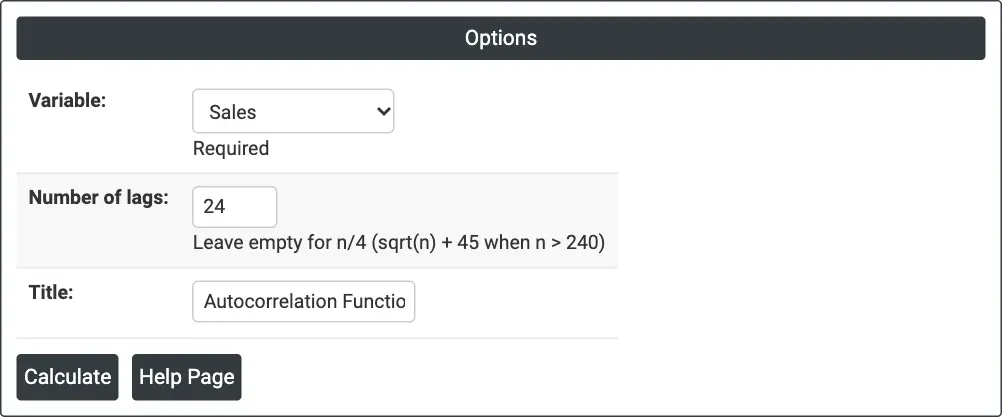
Figure 1 — 月次Salesの24ラグ(2年分)での自己相関。
出力の説明
- Autocorrelation Function (graph) — 各ラグの棒と破線の有意限界。
- Autocorrelation Function: <variable> (table) — 各ラグのLag、ACF、T、LBQ。
- DownloadによるPDFエクスポート。
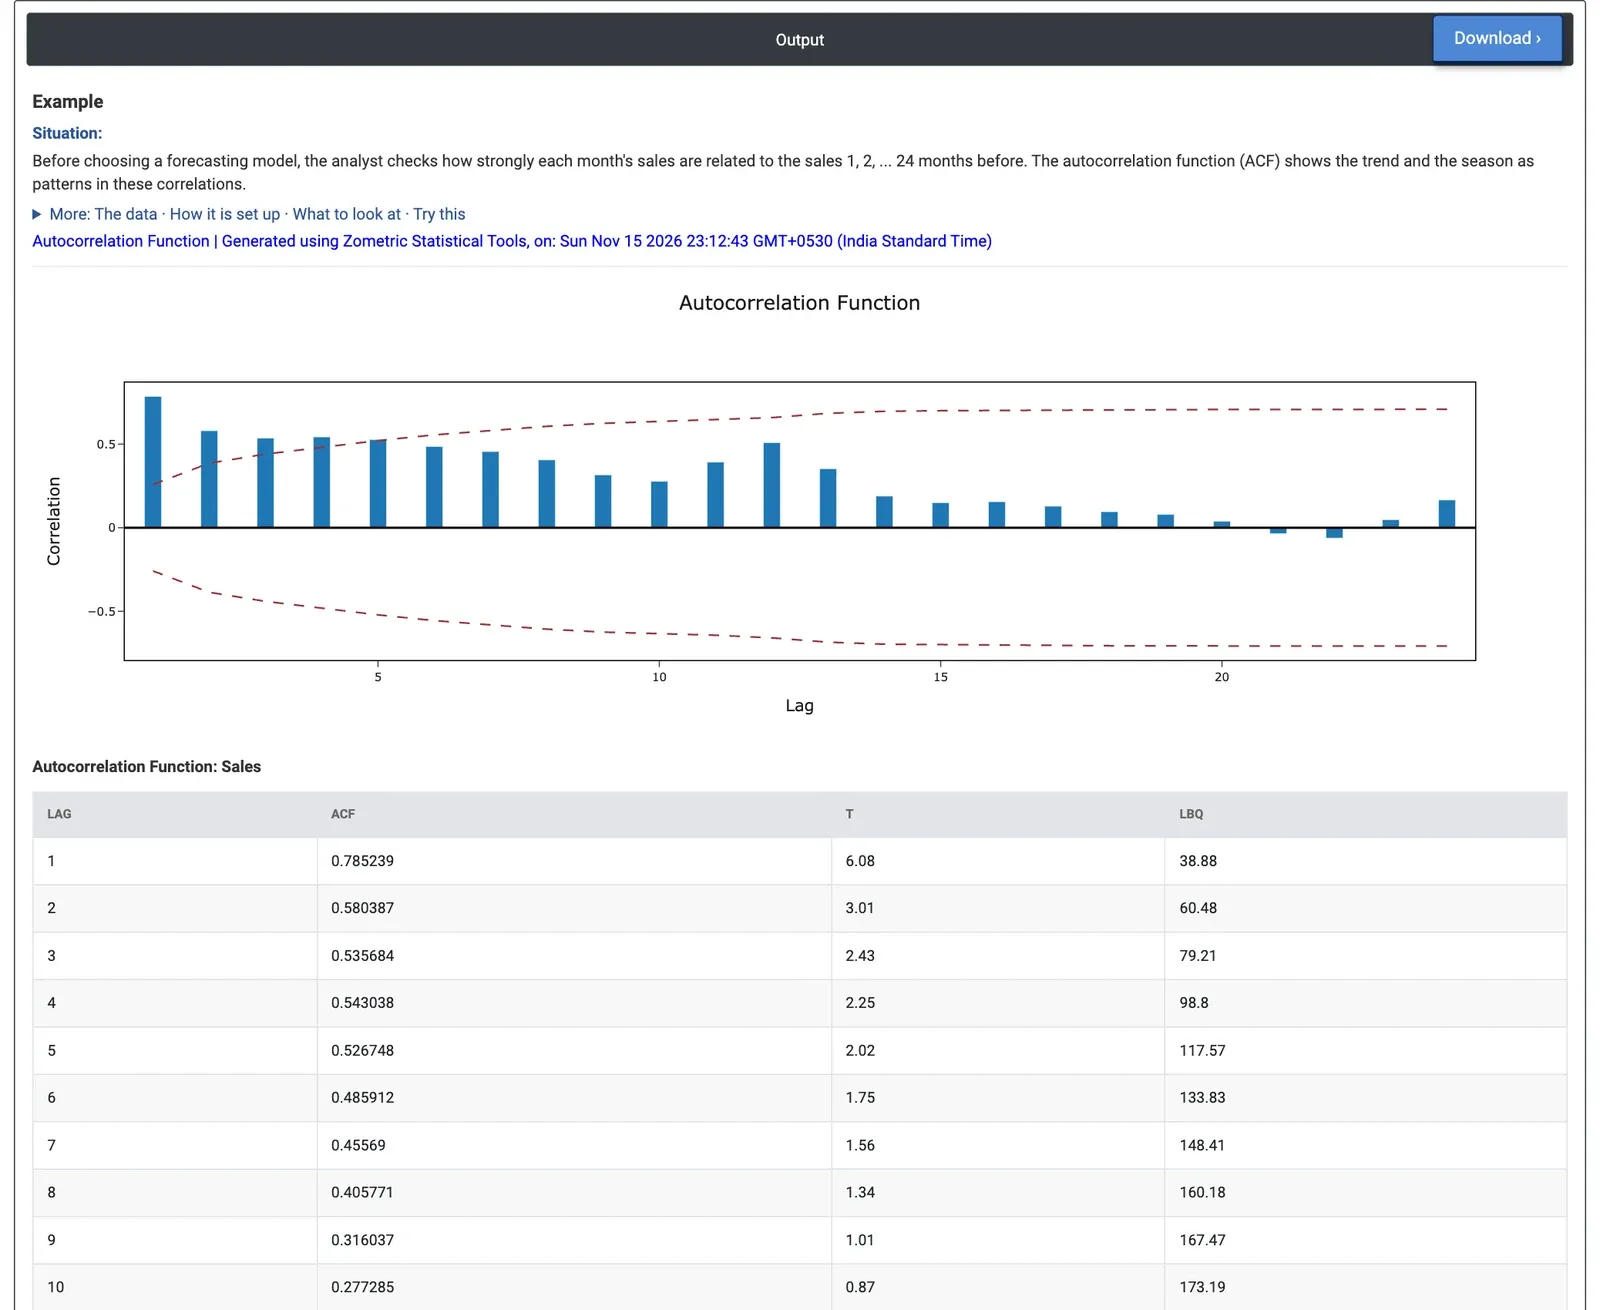
Figure 2 — 月次売上のACF:ラグ1の相関は0.79と大きく、ゆるやかに減衰し、ラグ12で再び上昇します。
計算例
家電製品の販売会社が、2020年1月から2024年12月まで(60か月)の月ごとの販売数量を記録しています。予測を立てる前に、販売アナリストは各月がその前の24か月とどのように関係しているかを調べます。アナリストはVariable = Salesを選択し、Number of lags = 24を設定します。
ラグ1の自己相関は0.79(T 6.08)で、隣り合う月はたいへんよく似ています。相関はゆるやかにしか減衰せず、ラグ2の0.58からラグ6の0.49まで下がり、ラグ1〜5は有意限界の外にあります。このゆるやかな減衰はトレンドの特徴であり、売上は定常ではありません。ラグ10で0.28まで下がった後、ACFはラグ12、つまり年次の季節で0.51まで再び上昇します。その棒は限界の内側にとどまりますが、それは前のラグの大きな相関のために、この時点で限界が広い(±0.66)ためです。LBQはラグ24で228.1に達し、自由度24の5%カイ二乗臨界値36.4を大きく上回るため、モデル化すべき強い時間的なパターンがあります。
予測のためには、系列を差分する(ここでは12か月での季節差分)か、トレンドを直接モデル化する必要があるということです。Salesの12か月差分では、ゆるやかな減衰は消えています。ACFはラグ1で0.47で、ラグ11までのほかのラグは限界の外に出ません。そのため、ARIMAの例では季節差分した系列にAR(1)項を使用しています。Advertising SpendのACFには、さらに強い年次のピークがあります:ラグ12で0.59(T 2.52)。
よくある質問
自己相関関数(ACF)とは何ですか?
自己相関関数は、系列が1期、2期、3期以上前の自分自身とどれだけ強く相関しているかを測定します。ラグkでの自己相関は、系列の平均を基準として、各値とk期後の値を比較します。これらの相関のパターンから、トレンド、季節性、ある期から次の期への単純な持ち越し効果がわかります。
ACFプロットはどのように読みますか?
破線の有意限界の外にある棒は、5%水準で偶然とは考えにくい相関です。多数のラグにわたって相関がゆるやかに減衰する場合はトレンドを示し、系列は非定常で差分が必要です。季節ラグ(月次データでは12など)にピークがある場合は季節性を示します。ラグqの後に急に途切れる場合は、次数qの移動平均項が適していることを示唆します。
Ljung-BoxのQ(LBQ)統計量は何を検定しますか?
Ljung-Box統計量は、最初のk個の自己相関がすべて同時にゼロかどうかを検定します。ランダムな系列では、自由度kのカイ二乗分布にほぼ従うため、値がカイ二乗分布の臨界値を大きく上回る場合、系列にモデル化すべき時間的なパターンがあることを意味します。売上の例では、LBQはラグ24で228.1に達し、36.4を大きく上回りました。
ACFにはいくつのラグを使用すればよいですか?
空白のままにすると、ツールはn/4のラグ、またはnが240を超える場合はnの平方根に45を加えた数を使用し、n - 1を超えることはありません。季節データでは、季節のピークとその繰り返しが見えるように、少なくとも2シーズン分を選んでください(例:月次データなら24ラグ)。